

MBS: פירעון מוקדם, הארכה וקמירות שלילית
כיצד פירעון מוקדם משנה את תזרימי ה-MBS, איך מחשבים SMM ו-CPR ומה משמעות סיכוני קיצור והארכה.
במדריך הזהמה משלם MBS מסוג pass-through
תקציר קצר
נייר MBS אמריקאי למגורים מסוג pass-through מחלק למשקיעים קרן מתוכננת וקרן שנפרעה מוקדם מתוך מאגר הלוואות, וכן ריבית לאחר עמלות שירות וערבות שנקבעו במסמכים. לווים רבים יכולים לפרוע לפני מועד הפירעון, ולכן ירידת ריבית עשויה להאיץ תזרימים (קיצור), ועליית ריבית עשויה להאט אותם (הארכה). SMM ו-CPR מתארים את קצב הפירעון המוקדם, WAL מסכם את עיתוי החזרת הקרן, ומשך אפקטיבי מעריך רגישות מחיר תוך מתן אפשרות לשינוי התזרימים. אף מדד אינו תאריך תשלום קבוע או תחזית.
מה משלם MBS מסוג pass-through
MBS מעניק זכות לתזרימים ממאגר הלוואות משכנתה. pass-through בסיסי מעביר למשקיעים חלק יחסי מהקרן ומהריבית שנגבו, לאחר ניכויים לפי מסמכי הנייר. הקרן כוללת הפחתה מתוכננת ותשלומים מוקדמים; כשהיתרה יורדת גם הריבית העתידית קטנה. המדריך מתמקד בעיקר ב-pass-through אמריקאי למגורים בערבות סוכנויות, לרוב בהלוואות בריבית קבועה. ל-Ginnie Mae ערבות לתשלום בזמן המגובה באמונה ובאשראי המלאים של ממשלת ארה״ב; הערבויות של Fannie Mae ו-Freddie Mac שונות ואינן אותה ערבות ממשלתית. CMO מחלק תזרימים לטרנשאות. ראו הסבר SEC על MBS ו-CMO.
הלווה יכול לשנות את מועד החזרת הקרן
לווה יכול למחזר, למכור את הבית או לשלם קרן נוספת וכך לפרוע מוקדם. לכן לוח הקרן אינו ודאי לחלוטין והמשקיע חשוף לאופציית הפירעון המוקדם של הלווה. ירידת ריבית עשויה לעודד מחזור, אך גם עלויות, יתרה, אשראי, הון עצמי בבית, יחס הלוואה לשווי, שימוש בנכס, תוכנית מגורים ואישור חשובים. מעבר דירה עשוי להחזיר קרן גם בלי מחזור משתלם. גיל ההלוואה, אזור, גודל ושירות יוצרים התנהגות שונה גם במאגרים עם קופון זהה. הפרידו בין הפחתה מתוכננת, פירעון מרצון ואירוע לא רצוני. דוח הפירעונות היומי של Freddie Mac מפרט את היקפו ומזהיר שקצב יומי לא בהכרח מנבא את פקטור החודש הבא של נייר מסוים.
חישוב SMM ו-CPR מתזרימי קרן
SMM הוא הקרן שנפרעה מוקדם חלקי היתרה שנותרה לאחר ניכוי הקרן המתוכננת של החודש. אם היתרה בתחילת החודש היא 100 מיליון דולר, הקרן המתוכננת 0.4 מיליון והפירעון המוקדם 0.6 מיליון, לאחר התשלום המתוכנן נותרו 99.6 מיליון. SMM = 0.6 ÷ 99.6 = 0.006024, כ-0.6024%. CPR מבצע שנתון: 1 − (1 − SMM)^12, כ-6.99%. אין מדובר ב-SMM כפול 12; החישוב מניח שאותו קצב חודשי מותנה נמשך 12 חודשים ואינו מבטיח פירעון בפועל. מודול ניהול תיק ההשקעות של FHFA מדגים את החישוב.
סדרת מהירות פירעון שפורסמה אינה בהכרח מודדת כל שינוי ביתרת המאגר. דוח הפירעונות המוקדמים היומי של Freddie Mac מגדיר את מדדי SMM ו-CPR שלו כפירעונות מוקדמים מרצון, ואינו כולל הפחתת קרן מתוכננת, תשלומי קרן חלקיים נוספים או סילוקים שלא מרצון. יש להתאים את ההגדרות לפני השוואה לסדרת פקטורים אחרת. הנתונים היומיים גם אינם תחזית לפקטור החודשי הבא של נייר מסוים; הם מתארים רק את הרכיב שהדוח מגדיר.
כשהריבית יורדת התזרימים עשויים להתקצר
אם ריביות משכנתה חדשות יורדות מתחת לריבית ההלוואות הקיימות, חלק מהלווים עשויים למחזר ולהחזיר קרן מוקדם. היתרה והריבית העתידית יורדות, ונוצר סיכון קיצור. המשקיע עשוי להשקיע מחדש כספים כשהתשואות הזמינות כבר נמוכות יותר. ב-MBS שנרכש בפרמיה מעל הערך הנקוב, החזרת קרן מהירה בערך הנקוב עשויה לקרות לפני שהקופונים החזירו את הפרמיה, ולהוריד את התשואה לעומת תרחיש איטי. דיסקאונט עשוי להיפרע מהר יותר אך אינו מבטיח תשואה כוללת גבוהה יותר. בדוגמת FHFA למאגר חדש היפותטי של 30 שנה בריבית 6.5%, לאחר שבע שנים נותרו 59% ביתרה ב-CPR של 6% ו-23% ב-18%; WAL מודלי הם 10.7 ו-4.7 שנים. אלה הנחות ולא תחזית. ראו מסמך ההנפקה של Freddie Mac לשנת 2026.
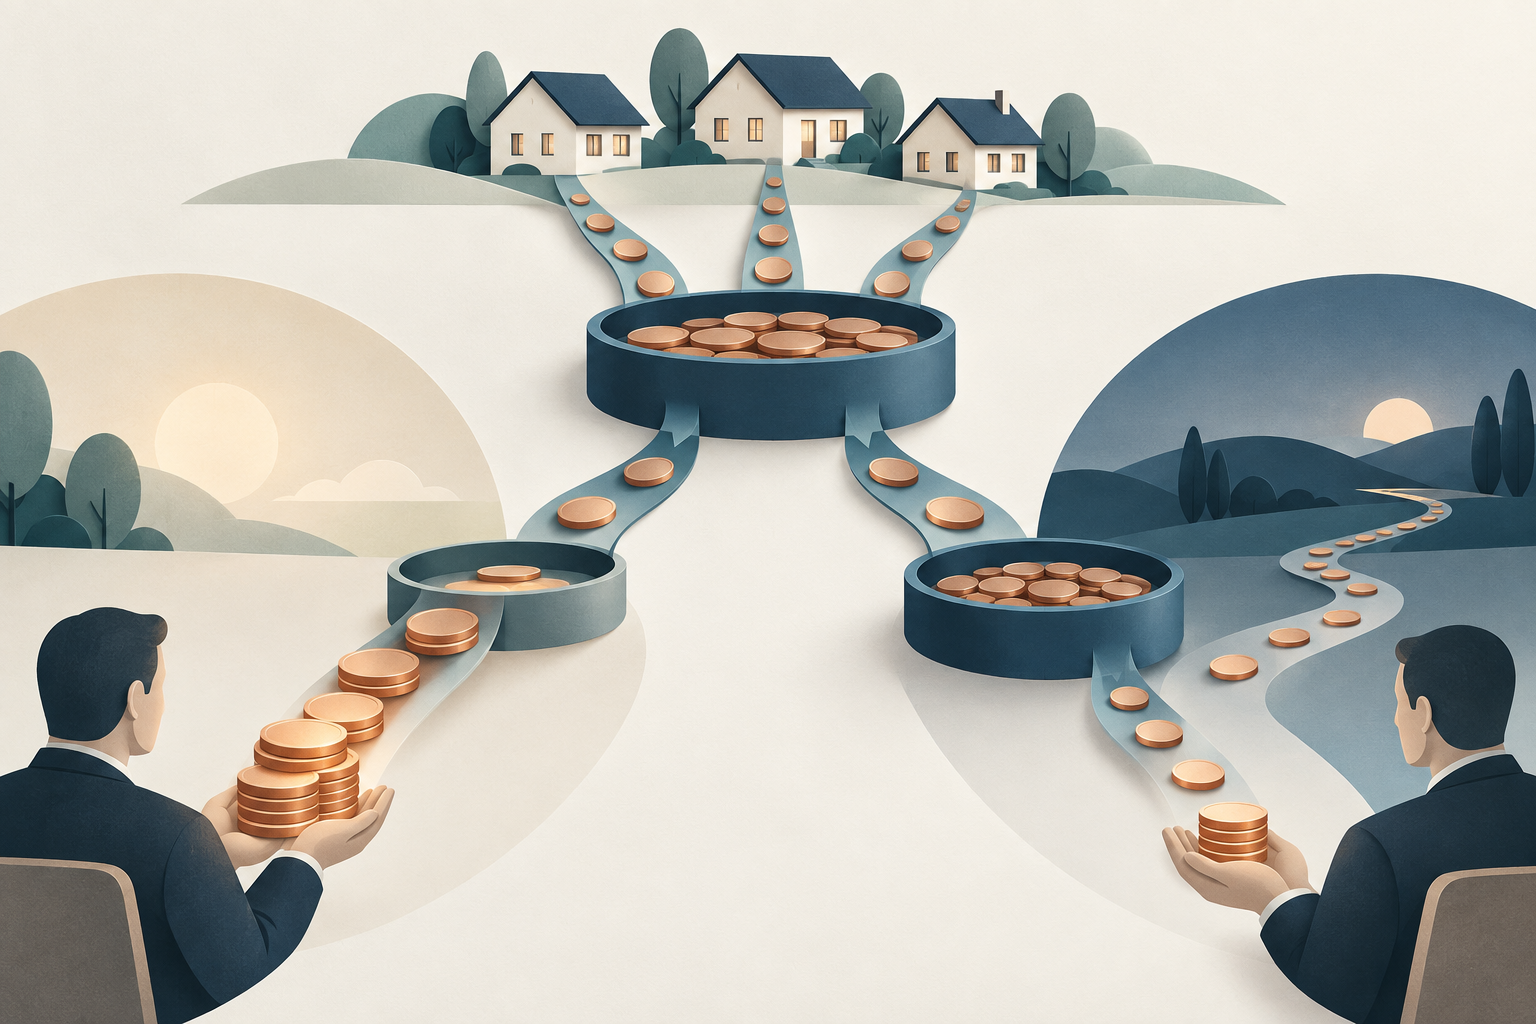
כשהריבית עולה פירעון איטי מאריך את החשיפה
אם ריבית המשכנתה החדשה גבוהה מזו הקיימת, מחזור בדרך כלל פחות כדאי. הקרן עשויה לחזור לאט יותר והחיים הצפויים של MBS מתארכים דווקא כשהריביות להיוון עולות. המשקיע נשאר זמן רב יותר חשוף לתזרימי קופון ישנים ונמוכים; זהו סיכון הארכה. משך המבוסס על מסלול פירעון אחד עלול להחמיץ את המשוב: הריבית משנה את החלטת הלווה, ההחלטה משנה את התזרימים, והתזרימים משנים מחיר ומשך. ההשפעה תלויה בקופון, במחיר, במאפייני ההלוואות ובמודל.
קמירות שלילית מתארת תגובה לא סימטרית
אג״ח ללא אופציות ותזרימים קבועים מציגות בדרך כלל קמירות חיובית. אופציית הפירעון המוקדם של הלווה עשויה לעקם את תגובת מחיר ה-MBS בכיוון ההפוך בטווחי ריבית מסוימים: ירידת ריבית מאיצה פירעונות ומגבילה עליית מחיר; עלייה מאטה פירעונות ומאריכה חשיפה לקופונים נמוכים. קמירות שלילית אינה קופון שלילי או הפסד מובטח. תמריץ למחזור, קופון, מחיר, גיל המאגר והנחות תנודתיות משפיעים. ראו חומר FHFA על סיכון ריבית ואת מדריך קמירות האג״ח.
WAL, משך ו-CPR עונים על שאלות שונות
WAL הוא זמן ממוצע להחזרת הקרן המשוקלל בסכום הקרן. אם 25 מיליון דולר חוזרים בשנה 1 ו-75 מיליון בשנה 3, WAL = (25×1 + 75×3) ÷ 100 = 2.5 שנים. הוא אינו מהוון את כל תזרימי הקרן והריבית לערך נוכחי. משך אפקטיבי מתמחר מחדש לאחר זעזועי ריבית ומאפשר למודל לשנות תזרימים צפויים. CPR הוא קצב שנתי; SMM הוא בסיס חודשי; WAL הוא זמן החזרת קרן; משך הוא רגישות מחיר; ומועד הפירעון הסופי הוא תנאי חוזי. גם OAS תלוי במודל. מחקר FHFA על אי-ודאות בפירעון ו-OAS מציין שגיאות מודל ותחזית וכן סיכוני אשראי ונזילות.
בדקו את המאגר וההנחות לפני השוואת MBS
בדקו אם הנייר הוא של סוכנות או פרטי, pass-through או טרנשאת CMO, בריבית קבועה או משתנה; בדקו ערבות, עיכוב בתשלום, עמלות ומאפייני מאגר מיוחדים. אחר כך בדקו פקטור יתרה, קופון ממוצע, גיל ההלוואות, התקופה שנותרה ומידע זמין על הלווים והאזורים. בררו אם CPR ששימש לתשואה, WAL ומשך הוא היסטורי, נוכחי או תרחיש; השוו מהיר ואיטי וגם שינויי ריבית מקבילים ולא מקבילים. ערבות אינה מסירה סיכון מחיר, נזילות, השקעה מחדש, פירעון מוקדם או מודל. המאמר מסביר pass-through אמריקאי למגורים ואינו המלצת השקעה. ראו גם מדריך משך ל-ETF אג״ח.
שאלות נפוצות
Q1האם CPR גבוה פירושו יותר חדלות פירעון במשכנתאות?
לא. CPR מתאר קצב פירעון מוקדם שנמדד או מודל. הגדרת הנתונים עשויה להפריד בין תשלומים מרצון, מתוכננים, נוספים ואירועים לא רצוניים.
Q2האם WAL זהה למשך?
לא. WAL מחשב ממוצע של מועדי החזרת קרן. משך אפקטיבי מעריך רגישות מחיר ומאפשר למודל לשנות תזרימים צפויים.
Q3האם ערבות של סוכנות מסירה את סיכון ה-MBS?
לא. המנפיק והיקף הערבות חשובים, אך סיכוני מחיר, נזילות, השקעה מחדש, פירעון מוקדם ומודל יכולים להישאר. CMO וניירות פרטיים עשויים להוסיף סיכונים.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מאגר מתחיל ב-100 מיליון דולר, משלם 0.4 מיליון קרן מתוכננת ואז 0.6 מיליון מוקדם. מהו SMM?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
קראו את המדריך המעמיקBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
קראו את המדריך המעמיק