

Parité du risque : portefeuilles à contributions au risque égales
Découvrez comment la parité du risque répartit la volatilité d’un portefeuille, calcule les contributions de chaque composante et se distingue de la pondération égale et du ciblage de volatilité.
Dans ce guideLa parité du risque équilibre les contributions au risque du portefeuille
Bref résumé
La parité du risque répartit un budget de risque choisi entre les composantes d’un portefeuille. Dans la variante courante à contribution au risque égale (ERC), chaque composante reçoit la même part de la volatilité estimée du portefeuille : l’objectif n’est donc pas d’investir le même montant dans chaque actif. Le résultat dépend de l’estimation des covariances et de la définition des composantes. La méthode ne prévoit pas les rendements, ne fixe pas à elle seule le risque total et ne garantit pas la diversification si les corrélations changent.
La parité du risque équilibre les contributions au risque du portefeuille
Un portefeuille peut répartir le capital également tout en concentrant l’essentiel de sa volatilité sur un ou deux actifs. Une position de même taille sur un actif volatil peut apporter plus de risque qu’une position sur un actif calme, et les co-mouvements modifient aussi les contributions. La parité du risque remplace la question « quelle part de capital pour chaque ligne ? » par « quelle part du risque choisi chaque composante doit-elle apporter ? ».
Un budget de risque est la part cible \(b_i\) de la composante \(i\), et les budgets totalisent un. ERC est le cas particulier \(b_i=1/N\) pour \(N\) composantes ; des budgets différents peuvent viser des classes d’actifs ou des facteurs. Maillard, Roncalli et Teïletche étudient l’égalité des contributions comme alternative à la répartition égale du capital et à l’allocation de variance minimale (article de 2010).
Dans la formulation standard, le risque désigne la volatilité estimée des rendements du portefeuille. Ce choix est explicite, pas universel : un ERC fondé sur la volatilité n’équivaut pas à égaliser l’expected shortfall, les pertes maximales, le risque de liquidité ou les expositions aux facteurs. Précisez la mesure et les composantes budgétées. La méthode ne supprime pas le risque, n’impose pas des poids égaux et ne dit pas si le rendement attendu rémunère le risque.
La volatilité et les covariances déterminent la part de risque de chaque composante
Soient \(w\) le vecteur des poids et \(\Sigma\) la matrice de covariance des rendements sur un même horizon. Avec une mesure de risque fondée sur la volatilité, l’estimation est :
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
La contribution marginale au risque (MRC) de l’actif \(i\) mesure la variation de volatilité du portefeuille quand son poids augmente légèrement. La contribution de la composante (RC) multiplie cette variation par son poids :
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \qquad \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Pour cette mesure homogène de degré un, la décomposition d’Euler donne \(\sum_i\mathrm{RC}_i=\sigma_p\). La part signée est \(\mathrm{RC}_i/\sigma_p\), et les parts totalisent un. ERC vise \(\mathrm{RC}_i=b_i\sigma_p\), avec \(b_i=1/N\). Une position très diversifiante peut avoir une contribution négative même si son poids long est positif ; une position courte aussi. Cette contribution compense alors le risque des autres composantes et ne doit pas être lue isolément comme un pourcentage ordinaire.
\((\Sigma w)\) reflète la co-variation de chaque actif avec tout le portefeuille pondéré, pas seulement sa variance propre. Deux actifs de volatilité identique peuvent donc contribuer différemment. Le guide du ciblage de volatilité traite la règle distincte qui ajuste l’exposition totale dans le temps.
Un exemple à trois actifs compare capital égal et risque égal
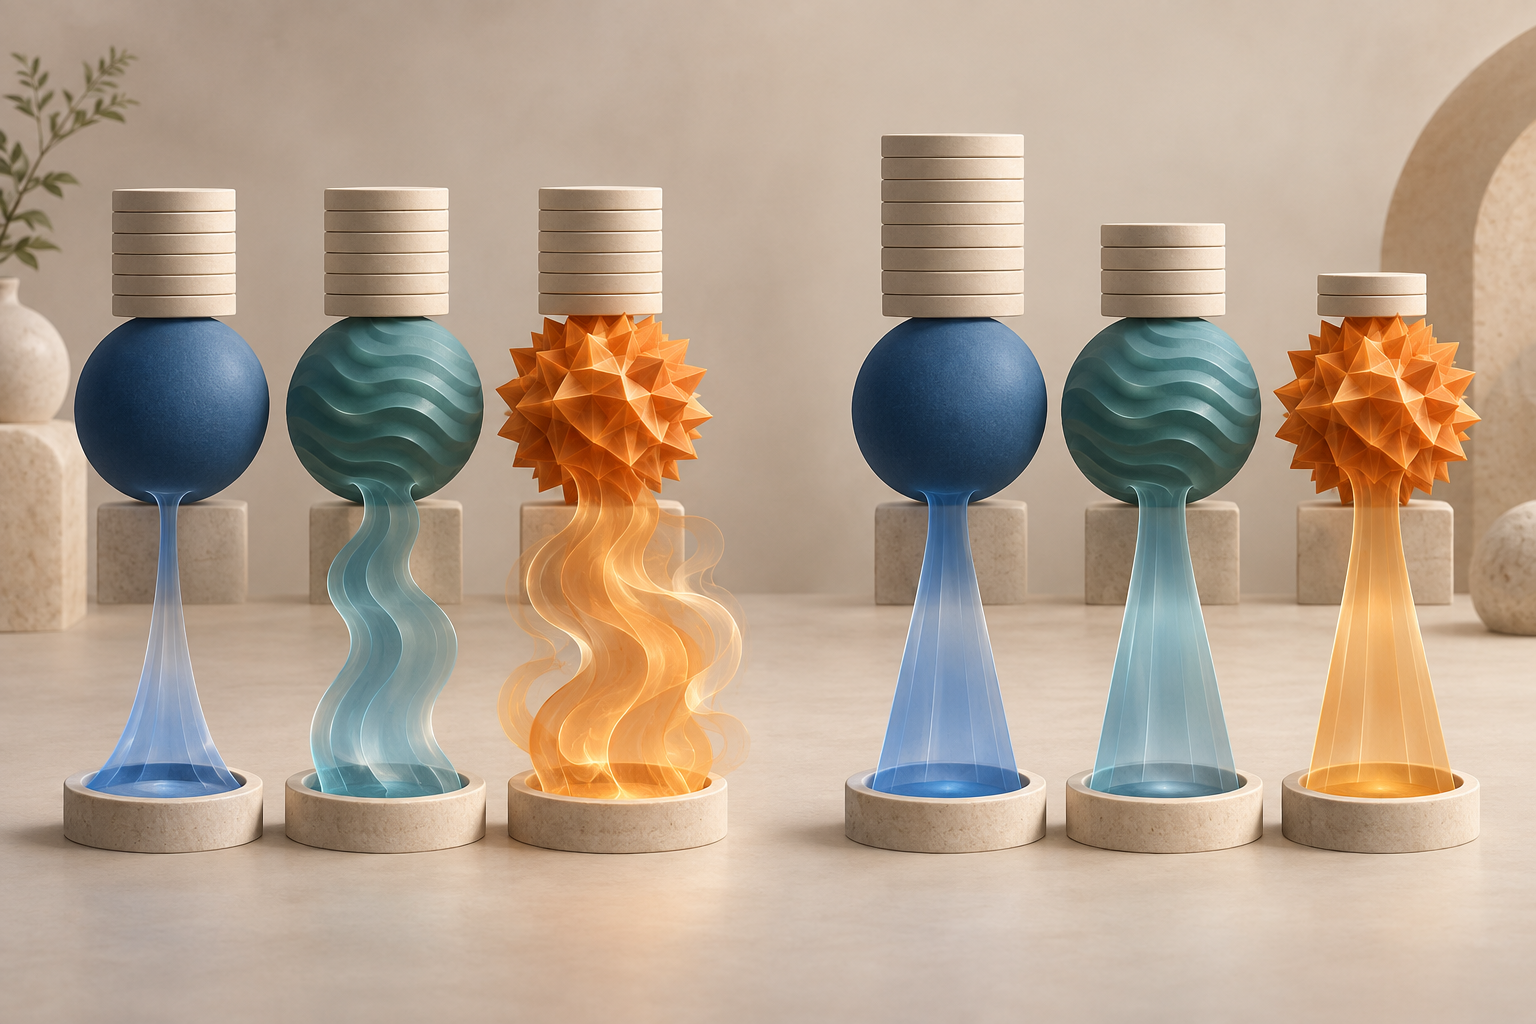
Prenons trois actifs hypothétiques dont les volatilités annualisées sont 10 %, 20 % et 30 %, avec des rendements non corrélés. La matrice de covariance est diagonale ; ces chiffres sont inventés et ne sont pas des estimations de titres réels. Une pondération égale investit un tiers dans chaque actif. La variance vaut \((0.01+0.04+0.09)/9\approx0.01556\), soit une volatilité d’environ 12,47 %. Les contributions au risque sont proportionnelles à \(w_i^2\sigma_i^2\) : \(1/14\approx7,14\%\), \(4/14\approx28,57\%\) et \(9/14\approx64,29\%\). L’actif le plus volatil apporte près des deux tiers du risque estimé.
Pour des actifs non corrélés, égaliser \(w_i\sigma_i\) rend égales les contributions au carré. Les poids inverses à la volatilité normalisés sont :
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
Les poids de capital sont environ 54,55 %, 27,27 % et 18,18 %, mais chaque actif apporte un tiers de la volatilité estimée. Celle-ci est d’environ 9,45 % dans ces conditions. L’actif le moins volatil reçoit le plus de capital sans dominer la contribution au risque.
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
L’inverse de la volatilité n’est pas une solution générale pour toute matrice de covariance. Avec des corrélations, le risque marginal dépend de \((\Sigma w)_i/\sigma_p\) et ERC doit prendre en compte la matrice entière. La règle inverse admet aussi une solution fermée pour deux actifs et certaines structures symétriques, mais pas dans le cas général à plusieurs actifs.
Les corrélations et la définition d’une composante changent le résultat
Deux actifs de même volatilité propre peuvent agir comme une seule source de risque concentrée s’ils sont fortement corrélés ; un troisième actif moins corrélé peut diversifier l’ensemble. La pondération égale traite les deux premiers séparément, tandis que l’ERC tenant compte des covariances mesure leur exposition commune par \((\Sigma w)\). Les poids requis peuvent donc différer de la pondération égale et de l’inverse des volatilités individuelles.
L’unité d’allocation compte aussi. Des budgets égaux pour trois grandes classes d’actifs ne sont pas équivalents à un budget égal pour chaque ETF ou contrat à terme. Si une classe est représentée par dix titres très liés et une autre par un seul instrument, une allocation par titre donne dix fois plus de parts à la première. Une composante peut être un actif, une classe, une poche de portefeuille ou un facteur systématique. Roncalli et Weisang distinguent l’allocation entre actifs de celle entre facteurs communs et résiduels (article sur les facteurs de risque); le guide des modèles factoriels présente les expositions factorielles.
La mesure choisie compte également. La volatilité traite symétriquement les écarts positifs et négatifs, tandis que l’expected shortfall mesure les pertes de queue et dépend d’autres hypothèses de distribution et de scénario. Un portefeuille équilibré selon l’écart-type récent peut rester concentré dans un krach conjoint rarement observé. Précisez la mesure, l’horizon, les composantes et les données. Le guide VaR et expected shortfall explique la différence entre ces mesures de perte.
Estimer les budgets de risque avec la matrice de covariance complète
Pour une mesure \(R(w)\) différentiable et homogène de degré un, la contribution d’une composante est \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Le budget de risque vise \(\mathrm{RC}_i=b_iR(w)\), avec \(b_i>0\) et \(\sum_i b_i=1\). Le choix \(b_i=1/N\) donne ERC ; un mandat peut imposer des budgets inégaux.
L’ERC fondé sur la volatilité résout un système non linéaire à partir des variances et corrélations estimées. L’estimation peut utiliser une fenêtre historique fixe, un estimateur pondéré ou un modèle structuré. Une fenêtre courte réagit vite, mais peut faire varier fortement les poids ; une fenêtre longue est plus stable, mais peut retarder la prise en compte d’une rupture. Avec beaucoup d’actifs et peu d’historique, les corrélations d’échantillon peuvent être bruitées. Régulariser ou réduire la matrice est un choix de modélisation, pas une propriété garantie de la parité du risque.
Les estimations doivent correspondre aux instruments : intervalles de rendement, devises, traitement des opérations sur titres et conventions de prix cohérents. Les contrats à terme doivent être convertis en expositions notionnelles ou de risque comparables. Le risque de change des positions couvertes et non couvertes doit être explicité. Des prix obsolètes ou des calendriers de marché différents peuvent fausser les covariances.
Les contraintes long-only, limites de poids ou de levier, plafonds de liquidité, tailles minimales et disponibilité du financement peuvent empêcher les contributions cibles exactes. Si une contrainte s’applique, présentez les parts obtenues, pas seulement la cible. Seuils de rééquilibrage et frais comptent aussi : ajuster exactement après chaque estimation peut augmenter le turnover sans améliorer fiablement les données de covariance.
La parité du risque diffère de la pondération égale et du ciblage de volatilité
La pondération égale fixe \(w_i=1/N\), mais les parts de risque peuvent être très inégales. ERC ajuste les poids relatifs. La variance minimale minimise \(w^{\top}\Sigma w\) sous contraintes et n’a pas à égaliser les contributions ; elle peut concentrer les poids sur quelques actifs. Le cadre de Markowitz place le rendement attendu et la covariance au cœur du choix de portefeuille (Markowitz, 1952); le budget de risque de base vise un objet différent et n’exige pas de vecteur de rendement attendu.
Le ciblage de volatilité demande quelle exposition totale détenir à un moment donné. Une règle courante multiplie l’allocation de base par \(g_t=\sigma^*/\hat\sigma_{p,t}\), avec cible et volatilité estimée exprimées dans les mêmes unités et le même horizon. Un facteur positif commun modifie le risque total sans changer les parts relatives des composantes. La parité fixe les parts relatives ; le ciblage ajuste l’exposition dans le temps. Les deux peuvent être combinés. Moreira et Muir étudient les portefeuilles à volatilité gérée, puis d’autres travaux évaluent ces stratégies (Cederburg et al.); elles ne sont pas la règle ERC.
Le guide du [critère de Kelly](/fr/learn/kelly-criterion-position-sizing-trading-explained) porte sur le dimensionnement à partir des rendements et risques estimés pour un objectif donné. ERC ne classe pas les actifs selon le rendement attendu. Aucune des méthodes ne supprime l’incertitude d’estimation ni ne recommande un actif particulier.
La parité du risque ne supprime ni le levier ni le risque de modèle
ERC répartit la mesure de risque choisie, mais ne fixe ni le rendement attendu ni la volatilité totale à accepter. Donner plus de capital aux actifs moins volatils peut laisser le portefeuille sous sa cible globale. L’augmenter peut nécessiter levier, produits dérivés ou financement, et introduire risques de marge, de base, de liquidité, de contrepartie et de financement. Le levier n’est pas toujours nécessaire, mais l’exposition globale se décide séparément.
Les parts estimées dépendent de la fenêtre de données et du modèle. Les corrélations peuvent augmenter en période de stress et les estimations de volatilité réagir tardivement. Des parts ex ante égales ne promettent pas des pertes réalisées égales. Suivez les contributions dans le temps, soumettez les hypothèses de covariance à des stress tests et examinez les scénarios rares ou absents de l’échantillon.
La parité du risque n’améliore pas automatiquement le rendement. Sans prévisions de rendement, elle peut surpondérer des actifs dont le risque estimé est faible mais les perspectives peu attrayantes. Asness, Frazzini et Pedersen avancent l’aversion au levier comme explication économique possible et apportent des résultats dans le périmètre de leur étude (article de 2012); ce n’est ni une explication universelle ni une garantie de surperformance future. Comparez une proposition à un indice pertinent avec un protocole hors échantillon défini et des coûts nets réalistes.
Présenter le budget de risque et ses hypothèses
Une description reproductible indique les composantes, la mesure de risque, les budgets cibles, l’estimateur de covariance, la fenêtre de calcul, l’horizon de rendement, le calendrier de rééquilibrage, les conventions de devise et les contraintes. Présentez les poids de capital et les contributions de risque. Si les contraintes empêchent les parts visées, indiquez les valeurs obtenues et les limites actives.
Pour une mise en œuvre de trading, ajoutez levier, marge ou financement, turnover, hypothèses d’exécution et coûts. Séparez risque estimé et risque réalisé : le budget ex ante est un résultat de modèle, les trajectoires ex post sont des observations. Distinguez cible de volatilité globale et budget relatif, et ne déduisez pas un profit attendu de contributions équilibrées.
La parité peut révéler les concentrations de risque estimées et rendre la règle d’allocation transparente. Son utilité dépend des composantes, de la mesure, des covariances et de l’exécution. Elle ne rend pas différents actifs également sûrs, n’élimine pas les pertes, ne trouve pas la meilleure prévision de rendement et ne garantit pas la résilience si les relations changent.
Questions fréquentes
Q1La parité du risque est-elle la même chose que la pondération égale ?
Non. La pondération égale répartit le capital à parts égales. ERC répartit une mesure de risque, et les poids diffèrent souvent lorsque volatilités ou corrélations diffèrent.
Q2Tous les portefeuilles de parité du risque utilisent-ils l’inverse de la volatilité ?
Non. Cela fonctionne pour des actifs non corrélés et certains cas symétriques. Une matrice générale nécessite des poids tenant compte de toutes les covariances deux à deux.
Q3La parité du risque garantit-elle une volatilité cible ?
Non. ERC répartit les contributions relatives. Il faut une règle séparée de mise à l’échelle ou de levier pour viser la volatilité totale, avec ses propres contraintes et coûts.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que vise ERC dans un portefeuille de N composantes ?
Choisissez une réponse pour voir l'explication
Glossaire des options
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Lire le guide approfondiExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Lire le guide approfondiassignation d’optionProcessus qui attribue au vendeur l’obligation d’exécuter le contrat après un avis d’exercice et peut créer une livraison ou un achat d’actions.
Lire le guide approfondi