

Repo et reverse repo : garanties, financement et écarts de taux
Comprenez les deux points de vue sur un repo, calculez le prix de rachat et distinguez garantie générale, titres spécifiques et SOFR.
Dans ce guideUn repo associe un flux d’espèces et un flux de titres
Bref résumé
Un repo est une opération en deux temps : un titre est transféré contre des espèces, puis les parties conviennent d’inverser l’échange à une date ultérieure et à un prix fixé. La partie qui vend le titre pour obtenir des espèces appelle généralement son opération un repo ; celle qui fournit les espèces et reçoit le titre peut appeler cette même opération un reverse repo. Une obligation précise peut aussi avoir une valeur propre comme garantie, de sorte que son taux repo peut différer du taux sur garantie générale.
Un repo associe un flux d’espèces et un flux de titres
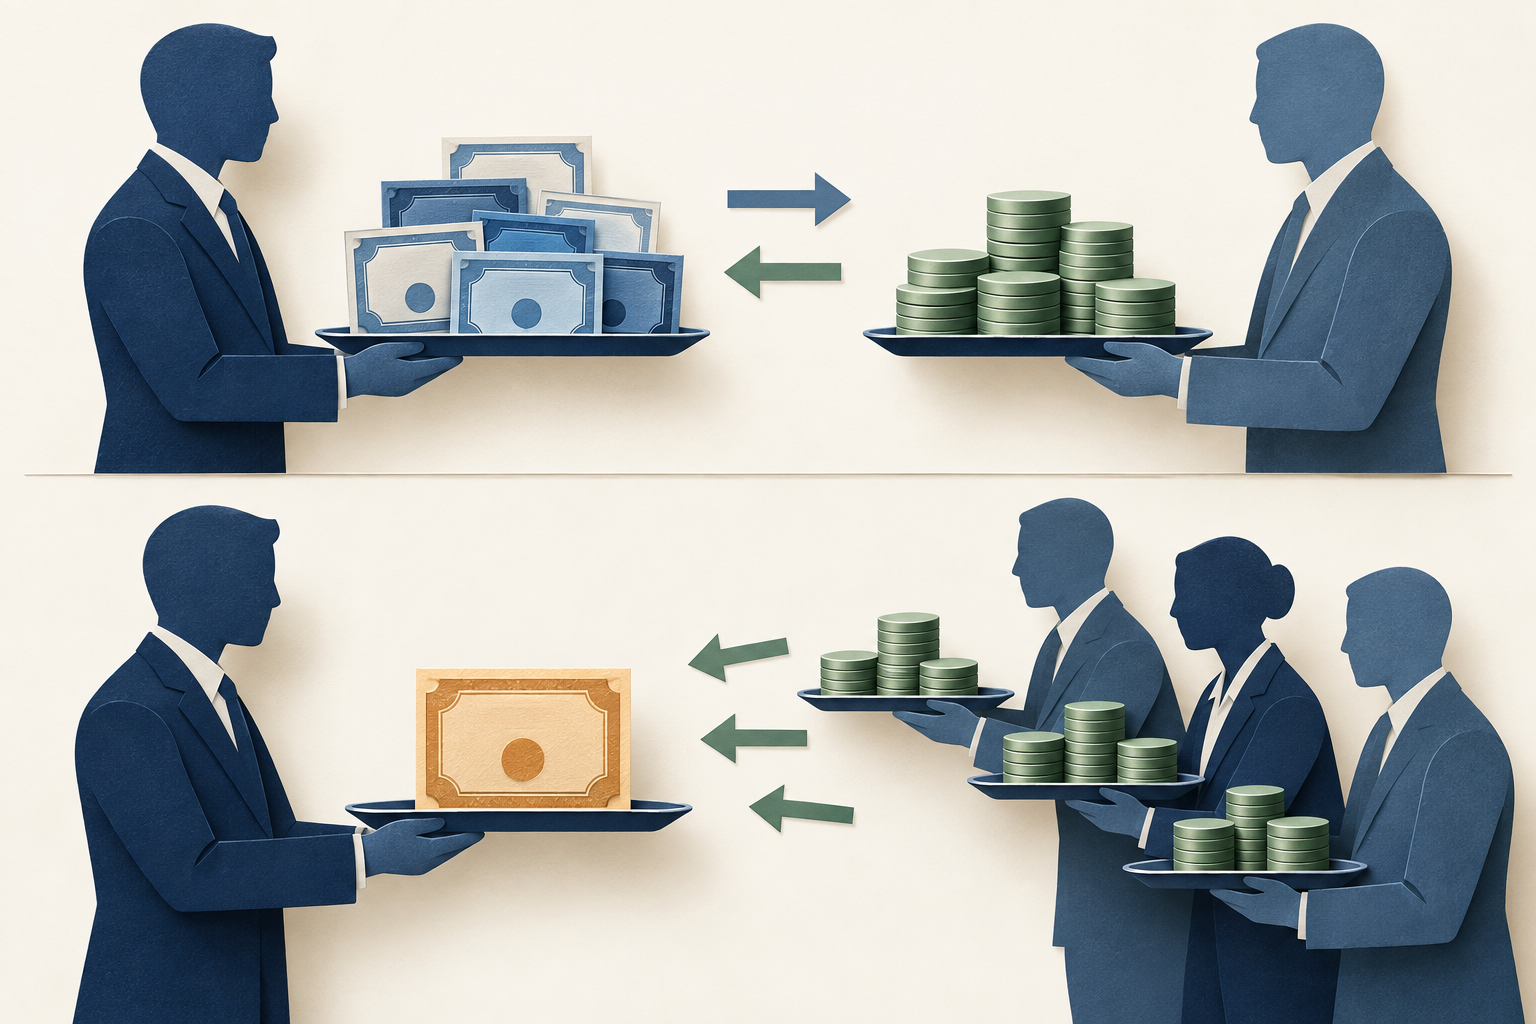
Dans une pension livrée, une partie transfère des titres contre des espèces, puis s’engage à les racheter ultérieurement pour un montant convenu. L’autre partie apporte les espèces et reçoit les titres pendant la durée de l’opération. Les deux échanges relèvent du même accord : montant initial, titre ou panier de garanties, échéance, prix de rachat et modalités de règlement déterminent ensemble la transaction.
La partie qui obtient des espèces peut financer un portefeuille obligataire, couvrir un besoin de trésorerie à court terme ou soutenir une autre position. Celle qui fournit les espèces peut chercher un placement à court terme garanti. Un autre intervenant peut accorder plus d’importance à l’obtention d’une obligation précise qu’au rendement maximal de ses espèces. Les marchés repo font donc circuler à la fois les espèces et les titres dans le système financier. La BRI décrit le rôle du repo dans ces flux ; la BCE explique comment la liquidité repo peut également soutenir la liquidité des marchés obligataires et l’activité sur les marchés de swaps.
Sur le plan économique, un repo ressemble à un emprunt à court terme garanti par des titres, mais toutes les opérations repo ne constituent pas pour autant le même type de prêt sur le plan juridique. Le régime légal, les droits de réutilisation ou de substitution des garanties, la clôture en cas de défaut et les protections de règlement dépendent du contrat et du droit applicable. Il est plus exact de décrire les flux de trésorerie et les clauses contractuelles que de supposer une forme juridique universelle. Voir l’étude de la BRI sur le fonctionnement des marchés repo et l’analyse de la BCE sur le repo et la liquidité obligataire.
Repo et reverse repo dépendent du point de vue de chaque partie
Dans l’usage courant des marchés, la partie qui vend un titre pour obtenir des espèces et s’engage à le racheter qualifie son côté de repo. La contrepartie qui paie les espèces et reçoit le titre peut appeler la même transaction un reverse repo. Les termes semblent contradictoires parce qu’ils décrivent les mêmes transferts d’espèces et de titres depuis des côtés opposés.
Une banque centrale peut nommer ses opérations de son propre point de vue. La Banque fédérale de réserve de New York explique que son opération repo consiste pour son Desk à acheter des titres à une contrepartie, avec un accord de revente ultérieure. Dans une opération reverse repo, le Desk vend des titres à une contrepartie et convient de les racheter ensuite. La contrepartie se trouve de l’autre côté de chaque transfert. Dire que « les taux repo ont monté » ne suffit donc pas sans préciser le marché, la garantie, l’échéance et la convention de taux.
Pour comparer deux descriptions, notez qui paie les espèces en premier et qui transfère les titres en premier. Déterminez ensuite qui restitue les espèces et qui rend les titres à l’échéance. Cette vérification du sens des flux évite de confondre l’étiquette repo avec un autre titre, un autre taux de référence ou une vente ferme d’obligations sans second échange. La présentation des opérations repo et reverse repo de la Fed de New York décrit sa convention de dénomination.
Calculer le montant de rachat convenu
La partie qui reçoit les espèces en rembourse généralement davantage qu’elle n’en a reçu au départ. Dans une transaction simplifiée sans coupon versé pendant la période, les intérêts en espèces peuvent s’écrire ainsi :
Intérêts en espèces = principal en espèces × taux repo annuel × jours courus ÷ dénominateur de décompte des jours
Prenons une opération purement hypothétique dans laquelle une partie reçoit 100 000 000 USD pour un jour de calcul, à un taux repo annuel simple hypothétique de 3,60 %, avec la convention ACT/360. Les intérêts sont de 100 000 000 × 0,036 × 1 ÷ 360 = 10 000 USD. Le montant de rachat hypothétique est donc de 100 010 000 USD : les 100 000 000 USD initiaux auxquels s’ajoutent 10 000 USD d’intérêts repo.
Il s’agit d’un exemple de calcul hypothétique, pas d’un taux de marché actuel ni d’une cotation sur un titre particulier. Il suppose un jour de calcul, un taux simple constant, aucun coupon ni paiement compensatoire pendant la période et aucuns frais ou autres ajustements. Les contrats réels précisent les dates de valeur et d’échéance, la convention de décompte et le traitement des flux de trésorerie. Une période du vendredi au lundi peut couvrir plus d’un jour civil selon la convention contractuelle ; « overnight » décrit une échéance de marché et ne permet pas d’ignorer les dates.
Dans cet exemple simplifié, les 10 000 USD correspondent au coût de financement du flux d’espèces. Ils ne représentent pas à eux seuls le rendement net du fournisseur d’espèces après coûts opérationnels, coûts de bilan, risque lié aux garanties et autres conditions. Ils n’indiquent pas non plus le gain ou la perte de l’ensemble de la position obligataire du vendeur. Le calcul répond à une question plus restreinte : quel montant en espèces faut-il verser au rachat dans les conditions énoncées ?
Une décote est une marge, pas une garantie
Le prêteur d’espèces peut recevoir des garanties dont la valeur de marché dépasse le montant prêté. Dans un autre exemple hypothétique, une partie remet des titres valorisés à 102 000 000 USD pour recevoir 100 000 000 USD. L’écart de 2 000 000 USD forme une marge contre les variations de prix et les coûts de liquidation, sous réserve des règles contractuelles d’évaluation et d’appel de marge.
Le pourcentage appelé décote dépend du dénominateur. Si l’écart est divisé par la valeur des garanties, (102 000 000 − 100 000 000) ÷ 102 000 000 donne environ 1,96 %. Si l’excédent de valeur des garanties par rapport aux espèces est exprimé en proportion des espèces, le résultat est 2,00 %. Ces deux chiffres décrivent la même marge et non deux montants distincts. Vérifiez la définition du contrat ou du jeu de données avant de comparer des décotes.
La marge peut être épuisée si la valeur des garanties baisse, si le titre devient difficile à vendre ou si une contrepartie fait défaut avant que l’exposition soit couverte. Les appels de marge peuvent exiger des espèces ou des garanties supplémentaires, mais leurs délais, seuils, actifs admissibles et procédures de contestation dépendent du contrat. Un repo conserve des risques de contrepartie, de marché, de liquidité, opérationnels, juridiques et de règlement. L’analyse de la BRI de 2025 montre que les décotes varient selon le motif de l’opération, l’échéance et les caractéristiques des garanties ; elle porte sur les transactions étudiées et ne constitue pas un barème universel. Voir l’étude de la BRI sur les décotes repo.
La garantie générale diffère d’une obligation précise
Dans une opération sur garantie générale, ou GC, le fournisseur d’espèces accepte tout titre appartenant à un panier admissible défini. Le contenu exact du panier et les droits de substitution dépendent du marché et du contrat. Le besoin principal porte sur un financement contre une garantie acceptable, et non sur l’obtention d’une émission nommée.
Dans une opération sur garantie spécifique, le titre est désigné lors de la conclusion, souvent par son identifiant d’émission. Le fournisseur d’espèces peut avoir besoin de cette obligation pour effectuer une livraison, faire du marché ou satisfaire une autre obligation sur titres. « Garantie spécifique » et « special » ne sont pas synonymes. Une opération sur un titre précis est special lorsque son taux repo est nettement inférieur au taux GC comparable, car le fournisseur d’espèces accepte un rendement plus faible pour obtenir ce titre.
Les statistiques de la BCE sur le marché monétaire en euros distinguent les garanties générales des opérations portant sur des titres identifiés et décrivent le specialness comme un repo sur un titre précis à un taux inférieur au taux GC. Les catégories et la couverture varient selon les jeux de données. La Fed de New York indique aussi que le calcul de SOFR comprend une partie filtrée des opérations DVP compensées centralement, qui peut inclure des opérations sur garantie spéciale. Il ne faut donc pas présenter SOFR comme un taux exclusivement GC. Voir l’étude BCE 2022 sur le marché monétaire en euros et la présentation de SOFR par la Fed de New York.
La demande d’espèces et celle de titres peuvent écarter les taux
Le taux repo GC se lit souvent comme le prix d’un financement à court terme contre un panier d’obligations admissibles. Le taux d’une obligation précise peut être différent parce qu’une partie veut ce titre en particulier. Si une émission rare est très recherchée par le fournisseur d’espèces, celui-ci peut accepter un rendement inférieur sur ses espèces pour l’obtenir. Le taux repo de cette émission peut alors être inférieur au taux GC malgré une devise et une échéance similaires.
Ce taux plus bas ne prouve pas, à lui seul, que la partie qui lève des espèces présente un risque de crédit plus élevé. Il peut refléter la valeur accordée par le fournisseur à l’accès à l’obligation. À l’inverse, un taux GC plus élevé peut traduire une demande d’espèces plus forte, une offre réduite d’espèces disponibles au prêt, des contraintes de bilan des intermédiaires, l’échéance ou d’autres conditions. Les conditions de financement et la disponibilité des garanties comptent toutes deux ; un taux isolé ne révèle pas le facteur dominant.
Les analyses de la BCE sur le marché repo en euros ont documenté des périodes où des obligations souveraines rares s’échangeaient à des taux repo inférieurs à ceux des garanties générales. Son rapport de 2022 décrit l’offre et la demande de titres comme des facteurs importants dans l’échantillon étudié. Ces constats concernent les périodes observées et ne décrivent ni l’écart actuel ni toutes les juridictions. La BRI souligne également que les marchés repo diffèrent selon les pays et peuvent être influencés par leur structure et les contraintes de bilan. Voir l’étude BCE portant sur des périodes définies et le rapport du Comité sur le système financier mondial de la BRI.
SOFR et les facilités de la Réserve fédérale sont des exemples américains
SOFR est un taux de référence en dollars américains administré par la Banque fédérale de réserve de New York. Celle-ci le décrit comme une mesure large du coût d’un emprunt overnight garanti par des bons du Trésor américain. Il est calculé à partir des transactions de segments définis du marché repo du Trésor américain, et non d’une seule opération négociée ni de tous les marchés repo mondiaux. La méthodologie publiée précise une médiane pondérée par les volumes, les segments inclus et le traitement de certaines opérations particulières.
Un taux repo bilatéral peut différer de SOFR en fonction des garanties, de la contrepartie, de l’échéance, de la compensation, de l’heure de transaction et du motif de financement ou d’obtention du titre. SOFR permet de décrire globalement le financement overnight américain, mais ce n’est ni une cotation repo universelle, ni un taux directeur, ni nécessairement le taux auquel un emprunteur donné peut traiter. La Fed de New York peut modifier sa méthodologie de référence ; consultez la page SOFR à jour et les informations méthodologiques avant d’utiliser un fixing ou une série historique précis.
Les facilités repo de la Réserve fédérale sont un autre exemple propre aux États-Unis et sont nommées du point de vue du Desk. La Fed de New York explique que les achats de titres du Desk dans le cadre d’opérations repo augmentent temporairement les soldes de réserves, tandis que les ventes dans le cadre d’opérations reverse repo les réduisent temporairement. Standing Repo vise à limiter la pression à la hausse sur les taux du marché monétaire ; Overnight Reverse Repo vise à limiter la pression à la baisse. Les paramètres, les contreparties et garanties admissibles, les taux des opérations et leurs modalités peuvent évoluer. Consultez les informations actuelles de la Fed de New York plutôt que de traiter un ancien paramètre comme toujours en vigueur. Ces facilités ne définissent ni le nom ni le prix de chaque marché repo privé.
Pour lire une cotation repo, commencez par définir l’opération
Avant d’interpréter un taux repo, identifiez la devise, le montant des espèces, le titre ou panier de garanties, l’échéance, les dates de valeur, la convention de décompte des jours et la partie qui communique le taux. Vérifiez s’il s’agit d’un GC ou d’une émission précise, si l’opération est compensée centralement ou bilatérale, et comment les garanties sont valorisées, substituées et ajustées. Sans ces précisions, deux taux portant le même nom peuvent répondre à des questions différentes.
Distinguez ensuite le taux d’une transaction d’un taux de référence et du taux d’une facilité de banque centrale. Le fixing quotidien SOFR est une observation agrégée établie selon une méthode définie. Une cotation repo portant sur un CUSIP précis est une transaction négociée qui reflète les conditions sur les espèces et les garanties. Le taux d’une opération de la Réserve fédérale est une modalité de mise en œuvre pour une opération américaine admissible. Ces mesures sont liées, mais ne sont pas interchangeables.
Enfin, décrivez le constat avant d’en attribuer la cause. « Le taux repo de cette émission était inférieur au taux GC du même jour » est une comparaison. « L’emprunteur était en difficulté » est une conclusion que le taux seul ne démontre pas. Gardez visibles le sens des flux de trésorerie, l’identité de la garantie, l’échéance, le marché et la date d’observation.
Pour aller plus loin
- Taux repo implicite des contrats à terme sur Treasuries : ce calcul hypothétique compare l’achat d’une obligation au comptant admissible au produit de sa livraison dans un contrat donné ; ce n’est pas une cotation réelle de financement repo.
- Options de livraison des contrats à terme sur Treasuries : découvrez les choix contractuels de titre admissible et de calendrier dont dispose le vendeur à découvert.
Questions fréquentes
Q1Un repo est-il juridiquement un simple prêt ?
Pas nécessairement. Un repo est souvent documenté comme une vente de titres assortie d’un rachat convenu et ressemble économiquement à un emprunt garanti. Son traitement légal et les droits correspondants dépendent du contrat et de la juridiction.
Q2Un taux special repo plus bas signifie-t-il que l’emprunteur est plus risqué ?
Pas à lui seul. Le fournisseur d’espèces peut accepter un rendement inférieur parce qu’il souhaite obtenir un titre particulier. Les autres conditions et le risque de contrepartie doivent être examinés séparément.
Q3SOFR correspond-il au taux auquel je peux réellement conclure un repo ?
Non. SOFR est un taux de référence large pour le financement overnight américain garanti par des Treasuries, calculé à partir de segments de transactions définis. Une opération particulière peut varier selon la garantie, la contrepartie, l’échéance, l’heure et d’autres conditions.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Dans un repo ACT/360 simplifié d’un jour, quel intérêt porte un principal de 100 000 000 USD à un taux annuel hypothétique de 3,60 % ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondioption de venteContrat qui donne à son détenteur le droit, et non l’obligation, de vendre le sous-jacent au prix d’exercice avant ou à l’échéance selon ses modalités.
Lire le guide approfondi