

Estimateur de covariance de Hayashi-Yoshida : prix asynchrones
Découvrez comment l’estimateur de Hayashi-Yoshida utilise des intervalles de rendement qui se chevauchent pour estimer la covariation intégrée lorsque les prix des actifs sont observés à des instants différents, ainsi que les limites de la méthode.
Dans ce guidePourquoi la covariance des prix devient difficile à estimer quand les rythmes de négociation diffèrent
Bref résumé
L’estimateur de Hayashi-Yoshida (HY) mesure la covariation intégrée de deux séries de prix observées à des instants différents. Il multiplie les accroissements de rendement lorsque leurs intervalles temporels se chevauchent ; il n’est donc pas nécessaire d’interpoler d’abord le prix d’un actif aux horodatages de l’autre. Dans sa forme classique, HY traite l’échantillonnage asynchrone sous un modèle de diffusion ; il ne supprime pas le bruit de microstructure des marchés et ne transforme pas une estimation de covariance en prévision.
Pourquoi la covariance des prix devient difficile à estimer quand les rythmes de négociation diffèrent
Deux actifs peuvent être négociés pendant les mêmes heures de marché sans que leurs transactions ou mises à jour de cotation aient lieu aux mêmes instants. Une action liquide peut enregistrer de nombreux prix tandis qu’une action moins active n’a pas de nouvelle transaction ou cotation pendant un certain temps. Leurs variations de prix observées se trouvent alors sur des grilles temporelles différentes. La cible statistique peut être leur covariation au même instant, mais une paire de rendements observés ne couvre pas nécessairement la même période.
Une autre méthode consiste à placer les deux séries sur une grille régulière en reportant le dernier prix observé. On obtient ainsi des colonnes de rendements alignées, mais répéter un prix reporté inchangé ne constitue pas une nouvelle observation indépendante du prix latent. Les rendements nuls qui en résultent, puis les mouvements de rattrapage retardés, peuvent fausser la comouvance mesurée. Epps a montré que la corrélation observée des rendements boursiers peut diminuer quand l’intervalle de mesure raccourcit ; l’observation asynchrone en est un mécanisme important, parmi d’autres effets des données de marché. Ce profil à courte échéance est souvent appelé effet Epps (Epps, 1979).
Hayashi et Yoshida ont proposé un estimateur qui utilise les accroissements asynchrones d’origine au lieu de fixer d’abord une règle d’interpolation. Leur étude initiale établit la convergence pour des prix de diffusion sous des conditions d’échantillonnage haute fréquence (Hayashi & Yoshida, 2005) ; un article ultérieur établit la normalité asymptotique pour un schéma général d’échantillonnage asynchrone (Hayashi & Yoshida, 2008). Le principe est facile à énoncer, mais facile à mal appliquer : on associe les accroissements selon le chevauchement de leurs intervalles, et non simplement parce que leurs horodatages sont proches.
Définissez la cible de covariance avant de la calculer
Soient \(X_t\) et \(Y_t\) les logarithmes des prix efficients latents de deux actifs sur un horizon commun \([0,T]\). Dans un modèle simple de diffusion continue, écrivons
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
avec une corrélation brownienne instantanée \(d[W^X,W^Y]_t=\rho_t\,dt\). La cible est la covariation intégrée
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
C’est une quantité de trajectoire qui s’accumule sur la fenêtre observée. Ce n’est ni la covariance de deux niveaux de prix fixes, ni automatiquement une corrélation. Son unité est le produit des unités de rendement : si les rendements logarithmiques sont exprimés en points de pourcentage, l’estimation est en points de pourcentage au carré. Le guide de calcul de la volatilité réalisée présente la mesure univariée fondée sur la somme des rendements au carré ; le guide de la variation quadratique en finance explique la quantité de trajectoire que prolonge la covariance réalisée multivariée.
La cible peut être positive ou négative. Une covariation intégrée positive signifie que les produits croisés des variations de prix sur la même période ont eu tendance à partager le même signe ; une valeur négative indique que les produits de signes opposés ont dominé. À elle seule, aucune des deux valeurs n’explique pourquoi les actifs ont évolué ensemble, si l’un a causé le mouvement de l’autre ou si une règle de portefeuille aurait été rentable.
Pourquoi la synchronisation au dernier prix peut biaiser l’estimation
Pour calculer une covariance réalisée ordinaire, un analyste peut retenir des instants réguliers et utiliser le dernier prix disponible de chaque actif. Cette solution est pratique, mais le résultat peut dépendre de la largeur de la grille et de la convention d’interpolation. Lorsqu’un prix est ancien, plusieurs points de la grille répètent la même cotation. Une mise à jour ultérieure peut alors apparaître comme un rendement couvrant une période plus longue que celui de l’autre actif auquel il est associé.
La covariation contemporaine peut ainsi se déplacer vers des termes apparents d’avance ou de retard, ou être atténuée vers zéro à mesure que la grille devient plus fine. Le résultat empirique d’Epps décrit la variation de la comouvance observée lorsque l’intervalle de mesure raccourcit ; des travaux ultérieurs établissent un biais de la covariance au dernier prix précédent lorsque l’échantillonnage est asynchrone et que les prix observés contiennent du bruit. Une baisse de la corrélation observée à haute fréquence est donc un profil à examiner, et non la preuve que le décalage temporel en est l’unique cause.
HY évite un choix de synchronisation particulier en conservant l’intervalle propre à chaque rendement observé. Cela ne rend pas la qualité des horodatages secondaire : les deux séries ont toujours besoin d’une horloge commune, de limites de séance exactes et d’une règle claire pour le début et la fin de l’horizon. HY ne corrige pas non plus des prix de transaction bruités, de mauvaises cotations ou le mélange de séances différentes.
Multipliez les rendements lorsque leurs intervalles d’observation se chevauchent
Supposons que l’actif \(X\) soit observé aux instants \(0=t_0<t_1<\cdots<t_n=T\) et l’actif \(Y\) aux instants \(0=s_0<s_1<\cdots<s_m=T\). Les accroissements observés de rendement logarithmique sont
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Associons chaque rendement à son intervalle : \(I_i=(t_{i-1},t_i]\) et \(J_j=(s_{j-1},s_j]\). L’estimateur HY est
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
L’indicatrice inclut le produit croisé lorsque les deux intervalles se chevauchent pendant une durée positive. Le seul partage d’une extrémité ne compte pas comme un chevauchement de durée positive. Un accroissement peut chevaucher plusieurs accroissements de l’autre actif, et chacun de ces produits est inclus une seule fois. La méthode ne reporte pas les prix et ne découpe pas un rendement en sous-rendements inventés.
Dans le modèle classique de diffusion continue, avec des intervalles d’observation assez courts et des conditions d’échantillonnage adéquates, la somme converge vers la covariation intégrée lorsque la longueur maximale des intervalles diminue. Le résultat initial concerne l’observation asynchrone et suppose que les prix observés ne sont pas affectés par le bruit de microstructure courant dans les données brutes de transactions.
<!-- learn:illustration -->
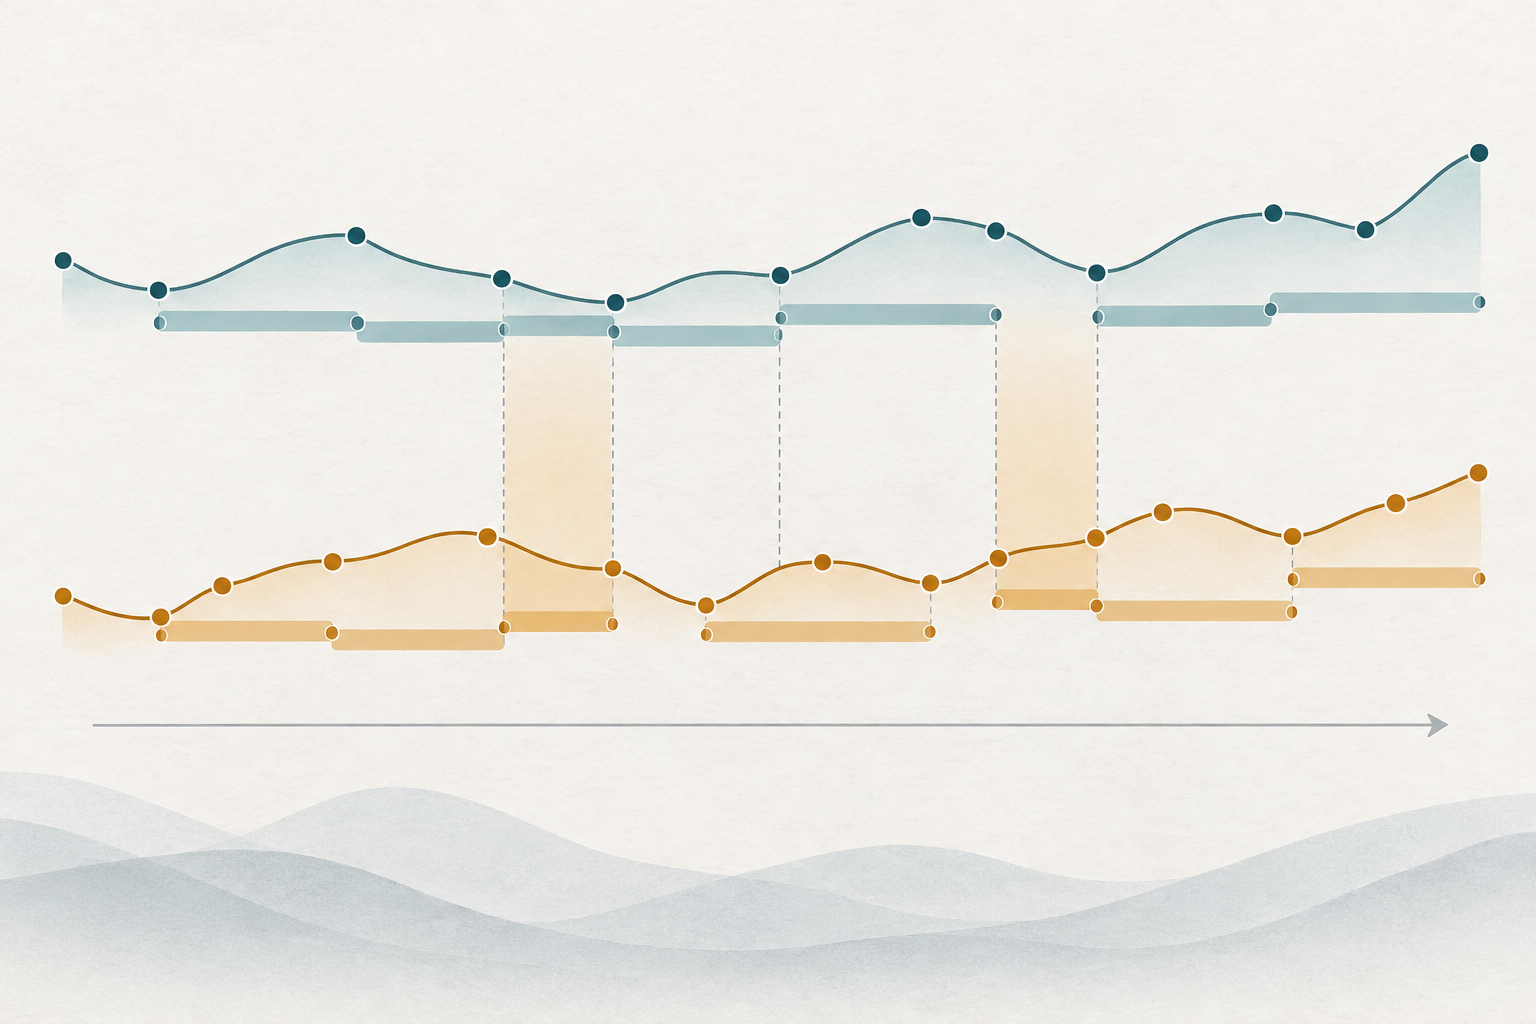
Reproduisez un petit calcul hypothétique de chevauchement
Supposons que deux actifs soient observés sur la même séance de cinq unités de temps. Le tableau présente des rendements logarithmiques hypothétiques en points de pourcentage et les intervalles couverts. Les horaires d’observation sont décalés ; les extrémités ne coïncident donc pas toutes.
| Intervalle de X | Rendement | Intervalle de Y | Rendement | Produit de chevauchement |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Par exemple, le premier intervalle de \(X\) chevauche le premier intervalle de \(Y\) de 0 à 1.0, puis le deuxième de 1.0 à 1.8 ; les deux produits croisés sont donc inclus. Le rendement suivant de \(X\) chevauche le deuxième rendement de \(Y\) de 1.8 à 2.4 et le troisième de 2.4 à 3.2. Les deux derniers chevauchements de \(X\) contribuent \(0.02-0.01\ \mathrm{pp}^2\). La somme des six produits retenus est
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Un point de pourcentage vaut \(0.01\) en unités de rendement décimal, donc \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) en unités de rendement logarithmique décimal au carré. Ces valeurs sont inventées pour rendre le calcul reproductible ; elles ne sont ni des prix ni des observations de marché. Le résultat est une estimation de covariance cumulée pour cette fenêtre, et non un rendement en pourcentage, une corrélation ou une observation de marché.
Interprétez le signe et l’échelle sans transformer la covariance en signal de trading
La somme positive de l’exemple signifie que les produits positif-positif et négatif-négatif des intervalles chevauchants ont dépassé les produits négatifs. Elle ne signifie pas qu’un actif a gagné 0,39 % ni que 39 % de leurs mouvements étaient communs. La covariance dépend des unités de rendement, de la durée et de l’activité de la fenêtre ; une valeur plus élevée peut refléter une autre unité ou un autre horizon plutôt qu’une dépendance normalisée plus forte.
La corrélation est sans unité et nécessite de mettre la covariance à l’échelle à l’aide d’estimations de volatilité. Un ratio simple construit avec des variances estimées séparément ou sur des échantillonnages distincts n’est pas automatiquement une estimation valide de corrélation. En échantillon fini, ce ratio peut même sortir de \([-1,1]\). La covariation intégrée ne distingue pas non plus, à elle seule, nouvelles communes, ajustement retardé des prix, exposition commune ou autres mécanismes.
Pour une application de portefeuille, indiquez les pondérations des actifs, l’horizon, les unités de rendement et la convention de covariance. Ne considérez pas une estimation HY positive comme un signal d’achat ni une estimation négative comme une instruction de couverture. Le guide de corrélation des paires de devises explique pourquoi corrélation et exposition commune doivent être interprétées avec soin. Une mesure historique réalisée résume la fenêtre de données choisie ; elle ne prévoit pas le prochain rendement et ne garantit pas qu’une couverture compensera les pertes à venir.
Connaissez les hypothèses d’échantillonnage et de prix du HY classique
L’estimateur classique a été conçu pour des prix de type diffusion observés à des instants discrets et asynchrones. Une approximation pratique exige assez d’observations pour que le plus grand intervalle vide de chaque série soit court par rapport à la fenêtre d’analyse. De longues périodes sans transaction laissent de larges rendements couvrant de nombreux mouvements possibles ; la formule reste calculable, mais l’approximation de haute fréquence peut être faible.
Les prix de transaction observés peuvent contenir un rebond bid-ask, une granularité des prix, des cotations obsolètes, de la latence et d’autres effets de mesure. La règle de chevauchement HY traite le décalage temporel, mais ne supprime pas ces erreurs de prix. Griffin et Oomen étudient la covariance réalisée, les corrections d’avance-retard et HY sous échantillonnage asynchrone avec bruit de microstructure iid ; ils montrent que la performance relative en échantillon fini dépend des conditions de bruit et de corrélation (Griffin & Oomen, 2011). Il faut donc éviter de présenter le HY simple comme généralement robuste au bruit.
Le modèle exige aussi un horizon commun défendable. Si un marché ferme avant l’autre, une même fenêtre calendaire peut ne pas représenter la même période d’activité. La conversion des fuseaux horaires, les changements d’heure saisonniers, les opérations d’enchères, les opérations sur titres, les intervalles manquants et le filtrage des valeurs aberrantes peuvent modifier l’ensemble des chevauchements. Documentez ces choix au lieu de traiter les horodatages comme de simples détails administratifs.
Choisissez l’inférence et le traitement du bruit séparément de l’estimation ponctuelle
Une estimation ponctuelle n’est pas un intervalle de confiance. Hayashi et Yoshida ont ensuite établi la normalité asymptotique sous un schéma général d’échantillonnage asynchrone. Mais une erreur-type exploitable nécessite un estimateur de variance réalisable et des hypothèses adaptées au plan d’échantillonnage. Des observations rares ou très irrégulières peuvent produire une forte incertitude, même si la somme des chevauchements paraît stable.
Pour des prix haute fréquence bruités, utilisez une méthode conçue pour traiter à la fois le bruit et l’asynchronisme, ou justifiez une règle d’échantillonnage et de prétraitement qui limite le bruit. Christensen, Kinnebrock et Podolskij développent des estimateurs de covariance par pré-moyennage pour des modèles de diffusion bruités avec données asynchrones, dont un estimateur de type HY pré-moyenné applicable sans aligner d’abord les prix bruts (Christensen et al., 2010). Les noyaux réalisés multivariés de Barndorff-Nielsen et ses coauteurs ciblent la covariation en présence de bruit et de transactions asynchrones, et sont construits pour produire des estimations de covariance positives semi-définies (Barndorff-Nielsen et al., 2011). Le guide de l’estimateur realized kernel présente cette autre méthode plus en détail.
Cette propriété matricielle compte lorsqu’un optimiseur de portefeuille ou un système de risque a besoin d’une matrice de covariance cohérente. Des estimations HY par paires calculées sur des ensembles de chevauchement différents ne garantissent pas que la matrice assemblée soit positive semi-définie. Ne la « corrigez » pas silencieusement en modifiant ses valeurs propres : signalez toute projection, contraction ou tout estimateur alternatif comme une étape de modélisation distincte. Les méthodes robustes au bruit ont aussi leurs paramètres de réglage et leurs hypothèses ; elles ne réparent pas automatiquement chaque défaut des données de marché.
Présentez une estimation reproductible avec ses limites
Un rapport utile précise les deux séries de prix et indique s’il s’agit de transactions, de cotations ou de milieux de fourchette ; l’horloge et la séance communes ; le début et la fin de \([0,T]\) ; la transformation des rendements ; la convention de chevauchement ; un résumé des trous d’échantillonnage ; et l’estimateur utilisé. Affichez les unités de covariance et la fenêtre. Décrivez le traitement des observations obsolètes, des valeurs aberrantes, des sauts, des enchères, des fermetures de marché et du bruit de microstructure. Si les données sont asynchrones, indiquez si les intervalles d’origine ont été utilisés ou si les prix ont d’abord été synchronisés.
N’annualisez pas la covariation intégrée par habitude. Si vous convertissez l’estimation d’une fenêtre en taux ou en chiffre annualisé, indiquez l’hypothèse d’échelle temporelle et la façon dont les périodes nocturnes et les fermetures de marché sont traitées. Pour estimer une corrélation, précisez les estimateurs de variance au dénominateur et vérifiez les contraintes de la matrice obtenue. Ces choix de présentation influencent l’interprétation autant que la formule de chevauchement.
L’intérêt de l’estimateur de Hayashi-Yoshida est de fournir une méthode directe et reproductible pour accumuler les produits croisés d’intervalles asynchrones sans inventer de prix synchronisés. Sa garantie classique est conditionnelle à un cadre de diffusion adapté, sans bruit, et à un échantillonnage suffisamment dense. Il n’établit pas la causalité, ne résout pas le bruit de microstructure et ne garantit ni couverture fiable ni règle de trading.
Questions fréquentes
Q1L’estimateur HY exige-t-il que les deux actifs soient négociés au même instant ?
Non. Il est justement conçu pour traiter le décalage temporel. Il multiplie les rendements lorsque leurs intervalles se chevauchent, même si leurs instants d’observation diffèrent.
Q2HY fonctionne-t-il directement sur des prix de transaction bruités ?
L’estimateur classique traite l’échantillonnage asynchrone sous un modèle de diffusion, pas tout bruit de microstructure arbitraire. Le rebond bid-ask, les prix discrets, les cotations obsolètes et les effets similaires peuvent nécessiter une méthode robuste au bruit distincte ou une procédure d’échantillonnage soigneusement justifiée.
Q3L’estimation HY est-elle une corrélation ?
Non. Elle estime la covariation intégrée, dont l’unité est le produit des unités de rendement. Une corrélation nécessite une mise à l’échelle par la volatilité, et des estimations en échantillon fini issues d’entrées asynchrones peuvent ne pas respecter toutes les contraintes d’une matrice de corrélation.
Q4Puis-je utiliser une estimation HY positive comme signal de trading ?
Pas à elle seule. Elle résume les produits croisés d’une fenêtre historique ; elle ne prouve pas la causalité, ne prévoit pas la comouvance future et ne tient pas compte des coûts d’exécution ni de l’évolution du risque.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelles paires de rendements entrent dans la somme classique de Hayashi-Yoshida ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Lire le guide approfondiQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Lire le guide approfondi