

Régression de Fama–MacBeth : les primes de risque en deux étapes
Suivez la procédure Fama–MacBeth, des bêtas estimés en séries temporelles aux prix du risque transversaux à chaque date, puis distinguez erreur-type, correction de Shanken et inférence HAC.
Dans ce guideEstimer le prix des expositions, pas un bêta de série temporelle
Bref résumé
La procédure de Fama–MacBeth estime l’exposition de chaque actif aux facteurs à partir de sa série temporelle, régresse à chaque date les rendements des actifs sur ces expositions estimées en coupe transversale, puis calcule la moyenne temporelle des pentes de prix du risque. La série temporelle de ces pentes fournit le calcul d’incertitude habituel. Toutefois, l’erreur-type de la seconde étape ne tient pas automatiquement compte des bêtas estimés, de la dépendance sérielle ou d’un modèle d’évaluation mal spécifié. Un prix du risque moyen significatif n’est pas une estimation de profit de trading.
Estimer le prix des expositions, pas un bêta de série temporelle
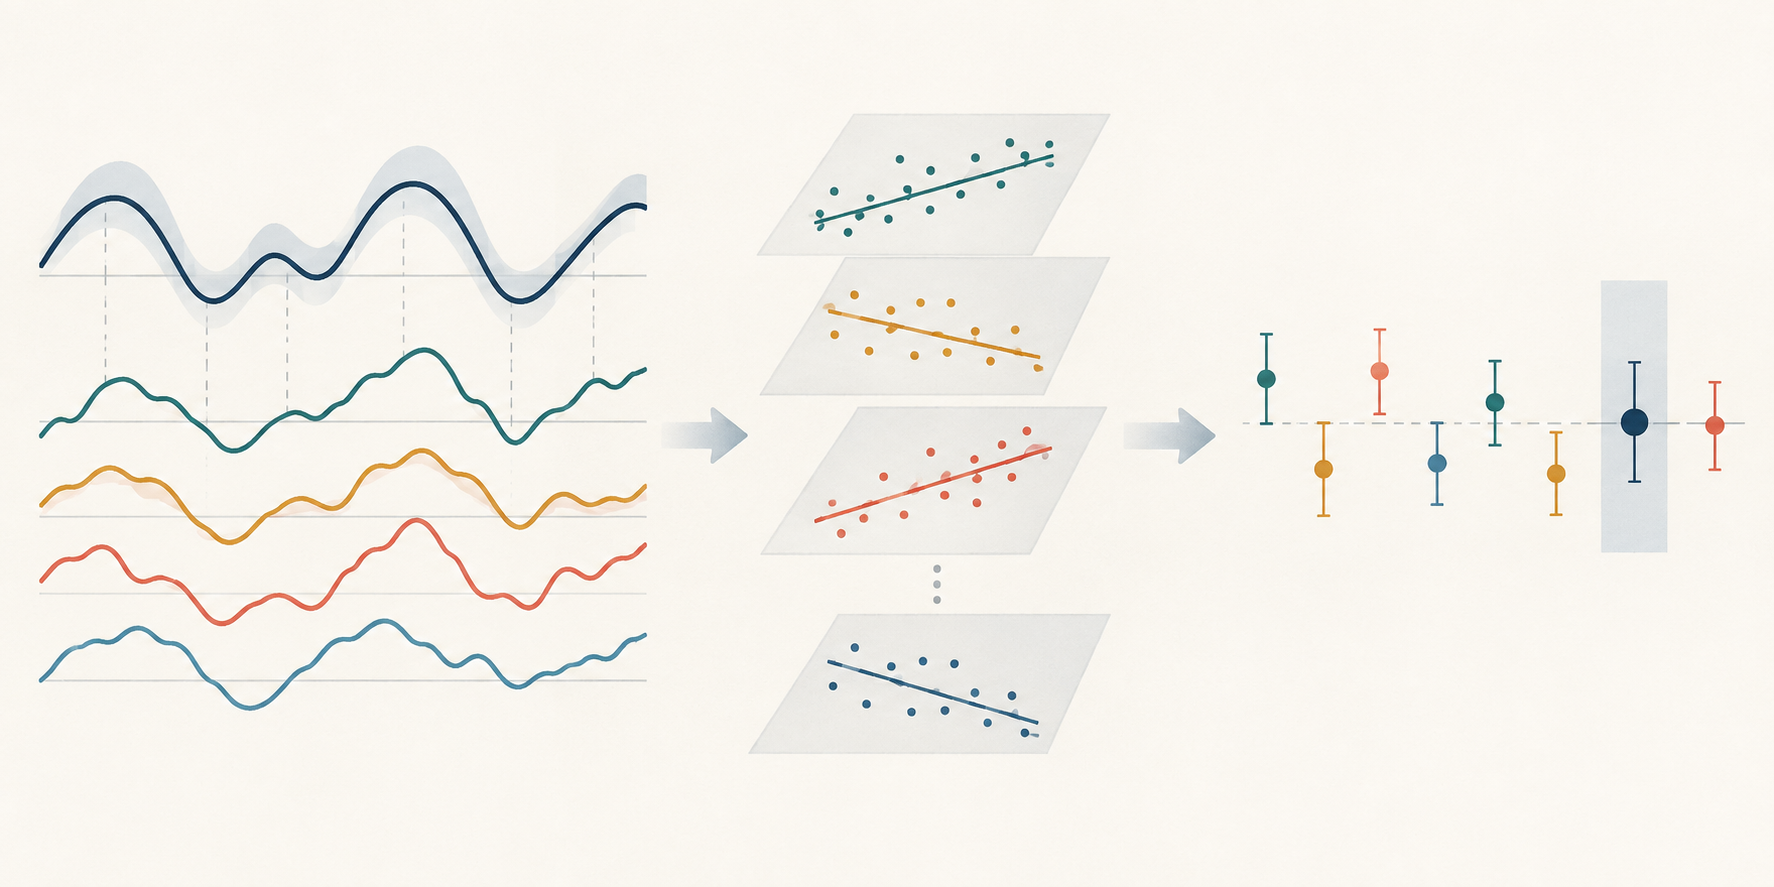
Un bêta de facteur et un prix du risque associé répondent à des questions différentes. Le bêta décrit la coévolution du rendement d’un actif et d’un facteur dans la régression temporelle de première étape. Le coefficient du prix du risque, souvent noté \(\lambda\), décrit en coupe transversale de seconde étape comment les rendements diffèrent entre actifs dont les bêtas estimés sont différents. La procédure de Fama–MacBeth estime un prix du risque à chaque date, puis résume ces estimations au fil du temps.
Cette approche est utile lorsque la question de recherche porte sur l’association entre l’exposition à un facteur de risque proposé et les rendements moyens d’un ensemble choisi d’actions ou de portefeuilles. C’est une procédure statistique d’évaluation d’actifs, pas un plan d’identification causale. Elle ne définit pas non plus, à elle seule, un portefeuille qui aurait pu être négocié avec les seules informations alors disponibles.
L’étude originale de Fama et MacBeth a appliqué des régressions transversales répétées du risque et du rendement aux actions de la NYSE. Des travaux ultérieurs, notamment les tests empiriques de Fama et French, ont fait des pentes transversales mensuelles une méthode courante pour estimer et tester les prix moyens du risque. Il faut comprendre la procédure comme deux problèmes d’estimation liés, chacun assorti de ses propres hypothèses.
Première étape : estimer l’exposition de chaque actif de test
Pour chaque actif ou portefeuille de test \(i\), estimez une régression temporelle telle que
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
où \(r^{e}_{i,t}\) est le rendement excédentaire de l’actif, \(\mathbf{f}_t\) le vecteur des rendements factoriels à la date \(t\), et \(\boldsymbol{\beta}_i\) le vecteur d’exposition. Le \(\hat{\boldsymbol{\beta}}_i\) estimé devient une variable explicative de la seconde étape. Un exemple avec le seul marché utilise un bêta ; un exemple multifactoriel utilise une charge estimée par facteur.
La première étape requiert une variation temporelle suffisante des facteurs pour estimer ces pentes. Une longue fenêtre fournit davantage d’observations, mais peut mélanger plusieurs régimes de marché. Une fenêtre courte reflète mieux l’exposition récente, tout en produisant des bêtas plus bruités. Indiquez la fréquence des rendements, les dates de l’échantillon, la construction des facteurs, le traitement des données manquantes, celui de la constante et la fenêtre d’estimation.
Il ne s’agit pas d’estimer systématiquement tous les bêtas sur l’échantillon complet. Dans un test d’évaluation ex post, les bêtas de l’ensemble de l’échantillon peuvent décrire l’échantillon étudié. Dans une simulation historique de trading, en revanche, un bêta calculé avec des observations futures introduirait une fuite d’information. Il faut alors estimer un bêta à chaque date à partir des données disponibles avant la décision simulée.
Deuxième étape : valoriser les expositions en coupe transversale à chaque date
À chaque date \(t\), régressez les rendements des actifs de test observés à cette date sur les bêtas de première étape :
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \]
\(\boldsymbol{\lambda}_t\) contient les prix du risque propres à la date. Avec un facteur, la pente transversale \(\lambda_t\) mesure, à cette date, la différence de rendement associée à une unité de bêta estimé. \(\lambda_{0,t}\) est une constante transversale distincte. La décider libre, contrainte ou interprétée comme rendement d’un actif de bêta nul dépend du modèle testé et de l’utilisation de rendements bruts ou excédentaires.
La seconde régression est transversale entre actifs à une date donnée ; ce n’est pas une autre régression temporelle. Son ajustement dépend du nombre et de la composition des actifs de test, de la dispersion des bêtas estimés et de leur corrélation. Si les bêtas varient peu entre actifs, la coupe transversale contient peu d’information pour distinguer les prix du risque. Ajouter beaucoup d’actifs presque identiques ne crée pas une variation d’exposition absente des données.
La répétition de ces régressions produit une série \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). L’estimation Fama–MacBeth du facteur \(k\) est la moyenne temporelle
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \]
Cette moyenne conserve les unités et la fréquence des rendements de seconde étape. La pondération des coupes, les dates absentes ou les changements de l’univers d’actifs modifient ce qu’elle représente ; ces choix sont à documenter.
Un exemple distingue un mois de la moyenne
Supposons que les bêtas de marché estimés en première étape pour trois portefeuilles de test soient \(0.5\), \(1.0\) et \(1.5\). Pour un mois hypothétique, leurs rendements excédentaires sont \(0.3\%\), \(0.8\%\) et \(1.3\%\). Ces trois points suivent la droite
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \]
Pour ce mois, la pente estimée est de 1,0 point de pourcentage par unité de bêta et la constante vaut \(-0,2\%\). Cet exemple volontairement réduit et parfaitement ajusté est illustratif : il ne prouve pas que le bêta de marché soit rémunéré, et trois points ne constituent pas un test empirique utile.
Supposons maintenant que les pentes de seconde étape pour six mois soient, par unité de bêta, \(0.8\%\), \(-0.4\%\), \(1.0\%\), \(-0.2\%\), \(0.6\%\) et \(0.0\%\). Leur moyenne arithmétique vaut
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ par mois}. \]
La pente du premier mois n’est pas l’estimation Fama–MacBeth finale : celle-ci est la moyenne des six pentes datées. Les mois négatifs restent dans le calcul ; ne retenir que les mois positifs modifierait le paramètre estimé et ajouterait une sélection. Ces chiffres fictifs illustrent uniquement l’arithmétique, pas un résultat de marché ni un pouvoir prédictif du facteur.
L’erreur-type habituelle prend le temps comme dimension d’inférence
Dans le calcul le plus simple, on divise l’écart-type empirique \(s_\lambda\) des \(T\) pentes mensuelles par \(\sqrt{T}\) :
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \]
La statistique t correspondante divise la pente moyenne estimée par cette erreur-type. Le temps est la dimension répétée qui sert à estimer l’incertitude du prix moyen du risque. Le nombre d’actifs \(N\) détermine la précision avec laquelle chaque coupe mensuelle estime une pente ; il ne remplace pas \(T\) dans l’erreur-type de la moyenne temporelle.
Pour les six pentes de l’exemple, l’écart-type empirique est d’environ 0,576 point de pourcentage par mois. Divisé par \(\sqrt{6}\), il donne une erreur-type conventionnelle d’environ 0,235 point ; \(0.3/0.235\) vaut à peu près 1,28. Six observations sont bien trop peu nombreuses pour évaluer fiablement la significativité. Ce calcul montre seulement qu’une moyenne positive n’est pas forcément estimée avec précision.
L’erreur-type habituelle dépend aussi des propriétés de la série temporelle des pentes. Si celles-ci sont autocorrélées, une erreur-type supposant des observations indépendantes peut mal mesurer l’incertitude. Avec un échantillon court ou une composition d’actifs changeante, les statistiques t asymptotiques sont particulièrement fragiles. Indiquez la longueur et la fréquence de la série \(\lambda_t\), pas seulement le nombre d’actifs en coupe transversale.
Fama–MacBeth et MCO groupés ne donnent pas toujours des estimations ponctuelles différentes
On oppose souvent « Fama–MacBeth » aux « moindres carrés sur panel groupé », comme si les pentes devaient nécessairement différer. Un cas particulier important existe : si les mêmes actifs sont présents à chaque date, que les régresseurs bêta restent fixes et que chaque coupe mensuelle utilise la même spécification MCO ordinaire, la moyenne des coefficients MCO par date égale le coefficient de pente commun des MCO groupés. Les deux résument le même ensemble équilibré de régressions transversales.
Cette égalité peut disparaître si l’univers d’actifs ou les pondérations changent selon la date, si les bêtas varient dans le temps, si le panel est déséquilibré, si les contrôles diffèrent ou si le modèle groupé impose d’autres restrictions. Les procédures peuvent alors pondérer différemment les dates ou observations et répondre à des questions d’échantillon distinctes. Ne choisissez pas une méthode d’après son seul nom : explicitez la matrice de conception, la pondération et le coefficient cible.
Même lorsque les estimations ponctuelles coïncident, le calcul de l’incertitude peut différer. L’inférence Fama–MacBeth utilise la variation temporelle des pentes transversales. Une régression groupée exige une estimation de covariance adaptée à la structure d’erreur du panel. Le regroupement par date ou actif, une covariance à deux dimensions ou une estimation HAC temporelle reposent sur des hypothèses différentes ; aucune n’est validée par le seul nom du modèle.
Les bêtas estimés et HAC traitent des incertitudes distinctes
La seconde étape traite \(\hat{\boldsymbol{\beta}}_i\) comme une donnée connue, alors qu’il provient d’une régression estimée en première étape. L’erreur d’une variable générée peut influencer le prix du risque et son incertitude. L’analyse de Shanken déduit une correction pour l’inférence de tarification des bêtas dans un cadre d’évaluation spécifié ; ce n’est pas un multiplicateur universel qui répare toute procédure en deux étapes. Des travaux ultérieurs étudient le comportement en grand échantillon et d’autres estimateurs dans des conditions différentes. Précisez la correction ou la méthode d’inférence employée et les hypothèses qui la justifient.
L’autocorrélation de \(\hat{\lambda}_{k,t}\) pose un autre problème. Des rendements sur plusieurs mois qui se chevauchent peuvent, par exemple, conduire des pentes voisines à partager des observations de rendement. Une estimation robuste à l’hétéroscédasticité et à l’autocorrélation, telle que la covariance de Newey–West, ajuste la variance estimée de la moyenne temporelle à la dépendance sérielle jusqu’à une fenêtre de retards choisie. Elle ne réintroduit pas l’erreur d’estimation des bêtas de première étape, ne corrige pas un modèle factoriel mal spécifié et ne supprime pas le biais d’anticipation. Réciproquement, la correction de Shanken ne remplace pas l’examen de la dépendance de la série lambda.
Jagannathan et Wang, ainsi que Shanken et Zhou, étudient les propriétés des méthodes de tarification des bêtas sous des hypothèses particulières de modèle et d’échantillonnage. Leurs résultats invitent à décrire la procédure concrète plutôt qu’à répéter que les erreurs-types Fama–MacBeth ordinaires sont toujours trop faibles ou toujours valides. Indiquez si les bêtas sont estimés une seule fois ou actualisés, comment est traitée la dépendance de la série lambda, si une correction des bêtas estimés est utilisée et pourquoi ce choix convient à la question.
Un prix moyen du risque significatif n’est pas une estimation du profit de trading
Une moyenne \(\lambda\) positive et statistiquement distincte de zéro signifie que, pour l’univers de test, la définition du facteur, les bêtas et la procédure d’inférence retenus, les actifs ayant une exposition estimée plus élevée ont eu des rendements moyens supérieurs dans l’échantillon. Cela ne montre ni qu’un investisseur pourrait capter cet écart après coûts, ni que le facteur est une source causale de rendement, ni que le modèle d’évaluation est juste.
Le résultat peut changer avec les facteurs, la période, la construction des portefeuilles, la fenêtre de bêta, les actifs de test ou la pondération. Une recherche parmi de nombreux facteurs, sous-périodes et spécifications ajoute un problème de tests multiples. Tester un seul prix de risque estimé ne résume pas non plus toutes les erreurs conjointes d’évaluation des actifs. Précisez s’il s’agit d’une association conditionnelle, d’un test de tarification fondé sur un modèle ou d’une prévision hors échantillon ; ces notions ne sont pas interchangeables.
Pour une stratégie réelle ou simulée, les expositions et pondérations doivent être formées uniquement à partir des informations alors disponibles. Il faut également des prix d’entrée exécutables, le turnover, les coûts de transaction, le financement, la capacité et une règle de rééquilibrage. Le bêta factoriel estime une exposition ; la moyenne de \(\lambda\) n’est pas le rendement d’un portefeuille qui capterait automatiquement cette prime. Voir les guides sur les charges factorielles et modèles de facteurs, les erreurs-types robustes et HAC et les coefficients d’information par rang.
Décrire le plan pour qu’une autre personne puisse le reproduire
Un résultat interprétable précise les actifs de test, les rendements factoriels, la série sans risque le cas échéant, les unités de rendement, la fréquence des dates et la période d’échantillonnage. Il indique aussi comment chaque bêta a été estimé, si la fenêtre de première étape chevauche la période de test de seconde étape, quels actifs entrent à chaque date, le traitement des rendements manquants et des changements de composition, la pondération des coupes et l’inclusion ou la contrainte d’une constante.
Pour l’inférence, indiquez le nombre total \(T\) de pentes datées, leur moyenne et leur dispersion temporelles, l’estimateur d’erreur-type, la bande passante HAC éventuelle, la correction d’estimation des bêtas et les choix de petit échantillon. Présentez la dispersion des bêtas et l’ajustement transversal avec les statistiques t : un grand nombre d’actifs ne compense pas des expositions presque identiques. Comparez des fenêtres, définitions de facteurs et compositions d’actifs de test raisonnables sans retenir celle qui produit par hasard la valeur p la plus faible.
La méthode initiale et ses applications sont des exemples, pas une garantie que toute base de données moderne satisfasse leurs hypothèses. L’article de Fama et MacBeth de 1973, les tests transversaux de Fama et French de 1992, l’analyse de tarification des bêtas de Shanken, l’analyse asymptotique de Jagannathan et Wang, la comparaison des estimateurs de Shanken et Zhou et la méthode de covariance HAC de Newey et West traitent des aspects différents du dispositif. Lisez les hypothèses avec le coefficient rapporté.
Questions fréquentes
Q1Une régression Fama–MacBeth est-elle un test causal ?
Non. Elle estime une association entre expositions estimées et rendements sous un modèle de tarification et un plan d’actifs de test choisis. Une interprétation causale exige une stratégie d’identification distincte.
Q2Ajouter des actifs rend-il toujours le prix du risque plus précis ?
Non. Davantage d’actifs peut améliorer la coupe transversale d’une date, mais la précision dépend aussi de la dispersion de leurs bêtas, de la qualité de leur estimation et du nombre de dates incluses dans la moyenne.
Q3Quand utiliser une erreur-type HAC ?
Envisagez-la si la série datée des prix du risque peut présenter de l’hétéroscédasticité ou une dépendance sérielle, notamment avec des rendements qui se chevauchent. Précisez la fenêtre de retards et gardez à l’esprit que HAC ne corrige pas l’erreur d’estimation des bêtas de première étape.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Dans la procédure standard en deux étapes, qu’estime la pente de seconde étape à la date t ?
Choisissez une réponse pour voir l'explication
Glossaire des options
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Lire le guide approfondiHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lire le guide approfondiStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Lire le guide approfondi