

Perpétuels crypto linéaires ou inverses : P&L, règlement et collatéral
Comparez les perpétuels linéaires et inverses avec des exemples à notionnel égal, le P&L réglé en crypto et les risques du collatéral.
Dans ce guideSens de linéaire et inverse
Bref résumé
Un perpétuel linéaire calcule généralement le gain ou la perte dans la devise de cotation à partir de la quantité de crypto et de la variation du prix. Un contrat inverse à valeur nominale fixe calcule souvent le résultat en crypto sous-jacente à l’aide de prix réciproques. Le nom ne précise pas à lui seul le collatéral, les frais, le prix de référence ni les règles de liquidation : vérifiez la fiche du contrat et les conditions du compte.
Sens de linéaire et inverse
Ces termes décrivent la représentation de l’exposition et le calcul du P&L lié au prix. Dans un produit linéaire courant, la position représente une quantité de l’actif sous-jacent. Une variation de son cours produit un P&L proportionnel, souvent réglé dans la devise de cotation comme l’USDT. Si un contrat BTCUSDT hypothétique représente 0,2 BTC, un mouvement de BTC de 1 000 USD fait varier le P&L brut de 200 USD, hors frais et financement.
Un produit inverse courant fixe plutôt une valeur nominale dans la devise de cotation, par exemple un montant en USD par contrat, mais calcule et règle le P&L en crypto sous-jacente. Sa formule utilise la différence entre les prix réciproques. Une position BTCUSD de 10 000 USD nominaux ne promet ni la livraison de 10 000 USD ni de 0,2 BTC : son résultat en BTC dépend des cours d’entrée et de sortie, du sens et du multiplicateur.
Ces noms ne garantissent pas des spécifications identiques selon les plateformes. « À marge en crypto » désigne souvent un contrat inverse, mais le nom du collatéral ne suffit pas à déterminer la formule de paiement. Vérifiez ensemble le symbole, la valeur et le multiplicateur du contrat, la devise de cotation, la devise du P&L et les règles de marge.
P&L linéaire : quantité multipliée par la variation de prix
Dans le modèle linéaire simplifié, q est la quantité sous-jacente signée, positive pour un long et négative pour un short. P₀ désigne le prix d’entrée et P₁ le prix de sortie ou d’évaluation. Le P&L brut dans la devise de cotation est :
P&L = q × (P₁ − P₀)
Prenons un long BTCUSDT hypothétique de 0,20 BTC ouvert à 50 000 USD. À un prix de sortie supposé de 55 000 USD, le résultat brut est 0,20 × (55 000 − 50 000) = 1 000 USDT. À 45 000 USD, il serait de 0,20 × (45 000 − 50 000) = −1 000 USDT. La quantité reste fixe ; le sens et l’amplitude du mouvement changent le résultat.
Pour un short, utilisez q négatif ou inversez la soustraction : quantité × (entrée − sortie). Un short hypothétique de 0,20 BTC entre 50 000 et 45 000 USD gagne 1 000 USD bruts dans ce modèle ; à 55 000 USD, il perd 1 000 USD.
Cette équation est pédagogique, pas un calculateur universel. Les unités, le multiplicateur, le prix moyen d’entrée, les clôtures partielles, le mark price, les arrondis et les règles de règlement peuvent modifier le montant affiché. Le guide Bybit du P&L des contrats USDT présente cette formule dans son exemple ; la fiche du produit précise ce que représente une unité.
P&L inverse : prix réciproques et règlement en crypto
Dans un modèle inverse simplifié, N est la valeur nominale totale dans la devise de cotation, multiplicateur compris. d vaut +1 pour un long et −1 pour un short. P₀ et P₁ sont les prix d’entrée et de sortie par unité de crypto. Le P&L brut en crypto sous-jacente est :
P&L en crypto = d × N × (1/P₀ − 1/P₁)
Un long BTCUSD de 10 000 USD nominaux entre à 50 000 USD et sort à 55 000 USD. Le résultat est 10 000 × (1/50 000 − 1/55 000) ≈ 0,0181818 BTC. La formule renvoie des BTC, pas des dollars. À 55 000 USD, ils valent environ 1 000 USD. Cette conversion évalue les BTC à ce cours, sans modifier leur quantité réglée.
À 45 000 USD, le résultat est 10 000 × (1/50 000 − 1/45 000) ≈ −0,0222222 BTC, soit environ −1 000 USD à ce cours. Les montants en dollars paraissent symétriques, mais les quantités de BTC diffèrent : un gain de 1 000 USD à un prix plus élevé correspond à moins de BTC qu’une perte de même valeur à un prix plus bas.
La valeur nominale et le multiplicateur dépendent du contrat précis. Le guide Binance sur le P&L utilise une valeur fixe en USD par contrat dans son exemple BTC COIN-M et calcule le résultat inverse en BTC. Le guide Bybit sur le P&L inverse présente aussi les prix réciproques et un résultat en crypto. Ces pages décrivent leurs produits, pas une règle universelle.
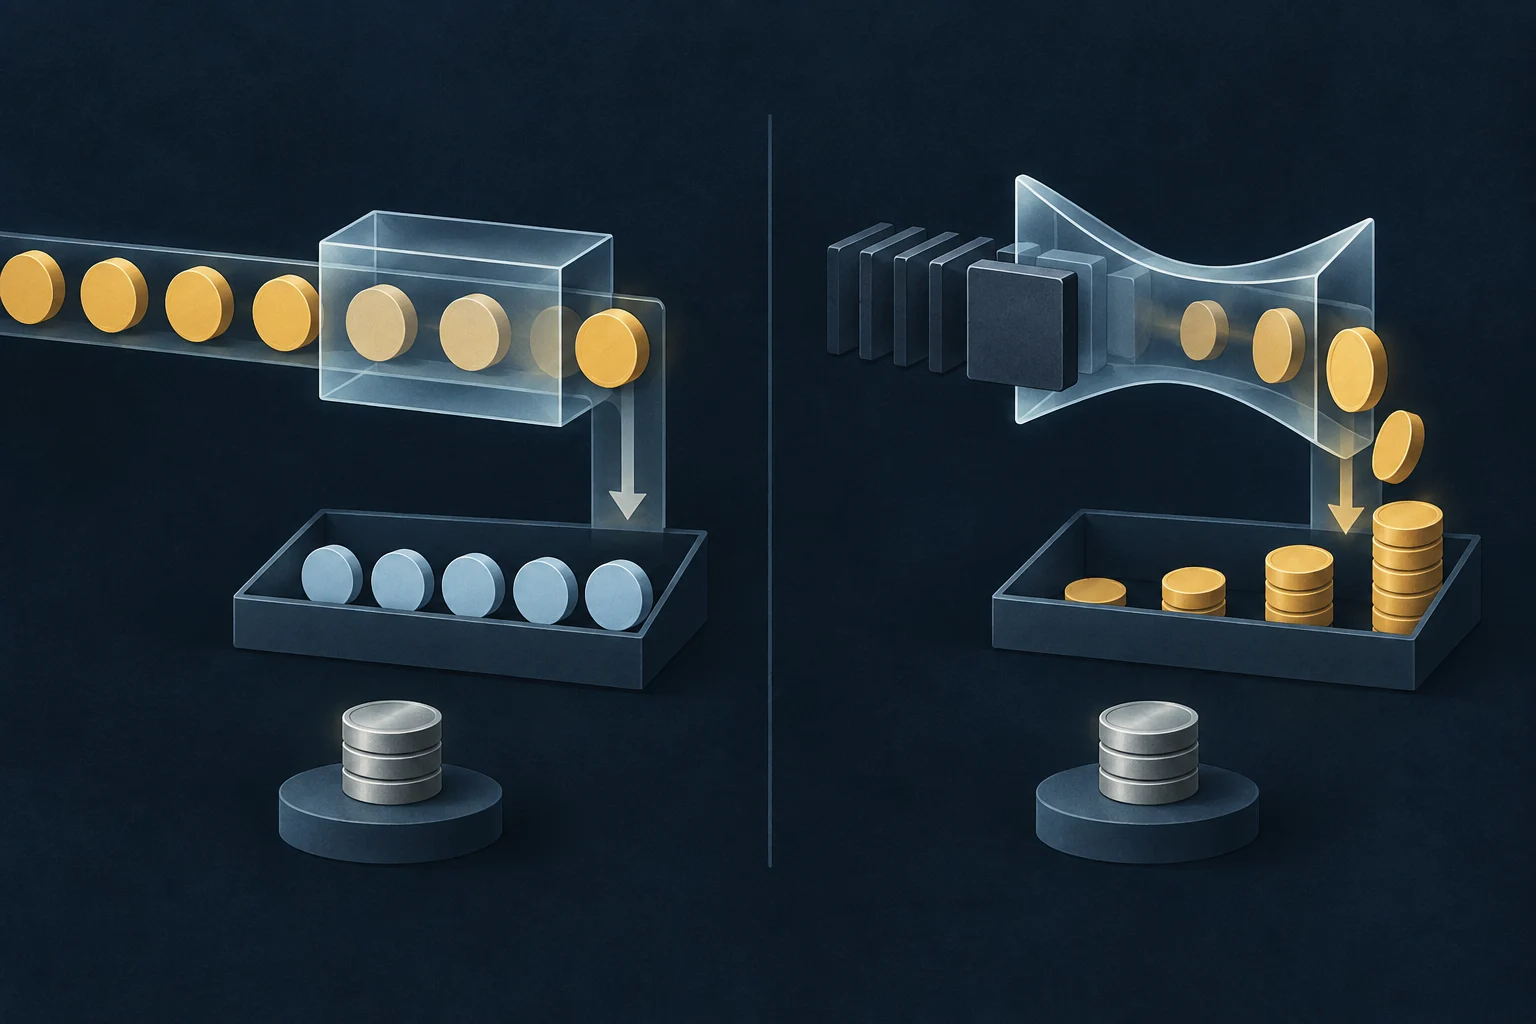
Comparez le même notionnel à l’entrée, pas seulement la quantité affichée
Les deux exemples commencent par une exposition simplifiée de 10 000 USD lorsque BTC vaut 50 000 USD. Le linéaire représente 0,20 BTC × 50 000 USD ; l’inverse a 10 000 USD de nominal. Cela facilite la comparaison mais les quantités utilisent des unités différentes.
| Prix BTC supposé | Long linéaire : 0,20 BTC | Long inverse : 10 000 USD nominaux |
|---|---|---|
| Entrée à 50 000 USD | Notionnel de référence : 10 000 USD | Valeur nominale : 10 000 USD |
| Sortie à 55 000 USD | +1 000 USDT bruts | +0,0181818 BTC, environ +1 000 USD à 55 000 |
| Sortie à 45 000 USD | −1 000 USDT bruts | −0,0222222 BTC, environ −1 000 USD à 45 000 |
Ce sont des P&L bruts hypothétiques avant commissions, financement, spread, glissement ou autres coûts. Les valeurs cotées sont converties au prix de sortie supposé. Pour comparer d’autres contrats, égalisez le notionnel initial et indiquez le cours de conversion. « Un contrat » ou « une crypto » n’est pas une comparaison valable si les multiplicateurs diffèrent.
On peut aussi vérifier l’algèbre : la conversion du résultat inverse à P₁ donne d × N × (P₁/P₀ − 1). Si la quantité linéaire est fixée à N/P₀ à l’entrée, son P&L simplifié dans la devise de cotation correspond pour les mêmes cours. La différence pratique porte sur l’unité réglée et conservée et sur les règles de collatéral et de marge, pas sur une prétendue supériorité systématique du résultat inverse en dollars.
Le règlement en crypto laisse une exposition au prix après le calcul
Si le long inverse réalise 0,0181818 BTC et conserve ces BTC, ils valent environ 909,09 USD à un cours ultérieur de 50 000 USD, ou 1 090,91 USD à 60 000 USD. Le gain réalisé reste 0,0181818 BTC ; sa valeur ultérieure en dollars varie avec l’actif de règlement.
La distinction compte lorsque la plateforme affiche un gain en crypto alors que les dépenses, objectifs financiers ou limites de risque sont suivis en dollars ou dans une autre devise. La formule répond à « combien de crypto le contrat a-t-il réglé ? ». La conversion ultérieure répond à « quelle est la valeur de ce solde au nouveau cours ? ». Sans enregistrer le cours de conversion, une exposition de marché distincte disparaît de l’analyse.
Même chose pour une perte. La valeur cotée d’une perte de 0,0222222 BTC dépend du cours utilisé pour la convertir. La valeur du collatéral en crypto peut évoluer en même temps. Comptabilisez séparément le P&L de la position, le solde en crypto, la valeur du collatéral et toute conversion en stablecoin.
La structure du paiement et le collatéral sont deux axes distincts
Ne supposez pas que chaque contrat linéaire n’accepte que des stablecoins en garantie et que chaque inverse n’utilise que la crypto sous-jacente. La formule de paiement, la devise de règlement du P&L et les actifs admis comme collatéral sont distincts.
Bybit indique que ses perpétuels USDT règlent le P&L en USDT. Ses règles de compte unifié autorisent aussi, selon le mode de marge croisée ou de portefeuille, d’autres actifs admis en collatéral. Le règlement en USDT ne protège donc pas nécessairement la valeur des garanties contre les mouvements du BTC. Pour un inverse, le règlement en crypto de base détermine l’unité du P&L ; le pool de marge, les décotes, l’emprunt et la liquidation dépendent toujours du produit et du compte. Consultez la présentation des perpétuels USDT de Bybit pour connaître les détails propres au produit.
Supposons qu’un trader dépose 0,10 BTC en garantie d’un long inverse. À 50 000 USD, cette quantité vaut 5 000 USD à titre indicatif ; à 45 000 USD, elle vaut 4 500 USD avant décotes ou autres effets du compte. Si la position perd également des BTC selon sa formule, le P&L et la valorisation du collatéral affectent le compte. C’est une illustration simplifiée, pas un calcul de liquidation. Un long linéaire en marge croisée et garanti par BTC peut lui aussi subir la baisse de valeur du collatéral alors que le P&L est réglé en USDT.
Aucune structure n’est donc automatiquement plus sûre. L’exposition à l’actif peut venir de la position, du collatéral, de la crypto conservée après clôture ou de plusieurs sources à la fois. Marge isolée ou croisée, actifs éligibles, décotes, paliers de risque et règles de clôture changent le résultat.
L’effet de levier ne multiplie pas le P&L brut
À quantité, entrée et sortie identiques, augmenter le levier ne multiplie pas le P&L brut de l’une ou l’autre formule. Cela modifie la marge initiale exigée et peut réduire le dénominateur d’un rendement sur marge. Un pourcentage supérieur dû à un dénominateur plus faible ne signifie pas que la position a généré davantage de P&L brut.
Le résultat réel peut inclure les frais d’ouverture et de clôture, le financement, le spread, le glissement, les frais de règlement et les ajustements du produit. Le P&L latent peut utiliser le mark price, tandis que le P&L réalisé dépend des exécutions ou d’un autre prix défini par la plateforme. Vérifiez le bon champ : une estimation au mark price ne garantit pas une clôture à ce prix.
Les clôtures partielles peuvent répartir frais ou financement et modifier le prix moyen de la position restante. Rapprochez l’historique des exécutions et le relevé propre au produit ; une formule générique n’est pas le relevé final du compte.
Liste de vérification pour comparer les contrats
Avant de comparer ou d’utiliser un perpétuel, notez le contrat exact et vérifiez :
- Sens d’une unité : quantité de crypto de base, nominal en devise cotée ou contrats avec multiplicateur.
- Formule de paiement : quantité × variation du prix, prix réciproques ou autre règle du produit.
- Devise de règlement du P&L : ne la déduisez pas du symbole ou du collatéral.
- Collatéral admis : décotes, conversions, emprunts, mode de marge et mutualisation.
- Prix de chaque écran : mark, indice, dernier cours, exécution réelle ou prix de règlement.
- Coûts : frais des deux exécutions, événements de financement concernés, spread et glissement sans double comptage.
- Base de comparaison : même notionnel initial, sens, hypothèse de sortie, collatéral et moment de conversion.
Une comparaison utile part de la devise dans laquelle l’exposition est suivie et de l’usage prévu de l’actif de règlement. Une personne qui doit mesurer le résultat en stablecoin peut examiner le P&L coté et ses règles de règlement ; une personne avec des obligations libellées en crypto peut s’intéresser à un résultat versé dans cette crypto. Aucun choix ne supprime les risques de prix, de plateforme, de liquidité, de collatéral ou de liquidation. Ce guide décrit la mécanique et ne recommande ni plateforme, ni levier, ni opération.
Pour poursuivre, consultez le guide des perpétuels crypto, le guide de marge, le guide des coûts et le guide du mark price.
Questions fréquentes
Q1Un levier plus élevé augmente-t-il le P&L brut ?
Non. À taille et parcours de prix identiques, le résultat brut simplifié ne change pas. Le levier modifie la marge, le rendement sur marge et le risque de liquidation.
Q2Tous les perpétuels linéaires n’acceptent-ils que l’USDT en collatéral ?
Non. Certains comptes acceptent d’autres actifs en marge croisée ou de portefeuille, alors que le P&L est réglé en USDT. Vérifiez les règles du compte.
Q3Pourquoi la valeur ultérieure en dollars d’un P&L inverse change-t-elle ?
Le résultat peut être réalisé dans la crypto sous-jacente. Si elle reste sur le compte, sa valeur en dollars évolue avec son cours, même si sa quantité ne change pas.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelle est la différence d’unité essentielle d’un contrat inverse courant ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options