

G-spread, I-spread, Z-spread et OAS : comparaison
Comparez les spreads G, I et Z et le spread ajusté des options avec formules, exemple chiffré et limites du modèle
Dans ce guidePourquoi existe-t-il plusieurs mesures de spread ?
Bref résumé
Les spreads obligataires expriment un écart de rendement ou de valorisation, mais leur courbe de référence et leurs hypothèses de flux diffèrent. G et I comparent à un taux de référence unique, Z utilise toute la courbe spot et OAS ajoute un ajustement modélisé pour les options intégrées.
Pourquoi existe-t-il plusieurs mesures de spread ?
Le spread d’une obligation est l’écart entre son rendement — ou le taux d’actualisation d’un modèle — et une référence. Il aide à comparer des obligations, à décrire la rémunération de certains risques et à distinguer une partie des mouvements de taux des facteurs propres à l’émetteur ou au marché. Le résultat dépend de la courbe et du calcul retenus ; deux chiffres différents ne signalent donc pas forcément une erreur arithmétique.
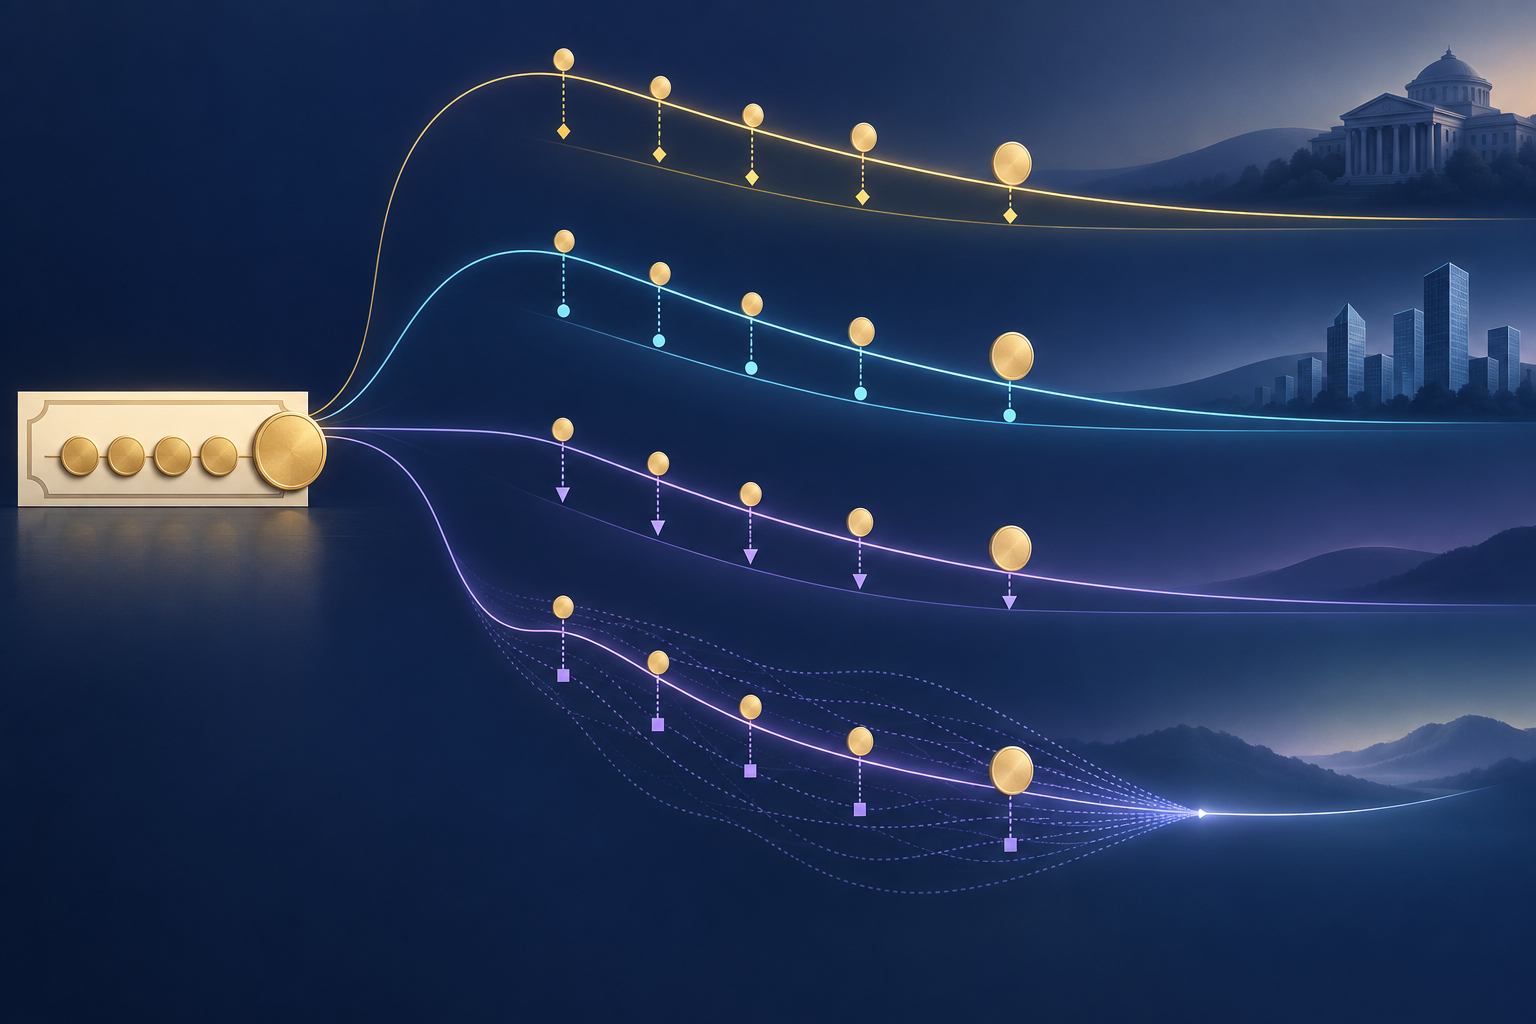
Le CFA Institute distingue les spreads de référence, G, I, Z et le spread ajusté des options. Chaque mesure a ses avantages et ses limites. La bonne question n’est pas de savoir quel sigle est toujours préférable, mais quelle courbe sert de référence, si le calcul utilise un seul rendement ou chaque flux et s’il tient compte d’une option intégrée.
Les spreads sont généralement exprimés en points de base. Un point de base vaut 0,01 point de pourcentage : un écart de 1,25 point correspond donc à 125 points de base. Un spread n’est ni le coupon, ni un rendement supplémentaire garanti, ni une probabilité directe de défaut. C’est une comparaison de marché fondée sur des conventions données.
Spread simple de référence et G-spread
Le spread simple ou nominal soustrait le rendement d’une obligation d’État choisie au rendement à échéance de l’obligation plus risquée. Pour comparer correctement, la devise devrait être la même et les échéances proches. Si elles diffèrent beaucoup, le résultat mêle des points distincts de la courbe des taux à l’écart entre émetteurs.
Le G-spread, ou spread souverain, compare généralement le rendement à échéance à un rendement d’État interpolé pour une échéance similaire. Si une obligation d’entreprise à sept ans rapporte 5,20 % et l’obligation d’État comparable 4,55 %, le G-spread vaut 0,65 point, soit 65 points de base. L’interpolation estime un point entre les titres observés ; le choix des références et la construction de la courbe suivent les conventions de marché.
Ramener les deux rendements à un seul point d’échéance rend le G-spread facile à expliquer. En revanche, il n’actualise pas chaque coupon au taux correspondant à sa date et ne retire pas les effets de liquidité, de crédit, de fiscalité ou d’option.
L’I-spread prend un taux swap comme référence
L’I-spread est le rendement de l’obligation à échéance moins le taux de swap de maturité comparable. Le « I » renvoie à la convention interbancaire ou au swap de référence du marché concerné. En pratique, il faut préciser la devise, la courbe swap, le tenor, la capitalisation et la source de cotation ; les conventions varient selon les marchés et les fournisseurs.
Si la même obligation rapporte 5,20 % et le swap à sept ans retenu 4,70 %, l’I-spread est de 50 points de base. Il est inférieur de 15 points au G-spread de 65 points parce que la référence change. Cela ne signifie pas que le risque de crédit de l’obligation a changé.
La courbe swap est une référence de marché, pas une courbe universellement sans risque ni une obligation d’État au comptant. Les swaps et les conditions de financement peuvent évoluer indépendamment des rendements souverains. Comparez les I-spreads calculés avec la même convention et au même instant.
Le Z-spread utilise tous les flux prévus
Le spread à volatilité nulle, ou Z-spread, est le supplément constant ajouté à chaque point d’une courbe spot zéro-coupon pour que la valeur actualisée des flux prévus égale le prix de marché. Une courbe spot fournit un taux pour chaque date de paiement, plutôt qu’un seul rendement à l’échéance finale.
Avec une capitalisation annuelle et des flux annuels fixes, l’équation simplifiée est : prix = somme de CF(t) divisés par (1 + taux spot(t) + Z-spread)^t. Un calcul réel doit aussi faire correspondre le calendrier de paiement, la date de règlement, les intérêts courus, la convention de jours, la capitalisation, la construction de courbe et la définition du prix.
Un taux spot pour chaque coupon tient compte des durées différentes jusqu’au premier coupon et au remboursement final. C’est la principale différence avec le G-spread qui soustrait un seul rendement souverain. Le Z-spread reste toutefois un supplément parallèle constant ; il ne modélise pas plusieurs trajectoires futures de taux.
Le calcul est le plus direct pour un titre aux flux fixes. Une option de remboursement anticipé, d’achat ou de vente peut modifier les dates ou les montants payés. Considérer ces flux futurs comme connus peut fausser la comparaison.
L’OAS modélise une option intégrée
Le spread ajusté des options, ou OAS, est calculé dans un modèle obligataire qui tient compte d’une option intégrée. L’émetteur peut rembourser une obligation callable avant l’échéance selon ses conditions ; pour un titre hypothécaire, les emprunteurs peuvent rembourser le principal plus tôt. Les flux futurs dépendent ainsi de l’évolution des taux et d’autres facteurs.
Le modèle projette des flux possibles, les actualise le long de trajectoires de taux modélisées puis résout le spread qui rend la valeur du modèle égale au prix observé. La méthodologie d’indice publiée par ICE décrit son OAS comme un décalage de la courbe spot souveraine et utilise un modèle de taux courts pour les titres avec options intégrées. D’autres fournisseurs peuvent choisir d’autres courbes, modèles, volatilités et hypothèses de flux.
L’OAS cherche à isoler la valeur modélisée de l’option, mais il dépend du modèle. Une modification de la volatilité supposée ou des remboursements anticipés peut changer les flux projetés et l’OAS même si le prix observé reste identique. L’écart entre Z-spread et OAS est un ajustement d’option calculé par un modèle, pas une commission cotée ni un rendement garanti.
Pour une obligation sans option, l’OAS est généralement proche du Z-spread ou lui est égal si la courbe et les conventions de flux sont identiques. Il ne faut pas généraliser cette relation aux obligations callable, aux titres hypothécaires ou aux méthodes de fournisseurs différents.
Trois spreads calculés sur une obligation hypothétique
Prenons une obligation hypothétique non callable à trois ans, d’une valeur nominale de 100 dollars, avec un coupon annuel de 5 % et un prix net de 98 dollars. Elle verse 5 dollars après un an, 5 après deux ans et 105 après trois ans. On suppose une capitalisation annuelle et on ignore intérêts courus et frais de transaction.
La résolution de 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 donne un rendement à échéance d’environ 5,7447 %. Si le rendement souverain interpolé à trois ans est de 4,30 % et le taux swap retenu de 4,45 %, le G-spread vaut environ 144,5 points de base et l’I-spread 129,5 points.
Supposons maintenant des taux spot souverains hypothétiques de 4,00 % à un an, 4,20 % à deux ans et 4,40 % à trois ans. En actualisant chaque flux avec son taux, le Z-spread qui fait correspondre le prix à 98 est d’environ 1,3579 %, soit 135,8 points de base. Les trois chiffres diffèrent à cause des références et des méthodes, pas parce que l’obligation change.
Ces données sont hypothétiques et servent à illustrer les calculs ; ce ne sont pas des cotations de marché. L’obligation sans option ne produit pas d’OAS modélisé séparé. Un OAS réel exige les caractéristiques du titre, les conventions de prix et de règlement, une courbe et, le cas échéant, des hypothèses d’option, de volatilité et de flux.
Ce qu’un spread indique et ce qu’il n’indique pas
Un spread plus large peut refléter des pertes de crédit attendues, un risque de dégradation, une faible liquidité, l’incertitude, les impôts, une prime de risque de marché ou l’offre et la demande. La FINRA indique que les spreads varient avec le risque de crédit, l’offre et la demande et la conjoncture. Le chiffre seul ne révèle pas lequel de ces facteurs a changé.
Un spread n’est pas une probabilité de défaut. La perte attendue dépend de la probabilité de défaut et du montant récupéré après celui-ci ; le spread de marché peut aussi inclure des primes de liquidité et de risque. Il peut s’élargir sans changement des données financières publiées de l’émetteur ou se resserrer alors que des risques importants subsistent.
L’OAS d’un indice agrège les titres qui le composent selon leurs pondérations. Il ne s’applique pas uniformément à chaque obligation de l’indice et peut varier si la composition ou les poids changent. Le guide sur les rendements des entreprises et des Treasuries explique pourquoi référence et spread d’entreprise peuvent évoluer en sens opposés.
Comparer les spreads équitablement
Commencez par identifier le titre et l’observation : valeur, côté acheteur ou vendeur, heure, date de règlement, devise, rang, échéance et options intégrées. Une offre de courtier, un cours moyen évalué et la dernière transaction peuvent donner des rendements différents avant même de changer de courbe.
Indiquez ensuite la mesure et la courbe de référence. Pour G, notez la courbe souveraine et l’interpolation ; pour I, la courbe swap et le tenor ; pour Z, la courbe zéro, l’échéancier des flux et la capitalisation ; pour OAS, le modèle, la volatilité, les hypothèses de remboursement ou d’exercice et la courbe retenue.
Enfin, comparez des titres de devise, structure, notation, rang et liquidité similaires. Un OAS de 150 points de base sur une obligation callable n’est pas automatiquement « moins cher » qu’un G-spread de 140 sur une obligation bullet. Le guide sur la convexité obligataire traite de la sensibilité des prix ; le guide sur les remboursements anticipés des titres hypothécaires montre pourquoi les flux modélisés comptent.
Questions fréquentes
Q1Un OAS plus élevé signifie-t-il toujours une meilleure occasion ?
Non. Il peut signaler un risque de crédit ou de liquidité plus élevé, ou une valorisation différente selon le modèle. Comparez la même mesure, la même courbe, le même instant et des caractéristiques similaires.
Q2Peut-on utiliser le G-spread pour un titre hypothécaire ?
On peut calculer un simple écart de rendement en le nommant clairement, mais il ne tient pas compte des remboursements anticipés sensibles aux taux. OAS vise à modéliser ces flux variables, mais reste sensible aux hypothèses.
Q3Le spread obligataire est-il la probabilité de défaut ?
Non. C’est un écart de rendement ou de valorisation. Il peut intégrer une perte de crédit attendue et des primes de risque, mais pas la probabilité directe de défaut de l’émetteur.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que compare généralement le G-spread ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondi