

Les réserves bancaires créent-elles de la monnaie ? Prêts et multiplicateur
Réserves bancaires, création de dépôts par les prêts et hypothèses du multiplicateur : le QE ne garantit pas une hausse fixe de la monnaie ou des prix.
Dans ce guideQu’est-ce qu’une réserve bancaire ?
Bref résumé
Les réserves bancaires sont des soldes détenus auprès de leur banque centrale par les banques qui y ont accès. En général, un prêt bancaire crée un dépôt correspondant pour l’emprunteur ; il ne lui remet pas des réserves de banque centrale. Le multiplicateur monétaire des manuels est un modèle pédagogique soumis à des conditions précises, et non une prévision fixe et fiable du crédit, des dépôts ou de l’inflation modernes.
Qu’est-ce qu’une réserve bancaire ?
Aux États-Unis, un solde de réserves est un dépôt qu’un établissement de dépôt détient sur son compte auprès d’une banque de la Réserve fédérale. C’est un actif pour cet établissement et un passif pour la Réserve fédérale. Ce solde permet de régler des paiements entre banques, de gérer la liquidité et de respecter les exigences réglementaires applicables. Le compte courant d’un ménage est une créance sur sa banque commerciale, pas un compte de réserves auprès de la Fed. La [FAQ de la Réserve fédérale sur les soldes de réserves]({source:fedIorbFaq}) explique qui détient des réserves et pourquoi.
Si un client de la banque A paie une personne qui détient un compte à la banque B, les banques règlent le paiement en ajustant leurs soldes de réserves. Le dépôt du client diminue à la banque A et celle-ci transfère des réserves ; la banque B reçoit les réserves et crédite le dépôt de son client. Les réserves circulent entre établissements autorisés, tandis que le bénéficiaire reçoit un dépôt dans une banque commerciale. Une banque ne remet pas à un ménage un solde de réserves pour effectuer le paiement.
Réserves, base monétaire, M1 et M2
Ces termes ne mesurent pas les mêmes choses. Dans les statistiques actuelles de la Réserve fédérale américaine, la base monétaire comprend les espèces en circulation et les soldes de réserves détenus par les établissements de dépôt. M1 et M2 décrivent plutôt certains actifs assimilables à de la monnaie détenus par le public. Le M1 américain actuel comprend les espèces détenues par le public, les dépôts à vue, les autres dépôts transférables par chèque et les dépôts d’épargne, sous réserve des exclusions et ajustements précisés dans la publication H.6. M2 ajoute les dépôts à terme de faible montant et les soldes des fonds monétaires de détail, avec les ajustements prévus pour les soldes de comptes de retraite. Les catégories et ajustements précis sont des définitions statistiques, pas des appellations universelles. La [publication H.6 actuelle]({source:fedH6Current}) présente les composantes américaines, et la [FAQ de la Fed sur la masse monétaire]({source:fedMoneySupplyFaq}) résume ces mesures.
Une hausse des soldes de réserves peut donc augmenter la base monétaire américaine sans ajouter automatiquement le même montant à M1 ou à M2. Les établissements autorisés détiennent ces réserves auprès de la banque centrale ; elles ne sont pas les dépôts à vue et d’épargne comptés comme monnaie détenue par le public. Les autres pays utilisent leurs propres agrégats monétaires et systèmes de règlement. Avant de comparer des séries entre pays, vérifiez les définitions de la banque centrale locale.
Cette distinction évite aussi une erreur fréquente lors de la lecture d’un graphique : les soldes de réserves, les dépôts bancaires et la base monétaire sont des stocks mesurés à une date, tandis que les prêts et les paiements sont des flux sur une période. Pour comparer leurs taux de croissance, il faut harmoniser les dates, les unités, le traitement saisonnier et les définitions. Pour connaître les composantes de M1 et M2 aux États-Unis, consultez le guide M1 et M2 : quelles différences ? ; pour un autre ratio faisant intervenir le PIB nominal, lisez le guide sur la vitesse de circulation de M2.
Que se passe-t-il lorsqu’une banque accorde un prêt ?
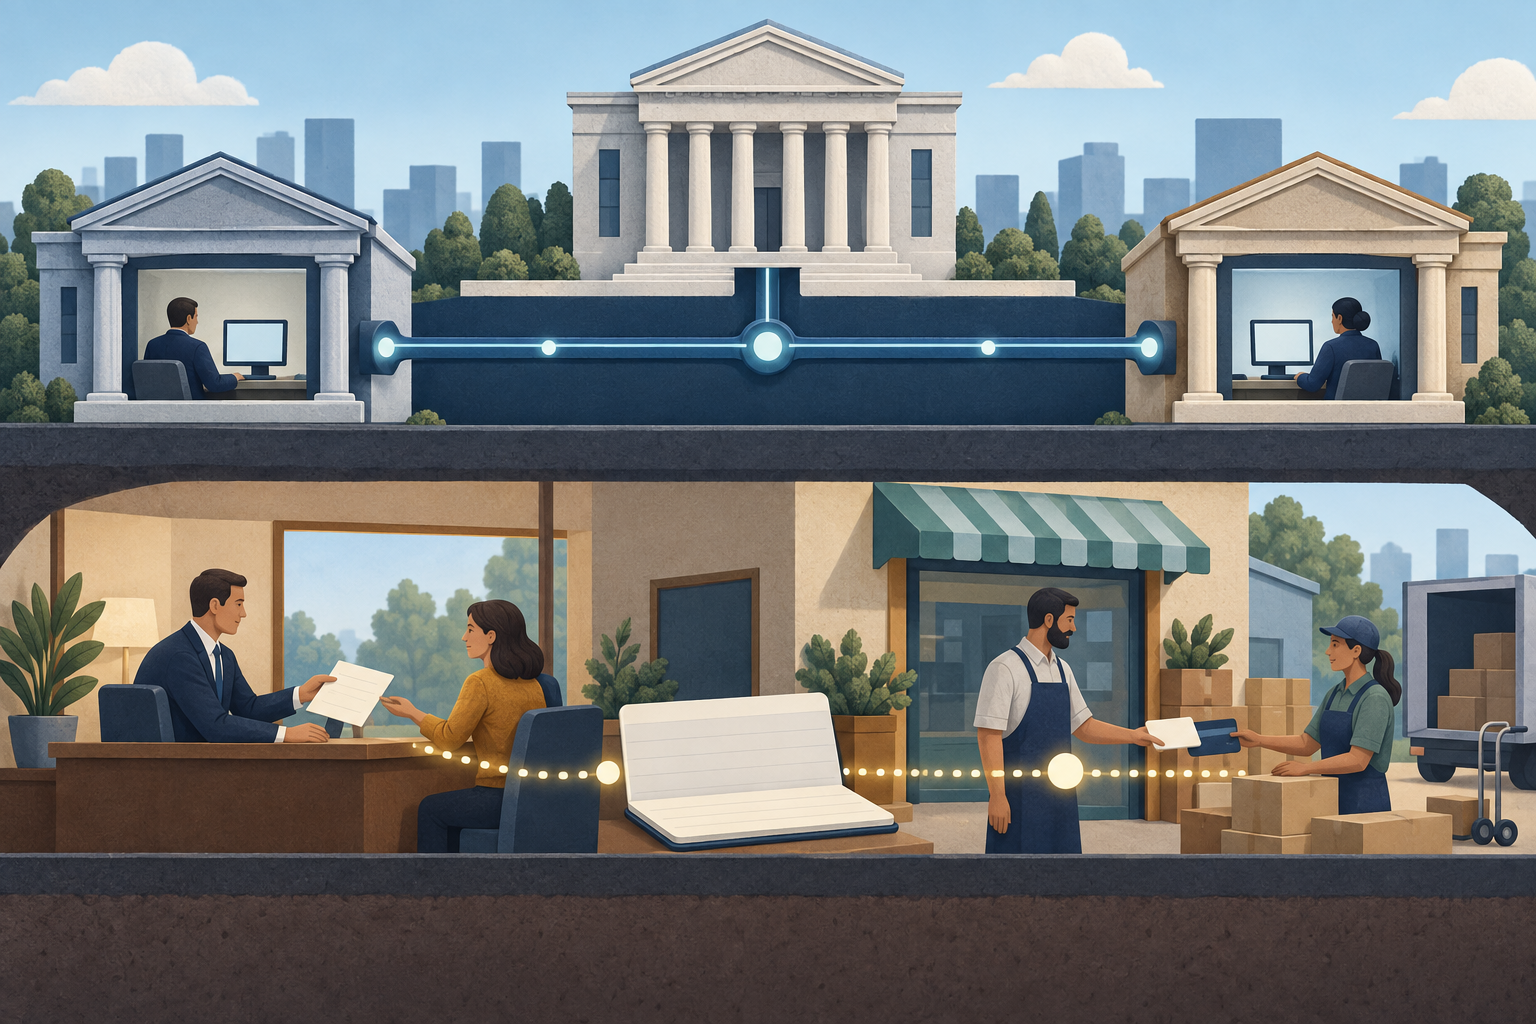
Supposons qu’une banque accorde un prêt professionnel hypothétique de 10 000 dollars. Lors de l’octroi, elle inscrit un actif de prêt de 10 000 dollars et crédite de la même somme le compte de dépôt de l’emprunteur, créant ainsi un passif de dépôt correspondant. L’emprunteur peut alors utiliser ce dépôt pour payer un fournisseur. La banque n’a pas prélevé 10 000 dollars de réserves dans un coffre pour les remettre à l’emprunteur ; celui-ci reçoit un dépôt bancaire qu’il peut dépenser.
C’est une écriture en partie double, pas une création de richesse gratuite. L’emprunteur doit 10 000 dollars et doit rembourser selon le contrat ; la banque détient une créance de prêt et doit le dépôt. Si le principal est remboursé depuis un dépôt détenu dans la banque prêteuse, celle-ci réduit à la fois l’actif de prêt et le passif de dépôt. Si le paiement provient d’un dépôt dans une autre banque, la banque du payeur réduit le dépôt de l’emprunteur ; la banque prêteuse reçoit des réserves de règlement et réduit son actif de prêt. Dans les deux cas, la monnaie détenue sous forme de dépôts diminue dans l’ensemble du système bancaire du montant du principal. Les intérêts sont différents : ils constituent un revenu pour la banque, et non le remboursement du principal.
Les paiements ont tout de même un effet sur les réserves. Si l’emprunteur règle un fournisseur qui détient un compte dans une autre banque, le dépôt passe de la banque de l’emprunteur à celle du fournisseur et les réserves servent au règlement entre les deux banques. La banque prêteuse peut alors avoir besoin de financement ou de liquidités. Cela ne signifie pas qu’elle a d’abord prêté des réserves au public. L’[explication de la création monétaire moderne par la Banque d’Angleterre]({source:boeMoneyCreation}) présente les écritures de prêt et de dépôt et le rôle distinct du règlement.
Comment fonctionne le multiplicateur monétaire des manuels ?
Un modèle simple de manuel part d’un taux fixe de réserves obligatoires. Si ce taux est de 10 %, la formule de base du multiplicateur des dépôts est 1 ÷ 0,10 = 10. Dans une chaîne stylisée, une partie d’un premier dépôt de 100 dollars est conservée au titre des réserves obligatoires ; le reste est prêté puis redéposé dans une autre banque. La répétition du processus peut porter le total des dépôts du modèle à 1 000 dollars. Ce total comprend le dépôt initial de 100 dollars ; il ne s’agit pas de 1 000 dollars de nouveaux prêts en plus.
Ce résultat dépend d’hypothèses fortes : le taux de réserves est contraignant, les banques ne détiennent pas de réserves excédentaires, le public ne conserve pas d’espèces hors des banques, chaque prêt est accordé puis redéposé, et les emprunteurs sont solvables et souhaitent emprunter. Le modèle exige également un apport initial clairement défini et une définition cohérente des dépôts. Si ces hypothèses changent, le résultat change. Le ratio aide à comprendre un modèle contraint de redépôts successifs ; il ne promet pas qu’un dollar de réserves supplémentaire produira dix dollars de nouveaux prêts.
Pourquoi n’existe-t-il pas de multiplicateur moderne fixe ?
Dans la pratique, une banque compare le rendement attendu d’un prêt à son coût de financement, au risque de crédit, à sa situation en fonds propres, à ses besoins de liquidité et aux exigences réglementaires. Il lui faut également un emprunteur solvable qui souhaite obtenir un crédit. Ces décisions influencent le volume de ses prêts. Une fois un prêt inscrit, la banque doit pouvoir financer les paiements et gérer sa liquidité. Les réserves facilitent le règlement, mais ne forment pas un stock que les banques transmettent mécaniquement aux ménages.
L’exemple américain met particulièrement en évidence l’hypothèse du manuel : la Réserve fédérale a ramené à zéro les taux de réserves obligatoires à compter du 26 mars 2020. Cette mesure n’a pas supprimé les autres contraintes de fonds propres, de liquidité, de supervision ou de gestion du risque et ne décrit pas la situation de tous les pays. La [page de la Réserve fédérale sur les exigences de réserves]({source:fedReserveRequirements}) documente ce changement aux États-Unis. Les recherches de la Réserve fédérale et l’explication de la Banque d’Angleterre déconseillent toutes deux de considérer le multiplicateur simple comme une description mécanique de la création monétaire moderne ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Les banques centrales influencent toujours le crédit par leur politique monétaire. Les taux directeurs jouent sur le coût des emprunts et la demande ; les facilités de liquidité et les systèmes de paiement influencent la manière dont les banques gèrent les règlements. Une banque qui anticipe des sorties de fonds peut chercher un financement ou des réserves auprès d’autres établissements ou de la banque centrale, dans le cadre applicable. Il s’agit d’une contrainte opérationnelle réelle, mais elle ne signifie pas que chaque prêt doit attendre qu’une réserve fixe soit d’abord multipliée.
Que change l’assouplissement quantitatif ?
Quand une banque centrale achète un titre, elle le règle en créditant le compte de réserves d’une banque. Si la banque est le vendeur, le changement simplifié du bilan correspond à un échange : la banque détient davantage de réserves et moins de titres. Cette opération, à elle seule, n’ajoute pas de dépôt de client au passif de la banque. La Réserve fédérale décrit ses achats de titres du Trésor comme un apport de réserves au système bancaire ({source:fedIorbFaq}).
Si le vendeur n’est pas une banque mais, par exemple, un fonds de pension, le règlement est différent du côté privé. Le vendeur cède un titre et reçoit un dépôt auprès de sa banque ; celle-ci reçoit des réserves et inscrit le nouveau dépôt du client à son passif. Dans cet exemple simplifié, les soldes de réserves et le dépôt du vendeur non bancaire augmentent tous deux. Le chemin exact dépend de l’identité du vendeur et du règlement de l’opération. Ainsi, dire que « le QE augmente les réserves » ne suffit pas à déterminer la variation de chaque mesure de la monnaie au sens large ({source:boeMoneyCreation}).
L’assouplissement quantitatif (QE) est une mesure de politique monétaire qui vise à assouplir les conditions financières par des achats d’actifs. Ses effets peuvent dépendre des actifs achetés, des vendeurs, des choix de portefeuille, des taux, de la demande de crédit et de l’économie dans son ensemble. Un solde de réserves plus élevé n’implique ni un multiplicateur fixe des prêts bancaires, ni une hausse égale de M2, ni une augmentation garantie des prix à la consommation. Le guide sur les taux de la Réserve fédérale et le taux préférentiel traite d’un autre maillon de la transmission de la politique monétaire.
Quel rôle les réserves jouent-elles dans la politique des taux d’intérêt ?
Les réserves comptent parce que les banques s’en servent pour les paiements et que les banques centrales mettent en œuvre la politique monétaire en fixant les conditions de leur détention. Aux États-Unis, la Réserve fédérale verse des intérêts sur les soldes de réserves des établissements autorisés. Le taux IORB est un outil qui l’aide à maintenir les taux de marché à court terme en cohérence avec l’orientation du Comité fédéral de l’open market. Il s’agit du cadre opérationnel américain, pas d’un modèle universel ({source:fedIorbFaq}).
Le taux cible, le taux appliqué aux soldes de réserves et le taux des crédits accordés aux clients par une banque sont liés par les marchés et les institutions, mais ils ne sont pas identiques. Une variation du taux directeur peut influencer les taux des prêts et la demande de crédit sans déterminer mécaniquement un volume fixe de nouveaux prêts. D’autres banques centrales peuvent utiliser d’autres instruments, contreparties autorisées et règles applicables aux comptes de réserves.
Liste de vérification des affirmations sur les réserves et la croissance monétaire
Lorsqu’un titre affirme que les réserves ont « bondi » ou que le QE a « imprimé de la monnaie », identifiez d’abord la série et son unité : soldes de réserves, base monétaire, M1, M2 ou mesure d’un autre pays. Vérifiez si l’affirmation porte sur un stock à une date donnée ou sur un flux au cours d’une période, et notez si les données sont nominales, désaisonnalisées ou révisées. La dernière publication H.6 américaine distingue les soldes de réserves et la base monétaire de M1 et M2.
Demandez ensuite quelle opération a modifié le bilan et qui a vendu le titre. Un prêt bancaire peut créer un dépôt ; un paiement entre banques change l’endroit où se trouvent les dépôts et les réserves ; un achat de titres peut échanger des actifs contre des réserves ou ajouter un dépôt non bancaire, selon le vendeur. Aucune de ces écritures comptables ne détermine à elle seule les prêts, les dépenses ou l’inflation à venir. Pour évaluer ces résultats, examinez les conditions de crédit, les taux directeurs, la demande des emprunteurs, les fonds propres et les liquidités des banques, la production et les prix sur la même période.
Utilisez le multiplicateur monétaire comme un modèle dont les hypothèses sont explicites, pas comme une prévision détachée de ces hypothèses. Une affirmation rigoureuse précise le pays, l’agrégat, la période, le solde initial et le mécanisme. Sans ces éléments, « plus de réserves signifie dix fois plus de monnaie » réduit plusieurs bilans distincts à une seule affirmation.
Questions fréquentes
Q1Les réserves bancaires sont-elles incluses dans M2 ?
Pas selon la définition H.6 actuellement utilisée aux États-Unis. Les établissements de dépôt détiennent des soldes de réserves auprès des banques de la Réserve fédérale ; ces soldes font partie de la base monétaire. M2 américain mesure certains actifs assimilables à de la monnaie détenus par le public. Les autres pays définissent leurs agrégats séparément.
Q2Les banques peuvent-elles prêter leurs soldes de réserves aux ménages ?
Non. Lorsqu’une banque accorde un prêt à un ménage, celui-ci reçoit un dépôt auprès d’une banque commerciale. Les soldes de réserves sont des comptes à la banque centrale et peuvent être transférés entre établissements autorisés pour régler des paiements. Les banques peuvent emprunter et prêter de différentes manières, ce qui influe sur leur financement et leurs positions de réserves, mais un ménage ne reçoit pas de solde sur un compte de réserves.
Q3Le QE garantit-il l’inflation ?
Non. Le QE modifie les actifs détenus par la banque centrale et les soldes de réserves ; les achats auprès de vendeurs non bancaires peuvent aussi accroître les dépôts bancaires. L’effet ultérieur sur les dépenses et les prix dépend des conditions monétaires, des choix de portefeuille, de la demande de crédit, de l’offre et d’autres facteurs. La croissance des réserves n’est pas, à elle seule, une prévision d’inflation.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quand une banque commerciale comptabilise un nouveau prêt de 10 000 dollars, quelle écriture correspondante passe généralement au bilan lors de l’octroi ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondi