

Volatilitätstargeting: Wie Volatilitätsskalierung die Positionsgröße verändert
Erfahre, wie Volatilitätstargeting das Exposure skaliert, wie ein Volatilitätsschätzer gewählt und verzögert wird und warum Hebelgrenzen, Korrelationen und Handelskosten weiterhin zählen.
In diesem LeitfadenVolatilitätstargeting verändert das Exposure, nicht das Renditesignal
Kurze Zusammenfassung
Volatilitätstargeting verändert die Größe eines bestehenden Exposures anhand eines geschätzten Risikomaßes. Ein einfacher Multiplikator ist Zielvolatilität geteilt durch prognostizierte Volatilität. Schätzer, Portfoliokovarianz, Hebelgrenze, Ausführungsverzögerung und Kosten bestimmen jedoch, welches Risiko die Strategie tatsächlich eingeht
Volatilitätstargeting verändert das Exposure, nicht das Renditesignal
Volatilitätstargeting, Volatilitätsskalierung und Volatilitätsmanagement bezeichnen Regeln, die das Portfolio-Exposure an eine veränderte Risikoschätzung anpassen. Ein Richtungssignal kann eine Long-Position vorgeben, während eine Skalierungsregel diese Position bei steigender prognostizierter Volatilität verkleinert.
Ein positiver Skalierungsfaktor erhält das Vorzeichen der Basisposition, verändert aber Brutto- und Netto-Exposure. Eine niedrige Volatilitätsschätzung bedeutet nicht, dass ein Vermögenswert günstig ist, steigen wird oder höhere Gewinne verspricht. Das Overlay beantwortet: „Wie viel Exposure ist nach dieser Risikoregel angemessen?“ Es bestimmt nicht, welchen Vermögenswert man halten sollte, und weist keinen Vorteil der zugrunde liegenden Strategie nach.
Forschungsarbeiten untersuchen volatilitätsgesteuerte Faktorportfolios und Momentumstrategien. Moreira und Muir berichten Ergebnisse für mehrere Faktoren und Währungs-Carry; Barroso und Santa-Clara analysieren das Risikomanagement von Momentum; Daniel und Moskowitz beschreiben Momentum-Crashs bei Marktstress und scharfen Erholungen. Das sind Ergebnisse bestimmter Stichproben und Methoden, keine Zusage für bessere Live-Performance. Siehe Moreira und Muir, Barroso und Santa-Clara sowie Daniel und Moskowitz.
Das Verhältnis aus Ziel und Prognose ist ein Ausgangspunkt, keine Garantie
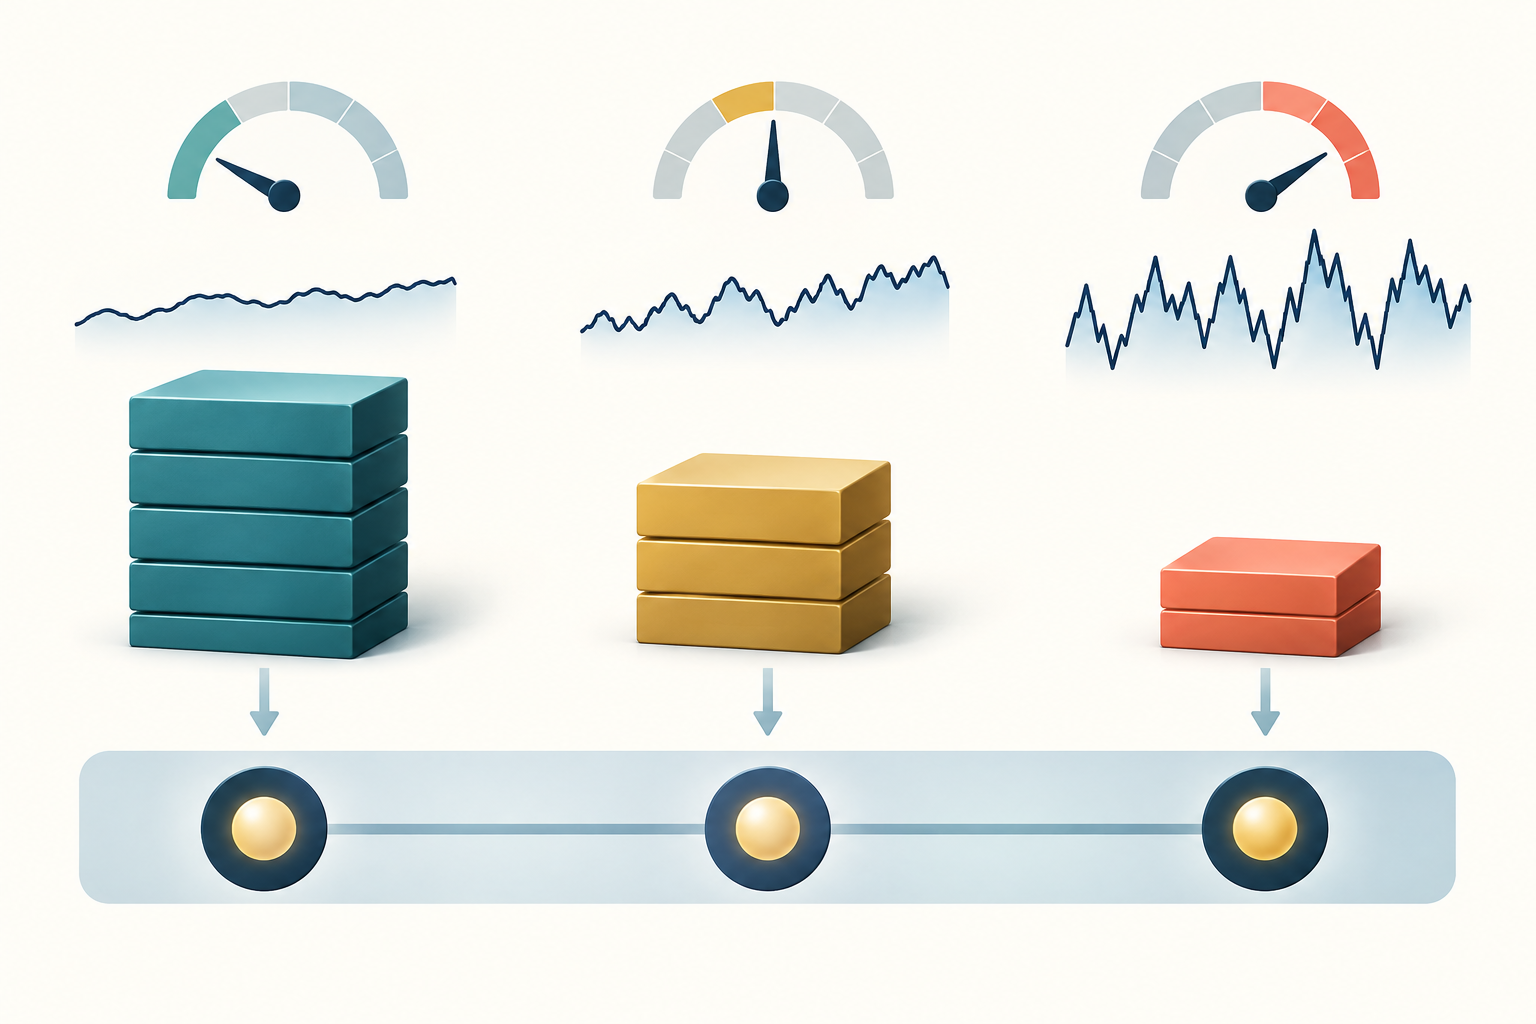
Für ein einzelnes Exposure, dessen Rendite sich ungefähr linear mit dem Gewicht verändert, lautet eine Basisregel Rohskalierung = Zielvolatilität ÷ prognostizierte Volatilität. In einem hypothetischen Beispiel beträgt die annualisierte Volatilitätsprognose einer unskalierten Strategie 20 %, das Ziel 10 %; der Rohmultiplikator ist also 0,5. Bei einem Referenznominalwert von 100.000 US-Dollar ergibt das vor weiteren Portfolioanpassungen 50.000 US-Dollar.
Der Quotient ist nur sinnvoll, wenn Zähler und Nenner dasselbe Portfolio, dieselbe Renditedefinition, denselben Horizont und dieselbe Annualisierung verwenden. Ein annualisiertes Ziel von 10 % lässt sich nicht direkt durch eine tägliche Standardabweichung teilen, solange die Einheiten nicht angeglichen sind. Wenn die Prognose eine Standardabweichung ist, darf nicht stillschweigend die Varianz eingesetzt werden.
Moreira und Muir skalieren ihre veröffentlichten Faktorportfolios stattdessen mit der inversen realisierten Varianz des Vormonats und einer Normierungskonstante. Das ist nicht dasselbe wie Ziel-Standardabweichung geteilt durch prognostizierte Standardabweichung. In einem hypothetischen ruhigen Markt ergäbe eine Prognose von 5 % bei einem Ziel von 10 % einen Rohmultiplikator von 2. Begrenzt die Regel ihn auf 1,25, steigt das Nominal auf 125.000 statt 200.000 US-Dollar. Unter der vereinfachenden Annahme einer linearen Risikowirkung entspricht das nur 6,25 % prognostiziertem Risiko. Die Grenze kann das Erreichen des Ziels verhindern; sie ist eine Nebenbedingung, kein Rechenfehler.
Den Volatilitätsschätzer am Entscheidungshorizont ausrichten
Eine rollierende Standardabweichung ist leicht zu erklären, doch das Fenster erzeugt einen Zielkonflikt: Ein kurzes Fenster reagiert schnell, ist aber verrauscht; ein langes ist stabiler und reagiert nach einem Regimewechsel langsamer. Eine exponentiell gewichtete Schätzung gewichtet jüngere Beobachtungen stärker. Eine GARCH-Prognose modelliert die bedingte Varianz rekursiv.
Intraday-realisierte Volatilität erfasst Schwankungen innerhalb einer Sitzung, hängt aber auch von Abtastung, veralteten Preisen und Mikrostrukturgeräuschen ab. Kein Schätzer eignet sich für alle Vermögenswerte, Frequenzen und Haltedauern. Dokumentiere einfache oder logarithmische Renditen, die Zeitstempel einer Periode, den Umgang mit fehlenden Sitzungen und Übernachtbewegungen, den Abzug des Mittelwerts und die Umrechnung periodischer Varianz in annualisierte Standardabweichung.
Bei Tagesdaten ist die Multiplikation der Tagesvolatilität mit √252 eine verbreitete Näherung unter bestimmten Annahmen zum Renditeprozess, aber keine universelle Umrechnung für jeden Markt und Kalender. Als Einheitenbeispiel: Eine hypothetische tägliche Standardabweichungsprognose von 1,26 % entspricht mit √252 ungefähr 20 % annualisiert. Verglichen mit einem annualisierten Ziel von 10 % ergibt sich ein Skalierungsfaktor von 0,5. Über etwa 20 Handelstage entspricht dieselbe Prognose rund 5,63 % kumulierter Volatilität. Das ist eine andere Horizontdarstellung desselben Risikoniveaus. Teile tägliche 1,26 % nicht direkt durch ein jährliches Ziel von 10 %.
Prüfe Prognosefehler und Verlauf des Exposures. Ein Modell wirkt womöglich nur deshalb stabil, weil es zu langsam reagiert, oder nur deshalb anpassungsfähig, weil es Rauschen überanpasst. Vergleiche sinnvolle Fenster und Modelle in einer Walk-Forward-Auswertung und verwende für jede Schätzung und Position nur Informationen, die zu diesem Zeitpunkt verfügbar waren. Der Leitfaden zur Berechnung realisierter Volatilität erklärt, wie Rendite- und Samplingkonventionen das skalierte Risikomaß verändern.
Den Schätzer verzögern, damit die Regel handelbar ist
Zum Rebalancingzeitpunkt t dürfen nur Beobachtungen eingehen, die vor der Order tatsächlich verfügbar waren. Enthält eine Tagesrendite den Schlusskurs von t, kann eine aus diesem Schluss berechnete Volatilität nicht automatisch auch eine Ausführung zu genau diesem Schlusskurs unterstellen. Das wäre nur möglich, wenn Orderzeitpunkt und Preisbildung es tatsächlich zuließen.
Eine praktische Konvention ist, nach Börsenschluss zu rechnen und die Skalierung auf die nächste handelbare Sitzung anzuwenden. So wird Look-ahead-Bias vermieden. Würde die realisierte Varianz eines gerade abgeschlossenen Monats auf Positionen desselben Monats angewandt, erhielte die Regel Informationen, die noch nicht vorlagen.
Ein Backtest sollte Signalzeitpunkt, Datenstichtag der Volatilität, Orderzeit, Ausführungsannahme und Haltedauer angeben. Treffen Daten für verschiedene Vermögenswerte zeitversetzt ein, nutze einen gemeinsamen Informationsstichtag oder dokumentiere veraltete Beobachtungen. Ein Rebalancing muss nicht bei jeder neuen Schätzung erfolgen. Monatliches Rebalancing, Schwellenbänder oder geglättetes Exposure können den Umsatz senken, weichen aber vom unmittelbaren Ziel ab. Dokumentiere und teste diese Umsetzung, statt die jüngste Prognose wie eine friktionslose Order zu behandeln.
Portfoliovolatilität hängt von Kovarianz ab, nicht von Einzelwerten
Für den Gewichtsvektor w und eine über denselben Horizont geschätzte Kovarianzmatrix Σ gilt: Die Portfoliovarianz ist wᵀΣw, die Portfoliovolatilität deren Quadratwurzel. Die Kovarianzen zählen. Zwei Vermögenswerte können dieselbe Einzelvolatilität behalten und dennoch durch steigende Korrelation zusammen ein höheres Risiko erzeugen.
Einzelne Vermögenswerte jeweils auf ihre eigene Volatilität zu skalieren, zielt daher nicht automatisch auf die Gesamtvolatilität des Portfolios. Eine Skalierung der gesamten Portfoliorendite mit einem Faktor erhält umgekehrt die aktuelle Zusammensetzung, funktioniert aber nur so gut wie die Portfoliorisikoprognose. Konzentration, veränderliche Korrelationen, überlappende Faktoren und nichtlineare Derivateexposures können eine einzelne Standardabweichungsprognose unzureichend machen. Schätze das Risiko auf der Ebene, auf der das Limit gilt.
Bei einem Zielkorridor für die Portfoliovolatilität prognostiziere das Gesamtportfolio und stresse Korrelationen oder Kovarianzregime. Bei einem Risikobudget je Strategie lege fest, wie korrelierte Positionen das Kontobudget gemeinsam nutzen. Der Leitfaden zu Futures-Positionsgrößen trennt das Stop-Loss-Budget eines Trades vom Exposure des Kontos.
Hypothetisches Beispiel: Zwei Vermögenswerte haben jeweils 20 % annualisierte Volatilität und erhalten je 50 % Gewicht. Bei einer Korrelation von 0,1 beträgt die Portfoliovolatilität rechnerisch etwa 14,83 %. Steigt nur die Korrelation auf 0,9, sind es etwa 19,49 %. Die Einzelvolatilitäten bleiben gleich, das gemeinsame Risiko steigt deutlich. Würde man beim ersten Wert auf ein Ziel von 15 % mit ungefähr 1,01 skalieren und stiege anschließend die Korrelation, läge das vereinfachte Risiko bei etwa 19,7 %. Eine veraltete Kovarianzprognose kann somit auch den Zielmultiplikator irreführend machen.
Untergrenzen, Obergrenzen und Hebelbeschränkungen prägen die Regel
Bei einer Volatilitätsprognose nahe null kann der Rohquotient sehr groß werden. Eine Volatilitätsuntergrenze verhindert die Division durch einen winzigen Wert; ein maximaler Hebel begrenzt das Nominal. Manche Strategien definieren zudem eine Mindestskalierung oder eine Obergrenze anhand von Drawdown, Margin oder Liquidität.
Eine vollständig festgelegte Regel könnte lauten: Skalierung = min(Maximalskalierung, Ziel ÷ max(Prognose, Untergrenze)). Eine Mindestposition ist separat anzugeben. Jede Schutzvorgabe verändert das Risikoverhalten: Die Untergrenze dämpft Erhöhungen nach ungewöhnlich ruhigen Schätzungen; die Obergrenze kann das Ziel in Niedrigvolatilitätsphasen unerreichbar machen; eine Mindestposition verhindert den vollständigen Ausstieg bei einem Volatilitätssprung.
Gib an, ob die Obergrenze für Bruttonominal, Hebel, Margin oder risikogewichtetes Exposure gilt. Diese Größen sind nicht austauschbar. Bei Futures muss außerdem ein kontinuierlicher Multiplikator in ganze Kontrakte übersetzt werden. Ergibt ein hypothetisches Basissignal 3,4 Kontrakte und der Faktor beträgt 0,5, wären es rechnerisch 1,7 Kontrakte. Normale Kontrakte sind nicht beliebig teilbar: Auf 1 abzurunden unterschreitet, auf 2 aufzurunden überschreitet das Ziel. Prüfe Mikro-Kontrakte, Liquidität, Kosten und ob kein Trade besser ist. Rechne Kontrakteinheit, Multiplikator, Basiswährungsumrechnung, Margin und Kosten ein, bevor du das Risiko neu bestimmst.
Ein Abbau nach einem Volatilitätsschock kann Verkäufe in einen fallenden oder illiquiden Markt erzwingen; ein Aufbau nach einer ruhigen Phase kann kurz vor dem Schock erfolgen. Auch wenn die Schätzung als Prognose dient, blickt sie auf Vergangenheitsdaten zurück. Der Leitfaden zu GARCH und Volatilitätsclustern erklärt, warum Modellpersistenz Brüche spät erkennen kann; Sprung- und Regimerisiko bleiben bestehen.
Kosten und Beschränkungen können den Vorteil aufzehren
Eine Exposureänderung verursacht Umsatz. Schätze Gebühren, Geld-Brief-Spanne, Markteinfluss, Slippage, Finanzierung oder Leihkosten, Futures-Rollkosten sowie gegebenenfalls Funding und Sicherheitenkosten bei Perpetuals. Eine geglättete Skalierung oder Rebalancingband kann Trades reduzieren, aber auch den Risikoabbau verzögern. Vergleiche Nettoergebnisse mit plausiblen Kostenannahmen, nicht nur eine friktionslose Renditeserie.
Hebel kann genau dann fehlen, wenn die Regel mehr Exposure verlangt. Margin des Brokers oder der Börse, Positionslimits, Leihverfügbarkeit, Liquidität und interne Risikolimits können ein rechnerisches Nominal verhindern. Eine Volatilitätsgrenze schützt weder vor Liquidation noch vor Verlusten: Eine Kurslücke kann die Prognose übertreffen, und der Ausstiegspreis kann deutlich vom Signalpreis abweichen.
Vergleiche mit konsistenten Benchmarks: dasselbe Basissignal ohne Skalierung, eine Alternative mit festem Risiko und gegebenenfalls Bargeld. Berichte Brutto- und Nettorendite, Exposure, Umsatz, Hebel, Prognosefehler, Drawdowns und Extremverluste. Die Ergebnisse von Moreira und Muir sind ein Grund, Volatilitätstiming zu untersuchen.
Cederburg et al. vergleichen 103 Aktienstrategien und finden in direkten Vergleichen keine systematische Outperformance durch Volatilitätsmanagement. Bei plausiblen Kombinationen in Echtzeit und außerhalb der Stichprobe berichten sie im Allgemeinen niedrigere Sicherheitsäquivalenzrenditen und Sharpe Ratios, mit Ausnahmen (Studie). Das spricht für sorgfältige Out-of-Sample-Prüfung, nicht für eine allgemeine Empfehlung.
Eine Forschungs-Checkliste trennt Prognosequalität von Strategieaussagen
Bevor du das Overlay als Risikoverbesserung bezeichnest, lege Basissignal, Risikoschätzer, Prognosehorizont, Aktualisierungsplan, zeitliche Verzögerung, Einheiten, Kovarianzbehandlung, Untergrenze, Obergrenze und Ausführungsannahmen fest. Fixiere diese Entscheidungen, bevor du die abschließende Testperiode auswertest. Wiederholtes Tuning auf derselben Stichprobe kann Auswahl statt Robustheit belohnen.
Prüfe die Prognose mit einer passenden Verlustfunktion und einem Kalibrierungsdiagramm, aber auch den Exposureverlauf. Ein niedriger mittlerer Prognosefehler garantiert nicht, dass die wichtigsten Spitzen rechtzeitig vorhergesagt wurden. Untersuche Stressphasen, Kurslücken, fehlende Beobachtungen und Vermögenswerte mit sprunghaften Korrelationen. Werte dieselben Phasen mit der tatsächlichen Obergrenze und dem Kostenmodell aus.
Trenne schließlich drei Aussagen: Die Prognose schätzt Risiko; das Overlay verändert Exposure nach einer Regel; und das resultierende Portfolio erzielte in einer bestimmten Stichprobe eine bestimmte Performance. Die erste Aussage beweist nicht, dass die zweite ihr Ziel erreicht. Ein günstiges historisches Ergebnis der dritten belegt keine künftigen Gewinne. Dokumentiere alle drei so, dass nachvollziehbar ist, wo und warum sich das Risiko änderte.
Häufige Fragen
Q1Hält Volatilitätstargeting die realisierte Volatilität exakt beim Ziel?
Nein. Es skaliert das Exposure anhand einer Volatilitätsschätzung. Prognosefehler, Sprünge, veränderte Korrelationen, Verzögerungen, Grenzen, Kosten und unvollständige Ausführungen können die realisierte Volatilität vom Ziel abweichen lassen.
Q2Ist Volatilitätstargeting dasselbe wie inverse Varianz?
Nicht unbedingt. Ein Zielvolatilitätsverhältnis teilt üblicherweise die Zielvolatilität durch eine prognostizierte Standardabweichung. Manche empirischen Portfolioregeln skalieren Renditen mit einer Konstante geteilt durch die geschätzte Varianz. Das sind unterschiedliche Funktionen und keine austauschbaren Begriffe.
Q3Bedeutet eine niedrigere Volatilitätsprognose, dass die Strategie profitabler ist?
Nein. Sie bedeutet, dass ein bestimmtes Modell und ein bestimmter Horizont das Risiko niedriger einschätzen. Profitabilität hängt von erwarteten Renditen, Umsetzung, Kosten und künftigen Ergebnissen ab; eine Volatilitätsschätzung allein weist keinen attraktiven Trade aus.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Eine Strategie hat eine Volatilitätsprognose von 20 % und ein Ziel von 10 %. Was ergibt das Basisverhältnis vor Beschränkungen?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Detaillierten Leitfaden lesenGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Detaillierten Leitfaden lesen