

Roll-Schätzer für den Bid-Ask-Spread: Formel, Beispiel und Grenzen
Erfahren Sie, wie der Roll-Schätzer aus negativer Rendite-Autokovarianz einen effektiven Bid-Ask-Spread ableitet, und lernen Sie ein hypothetisches Beispiel sowie die Grenzen seiner Annahmen kennen
In diesem LeitfadenWas der Roll-Schätzer messen soll
Kurze Zusammenfassung
Der Roll-Schätzer leitet aus der negativen Kovarianz aufeinanderfolgender Renditen von Transaktionspreisen einen vom Modell implizierten effektiven Bid-Ask-Spread ab. Er benötigt Transaktionspreise statt historischer Quotes; das Ergebnis hängt jedoch von Annahmen über den effizienten Preis, die Handelsrichtungen, die Stichprobenbildung und die Spread-Stabilität ab.
Was der Roll-Schätzer messen soll
Der quotierte Spread ist zu einem bestimmten Zeitpunkt der Briefkurs minus Geldkurs. Ein effektiver Spread fasst dagegen die Kosten tatsächlich ausgeführter Trades relativ zum zeitgleichen Mittelkurs zusammen. Der Roll-Schätzer ist ein Proxy mit niedriger Frequenz für diesen effektiven Spread: Er nutzt die serielle Kovarianz beobachteter Änderungen der Transaktionspreise, um die Preislücke abzuleiten, die kurzfristige Umkehrungen verursacht haben könnte.
Sein Vorteil ist der geringe Datenbedarf. Sind zuverlässige Transaktionspreise verfügbar, historische Geld- und Briefkurse oder Kennzeichnungen der Handelsrichtung aber nicht, lässt sich der Schätzer trotzdem berechnen. Das kann bei historischen Vergleichen und Märkten mit unvollständigen Quote-Archiven nützlich sein. Er rekonstruiert jedoch weder das Orderbuch noch bestimmt er die Seite jedes Trades oder den aktuell verfügbaren Spread. Roll leitet das Maß in seiner Originalarbeit für einen effizienten Markt her und weist darauf hin, dass die geschätzte Größe ein effektiver Spread ist, nicht notwendigerweise der angezeigte Quote-Spread (Roll, 1984).
Die Schätzung ist auch kein vollständiges Maß der Transaktionskosten. Sie umfasst weder Kommissionen noch den Markteinfluss eines bestimmten Auftrags, Wartekosten, nicht ausgeführte Mengen oder Preisbewegungen nach der Beobachtung. Betrachten Sie sie als eine modellbasierte Zusammenfassung des historischen Verhaltens von Transaktionspreisen, nicht als ausführbaren Quote oder vollständiges Kostenmodell für einen Backtest.
Bid-Ask-Bounce erzeugt eine negative Kovarianz
Sei \(x_t\) der Logarithmus des Transaktionspreises, \(m_t\) der nicht beobachtete Logarithmus des Werts, um den Geld- und Briefkurs liegen, und \(s\) der volle effektive Spread in Logpreiseinheiten. Im einfachen symmetrischen Modell gilt
\[ x_t=m_t+\frac{s}{2}q_t, \]
wobei \(q_t=+1\) für einen käuferinitiierten Trade zum Briefkurs und \(q_t=-1\) für einen verkäuferinitiierten Trade zum Geldkurs steht. Die beobachtete Rendite lautet somit
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
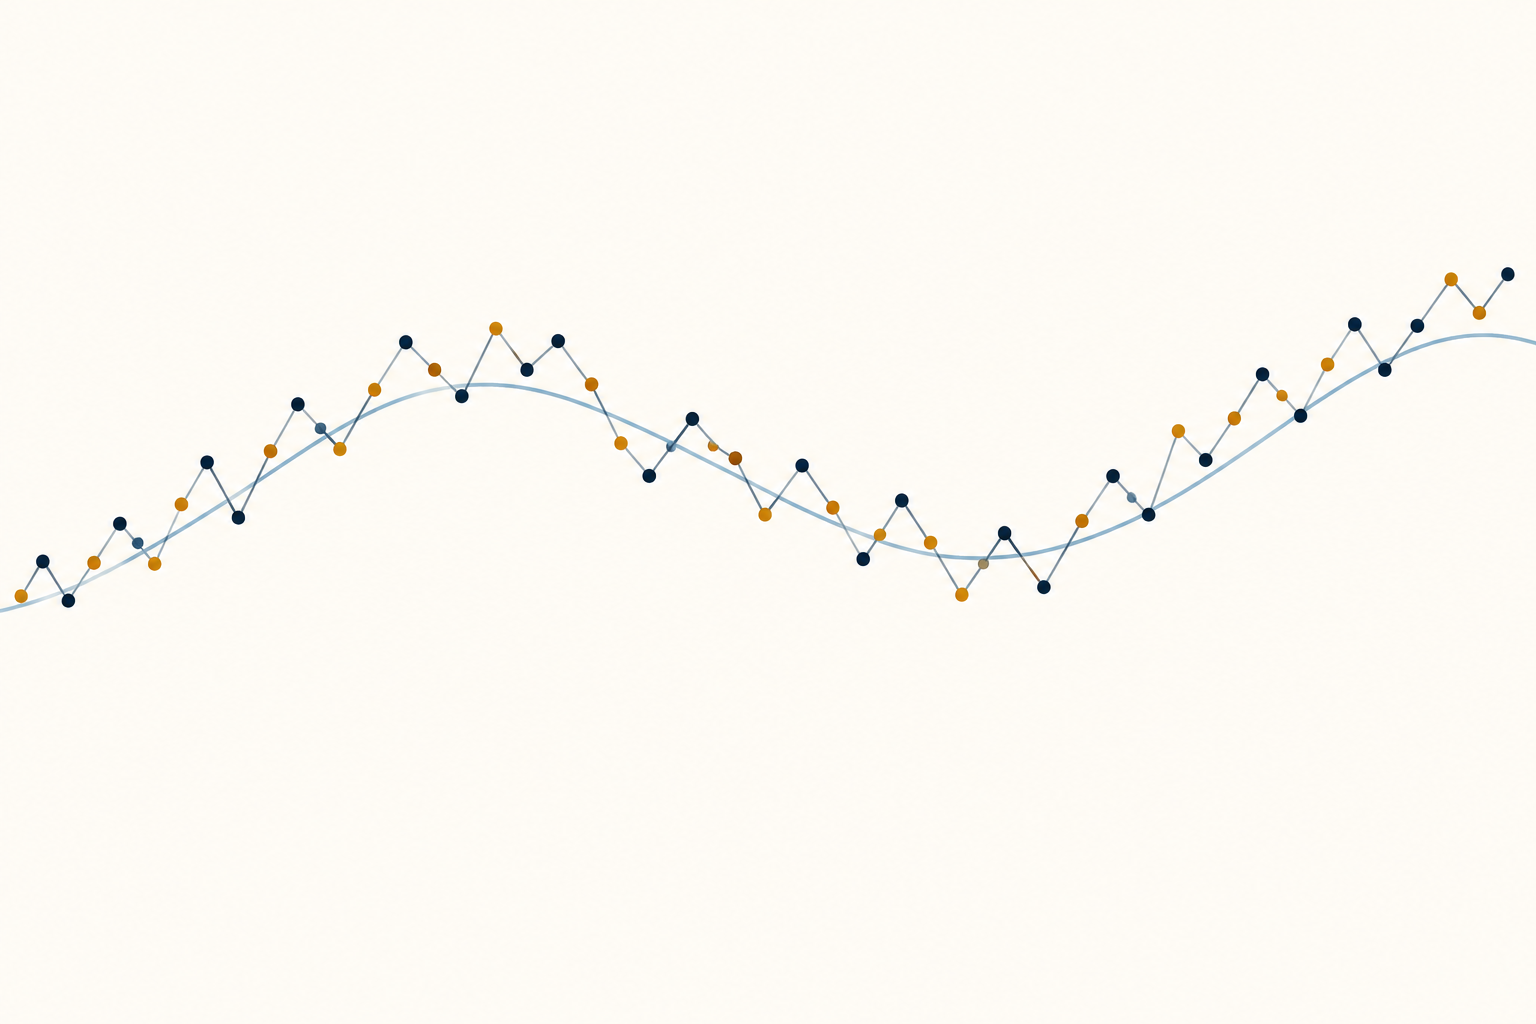
Nehmen wir an, dass die Trade-Vorzeichen unabhängig sind und \(+1\) sowie \(-1\) gleich wahrscheinlich sind, die Innovationen des effizienten Werts keine serielle Kovarianz aufweisen und der Spread während der gesamten Stichprobe konstant ist. Wechselt ein Trade von einer Marktseite zur anderen, bewegt sich der Transaktionspreis über den Spread, selbst wenn sich der zugrunde liegende Wert kaum verändert. Auf einen Kauf zum Briefkurs folgt ein Verkauf zum Geldkurs: Das erzeugt eine negative Rendite mit anschließender positiver Umkehr oder die umgekehrte Abfolge. Finden zwei aufeinanderfolgende Trades auf derselben Seite statt, kann die Spread-Komponente zwischen diesen Beobachtungen null sein.
Unter diesen Annahmen bewegt die Spread-Komponente aufeinanderfolgende Renditen im Durchschnitt in entgegengesetzte Richtungen:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Nach \(s\) aufgelöst ergibt sich die Roll-Formel. Dieses Kovarianzmuster folgt aus dem Modell, sofern seine Annahmen gelten; es beweist nicht, dass jede beobachtete Preisumkehr durch den Bid-Ask-Spread verursacht wird.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Verwenden Sie die Kovarianz erster Ordnung, nicht die Autokorrelation
Schreiben wir die Kovarianz erster Ordnung als \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Für eine Stichprobe mit \(T\) Renditen ist folgende Stichprobenkonvention verbreitet:
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
wobei \(\bar r\) der Stichprobenmittelwert ist. Wenn \(\widehat C_1<0\), lautet die Plug-in-Schätzung
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
Das Ergebnis hat dieselben Einheiten wie die Renditen, die in die Kovarianz eingehen. Ist \(r_t\) eine logarithmische Rendite, ist \(\widehat s\) ein proportionaler Spread oder ein Spread in Logpreiseinheiten. Ist die Eingabe statt einer Rendite eine Preisänderung in Dollar, wird die Schätzung in Preiseinheiten angegeben. Nennen Sie Transformation, Stichprobenintervall und Kovarianzkonvention, bevor Sie Schätzungen über Vermögenswerte oder Zeiträume hinweg vergleichen.
Roll betont die Kovarianz und nicht die Korrelation. Die Korrelation dividiert durch die unbedingte Renditevarianz, die auch Schwankungen durch neue Informationen im effizienten Wert enthält. Diese nachrichtenbedingte Varianz kann sich ändern, obwohl der Spread-Mechanismus gleich bleibt. Die unnormierte Kovarianz steht im Modell in direkter Beziehung zum quadrierten Spread; ihr Ersatz durch eine Autokorrelation verändert Schätzer und Interpretation. Verwendet eine Studie Logpreise, skalierte Renditen oder einen anderen Nenner, sollte sie diese Konvention ausdrücklich nennen.
Ein hypothetisches Beispiel macht aus −1.44 bp² eine Schätzung von 2.4 bp
Nehmen wir an, eine hypothetische Stichprobe logarithmischer Renditen von Transaktionspreisen wird in Basispunkten angegeben und ihre um den Mittelwert bereinigte Kovarianz erster Ordnung beträgt \(-1.44\,\text{bp}^2\). Die Schätzung lautet
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
Im Modell entspricht dies einer Schätzung des vollen proportionalen Spreads von \(2.40\) Basispunkten oder \(0.024\%\). Bei einem hypothetischen Mittelkurs von \(\$100\) ergibt sich mit der Näherung für kleine Spreads folgende Umrechnung in Dollar:
\[ \$100\times 0.00024=\$0.024 \]
je Aktie für den vollen Spread. Die Hälfte davon, etwa \(\$0.012\) je Aktie, ist der Abstand vom Mittelkurs zu einer Seite. Wären die Quotes unverändert geblieben und hätte ein Trader 1.000 Aktien zum Briefkurs gekauft und anschließend zum Geldkurs verkauft, läge der Preisunterschied für den vollen Spread vor Kommissionen, sonstigen Gebühren, Preisbewegungen und Markteinfluss bei ungefähr \(\$24\). Das sind erläuternde Umrechnungen, keine beobachteten Quotes oder garantierten Ausführungskosten.
Die Rechnung zeigt nicht, ob \(\$100\) ein ausführbarer Mittelkurs war, wie viel Stückzahl verfügbar war oder zu welchem Preis ein Auftrag ausgeführt worden wäre. Eine Roll-Schätzung kann eine historische Stichprobe zu einer einzigen Kennzahl verdichten und Unterschiede nach Tageszeit, Auftragsgröße oder Marktlage verbergen. Vergleichen Sie die Schätzung nicht mit einem aktuell angezeigten Spread, solange Vermögenswert, Intervall und Spread-Definition nicht übereinstimmen.
Veränderliche Spreads und Stichprobenfenster ändern die geschätzte Größe
Ein konstantes \(s\) ist eine vereinfachende Annahme. Roll betrachtet auch einen zeitlich veränderlichen Spread und leitet im Modell eine Beziehung zum durchschnittlichen quadrierten Spread her. In diesem Fall entspricht die Anwendung der Wurzelformel im Allgemeinen einem quadratischen Mittelwert-Spread (RMS), nicht unbedingt dem arithmetischen Durchschnitt. Daher können wenige Beobachtungen mit breitem Spread die Schätzung überproportional beeinflussen, weil der Spread quadratisch eingeht.
Die Originalarbeit enthält auch ein Ergebnis, das allgemeiner klingen kann, als es ist: Unter den Modellannahmen hängt die erwartete, durch den Spread verursachte Kovarianz nicht von der Länge eines nicht überlappenden Beobachtungsintervalls ab. Das ist keine Garantie dafür, dass empirische tägliche, wöchentliche und Intraday-Schätzungen übereinstimmen. Tatsächliche Trade-Vorzeichen können über Beobachtungen hinweg fortbestehen, manche Intervalle enthalten keine Trades und die Spread-Bedingungen ändern sich. Ein anderes Intervall verändert zudem, welcher Trade zum Stichprobenpreis wird und wie viel Informationsrauschen in jede Rendite eingeht.
Legen Sie die Stichprobenregel fest, bevor Sie das Ergebnis ansehen. Vergleichen Sie zum Beispiel konsistent abgetastete Transaktionspreise, statt offizielle Schlussgeschäfte, Mittelkurs-Markierungen und veraltete letzte Preise zu vermischen. Geben Sie an, ob Renditen Kalenderzeit oder Handelssitzungen umfassen, wie Feiertage und handelsfreie Zeiten behandelt werden und ob Kapitalmaßnahmen oder Kontraktwechsel angepasst wurden. Ein anderes Stichprobenintervall ist ein anderes empirisches Design, auch wenn dieselbe Formel gilt.
Bei positiver Kovarianz ist die Basisschätzung nicht definiert
Die Quadratwurzel ist nur bei negativer Stichprobenkovarianz reell. Ist \(\widehat C_1=0\), ergibt die Plug-in-Rechnung null; ist \(\widehat C_1>0\), ist die Basisformel nicht definiert. Eine null oder positive Stichprobenkovarianz beweist nicht, dass der wahre Spread null ist. Sie kann auf Stichprobenrauschen, anhaltende Handelsrichtungen, Preisstufen, serielle Abhängigkeit der Renditen des effizienten Werts oder einen Spread zurückgehen, der in einer kurzen Stichprobe nicht vom Rauschen zu unterscheiden ist.
Einige empirische Implementierungen ersetzen eine positive Kovarianz vor dem Wurzelziehen durch null. Andere verwenden den Absolutbetrag oder berichten nur Fenster mit negativer Kovarianz. Diese Entscheidungen liefern zwar eine Zahl, sind aber zusätzliche Regeln und folgen nicht aus der Roll-Gleichung. Berichten Sie, wie viele Schätzungen nicht definiert waren, wie oft die Schätzung auf null gesetzt wurde und ob Ausschlüsse die Stichprobe verändert haben. Eine kommentarlos verwendete Betragsfunktion kann eine dem Modell widersprechende Kovarianz in eine positive Spread-Schätzung verwandeln.
Kleine Stichproben bringen ein weiteres Problem mit sich. Schon die Kovarianz wird mit Fehler geschätzt und anschließend durch eine Quadratwurzel transformiert. Harris untersucht die Eigenschaften kleiner Stichproben unter dem Roll-Modell und zeigt, dass Rauschen positive Stichprobenkovarianzen erzeugen kann und die nichtlineare Transformation zu erheblicher Verzerrung führen kann (Harris, 1990). Geben Sie neben dem Punktschätzer die Stichprobenlänge an und zeigen Sie seine Sensitivität gegenüber vernünftigen Fensteränderungen; stellen Sie keine Genauigkeit dar, die die Preisdaten nicht tragen.
Anhaltende Handelsrichtungen oder Änderungen des effizienten Preises können das Modell verletzen
Die einfache Herleitung verlangt mehr als eine negative Kovarianz. Sie nimmt unabhängige, gleich wahrscheinliche kauf- und verkaufsinitiierte Trades, einen symmetrischen Spread um einen effizienten Wert, keine serielle Kovarianz in den Innovationen des effizienten Werts und einen Stichprobenprozess an, der den Transaktionspreisbildungsmechanismus abbildet. Das Aufteilen von Marktaufträgen und das Bestandsmanagement können Trade-Vorzeichen persistent machen. Treffen Kaufaufträge in Serien ein, können Transaktionsrenditen eine positive Spread-Komponente behalten und die negative Kovarianz schwächer ausfallen als vom Modell vorhergesagt.
Auch der Mittelkurs kann eine serielle Abhängigkeit aufweisen. Momentum, Umkehr, veraltete Preise, asynchrone Beobachtungen oder planmäßige Preisanpassungen können eine positive oder negative Renditekovarianz erzeugen, ohne dass sich der effektive Spread entsprechend verändert. Preisstufen und Tickgrößeneffekte können ebenfalls eigene Umkehrungen erzeugen. Diese Effekte müssen die Stichprobe nicht dominieren, um relevant zu sein: Der Schätzer leitet den Spread aus einem Moment ab, sodass jeder andere Prozess, der diesen Moment beeinflusst, das Ergebnis verzerren kann.
Veränderungen über die Zeit schaffen außerdem einen Unterschied zwischen dem Stichprobenmittel und einer stabilen Markteigenschaft. Der Spread kann sich rund um Nachrichten, zur Eröffnung und zum Schluss, bei dünnem Handel oder in Marktstressphasen ausweiten. Eine Schätzung über den gesamten Zeitraum kann diese Episoden verbergen; kurze Fenster können wiederum zu verrauscht sein, um die Kovarianz zu schätzen. Untersuchen Sie die Zeitreihe und berichten Sie die Definition des Fensters. Eine negative serielle Kovarianz ist unter dem Modell mit Bid-Ask-Bounce vereinbar, aber keine kausale Zerlegung aller kurzfristigen Preisbewegungen.
Quote-Daten und andere niedrigfrequente Schätzer beantworten unterschiedliche Fragen
Wenn zuverlässige Quote- und Transaktionsdaten vorliegen, lässt sich der effektive Spread direkt berechnen, indem jeder Transaktionspreis mit dem zeitgleichen Mittelkurs verglichen und die Handelsrichtung berücksichtigt wird. Dafür braucht es synchronisierte, bereinigte Beobachtungen sowie eine klare Regel für gesperrte, gekreuzte, veraltete oder nicht chronologisch geordnete Quotes. Dieses Verfahren misst die Trades im jeweiligen Datensatz; Roll leitet den Spread dagegen aus der seriellen Kovarianz der Transaktionspreise ab. Der Leitfaden zur Klassifizierung der Handelsrichtung erklärt, warum auch Trade-Vorzeichen eine Schätzregel erfordern können.
Andere niedrigfrequente Methoden nutzen andere Informationen und Annahmen. Hasbrouck entwickelt einen Gibbs-Sampler-Schätzer aus täglichen Schlusskursen, statt sich allein auf die einfache Roll-Plug-in-Transformation zu stützen (Hasbrouck, 2009). Corwin und Schultz nutzen tägliche Höchst- und Tiefstkurse, um einen Spread-Schätzer zu konstruieren, der nicht auf derselben Handelsrichtungsdynamik beruht (Corwin and Schultz, 2012). Diese Alternativen machen den quotierten Spread nicht aus einer beliebigen Preisreihe beobachtbar; jede hat eigene Annahmen und einen eigenen Validierungsbereich.
Die praktische Frage bestimmt das passende Maß. Für historische marktübergreifende Vergleiche mit begrenzten Quote-Daten kann ein niedrigfrequenter Proxy nützlich sein, sofern Ausfallquote und Annahmen berichtet werden. Vor einer Order sollten Sie den aktuellen Geldkurs, Briefkurs, die Markttiefe und die Auftragsgröße prüfen. Der Leitfaden zu Futures-Spreads und Slippage unterscheidet den quotierten Spread von tatsächlichen Ausführungsdifferenzen; der ETF-Liquiditätsleitfaden erklärt, warum das Volumen allein keine ausführbare Liquidität beschreibt.
Berichten Sie die Annahmen und führen Sie die Schätzung nicht als Signal
Ein reproduzierbarer Bericht sollte angeben, ob die Beobachtungen Trades, offizielle Schlusskurse oder ein anderer Proxy für Transaktionspreise sind; ob Preisänderungen oder logarithmische Renditen eingehen; außerdem Stichprobenintervall, Beobachtungszahl, Kovarianznenner und Behandlung einer nullen oder positiven Kovarianz. Nennen Sie auch das Anlageuniversum, den Zeitraum, Anpassungen für Kapitalmaßnahmen und Kontraktwechsel, Datenfilter sowie die Einheit des Spreads: Preis, Prozent oder Basispunkte. Wenn die Annahme stabiler Spreads unplausibel ist, zeigen Sie Schätzungen für vorab festgelegte Teilzeiträume, statt das Fenster mit der negativsten Kovarianz auszuwählen.
Eine Roll-Schätzung ist ein historischer Proxy für Transaktionskosten unter einem Modell. Sie zeigt weder die heutige Quote noch garantiert sie einen Ausführungspreis, misst die Gesamtkosten einer Strategie oder prognostiziert die nächste Rendite. Für die Bewertung eines Backtests braucht es weiterhin ein Kosten- und Ausführungsmodell, das Auftragsgröße, Kommissionen, Markteinfluss, Teilausführungen und Timing berücksichtigt. Ein niedrigerer geschätzter Spread ist für sich genommen kein Beleg für einen handelbaren Vorteil. Einen breiteren Überblick zur beobachteten Volatilität bei unterschiedlichen Abtastfrequenzen bietet der Leitfaden zur realisierten Volatilität.
Häufige Fragen
Q1Benötigt der Roll-Schätzer historische Geld- und Briefkurse?
Nein. Die Grundversion verwendet Transaktionspreise und die Kovarianz ihrer aufeinanderfolgenden Renditen. Deshalb kann sie auch ohne Quote-Historie eingesetzt werden; die Schätzung bleibt jedoch modellbasiert und rekonstruiert nicht die tatsächliche Quote zu jedem Zeitpunkt.
Q2Bedeutet eine positive Autokovarianz, dass der Spread null ist?
Nein. Bei positiver Stichprobenkovarianz ist die Basisformel nicht definiert. Eine Konvention, die die Schätzung auf null begrenzt, beweist keinen wahren Spread von null; berichten Sie die Regel und den Anteil der betroffenen Stichproben.
Q3Kann die Roll-Schätzung im laufenden Backtest als Spread-Kostenwert verwendet werden?
Nicht allein. Sie ist ein historischer Proxy unter bestimmten Annahmen. Ein Backtest braucht weiterhin Kosten- und Ausführungsannahmen, die zu Handelsplatz, Auftragsgröße, Timing, Kommissionen und Ausführungsverhalten passen.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Welche Eingabe nutzt der einfache Roll-Schätzer, um den Spread abzuleiten?
Wähle eine Antwort, um die Erklärung zu sehen