

Repo und Reverse Repo: Sicherheiten, Finanzierung und Zinsunterschiede
Erfahren Sie, wie Repo und Reverse Repo aus Sicht der Parteien funktionieren, wie sich der Rückkaufbetrag berechnet und was SOFR abbildet.
In diesem LeitfadenEin Repo hat einen Bargeld- und einen Wertpapierstrom
Kurze Zusammenfassung
Ein Repo ist ein Geschäft mit zwei Schritten: Ein Wertpapier wird gegen Bargeld übertragen, und beide Seiten vereinbaren, den Tausch später zu einem festgelegten Preis rückgängig zu machen. Die Partei, die Wertpapiere verkauft, um Liquidität aufzunehmen, nennt ihre Seite üblicherweise Repo; die Partei, die Bargeld bereitstellt und Wertpapiere erhält, kann dasselbe Geschäft Reverse Repo nennen. Eine bestimmte Anleihe kann als Sicherheit besonders gefragt sein, sodass ihr Repo-Satz vom Satz für allgemeine Sicherheiten abweicht.
Ein Repo hat einen Bargeld- und einen Wertpapierstrom
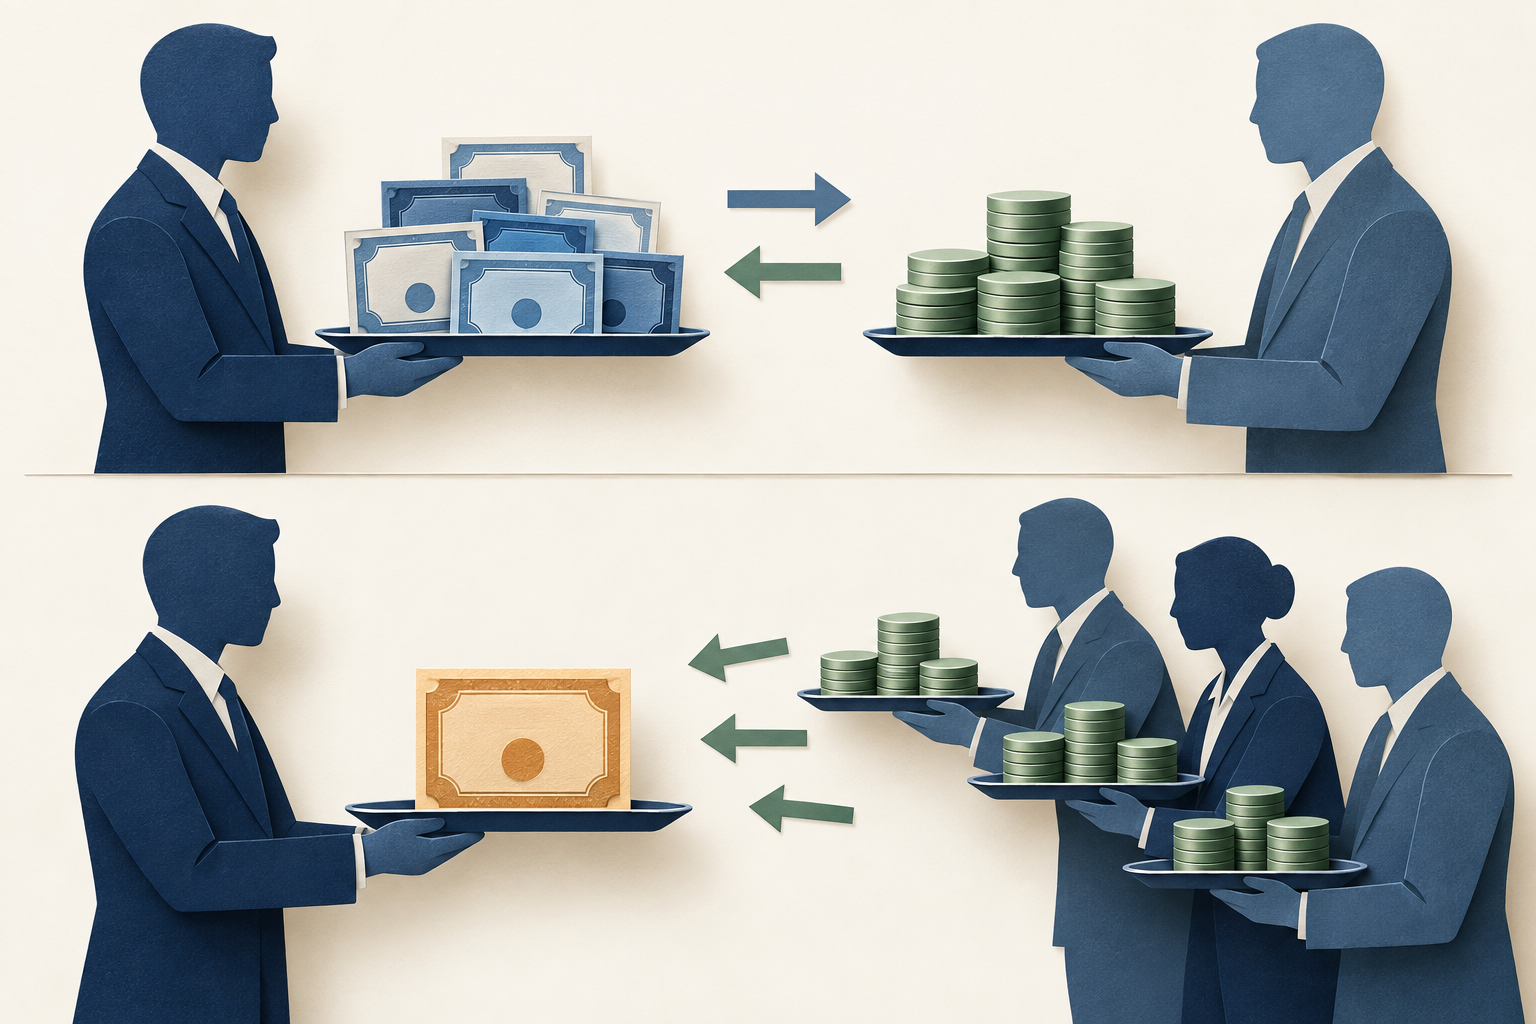
Bei einer Rückkaufvereinbarung überträgt eine Partei Wertpapiere und erhält Bargeld. Sie verpflichtet sich, die Wertpapiere später für einen vereinbarten Betrag zurückzukaufen. Die andere Partei stellt das Bargeld bereit und erhält die Wertpapiere für die Laufzeit. Beide Übertragungen gehören zu einer Vereinbarung: Anfangsbetrag, Wertpapier oder Sicherheitenkorb, Laufzeit, Rückkaufpreis und Abwicklungsbedingungen bestimmen gemeinsam das Geschäft.
Die Partei, die Bargeld aufnimmt, kann damit ihren Anleihebestand finanzieren, einen kurzfristigen Liquiditätsbedarf decken oder eine andere Position stützen. Die barzahlende Partei sucht möglicherweise eine kurzfristige Anlage mit Besicherung. Ein anderer Marktteilnehmer kann mehr daran interessiert sein, eine bestimmte Anleihe zu erhalten, als die höchste Rendite auf Bargeld zu erzielen. Repo-Märkte bewegen deshalb sowohl Bargeld als auch Wertpapiere durch das Finanzsystem. Die BIS beschreibt Repo als wichtigen Teil der Geld- und Wertpapierströme; die EZB erläutert, wie Repo-Liquidität auch den Anleihehandel und Aktivitäten an den Swap-Märkten unterstützen kann.
Wirtschaftlich ähnelt ein Repo einer kurzfristigen, durch Wertpapiere besicherten Kreditaufnahme. Daraus folgt aber nicht, dass jedes Repo rechtlich ein gewöhnlicher Kredit ist. Rechtliche Behandlung, Rechte zur Wiederverwendung oder zum Austausch von Sicherheiten, Abwicklung bei einem Ausfall und Schutz der Abwicklung hängen von Vertrag und Rechtsordnung ab. Es ist daher genauer, die Zahlungsströme und Vertragsbedingungen zu beschreiben, statt weltweit eine einheitliche Rechtsform anzunehmen. Siehe die BIS-Analyse zur Funktionsweise der Repo-Märkte und die EZB-Erörterung von Repo und Anleihemarktliquidität.
Repo und Reverse Repo hängen vom Blickwinkel der Partei ab
Im üblichen Marktgebrauch nennt die Partei, die ein Wertpapier gegen Bargeld verkauft und später zurückkauft, ihre Seite Repo. Die Gegenpartei, die Bargeld zahlt und das Wertpapier erhält, kann dasselbe Geschäft Reverse Repo nennen. Die Begriffe wirken widersprüchlich, weil sie dieselben beiden Übertragungen aus entgegengesetzten Perspektiven beschreiben.
Eine Zentralbank kann ihre Geschäfte aus Sicht der eigenen Institution benennen. Die Federal Reserve Bank of New York erklärt, dass ihr Repo-Geschäft einen Kauf von Wertpapieren durch den Desk mit späterem Wiederverkauf umfasst. Bei einem Reverse-Repo-Geschäft verkauft der Desk Wertpapiere an eine Gegenpartei und kauft sie später zurück. Die Gegenpartei steht jeweils auf der anderen Seite. Die Aussage „Repo-Sätze sind gestiegen“ ist daher unvollständig, wenn Markt, Sicherheit, Laufzeit und Zinskonvention fehlen.
Halten Sie beim Vergleich zweier Beschreibungen fest, wer zuerst Bargeld zahlt und wer zuerst Wertpapiere überträgt. Bestimmen Sie anschließend, wer bei Fälligkeit Bargeld und wer Wertpapiere zurückgibt. Diese Richtungsprüfung verhindert, dass ein Repo-Begriff mit einem anderen Wertpapier, einem anderen Referenzzins oder einem endgültigen Anleiheverkauf ohne zweiten Schritt verwechselt wird. Die Übersicht der New York Fed zu Repo und Reverse Repo erläutert die dortige Benennung.
Den vereinbarten Rückkaufbetrag berechnen
Die Partei, die Bargeld aufnimmt, zahlt normalerweise mehr zurück, als sie zunächst erhalten hat. Bei einem vereinfachten Geschäft ohne zwischenzeitliche Kuponzahlung lässt sich der Zins auf den Bargeldbetrag so darstellen:
Zinsbetrag = Bargeldbetrag × jährlicher Repo-Satz × Zinstage ÷ Tageszählungsnenner
Angenommen, eine Partei erhält in einem ausdrücklich hypothetischen Geschäft für einen Zinstag 100.000.000 US-Dollar, bei einem hypothetischen einfachen Jahres-Repo-Satz von 3,60 % und der Konvention ACT/360. Der Zins beträgt 100.000.000 × 0,036 × 1 ÷ 360 = 10.000 US-Dollar. Der hypothetische Rückkaufbetrag beläuft sich damit auf 100.010.000 US-Dollar: die ursprünglichen 100.000.000 US-Dollar zuzüglich 10.000 US-Dollar Repo-Zins.
Das ist ein Rechenbeispiel, kein aktueller Marktsatz und kein Angebot für ein bestimmtes Wertpapier. Es setzt einen Zinstag, einen konstanten einfachen Satz, keine Kupon- oder Ersatzkuponzahlung während der Laufzeit sowie keine Gebühren oder sonstigen Anpassungen voraus. Tatsächliche Verträge legen Valutatag, Fälligkeit, Tageszählung und Behandlung der Zahlungsströme fest. Ein Geschäft von Freitag bis Montag kann nach der vertraglichen Konvention mehr als einen Kalendertag umfassen; „overnight“ beschreibt die Marktgängigkeit der Laufzeit und macht die Datumsprüfung nicht überflüssig.
Die 10.000 US-Dollar sind in diesem vereinfachten Beispiel die Finanzierungskosten auf der Bargeldseite. Sie entsprechen nicht automatisch der Nettorendite der barzahlenden Partei nach Betriebs-, Bilanz- und Sicherheitenkosten oder anderen Vertragsbedingungen. Sie sagen auch nichts über den Gesamtgewinn oder -verlust der Wertpapierposition des Verkäufers aus. Die Berechnung beantwortet eine engere Frage: Wie viel Bargeld ist unter den genannten Annahmen beim Rückkauf fällig?
Ein Haircut ist ein Puffer, keine Garantie
Ein Bargeldgeber kann Sicherheiten mit einem höheren Marktwert erhalten, als er an Bargeld bereitstellt. In einem separaten hypothetischen Beispiel stellt eine Partei Wertpapiere im Marktwert von 102.000.000 US-Dollar, um 100.000.000 US-Dollar zu erhalten. Die Differenz von 2.000.000 US-Dollar ist ein Puffer gegen Preisbewegungen und Verwertungskosten; seine Wirkung hängt von Bewertungs- und Nachschussregeln des Vertrags ab.
Der Prozentsatz eines Haircuts hängt vom Nenner ab. Teilt man die Differenz durch den Sicherheitenwert, ergibt sich (102.000.000 − 100.000.000) ÷ 102.000.000, also rund 1,96 %. Misst man dagegen den Sicherheitenüberschuss gegenüber dem Bargeld als Anteil des Bargeldbetrags, sind es 2,00 %. Beide Werte beschreiben denselben Puffer, nicht zwei verschiedene Beträge. Prüfen Sie vor einem Vergleich, welche Definition Vertrag oder Datensatz verwendet.
Der Puffer kann aufgezehrt werden, wenn der Sicherheitenkurs fällt, das Wertpapier schwer verkäuflich wird oder eine Gegenpartei ausfällt, bevor das Risiko ausgeglichen ist. Nachschussforderungen können zusätzliches Bargeld oder weitere Sicherheiten verlangen; Fristen, Schwellenwerte, zulässige Vermögenswerte und Streitbeilegung hängen jedoch vom Vertrag ab. Repo-Geschäfte behalten Gegenpartei-, Marktpreis-, Liquiditäts-, Betriebs-, Rechts- und Abwicklungsrisiken. Die BIS-Analyse von 2025 zeigt, dass Haircuts mit Handelsmotiv, Laufzeit und Sicherheitenmerkmalen variieren. Sie beschreibt untersuchte Geschäfte und ist keine allgemeingültige Haircut-Tabelle. Siehe die BIS-Untersuchung zu Repo-Haircuts.
Allgemeine Sicherheiten sind etwas anderes als eine bestimmte Anleihe
Bei einem Geschäft mit allgemeinen Sicherheiten, einem GC-Repo, akzeptiert der Bargeldgeber jedes Wertpapier aus einem festgelegten zulässigen Sicherheitenkorb. Der genaue Korb und Austauschrechte hängen von Markt und Vertrag ab. Im Vordergrund steht die Finanzierung gegen akzeptable Sicherheiten und nicht der Erhalt einer bestimmten Emission.
Bei einem Geschäft mit einer bestimmten Sicherheit wird das Wertpapier bei Abschluss festgelegt, häufig anhand seiner Kennung. Der Bargeldgeber kann die Anleihe für eine Lieferung, das Market Making oder eine andere Wertpapierverpflichtung benötigen. „Bestimmte Sicherheit“ und „special“ sind nicht gleichbedeutend. Ein Geschäft mit einer bestimmten Anleihe ist dann special, wenn sein Repo-Satz deutlich unter dem vergleichbaren GC-Satz liegt, weil der Bargeldgeber zur Beschaffung genau dieser Anleihe eine niedrigere Bargeldrendite akzeptiert.
Die EZB-Berichterstattung zum Euro-Geldmarkt unterscheidet allgemeine Sicherheiten von Geschäften gegen identifizierte Wertpapiere und beschreibt Specialness als Repo einer bestimmten Sicherheit zu einem Satz unterhalb des GC-Satzes. Kategorien und Datendeckung unterscheiden sich zwischen Datensätzen. Die New York Fed weist außerdem darauf hin, dass die SOFR-Berechnung einen gefilterten Teil zentral geclearter DVP-Geschäfte umfasst, der auch Geschäfte mit besonderen Sicherheiten enthalten kann. SOFR ist daher nicht als reiner GC-Satz zu bezeichnen. Siehe die EZB-Studie zum Euro-Geldmarkt von 2022 und die SOFR-Beschreibung der New York Fed.
Unterschiedliche Nachfrage nach Bargeld und Wertpapieren kann Sätze auseinanderziehen
Ein GC-Repo-Satz wird oft als Preis für kurzfristige Bargeldfinanzierung gegen einen Korb akzeptabler Anleihen gelesen. Eine bestimmte Anleihe kann zu einem anderen Satz gehandelt werden, weil eine Partei gerade dieses Wertpapier benötigt. Ist eine seltene Emission für den Bargeldgeber besonders begehrt, akzeptiert er möglicherweise eine niedrigere Rendite auf sein Bargeld, um die Anleihe zu erhalten. Dadurch kann ihr Repo-Satz unter dem GC-Satz liegen, obwohl Währung und Laufzeit ähnlich sind.
Der niedrigere Satz beweist für sich genommen nicht, dass die Partei, die Bargeld aufnimmt, kreditriskanter ist. Er kann den Wert widerspiegeln, den der Bargeldgeber dem Zugang zu der Anleihe beimisst. Ein höherer GC-Satz kann dagegen auf stärkere Bargeldnachfrage, weniger verfügbares Leihgeld, Bilanzkapazität von Intermediären, Laufzeit oder andere Bedingungen zurückgehen. Finanzierung und Verfügbarkeit von Sicherheiten wirken zusammen; aus einem einzelnen Satz lässt sich nicht ablesen, welcher Faktor überwog.
EZB-Analysen zum Euro-Repo-Markt dokumentieren Phasen, in denen knappe Staatsanleihen zu niedrigeren Repo-Sätzen als allgemeine Sicherheiten gehandelt wurden. Der Bericht von 2022 beschreibt Angebot und Nachfrage nach Wertpapieren als wichtige Treiber in der untersuchten Stichprobe. Diese Befunde beziehen sich auf die dort untersuchten Zeiträume und sind keine Aussage über den heutigen Abstand oder jede Rechtsordnung. Auch die BIS betont, dass sich Repo-Märkte zwischen Ländern unterscheiden und von Marktstruktur und Bilanzbeschränkungen beeinflusst werden. Siehe die zeitlich eingeordnete EZB-Studie und den Bericht des BIS-Ausschusses für das globale Finanzsystem.
SOFR und Federal-Reserve-Fazilitäten sind US-spezifische Beispiele
SOFR ist ein US-Dollar-Referenzsatz, der von der Federal Reserve Bank of New York verwaltet wird. Die New York Fed beschreibt ihn als breites Maß für die Kosten einer Übernacht-Kreditaufnahme gegen US-Staatsanleihen. Er wird aus Transaktionsdaten festgelegter Segmente des US-Treasury-Repo-Markts berechnet, nicht aus einem einzelnen ausgehandelten Geschäft und nicht aus allen Repo-Märkten weltweit. Die veröffentlichte Methodik erläutert den volumen-gewichteten Median, die einbezogenen Segmente und die Behandlung bestimmter besonderer Geschäfte.
Ein bilateraler Repo-Satz kann wegen Sicherheiten, Gegenpartei, Laufzeit, Clearing, Handelszeitpunkt sowie Finanzierungs- oder Wertpapierbedarf von SOFR abweichen. SOFR hilft, den breiten US-Übernachtfinanzierungsmarkt zu beschreiben, ist aber weder ein universeller Repo-Kurs noch ein Leitzins und muss nicht dem Satz entsprechen, zu dem ein bestimmter Kreditnehmer tatsächlich handeln kann. Die New York Fed kann die Referenzmethodik ändern. Prüfen Sie daher bei einem bestimmten Fixing oder einer historischen Reihe die aktuelle SOFR-Seite und die Methodikhinweise.
Repo-Fazilitäten der Federal Reserve sind ein weiteres US-spezifisches Beispiel und werden aus Sicht des Trading Desk benannt. Nach Darstellung der New York Fed erhöhen Repo-Geschäfte, bei denen der Desk Wertpapiere kauft, vorübergehend die Reserveguthaben; Reverse-Repo-Geschäfte, bei denen er Wertpapiere verkauft, verringern sie vorübergehend. Standing Repo soll Aufwärtsdruck auf Geldmarktsätze begrenzen, Overnight Reverse Repo Abwärtsdruck. Rahmenbedingungen, berechtigte Gegenparteien und Sicherheiten, Operationssätze und Abläufe können sich ändern. Behandeln Sie daher frühere Einstellungen nicht als aktuell, sondern prüfen Sie die jüngsten New-York-Fed-Unterlagen. Diese Fazilitäten legen weder die Namen noch die Preise sämtlicher privater Repo-Märkte fest.
Einen Repo-Kurs zuerst durch die Beschreibung des Geschäfts einordnen
Bevor Sie einen Repo-Satz interpretieren, bestimmen Sie Währung, Bargeldbetrag, Wertpapier oder Sicherheitenkorb, Laufzeit, Valutatage, Tageszählung und die Seite, die den Satz nennt. Prüfen Sie, ob es sich um GC oder eine bestimmte Emission handelt, ob das Geschäft zentral gecleart oder bilateral abgewickelt wird und wie die Sicherheiten bewertet, ausgetauscht und nachbesichert werden. Ohne diese Angaben können zwei gleich bezeichnete Sätze unterschiedliche Fragen beantworten.
Trennen Sie anschließend den Transaktionssatz von einer Referenzrate und einem Fazilitätssatz der Zentralbank. Das tägliche SOFR-Fixing ist eine aggregierte Referenzbeobachtung mit festgelegter Methodik. Ein Repo-Kurs für eine bestimmte CUSIP ist ein ausgehandeltes Geschäft, das die Bargeld- und Sicherheitenlage widerspiegelt. Ein Zinssatz für ein Geschäft mit der Federal Reserve ist eine Umsetzungsbedingung für eine berechtigte US-Operation. Die Größen hängen zusammen, sind aber nicht austauschbar.
Beschreiben Sie zuletzt zunächst den Befund, bevor Sie eine Ursache behaupten. „Der Repo-Satz dieser Emission lag am selben Tag unter dem GC-Satz“ ist ein Vergleich. „Der Kreditnehmer war in Schwierigkeiten“ ist eine Schlussfolgerung, die der Satz allein nicht belegt. Halten Sie Zahlungsrichtung, Sicherheitenkennung, Laufzeit, Markt und Beobachtungsdatum sichtbar.
Verwandte Artikel
- Impliziter Repo-Satz von Treasury-Futures: Der hypothetische Vergleich einer zulässigen Kassenanleihe mit dem Futures-Liefererlös ist keine tatsächliche Repo-Finanzierungsofferte.
- Lieferoptionen bei Treasury-Futures: Erfahren Sie, welche vertraglichen Wahlmöglichkeiten der Short bei lieferbaren Anleihen und beim Lieferzeitpunkt hat.
Häufige Fragen
Q1Ist ein Repo rechtlich einfach ein Kredit?
Nicht unbedingt. Ein Repo wird häufig als Wertpapierverkauf mit vereinbartem Rückkauf dokumentiert und ähnelt wirtschaftlich einer besicherten Kreditaufnahme. Die rechtliche Behandlung und die Rechte richten sich nach Vertrag und Rechtsordnung.
Q2Bedeutet ein niedrigerer Satz bei einem Special Repo ein höheres Kreditrisiko?
Nicht für sich genommen. Der Bargeldgeber kann eine niedrigere Rendite akzeptieren, weil er Zugang zu einem bestimmten Wertpapier erhalten möchte. Andere Geschäftsbedingungen bleiben gesondert zu prüfen.
Q3Entspricht SOFR dem Repo-Satz, zu dem ich handeln kann?
Nein. SOFR ist ein breiter US-Übernacht-Referenzsatz gegen Treasury-Sicherheiten, der aus festgelegten Transaktionssegmenten berechnet wird. Ein einzelnes Geschäft kann je nach Sicherheit, Gegenpartei, Laufzeit, Zeitpunkt und weiteren Bedingungen abweichen.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wie hoch ist bei einem vereinfachten eintägigen ACT/360-Repo der Zins auf 100.000.000 US-Dollar bei einem hypothetischen Jahreszins von 3,60 %?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesenVerkaufsoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu verkaufen.
Detaillierten Leitfaden lesen