

Par-, Spot- und Forward Rates: Was die Zinskurve zeigt
Erfahre, welche Fragen Par-Rendite, Nullkupon-Spotrate und implizite Forward Rate beantworten und warum eine Forward Rate keine Prognose ist
In diesem LeitfadenWarum kann eine Zinskurve drei verschiedene Sätze zeigen?
Kurze Zusammenfassung
Eine US-Treasury-Zinskurve zeigt nicht nur eine einzige Art von Zinssatz. Eine Par-Rendite ist der Kupon, mit dem eine theoretische Anleihe zum Nennwert gehandelt würde; eine Spot Rate diskontiert eine Zahlung zu einer bestimmten Fälligkeit; eine Forward Rate ist ein impliziter Satz für einen später beginnenden Zeitraum. Alle drei können aus derselben Marktkurve abgeleitet werden und dennoch unterschiedliche Werte haben. Wer die jeweilige Kennzahl erkennt, verwechselt eine Rendite weniger leicht mit einer Prognose oder der Rendite eines bestimmten Wertpapiers.
Warum kann eine Zinskurve drei verschiedene Sätze zeigen?
Eine Anleihekurve wird aus Kursen oder Renditen von Wertpapieren mit unterschiedlichen Zahlungsplänen und Laufzeiten aufgebaut. Die Marktquote einer Kuponanleihe verdichtet mehrere künftige Zahlungen zu einer Rendite bis Fälligkeit. Eine Nullkupon-Spotrate bewertet dagegen eine einzelne Zahlung an einem Datum. Eine Forward Rate beschreibt einen Satz für einen später beginnenden Zeitraum. Alle beruhen auf denselben Abzinsungsbeziehungen, beantworten aber verschiedene Fragen zu Zahlungsströmen.
Steht auf einem Bildschirm „Zweijahresrendite“, kann das die Rendite einer bestimmten zweijährigen Treasury Note, einen Punkt auf einer angepassten Par-Kurve, eine Nullkupon-Spotrate oder eine Forward Rate ab einem künftigen Datum meinen. Die Laufzeitangabe allein reicht nicht. Prüfe Quelle und Instrument der Kurve, die Zinseszinskonvention und ob es um die aktuelle Rendite eines Wertpapiers, einen Par-Satz, eine Nullkuponrate oder einen künftigen Periodensatz geht.
Drei praktische Fragen trennen die Begriffe: Welcher Satz diskontiert eine einzelne Zahlung zu einem bestimmten Datum? Welcher Kupon würde eine Anleihe auf pari bringen? Welcher Zinssatz für einen späteren Zeitraum macht zwei Anlagepfade mit gleichem Start und Ende gleichwertig? Das sind Fragen zu Spot-, Par- und Forward Rates.
Was diskontiert eine Spot Rate?
Eine Spot Rate, bei passender Laufzeit auch Nullkuponrate genannt, diskontiert eine einzelne Zahlung zu diesem Fälligkeitstermin. Zahlt ein hypothetischer zweijähriger Nullkuponanspruch am Ende des zweiten Jahres 100 USD und beträgt seine jährliche Effektiv-Spotrate 4 %, ist er unter dieser vereinfachten Konvention heute 100 USD ÷ (1,04)² oder rund 92,46 USD wert. Es gibt keine Kuponzahlungen während der Laufzeit.
Ein Diskontfaktor drückt dieselbe Beziehung aus, ohne eine Rendite zu annualisieren. Sei DF(T) der heutige Wert von 1 USD, der zum Zeitpunkt T eingeht. Bei jährlicher Verzinsung gilt DF(T) = 1 ÷ (1 + z(T))^T; z(T) bezeichnet die Spot Rate für die Laufzeit T in Jahren. Ein Zahlungsstrom C zum Zeitpunkt T ist vor Anpassungen für andere Risiken oder Konventionen C × DF(T) wert. Für eine Preisberechnung ist der Diskontfaktor oft die unmittelbarere Größe, weil er sich für jede datierte Zahlung einzeln anwenden lässt.
Eine Kuponanleihe hat Zahlungen an mehreren Terminen und benötigt daher grundsätzlich Diskontfaktoren zu jedem Zahlungstag. Alle Kupons mit einer einzigen Rendite bis Fälligkeit abzuzinsen ist nur unter den festgelegten YTM-Konventionen eine praktische Abkürzung; es entspricht nicht der Abzinsung jedes Zahlungsstroms entlang einer Spotkurve. Der Unterschied ist wichtig, wenn die Kurve geneigt ist, Zahlungstage unregelmäßig sind oder Anleihen trotz verschiedener Kupons eine ähnliche Endfälligkeit haben.
Was sagt eine Par-Rendite aus?
Eine Par-Rendite ist der Kuponsatz, bei dem eine theoretische Kuponanleihe auf Grundlage der Diskontfaktoren und angenommenen Zahlungstermine genau ihren Nennwert kostet. Bei einer jährlich zahlenden Anleihe mit 100 USD Nennwert und Zahlungen in den Jahren 1 bis T löst der Par-Kupon c folgende Gleichung: $100 = c × DF(1) + c × DF(2) + … + ($100 + c) × DF(T). Bei halbjährlichen oder unregelmäßigen Zahlungen gehen auch der abgelaufene Anteil der Kuponperiode und die passenden Diskonttermine ein.
Damit unterscheidet sich die Par-Rendite vom Kupon und von der Rendite bis Fälligkeit einer tatsächlich ausgegebenen Anleihe. Ihr Kupon steht in den Anleihebedingungen; ihre Marktrendite ändert sich mit dem Kurs. Eine Par-Rendite ist der aus einer Kurve abgeleitete Kuponsatz einer theoretischen Neuemission zum Nennwert. Das US-Finanzministerium beschreibt seine veröffentlichte Kurve als angepasste Par-Renditekurve aus indikativen Geldkursen, nicht als Liste von Transaktionspreisen theoretischer Par-Anleihen. Das Verfahren wandelt Marktpreise in Renditen um, bootstrapt Forward Rates an den Eingabelaufzeiten und interpoliert eine Kurve, die die Eingaben mit geringem Kursfehler reproduziert. Die Methodik des Treasury erläutert die Konstruktion.
Die Par-Rendite eignet sich, um theoretische Kuponanleihen einer ausgewählten Laufzeit auf Basis einer einheitlichen Kurve zu vergleichen. Sie bedeutet nicht, dass eine bestehende Anleihe mit derselben Laufzeit diesen Kupon zahlt, und berücksichtigt nicht ihre individuelle Liquidität, Steuerbehandlung, eingebetteten Optionen oder Abwicklungsdetails. Bei einem konkreten Papier zählen dessen Kurs, Kupontermine, Rückzahlungsbedingungen und die Marktkonvention für die Renditeberechnung.
Wie leitet man eine Forward Rate aus Spot Rates ab?
Eine Forward Rate ist der aus heutigen Preisen abgeleitete Satz für eine Kreditaufnahme oder Anlage über einen künftigen Zeitraum. Man fragt, welcher Periodenzins zwei Anlagewege mit denselben Anfangs- und Endterminen auf denselben Endbetrag bringt. Unter einer vereinfachten Annahme jährlicher Verzinsung und ohne Arbitrage lautet die einjährige Forward Rate, die in einem Jahr beginnt:
Forward Rate von Jahr 1 bis Jahr 2 = [(1 + Zweijahres-Spotrate)² ÷ (1 + Einjahres-Spotrate)] − 1.
Ergäbe eine zweijährige Anlage zum Zweijahres-Spotzinssatz einen anderen Betrag als zunächst eine einjährige Anlage zum Einjahres-Spotzins und danach eine Wiederanlage zum Forward-Satz für das zweite Jahr, könnte ein Anleger theoretisch den vorteilhafteren Weg wählen. In realen Märkten verhindern Unterschiede zwischen Kredit- und Anlagezinsen, Transaktionskosten, Sicherheiten, Steuern, Bonität und Produktkonventionen eine exakte Umsetzung für alle Marktteilnehmer. Die Formel erklärt die interne Preisbeziehung der Kurve; sie garantiert keinen zu beliebigem Volumen handelbaren Satz.
Beträgt die jährliche Effektiv-Spotrate für ein Jahr beispielsweise 3 % und für zwei Jahre 4 %, ergibt sich für zwei Jahre der Faktor (1,04)² = 1,0816. Im alternativen Pfad ist der Faktor des ersten Jahres 1,03. Der implizite Wachstumsfaktor für Jahr zwei ist 1,0816 ÷ 1,03 = 1,050097; die einjährige Forward Rate für das zweite Jahr liegt somit bei rund 5,01 %. Die Zweijahres-Spotrate beträgt 4 %, die Forward Rate für das letzte Jahr etwa 5,01 %: zwei Kennzahlen derselben Kurve.
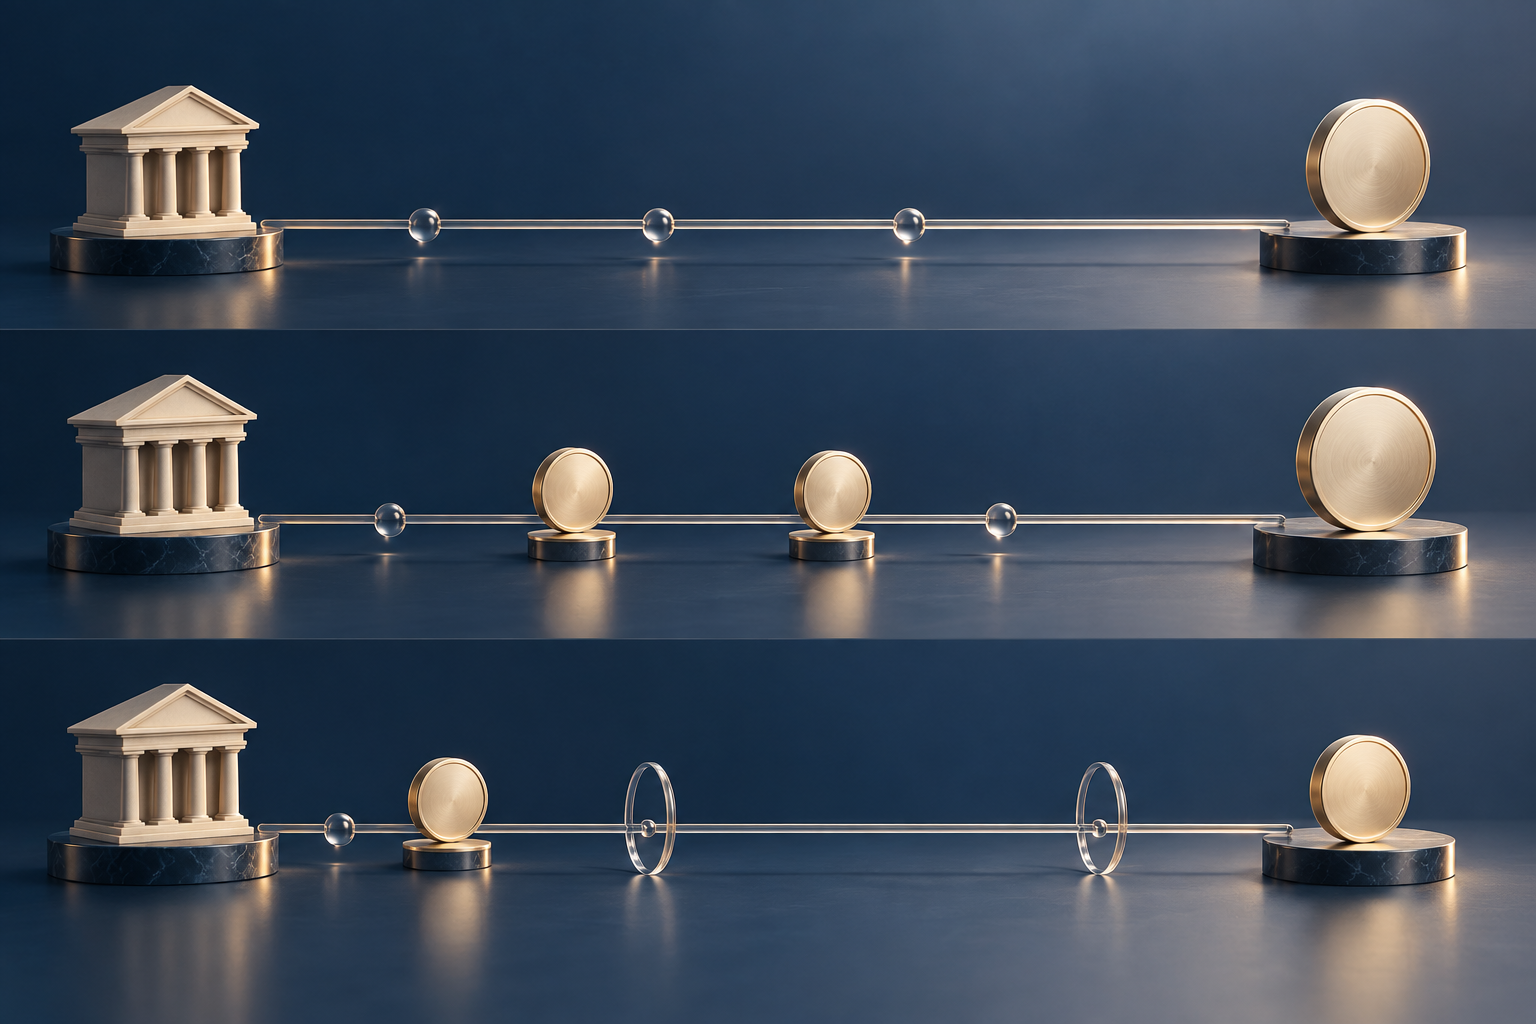
Spot-, Par- und Forward Rates in einem Beispiel
Wir verwenden weiterhin eine rein hypothetische Nullkuponkurve mit jährlicher Effektivverzinsung: 3 % Spot für ein Jahr und 4 % für zwei Jahre. Die Diskontfaktoren lauten DF(1) = 1 ÷ 1,03 = 0,970874 und DF(2) = 1 ÷ (1,04)² = 0,924556. Eine Nullkuponzahlung von 100 USD nach einem Jahr ist heute etwa 97,09 USD wert; dieselben 100 USD nach zwei Jahren etwa 92,46 USD. Jede Spot Rate diskontiert eine einzelne Zahlung zu ihrer jeweiligen Fälligkeit.
Welcher jährliche Kupon macht nun eine zweijährige Anleihe mit 100 USD Nennwert exakt 100 USD wert, wenn sie am Ende jedes Jahres einen Kupon zahlt? Die Gleichung lautet $100 = c × 0,970874 + ($100 + c) × 0,924556. Daraus folgt c ≈ 3,9803 USD oder eine Par-Kuponrate von rund 3,98 %. Sie liegt etwas unter der zweijährigen Nullkupon-Spotrate von 4 %, weil die Par-Anleihe einen Teil ihres Werts bereits in Jahr eins auszahlt und dieser Kupon mit der niedrigeren einjährigen Spotrate abgezinst wird.
Die implizite einjährige Forward Rate von Jahr eins bis zwei beträgt wie oben berechnet rund 5,01 %. Die drei Kennzahlen beantworten also verschiedene Fragen: 4 % diskontiert eine einzelne Zahlung am Ende von Jahr zwei; 3,98 % ist der Kupon einer hypothetischen zweijährigen Par-Anleihe; 5,01 % ist unter jährlicher Verzinsung der von der Kurve implizierte Satz für das zweite Jahr. Die angezeigten Werte sind gerundet; berechnet wurde mit ungerundeten Diskontfaktoren. Es handelt sich um erfundene Eingaben, nicht um eine Marktbeobachtung oder aktuelle Treasury-Quote.
Warum ist eine Forward Rate keine sichere Prognose?
Eine Forward Rate wird unter ausgewählten Kurven- und Zinseszinsannahmen mathematisch aus aktuellen Instrumentenpreisen abgeleitet. Sie ist nicht mit dem kurzfristigen Zinssatz gleichzusetzen, der im betreffenden künftigen Zeitraum tatsächlich gelten wird. Sie lässt sich als marktimpliziter Break-even-Satz verstehen oder unter zusätzlichen Annahmen als grobes Signal für erwartete Kurzfristzinsen. Zugleich kann sie eine Vergütung für Zins-, Inflations- und andere Risiken enthalten.
Analysen der Federal Reserve beschreiben eine Forward Rate als Maß für den erwarteten künftigen Kurzfristzins zuzüglich einer Laufzeitprämie. Diese Bestandteile lassen sich aus einer einzelnen Kurve nicht direkt beobachten; ihre Zerlegung hängt von Modellen oder weiteren Informationen wie Umfragen und Laufzeitprämien-Schätzungen ab. Die Erläuterung der Fed zu Forward Spreads zeigt, dass Forward Rates sowohl geldpolitische Erwartungen als auch eine Risikoprämie enthalten können. Unterschiedliche Laufzeiten und Schätzmethoden können daher unterschiedliche Aussagen ergeben.
Auch ein nützliches Marktsignal kann die später realisierte Rate verfehlen. Künftige Zentralbankentscheidungen, Inflation, Wachstum, Risikobereitschaft und Angebot oder Nachfrage nach Duration können sich ändern. Eine hohe implizite Forward Rate ist weder ein Versprechen, dass kurzfristige Finanzierungskosten dieses Niveau erreichen, noch allein eine Handelsanweisung. Das Treasury weist selbst darauf hin, dass seine Par- und Constant-Maturity-Zeitreihen beobachtete Marktbedingungen und keine Prognose künftiger Zinsen darstellen.
Sind Treasury-CMT-Renditen Spot Rates oder Renditen genau passender Notes?
Der tägliche Constant Maturity Treasury (CMT)-Zinssatz wird an einem Punkt der angepassten Par-Renditekurve abgelesen. Er muss weder der Rendite eines bestimmten Treasury-Papiers mit genau diesem Fälligkeitstag entsprechen noch ist er eine Nullkupon-Spotrate. Laut Treasury verwendet die tägliche Par-Kurve indikative Geldkurse der zuletzt versteigerten Wertpapiere, die gegen 15:30 Uhr Eastern Time erhoben werden, und ein Monotone-Convex-Kurvenverfahren. Ein CMT-Punkt ist ein aus Markteingaben konstruierter Kurvenwert, keine Wertpapierkennung.
Das Treasury erklärt außerdem, dass CMT-Sätze Bond-Equivalent-Yields für Wertpapiere mit halbjährlichen Kupons sind. Es handelt sich um einfach annualisierte Notierungen, nicht um effektive Jahreszinsen oder APYs. Nach der Treasury-Konvention entspricht eine Bond-Equivalent-Rendite von 8,00 % einer Effektivverzinsung von 8,16 % bei halbjährlichem Zinseszins. In dieser CMT-Tabelle veröffentlicht das Treasury keine tägliche Nullkuponkurve. Die separate Ressource Treasury Coupon Issues enthält historische Spot-, Par- und Forward-Kurvendaten in Monats-, Quartals- oder Monatsendfrequenz. Die Zins-FAQ des Treasury erklärt diese Unterschiede.
Auch das Kurvenverfahren ist entscheidend. Die aktuelle Par-Kurve des Treasury interpoliert gebootstrapte Forward Rates; andere Anbieter können andere Eingaben, Glättungen oder Interpolationen einsetzen und eine leicht abweichende Kurve erhalten. Eine daraus abgeleitete Spot oder Forward Rate hängt deshalb von einer bestimmten Kurvenkonstruktion und Notierungskonvention ab. Sie kann intern konsistent und nützlich sein, ohne eine eigenständig gehandelte Treasury-Anleihe darzustellen.
Welche Rate passt zu Ihrer Frage?
Zur Bewertung versprochener Zahlungen diskontieren Sie jeden datierten Zahlungsstrom mit den Diskontfaktoren einer Kurve, die zum Wertpapier und Bewertungszweck passt. Eine Nullkupon-Spotkurve bildet den Zeitwert der Zahlungen zu ihren jeweiligen Terminen ab; Kredit-, Liquiditäts-, Steuer- und Optionsrisiken können weitere Anpassungen erfordern. Diskontieren Sie nicht jeden Kupon mit einem einzigen Laufzeitzins, es sei denn, Sie wählen ausdrücklich die YTM-Methode.
Für den Kupon einer hypothetischen Neuemission zum Nennwert verwenden Sie die passende Par-Rendite und Kuponfrequenz. Bei der Rendite eines Treasury-Benchmarks muss klar sein, ob sie zu einer bestimmten Note oder zu einem CMT-Kurvenpunkt gehört. Für einen marktimpliziten Satz eines künftigen Zeitraums verwenden Sie eine Forward Rate und nennen Start- und Enddatum, Verzinsung und Kurvenquelle. Um erwartete Kurzfristzinsen und Laufzeitprämie zu vergleichen, reicht eine Forward Rate allein nicht; dafür braucht es ein Modell oder Umfragedaten.
Diese Unterscheidungen erklären auch, weshalb eine Zinskurvengrafik anders aussehen kann als die Preissensitivität einer Anleihe. Wie ein Portfolio auf Veränderungen bestimmter Laufzeitsegmente reagiert, erläutert Key-Rate-Duration und Zinskurvenrisiko. Wie Laufzeitprämien-Schätzungen langfristige Renditen mitbestimmen, steht in Treasury-Laufzeitprämie und modellbasierte Schätzungen. Kuponrate, laufende Rendite und YTM eines Wertpapiers werden unter Kuponrate gegenüber Current Yield und YTM verglichen.
Prüfen Sie die Kurve, bevor Sie Renditen vergleichen
Notieren Sie zuerst Kurventyp und Quelle. Handelt es sich um eine Rendite bis Fälligkeit eines einzelnen Wertpapiers, einen Treasury-CMT-Par-Punkt, eine geschätzte Spot Rate oder eine Forward Rate für ein künftiges Intervall? Prüfen Sie dann, ob die Zinsen nominal oder real, effektiv jährlich oder als Bond-Equivalent-Quote angegeben sind und ob Jahres-, Halbjahres- oder andere Zahlungsfrequenzen gelten. Unterschiedliche Zeiträume und Zinseszinskonventionen können einen Zahlenvergleich umkehren oder irreführend machen.
Gleichen Sie anschließend Zahlungsströme und Termine ab. Der Par-Kupon hängt von angenommenen Kuponterminen ab; der Spot-Diskontfaktor von der Zeit bis zu jeder Zahlung; eine Forward-Berechnung von Start- und Endzeitraum. Bei einer praktischen Kurve wirken sich Day-Count-Konventionen, Feiertage, Abwicklungsverzug, Stückzinsen und die Interpolation zwischen notierten Laufzeiten auf das Ergebnis aus. Einige Basispunkte Unterschied können an einer Konvention oder einem anderen Datenstichtag liegen, nicht an einer substanziell abweichenden Einschätzung der Zukunft.
Trennen Sie zuletzt die Kurvenberechnung von Ihrer Schlussfolgerung. Par-, Spot- und Forward Rates sind verbundene Möglichkeiten, Preise zusammenzufassen, aber keine austauschbaren Prognosen. Die Kurve zeigt die in aktuellen Notierungen implizite Abzinsung und relative Bewertung über Laufzeiten. Für sich allein zeigt sie weder den künftigen geldpolitischen Pfad noch, ob eine Anleihe über- oder unterbewertet ist, noch die tatsächlichen Finanzierungskosten nach Kreditaufschlägen, Gebühren und Vertragsbedingungen.
Häufige Fragen
Q1Ist ein Treasury-CMT-Satz die Rendite einer Note mit genau dieser Laufzeit?
Nicht unbedingt. Das Treasury liest den CMT-Satz an einem Fixlaufzeitpunkt seiner angepassten Par-Kurve ab. Er muss keiner bestimmten Note entsprechen und ist keine tägliche Nullkupon-Spotrate.
Q2Ist eine Forward Rate die Marktprognose für den künftigen Leitzins?
Nicht genau. Sie wird unter bestimmten Konventionen aus aktuellen Kurvenpreisen abgeleitet. Sie kann Erwartungen zu künftigen Kurzfristzinsen und Laufzeit- oder Risikoprämien enthalten; die realisierte Rate kann deshalb höher oder niedriger sein.
Q3Kann ich eine Treasury-CMT-Quote direkt mit einer jährlichen Effektiv-Spotrate vergleichen?
Erst nach Angleichung der Konventionen. Treasury-CMT-Sätze sind Bond-Equivalent-Yields für halbjährliche Kupons, während die hypothetischen Spot Rates in diesem Beitrag jährlich effektiv verzinst werden. Rechnen Sie auf eine gemeinsame Konvention um und prüfen Sie die Zahlungstermine.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was diskontiert eine Zweijahres-Spotrate in der einfachsten Nullkupon-Interpretation?
Wähle eine Antwort, um die Erklärung zu sehen