

GO-Anleihen vs. Revenue Bonds: Was sichert die Rückzahlung?
Vergleichen Sie US-Kommunalanleihen nach Zahlungsversprechen, Schuldner, Rang, Haushaltsbewilligung und Anleihebedingungen.
In diesem LeitfadenWas ein General-Obligation-Versprechen bedeutet
Kurze Zusammenfassung
„General Obligation“ (GO) und „Revenue Bond“ bezeichnen verbreitete Rückzahlungsstrukturen für Kommunalanleihen in den USA. Eine GO-Anleihe stützt sich häufig auf die allgemeine Kreditwürdigkeit und rechtlich verfügbaren Einnahmen des staatlichen Emittenten; ein Revenue Bond auf eine ausdrücklich verpfändete Einnahmequelle. Die Bezeichnungen zeigen nicht alle Einzelheiten: Entscheidend sind der rechtliche Schuldner, der Umfang des Zahlungsversprechens, Pfandrecht und Rang, Bewilligungsvorbehalte, Garantien sowie das anwendbare Bundesstaaten- und Kommunalrecht. Keine der beiden Kategorien ist automatisch sicherer, und eine Deckungsquote allein sagt einen Ausfall nicht voraus.
Was ein General-Obligation-Versprechen bedeutet
Eine GO-Anleihe wird üblicherweise von einem Bundesstaat oder einer kommunalen Gebietskörperschaft begeben. Sie stützt sich auf deren „full faith and credit“ und Steuerhoheit, soweit dies tatsächlich zugesagt und rechtlich zulässig ist. Die Rückzahlung kann je nach Emittent und geltendem Recht aus allgemeinen Mitteln, Grund- oder Einkommensteuern oder Haushaltsbewilligungen erfolgen. Manche lokale GO-Anleihen werden hauptsächlich oder teilweise ausschließlich aus Wertsteuern bedient; GO-Schulden von Bundesstaaten können von Bewilligungen des Gesetzgebers abhängen. Laut der MSRB-Übersicht zu Rückzahlungsquellen unterscheiden sich Quelle und Zahlungsrang je nach Emittent sowie Bundesstaaten- und Kommunalrecht erheblich.
„Full faith and credit“ bedeutet weder ein Pfandrecht an sämtlichen öffentlichen Vermögenswerten noch unbegrenzte Steuererhöhungen oder eine Garantie der US-Bundesregierung. Das GO-Etikett belegt keine unbegrenzte Steuerbefugnis. Steuer- und Verschuldungsgrenzen, Abstimmungspflichten, Haushaltsverfahren und Rechtsbehelfe können durch Verfassung, Gesetz, Satzung und Emissionsunterlagen begrenzt sein. Das SEC-Merkblatt zu Kreditrisiken kommunaler Anleihen empfiehlt, über die Kurzbezeichnung hinauszugehen und im Official Statement zu prüfen, welche Stelle zahlen muss und welche Befugnis das Versprechen trägt.
Die praktische Frage lautet daher nicht nur „Ist dies eine GO-Anleihe?“. Prüfen Sie, welche staatliche Stelle die Zahlung verspricht, welche Einnahmen rechtlich verfügbar sind, ob eine bestimmte Steuer verpfändet ist und welche Rechte Anleger bei ausbleibender Zahlung haben. Auch ein GO-Emittent kann finanziell unter Druck geraten, rechtlichen Grenzen unterliegen oder mit konkurrierenden Verpflichtungen belastet sein. Die Kategorie allein entscheidet nicht über die Kreditqualität.
Welche Einnahmen Revenue Bonds verpfänden
Ein Revenue Bond wird in der Regel aus einer oder mehreren festgelegten Einnahmequellen bedient, ohne dass die allgemeine Steuerhoheit und Kreditwürdigkeit eines steuerberechtigten Emittenten mitverpfändet wird. Quellen können Wasser- und Abwassergebühren, Maut, Flughafen- oder Hafeneinnahmen, Leasingzahlungen, Zuschüsse oder eine bestimmte Verbrauchs- beziehungsweise sonstige Steuer sein. „Einnahmen“ bedeuten daher nicht zwingend direkte Nutzergebühren; auch eine zweckgebundene Steuer kann verpfändet werden. Die Anleiheunterlagen bestimmen, welche Mittel in den verpfändeten Fonds fließen und für den Schuldendienst verwendet werden dürfen.
Das Versprechen kann eng begrenzt sein: Es kann nur eine Anlage, ein gesamtes Versorgungssystem, einen bestimmten Steuerstrom oder Zahlungen aus einem anderen Vertrag erfassen. Andere Einnahmen des Emittenten können ausgeschlossen sein. Nach Darstellung der MSRB können Gläubiger bei einem Revenue Bond grundsätzlich nicht erzwingen, dass unverpfändete Steuern oder Haushaltsmittel eingesetzt werden. Reichen die verpfändeten Mittel nicht aus, sollten Anleger nicht annehmen, dass die Stadt die Lücke freiwillig aus ihrem allgemeinen Haushalt schließt.
Das bedeutet jedoch weder, dass jeder Revenue Bond regresslos ist, noch dass ein Projektvermögenswert bei Zahlungsverzug automatisch an die Anleihegläubiger fällt. Der Rückgriff ergibt sich aus Struktur und Unterlagen. Anlagen, Grundstücke, Forderungen und betriebliche Mittel können unterschiedlich behandelt werden. Prüfen Sie das Zahlungsversprechen, ein etwaiges Pfandrecht, Covenants, Rechtsbehelfe und gesonderte Garantien, statt diese aus dem Namen abzuleiten. Das SEC-Merkblatt zu Kommunalanleihen beschreibt unterschiedliche Revenue-Bond-Strukturen und verweist für Einnahmenquelle und Rückgriff auf die Emissionsunterlagen.
Emittent, Schuldner und verpfändete Quelle auseinanderhalten
Drei Fragen werden oft vermischt. Der Emittent ist die in den Angebotsunterlagen genannte staatliche Stelle. Der Schuldner ist das Unternehmen, das nach den Transaktionsunterlagen rechtlich zu den planmäßigen Zahlungen verpflichtet ist. Die verpfändete Quelle ist der Einnahmestrom, die Steuer, Bewilligung oder sonstige Zahlung, die dafür laut Unterlagen verwendet werden darf. Bei einer einfachen kommunalen GO-Emission können Stadt und Schuldner identisch sein. Bei einer Durchleitungsfinanzierung können Emittent und endgültiger Kreditnehmer auseinanderfallen.
Beispiel: Eine öffentliche Behörde gibt Anleihen für ein gemeinnütziges Krankenhaus aus. Das Krankenhaus kann sich verpflichten, Darlehensraten an die Behörde oder den Treuhänder zu zahlen; diese Raten können zugunsten der Anleihegläubiger verpfändet sein. Dann ist die Behörde Emittent und das Krankenhaus der zugrunde liegende Schuldner. Ohne eine weitere Zusage oder Garantie in den Bedingungen muss die Behörde bei Zahlungsproblemen des Krankenhauses möglicherweise nicht aus eigenen allgemeinen Mitteln einspringen. Das SEC-Merkblatt zu Kreditrisiken fordert Anleger auf, Emittent oder sonstigen Schuldner sowie die verpfändeten Einnahmen zu ermitteln.
Ein Treuhänder, der Geld entgegennimmt und verteilt, ist nicht automatisch der Kreditgeber beziehungsweise Schuldner. Auch der Name einer Regierung auf dem Deckblatt beweist keine Rückzahlungsgarantie durch Steuerzahler. Suchen Sie in Official Statement, Darlehens-, Treuhand- und Anleihebedingungen nach Kreditnehmer, verpflichteter Person, Garantiegebern und Zahlungsquelle. Gibt es mehrere Schuldner, klären Sie, ob die Haftung gemeinsam, einzeln, auf bestimmte Zahlungen beschränkt oder an Bedingungen geknüpft ist.
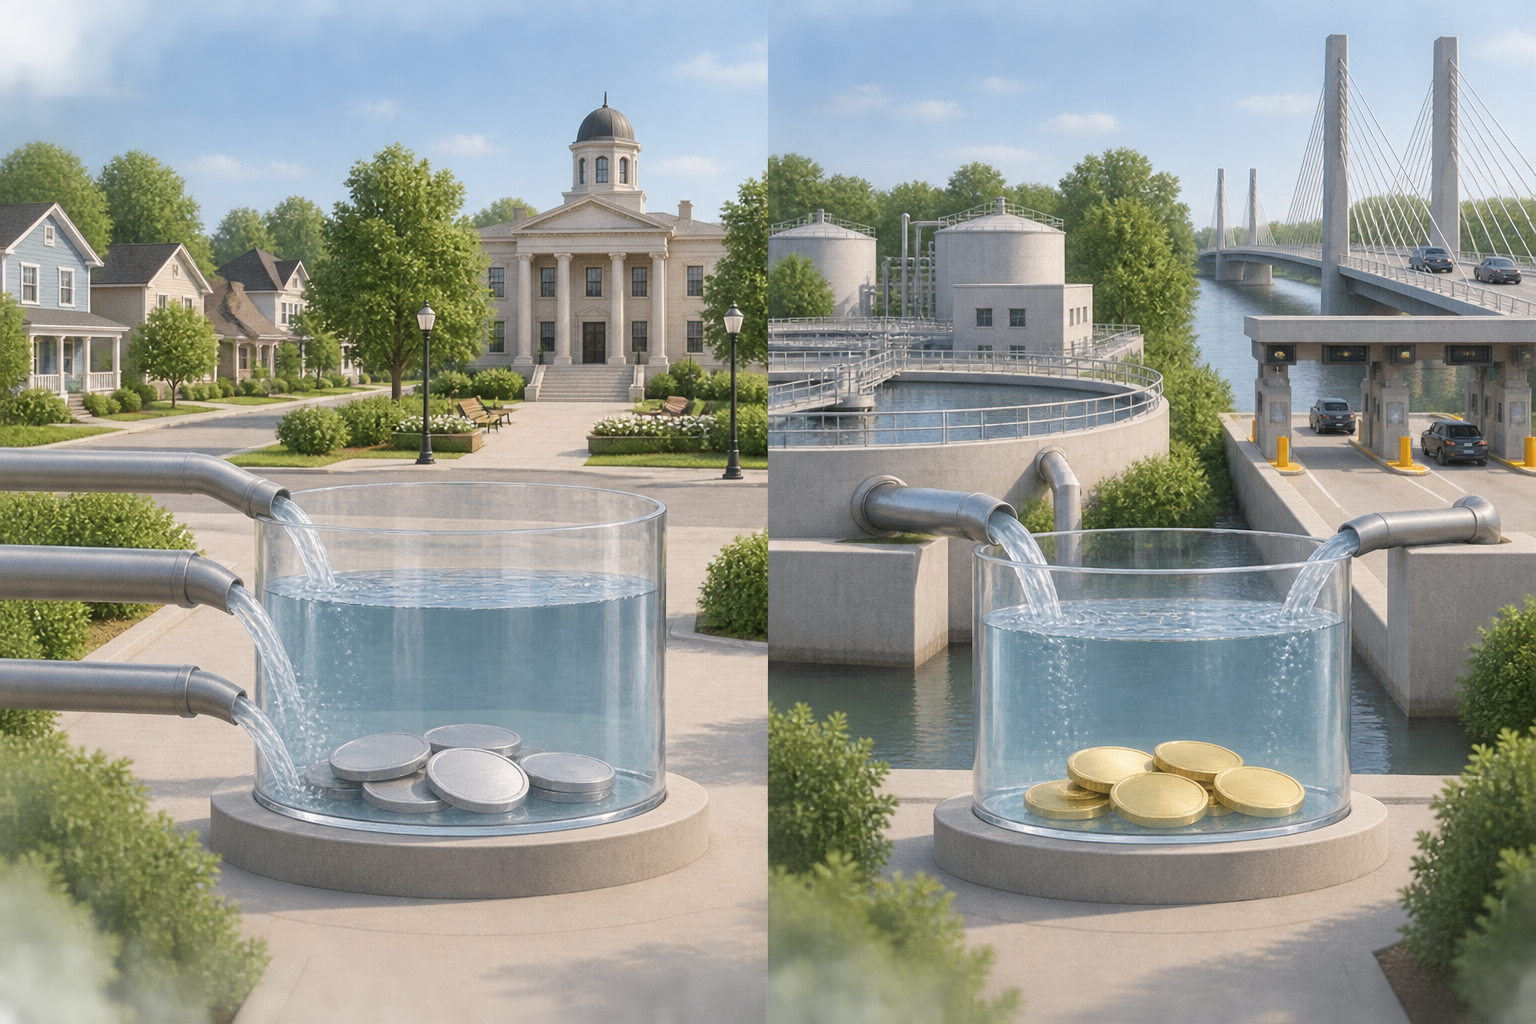
Was eine hypothetische Wasseranleihe über Deckung zeigt
Nur zur Veranschaulichung: Ein kommunaler Wasserversorger gibt einen Revenue Bond mit einem jährlichen Schuldendienst von 3,6 Mio. US-Dollar aus. Angenommen, die nach den Emissionsbedingungen definierten und verpfändeten Nettoerlöse betragen nach den dort vorgesehenen Kosten und Anpassungen 5,4 Mio. US-Dollar. Eine vereinfachte Deckungsrechnung lautet:
5,4 Mio. US-Dollar ÷ 3,6 Mio. US-Dollar = 1,50×
Im Beispiel decken die definierten verpfändeten Einnahmen den Jahresdienst 1,5-fach. Sinken sie auf 3,0 Mio. US-Dollar, ergibt sich 3,0 ÷ 3,6 Mio. = 0,83×. Das signalisiert, dass die angenommene Einnahme den angenommenen Schuldendienst in dieser Periode ohne eine weitere zulässige Quelle, Reserve oder Maßnahme nicht decken würde. Daraus folgen nicht automatisch ein Zahlungsausfall, ein Covenant-Verstoß oder eine bestimmte Rechtsfolge.
Das Beispiel lässt tatsächliche Bedingungen, Zahlungszeitpunkte, Reserven, Gebührenbefugnisse, vorrangige Kosten, weitere Schulden und künftige Änderungen bei Nachfrage oder Betriebskosten außer Acht. „Nettoerlöse“ können im Vertrag besonders definiert sein. Manche Unterlagen verlangen, bestimmte Betriebskosten vor der Berechnung der verfügbaren Schuldendienstmittel abzuziehen; andere regeln Einzahlungen und Transfers anders. Ein Deckungstest kann historische Ergebnisse, Prognosen, ein Geschäftsjahr oder vertragliche Anpassungen verwenden. Maßgeblich ist die Formel der konkreten Emission, nicht ein allgemeiner Grenzwert.
Die Deckung ist nur ein Verhältnis zwischen einem definierten Zahlungsstrom und dem planmäßigen Schuldendienst. Sie misst nicht alle Risiken, beweist weder eine mögliche noch eine tatsächliche Gebührenerhöhung und berücksichtigt nicht jeden künftigen Kapitalbedarf. Sie sagt auch nicht allein voraus, ob der Schuldner ausfällt. Die SEC empfiehlt zusätzlich, Finanzberichte, Wirtschaftslage, andere Verbindlichkeiten, Projektannahmen und gesetzliche Grenzen zu prüfen.
Pfandrechte und Covenants bestimmen den Geldfluss
Auch wenn zwei Anleihen Einnahmen desselben Systems verpfänden, können ihre Ansprüche unterschiedlich sein. Ein vorrangiges Pfandrecht kann nach den Unterlagen Vorrang vor einem nachrangigen Pfandrecht haben. Ein Mittelverwendungs-Covenant kann festlegen, in welcher Reihenfolge Betriebskosten, Schuldendiensteinlagen, Reserveauffüllungen und andere Übertragungen erfolgen. Das sind vertragliche Prioritäten innerhalb einer konkreten Finanzierung, keine allgemeine Rangfolge, die sich aus dem Projektnamen ergibt.
Klären Sie, ob die Anleihe Brutto- oder Nettoerlöse, eine bestimmte Steuer, Leasingzahlungen oder Darlehensrückzahlungen beansprucht und welche Abzüge vor dem Schuldendienst zulässig sind. Prüfen Sie, ob andere Anleihen gleichrangig, vorrangig oder nachrangig beteiligt sind. Die Bezeichnung „First Lien“ hilft nur, wenn Einnahmen- oder Vermögenspool und Rang in den Unterlagen definiert sind. Auch ein vorrangiges Pfandrecht schützt nicht vor schwachen Einnahmen, Rechtsstreitigkeiten, Betriebsproblemen oder nicht erfassten Ansprüchen.
Der MSRB-Leitfaden mit sieben Anlegerfragen empfiehlt, sowohl die Rückzahlungsquelle als auch den Zahlungsrang zu erfragen. Außerdem ist zu prüfen, ob jährlich Haushaltsmittel bewilligt werden müssen. Das gilt für GO- wie für Revenue Bonds: Erst die Quelle bestimmen, dann nachvollziehen, wie das Geld laut Unterlagen dem Schuldendienst zugeführt wird.
Zwecksteuern, doppelte Sicherung und Bewilligungsvorbehalte
Manche Strukturen liegen zwischen einer einfachen GO- und einer Projektumsatz-Anleihe. Eine Special-Tax-Anleihe kann eine bestimmte Umsatz-, Verbrauchs- oder sonstige Steuer verpfänden. Das kann breiter sein als eine einzelne Nutzergebühr, aber enger als sämtliche allgemeinen Einnahmen. Die Belastbarkeit hängt von Steuerbasis, Einziehung, Durchsetzung, gesetzlichen Grenzen und Anleihebedingungen ab.
Ein Double-Barreled Bond kombiniert eine bestimmte Einnahmequelle mit einem GO-Versprechen einer steuerberechtigten staatlichen Stelle. Das zweite Versprechen kann eine zusätzliche rechtliche Zahlungsquelle schaffen; sein Umfang, Rang und Rechtsbehelf hängen aber ebenfalls von Gesetz und Bedingungen ab. Unterstellen Sie nicht, dass jede so bezeichnete Anleihe identische Anlegerrechte bietet oder Haushaltsrisiken beseitigt. Die MSRB beschreibt sie als Kombination aus Revenue- und GO-Verpfändung.
Bei einer subject-to-appropriation-Anleihe müssen die zuständigen Gesetzgeber die Mittel in jeder relevanten Periode bewilligen. Das ist kein uneingeschränktes, fortlaufendes Versprechen sämtlicher rechtlich verfügbarer Mittel. Ob eine Nichtbewilligung einen Ausfall, eine Beendigung oder ein anderes Ereignis auslöst, hängt von Dokumenten und geltendem Recht ab. Eine moral-obligation-Klausel kann den Gesetzgeber auffordern, Unterstützung zu erwägen, ohne ihn rechtlich zur Bewilligung zu verpflichten. Die MSRB unterscheidet diesen unverbindlichen Mechanismus von einem GO-Versprechen. Diese Begriffe bezeichnen konkrete Rechtsmerkmale, keine umgangssprachliche Staatsgarantie.
Durchleitungsfinanzierung und Steuerstatus sind getrennte Fragen
Bei einer Durchleitungsfinanzierung begibt ein Bundesstaat oder eine Kommune Anleihen, um ein Darlehen oder Projekt für einen separaten Kreditnehmer zu finanzieren, etwa ein gemeinnütziges Krankenhaus, eine Hochschule, einen Wohnungsbauträger oder ein Unternehmen. Die Zahlungen des Kreditnehmers können die einzige verpfändete Quelle sein. Der öffentliche Emittent kann eine Verwaltungs- oder Gemeinwohlfunktion erfüllen, ohne die Schuld des Kreditnehmers zu garantieren. Manche Emissionen sind regresslos, andere enthalten begrenzte oder Drittunterstützung. Entscheidend sind die Unterlagen, nicht der öffentliche Name des Emittenten oder der Nutzen des Projekts.
Eine Kreditstützung kann hinzukommen: Anleiheversicherung, Bankakkreditiv, ein staatliches Programm oder eine Garantie der Muttergesellschaft kann eine zweite Zahlungsquelle darstellen. Dabei zählen Umfang und Bonität des Garantiegebers. Eine Garantie verpfändet nicht automatisch alle Vermögenswerte des Garantiegebers und beseitigt nicht die Schwächen des Hauptschuldners. Prüfen Sie, ob sie Kapital, Zinsen, Andienungspflichten oder nur bestimmte Ereignisse abdeckt und ob sie durchsetzbar ist.
Der Steuerstatus ist eine separate Ebene. Eine Kommunalanleihe kann steuerbefreit, steuerpflichtig oder für Steuerpflichtige mit alternativer Mindeststeuer dieser unterworfen sein. Diese Kategorien betreffen die Besteuerung der Zinsen, nicht die Frage, ob Steuern, ein Versorgungssystem, ein Durchleitungskreditnehmer oder mehrere Quellen zurückzahlen. Der MSRB-Leitfaden zu steuerpflichtigen Kommunalanleihen trennt Steuerstatus von sonstigen Merkmalen und Risiken. Prüfen Sie Steuerangaben der Emission sowie die einschlägigen US-Bundes-, Bundesstaaten- und Kommunalregeln gesondert.
Vor dem Vergleich der Bezeichnungen das Official Statement lesen
Beginnen Sie mit dem Official Statement, das üblicherweise über das EMMA-System der MSRB verfügbar ist. Prüfen Sie Emittent, Schuldner oder verpflichtete Person sowie Durchleitungskreditnehmer und Garantiegeber. Ermitteln Sie dann die genaue Zahlungsquelle, den Umfang der Verpfändung, Pfandrechte und Rang sowie die zulässige Mittelverwendung. Suchen Sie nach jährlichem Bewilligungsvorbehalt, Steuer- oder Abstimmungsgrenzen, Gebührenbefugnis, Reserven, Covenants und Rechtsbehelfen. Laut SEC enthält das Official Statement Emissionsbedingungen, Kreditinformationen und Risikofaktoren; der MSRB-Leitfaden verweist dort ebenfalls auf Quelle und Zahlungsrang.
Prüfen Sie anschließend, ob die verpfändete Quelle den Schuldendienst unter realistischen Bedingungen tragen kann. Bei einem Revenue Bond gehören dazu möglicherweise historische Einnahmen, Kundenkonzentration, Betriebskosten, Investitionen, Gebührenerhöhungen und konkurrierende Ansprüche. Bei einer GO-Anleihe sind Finanzlage des Emittenten, rechtlich verfügbare Einnahmen, Schuldenlast, Steuerbasis und Grenzen bei Mittelbeschaffung oder Umschichtung relevant. Rating und Deckungsquote können helfen, ersetzen aber weder Dokumente noch Finanzanalyse.
Trennen Sie schließlich die Kreditstruktur von anderen Anleihemerkmalen. US-Steuerstatus, Laufzeit, Kündigungsrechte, Marktpreis, Liquidität und Wohnsitz des Anlegers können die Anlage beeinflussen, ohne das grundlegende Rückzahlungsversprechen zu ändern. Weitere Informationen finden Sie im Leitfaden zur steueräquivalenten Rendite kommunaler Anleihen, zum Clean- und Dirty-Preis und zu Einzelanleihen und Anleihefonds. Dieser Artikel erklärt allgemeine US-Konzepte und ist keine Rechts-, Steuer- oder Anlageberatung zu einer bestimmten Emission.
Häufige Fragen
Q1Sind GO-Anleihen immer sicherer als Revenue Bonds?
Nein. Die Bezeichnungen beschreiben Rückzahlungsstrukturen, keine allgemeine Sicherheitsrangfolge. Bei GO-Anleihen zählen tatsächliches Versprechen, Mittel und Beschränkungen des Emittenten. Bei Revenue Bonds sind verpfändete Quelle, Schuldner, Pfandrecht, Covenants und Rückgriff wichtig. Prüfen Sie Unterlagen und Finanzinformationen.
Q2Muss ein Revenue Bond ausschließlich aus Nutzergebühren des Projekts zurückgezahlt werden?
Nein. Verpfändet sein können System- oder Projekterlöse, Zuschüsse, Leasing- oder Darlehenszahlungen sowie bestimmte Steuern. Die Unterlagen definieren Quelle und zusätzliche Unterstützung.
Q3Bedeutet eine Schuldendienstdeckung von 1,50×, dass kein Ausfall möglich ist?
Nein. Die Quote verwendet einen bestimmten Zeitraum und eine definierte Einnahmengröße. Künftige Zahlungsströme, Covenant-Definitionen, Reserven, andere Ansprüche, rechtliche Grenzen, Betriebslage und Rechtsbehelfe sind ebenfalls wichtig. Die Quote allein ist keine Ausfallprognose.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was sollten Sie zuerst klären, wenn eine Kommunalanleihe als Revenue Bond bezeichnet wird?
Wähle eine Antwort, um die Erklärung zu sehen