

Einzelanleihen oder Anleihefonds: Zahlungsströme, Fälligkeit und Risiko
Vergleichen Sie Eigentumsrechte, Zahlungszeitpunkte, Fälligkeiten, Diversifikation und Kosten bei Einzelanleihen und Anleihefonds.
In diesem LeitfadenWas Sie besitzen, ist unterschiedlich
Kurze Zusammenfassung
Eine Einzelanleihe ist eine Forderung gegenüber einem Emittenten mit festgelegten Zahlungsbedingungen und meist einem Fälligkeitstermin. Ein Anteil an einem Anleihefonds ist dagegen eine Beteiligung an einem Portfolio. Er verspricht nicht, Ihnen den Nennwert einer bestimmten Anleihe an einem selbst gewählten Datum zurückzuzahlen. Die Beispiele beziehen sich auf US-amerikanische Anleihen und Fonds. Regeln, Steuern und Produkte unterscheiden sich je nach Land. Zahlenbeispiele sind hypothetisch und keine Anlageempfehlung.
Was Sie besitzen, ist unterschiedlich
Beim Kauf einer Einzelanleihe leihen Sie einem Staat, einer Kommune oder einem Unternehmen Geld. Die Anleihebedingungen legen Nennwert, Kupon, Laufzeit und mögliche Kündigungsrechte fest. Zahlt der Emittent seine Verpflichtungen und wird die Anleihe nicht vorzeitig gekündigt, ist der Nennwert bei Fälligkeit vorgesehen. Das ist ein vertraglicher Anspruch, aber keine Garantie, dass der Emittent zahlungsfähig bleibt.
Bei einem Anleihefonds kaufen Sie vom Fonds ausgegebene Anteile. Der Fonds hält gemäß seinem Anlageziel Anleihen und andere zulässige Vermögenswerte. Ihr Anteil begründet einen proportionalen wirtschaftlichen Anspruch am Fonds, aber keinen direkten Anspruch auf den Kupon oder Nennwert einer einzelnen gehaltenen Anleihe. Der Fonds kann Zinsen erhalten, Anleihen verkaufen oder bei Fälligkeit Kapital zurückbekommen. FINRA beschreibt diesen Unterschied in ihrer Anleihenübersicht. Ein Fonds kann ein Investmentfonds, ETF, geschlossener Fonds oder Unit Investment Trust sein; Prospekt und aktuelle Bestände zeigen den tatsächlichen Schwerpunkt.
Zahlungsströme und Fälligkeit folgen verschiedenen Wegen
Eine festverzinsliche Einzelanleihe zahlt üblicherweise Kupons nach einem festgelegten Zeitplan und soll bei Fälligkeit den Nennwert zurückzahlen, sofern der Emittent zahlen kann und keine vorzeitige Rückzahlung erfolgt. Bei 10.000 US-Dollar Nennwert und 4 Prozent Jahreskupon wären das 400 US-Dollar Kuponzins im Jahr, in vielen US-Beispielen in zwei Zahlungen von je 200 US-Dollar. Der Kupon wird auf den Nennwert berechnet. Die Rendite für den Anleger hängt zusätzlich vom Kaufpreis, den Zeitpunkten, Kündigungsbedingungen und der Wiederanlage der Kupons ab.
Ein herkömmlicher Anleihefonds hat keinen einheitlichen Fälligkeitstermin für seine Anteilseigner. Anleihen im Portfolio werden zu verschiedenen Zeiten fällig, verkauft oder gemäß dem Anlageziel ersetzt. Zinszahlungen können ausgeschüttet werden, doch Betrag und Zeitpunkt hängen von Beständen, Mittelzuflüssen, Kosten und Ausschüttungspolitik ab. Ausschüttungen können schwanken; eine Ausschüttungsrendite ist weder ein vertraglicher Kupon noch eine garantierte Gesamtrendite.
Ein Ziellaufzeit-ETF plant eine Auflösung um ein bestimmtes Jahr, doch die Schlusszahlung richtet sich nach dem verbleibenden Nettovermögen und den Fondsbedingungen. Sie garantiert weder den Kaufpreis noch einen bestimmten Nennbetrag. Mehr dazu steht im Leitfaden zu Fälligkeiten von Anleihe-ETFs und Ziellaufzeit-ETFs.
Diversifikation und gezielte Auswahl sind ein Tauschgeschäft
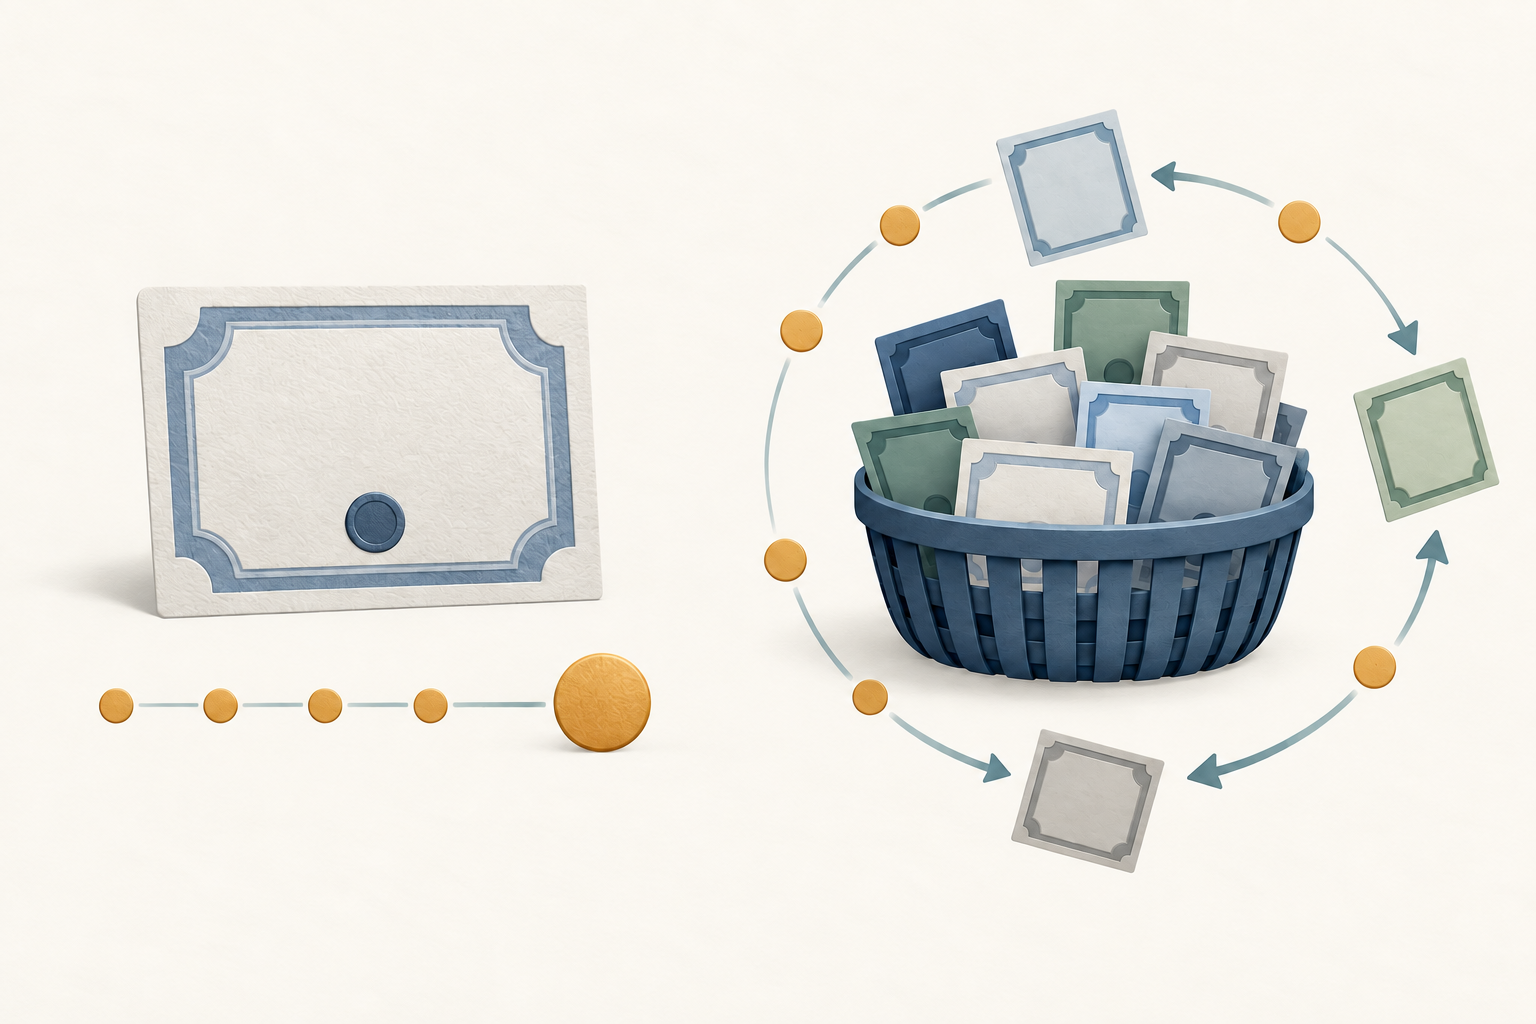
Ein Fonds kann über viele Emittenten und Anleihen streuen und dadurch den Einfluss eines einzelnen Zahlungsausfalls auf das ganze Portfolio verringern. Wie stark die Streuung tatsächlich ist, hängt vom Anlageziel und den Beständen ab. Ein Hochzins-, Branchen- oder Länderfonds kann konzentriert bleiben; zahlreiche Bestände können demselben Wirtschaftsschock ausgesetzt sein. Ein Fonds beseitigt weder Kredit- noch Zins-, Liquiditäts- oder Inflationsrisiken.
Bei Einzelanleihen wählen Sie Emittent, Rang, Kuponform und Fälligkeit selbst. So lassen sich vertragliche Zahlungstermine möglicherweise besser auf künftige Ausgaben abstimmen. Dafür müssen Sie Bonitätsunterlagen, Kündigungsrechte, Preis, Handelbarkeit und Emittentenkonzentration selbst prüfen. Breite Streuung kann mehr Kapital oder viele einzelne Käufe erfordern. Unterschiedliche Namen allein bedeuten keine echte Diversifikation, wenn alle Anleihen vom selben Sektor abhängen.
Handelspreise und Liquidität funktionieren anders
Der Marktpreis einer Einzelanleihe kann sich vor der Fälligkeit ändern. Bei einem vorzeitigen Verkauf erhalten Sie möglicherweise mehr oder weniger als den Nennwert. Entscheidend sind Marktrenditen, Kreditlage, Liquidität und Vertragsbedingungen. Die SEC weist darauf hin, dass beim Verkauf vor Fälligkeit ein anderer Betrag als der Nennwert herauskommen kann und Provisionen oder Preisabschläge des Brokers anfallen können. Prüfen Sie, ob Aufschlag, Abschlag, Provision und Stückzinsen im Angebot enthalten sind.
Ein Anleihe-ETF wird tagsüber an der Börse gehandelt. Sein Marktpreis kann vom Nettoinventarwert (NAV) abweichen; außerdem gibt es einen Geld-Brief-Abstand. Ein offener Investmentfonds wickelt Käufe und Rückgaben üblicherweise einmal täglich zum berechneten NAV ab. FINRA erläutert diese Unterschiede in ihrer Übersicht zu ETFs und Investmentfonds.
Die Handelsform garantiert keine Liquidität. ETF-Anteile können schnell handelbar sein, obwohl einzelne zugrunde liegende Anleihen selten gehandelt werden. In Stressphasen können Spreads und Auf- oder Abschläge zum NAV wachsen. Eine Anleihe mit bekanntem Fälligkeitstermin kann vorzeitig ebenfalls teuer zu verkaufen sein.
Beide Anlageformen können aus mehreren Gründen an Wert verlieren
Steigen Marktrenditen, sinkt üblicherweise der Preis bestehender festverzinslicher Anleihen, weil ihre Zahlungen gegenüber neu verfügbaren Anleihen weniger attraktiv sind. Das kann den NAV eines Anleihefonds senken; der Börsenpreis eines ETF kann sich zusätzlich vom NAV entfernen. Die Wirkung hängt unter anderem von Duration, Laufzeiten, Kurvenbewegungen und Kreditaufschlägen ab. Duration von Anleihe-ETFs erklärt, warum Duration die Zinssensitivität schätzt, aber keine exakte Rendite vorhersagt.
Kreditrisiko besteht bei beiden Formen. Eine Einzelanleihe bündelt das Risiko bei einem Emittenten und der Rangstellung der Anleihe. Ein Fonds verteilt oder konzentriert es nach seinem Mandat. Kündbare Anleihen können früh zurückgezahlt werden; Hypothekenpapiere können Kapital schneller oder langsamer als erwartet zurückführen. Inflation mindert die Kaufkraft fester Zahlungen. Kupons und zurückgezahltes Kapital müssen möglicherweise zu einem anderen Zinssatz wieder angelegt werden.
Das Halten bis zur Fälligkeit kann vermeiden, zu einem Marktpreis unter dem Nennwert verkaufen zu müssen. Es beseitigt aber weder Ausfall-, Kündigungs-, Inflations- noch Wiederanlagerisiken und hilft nicht, wenn Sie vorher Geld benötigen. Ein Fonds kann laufende Streuung bieten, gleicht aber keinen Verlust an einem persönlichen Stichtag aus. Keine Form ist automatisch sicherer; vergleichen Sie Emittent oder Fondsmandat, Liquiditätsbedarf und Risikotoleranz.
Gesamtkosten und Steuern mitvergleichen
Beim Kauf einzelner Anleihen können Provisionen oder im Preis enthaltene Händleraufschläge und -abschläge anfallen. Beim Kauf zwischen Kuponterminen kann der Käufer außerdem aufgelaufene Zinsen an den Verkäufer zahlen. Vergleichen Sie daher den Gesamtpreis und die erwarteten Zahlungen, nicht allein den Kupon.
Ein Fonds kann laufende Betriebskosten, Gebühren einer Anteilsklasse und interne Handelskosten enthalten. Bei ETFs kommen möglicherweise Börsenspreads und Brokerprovisionen hinzu. Eine niedrige Gesamtkostenquote umfasst nicht automatisch alle Kosten; auch ein Fonds ohne Ausgabeaufschlag kann weitere Gebühren haben. Prospekt und Brokerunterlagen enthalten produktspezifische Angaben.
Die steuerliche Behandlung hängt vom Land, Konto und Produkttyp ab. In den USA können Zinsen, Kursgewinne, Kommunalanleihen und Fondsausschüttungen unterschiedlich behandelt werden. Ein Fonds kann Erträge oder realisierte Gewinne ausschütten, obwohl der Anleger keine Anteile verkauft hat. Nicht jede Ausschüttung eines Kommunalanleihefonds ist automatisch steuerfrei. Die US-Beispiele gelten nicht als Steuerregel für andere Länder.
Hypothetischer Vergleich mit 10.000 US-Dollar
Angenommen, jemand kauft eine fünfjährige Anleihe mit 10.000 US-Dollar Nennwert zum Nennwert und einem Jahreskupon von 4 Prozent, der halbjährlich gezahlt wird. Ein Kupon beträgt 10.000 × 0,04 ÷ 2 = 200 US-Dollar. Zehn Zahlungen würden insgesamt 2.000 US-Dollar ergeben. Zahlt der Emittent wie vereinbart und kündigt die Anleihe nicht vorzeitig, kommen bei Fälligkeit 10.000 US-Dollar Nennwert hinzu.
Das ist die Rechnung der vereinbarten Zahlungsströme, nicht die vollständige Rendite und keine Garantie. Gebühren, Steuern, Inflation, Wiederanlage, Ausfall und vorzeitige Rückzahlung sind nicht berücksichtigt. Ein Kauf über oder unter dem Nennwert verändert Rendite und Ergebnis. Bei einem Verkauf vor Fälligkeit kann der Erlös über oder unter 10.000 US-Dollar liegen.
Bei einer Investition von 10.000 US-Dollar in einen Fonds besitzt der Anleger dagegen Fondsanteile und keine auf fünf Jahre datierte Forderung über 10.000 US-Dollar Nennwert. Ausschüttungen hängen von Bestand, Wiederanlage, Preisen und Kosten ab. Nach fünf Jahren kann der Marktwert der Anteile höher oder niedriger als der ursprüngliche Betrag sein. Eine Wiederanlage erhöht die Anteile, macht daraus aber keine Rückzahlungsgarantie zu einem gewählten Termin.
Die Struktur an der konkreten Frage messen
Fragen Sie zuerst, ob Sie einen bestimmten vertraglichen Zahlungstermin brauchen oder eine gebündelte Anlage mit veränderlichen Erträgen und Preisen suchen. Vergleichen Sie dann bei einer Anleihe Emittent und Rang, bei einem Fonds Anlageziel, Laufzeiten, Duration, Kreditmix, Konzentration und Gebühren. Berücksichtigen Sie auch vorzeitigen Verkaufsbedarf, Kündigungen, veränderte Ausschüttungen und fallende Marktpreise.
Die Fälligkeit einer Einzelanleihe ist nicht gleich der durchschnittlichen Laufzeit oder Duration eines Fonds. Eine Anleiheleiter verteilt einzelne Fälligkeiten über mehrere Termine; ein herkömmlicher Fonds ersetzt seine Bestände fortlaufend. Der Überblick zu Leiter-, Barbell- und Bullet-Strategien zeigt diese Unterschiede. Für Ertragskennzahlen siehe SEC-Rendite, Ausschüttungsrendite und Endfälligkeitsrendite.
Eine gute Gegenüberstellung erklärt, ob Zahlungsbedingungen, Diversifikation, Marktpreisrisiko, Gebühren und Steuern zur konkreten Frage passen. Sie erklärt nicht, dass eine Anlageform für alle überlegen ist. Prüfen Sie die Emissionsunterlagen oder den Fondsprospekt, die aktuellen Bestände und den jüngsten Anteilseignerbericht.
Häufige Fragen
Q1Zahlt ein Anleihefonds mein ursprüngliches Investment an einem festen Datum zurück?
Üblicherweise nicht. Ein herkömmlicher Fondsanteil hat weder eine persönliche Fälligkeit noch eine Zusage zum Kaufpreis. Ein Ziellaufzeitfonds kann eine Auflösung planen, aber der Schlussbetrag hängt von Vermögen und Fondsbedingungen ab.
Q2Kann ich Preisrisiken ignorieren, wenn ich eine Einzelanleihe bis zur Fälligkeit halte?
Nein. Sie müssen möglicherweise nicht zum zwischenzeitlichen Marktpreis verkaufen, doch der Emittent kann ausfallen und kündbare Anleihen können früher zurückgezahlt werden. Inflation und Wiederanlagezinsen verändern ebenfalls den Wert der Zahlungen.
Q3Sind Einzelanleihen sicherer als Anleihefonds?
Nicht grundsätzlich. Eine Anleihe konzentriert das Risiko auf einen Emittenten; ein Fonds kann je nach Mandat streuen oder konzentriert sein. Vergleichen Sie Bestände, Bonität, Laufzeit, Duration, Liquidität und Kosten.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was besitzt ein Anleger nach dem Kauf eines Anleihefonds?
Wähle eine Antwort, um die Erklärung zu sehen