

Laufen Anleihen-ETFs aus? Traditionelle und ETFs mit Ziellaufzeit
Erfahren Sie, warum die meisten Anleihen-ETFs nach Fälligkeit einzelner Positionen weiterlaufen, wie ETFs mit Ziellaufzeit zu Bargeld wechseln und Nettovermögen ausschütten und warum das Zieljahr keine Rückzahlung des Kapitals garantiert.
In diesem LeitfadenHaben Anleihen-ETFs einen Fälligkeitstag?
Kurze Zusammenfassung
Eine Anleihe kann einen vertraglichen Fälligkeitstag haben. Ein ETF-Anteil wird normalerweise nicht fällig, nur weil Anleihen im Fondsportfolio fällig werden. Die meisten Anleihen-ETFs halten ihr Engagement aufrecht, indem sie Positionen ersetzen oder anpassen. Einige ETFs mit Ziellaufzeit sind darauf ausgelegt, in einem benannten Jahr auszulaufen, Fälligkeitserlöse in Bargeld oder Zahlungsmitteläquivalente umzuschichten und das verbleibende Nettovermögen auszuschütten. Das Zieljahr beschreibt den geplanten Lebenszyklus des Fonds, nicht die Zusage, Ihre ursprüngliche Anlage zurückzuzahlen. Dieser Leitfaden behandelt in den USA notierte Anleihen-ETFs; die konkreten Termine und Bedingungen stehen im jeweiligen Prospekt.
Haben Anleihen-ETFs einen Fälligkeitstag?
In der Regel haben die Anleihen im Fonds Fälligkeitstage, der ETF-Anteil selbst aber nicht. Laut FINRAs ETF-Übersicht bieten die meisten Anleihen-ETFs ein fortlaufendes Engagement; einige Portfolios zielen auf ein bestimmtes Fälligkeitsjahr. Die Fälligkeit einer Anleihe und die geplante Beendigung eines Fonds sind zwei verschiedene Dinge.
Bei einer Einzelanleihe zahlt der Emittent die vereinbarten Beträge. Wenn er seine Verpflichtungen erfüllt, zahlt er bei Fälligkeit den letzten Zinsbetrag und den Nennwert. Wer vorher verkauft, erhält den dann geltenden Sekundärmarktpreis, der niedriger oder höher sein kann; siehe FINRAs Anleihenübersicht.
ETF-Anleger besitzen Fondsanteile und keinen direkten Anspruch auf die Rückzahlung jeder einzelnen Anleihe. Bei Fälligkeit einer Position fließt das Geld an den Fonds. Was danach geschieht, richtet sich nach dessen Strategie und Unterlagen.
Was passiert, wenn eine Anleihe in einem herkömmlichen Anleihen-ETF fällig wird?
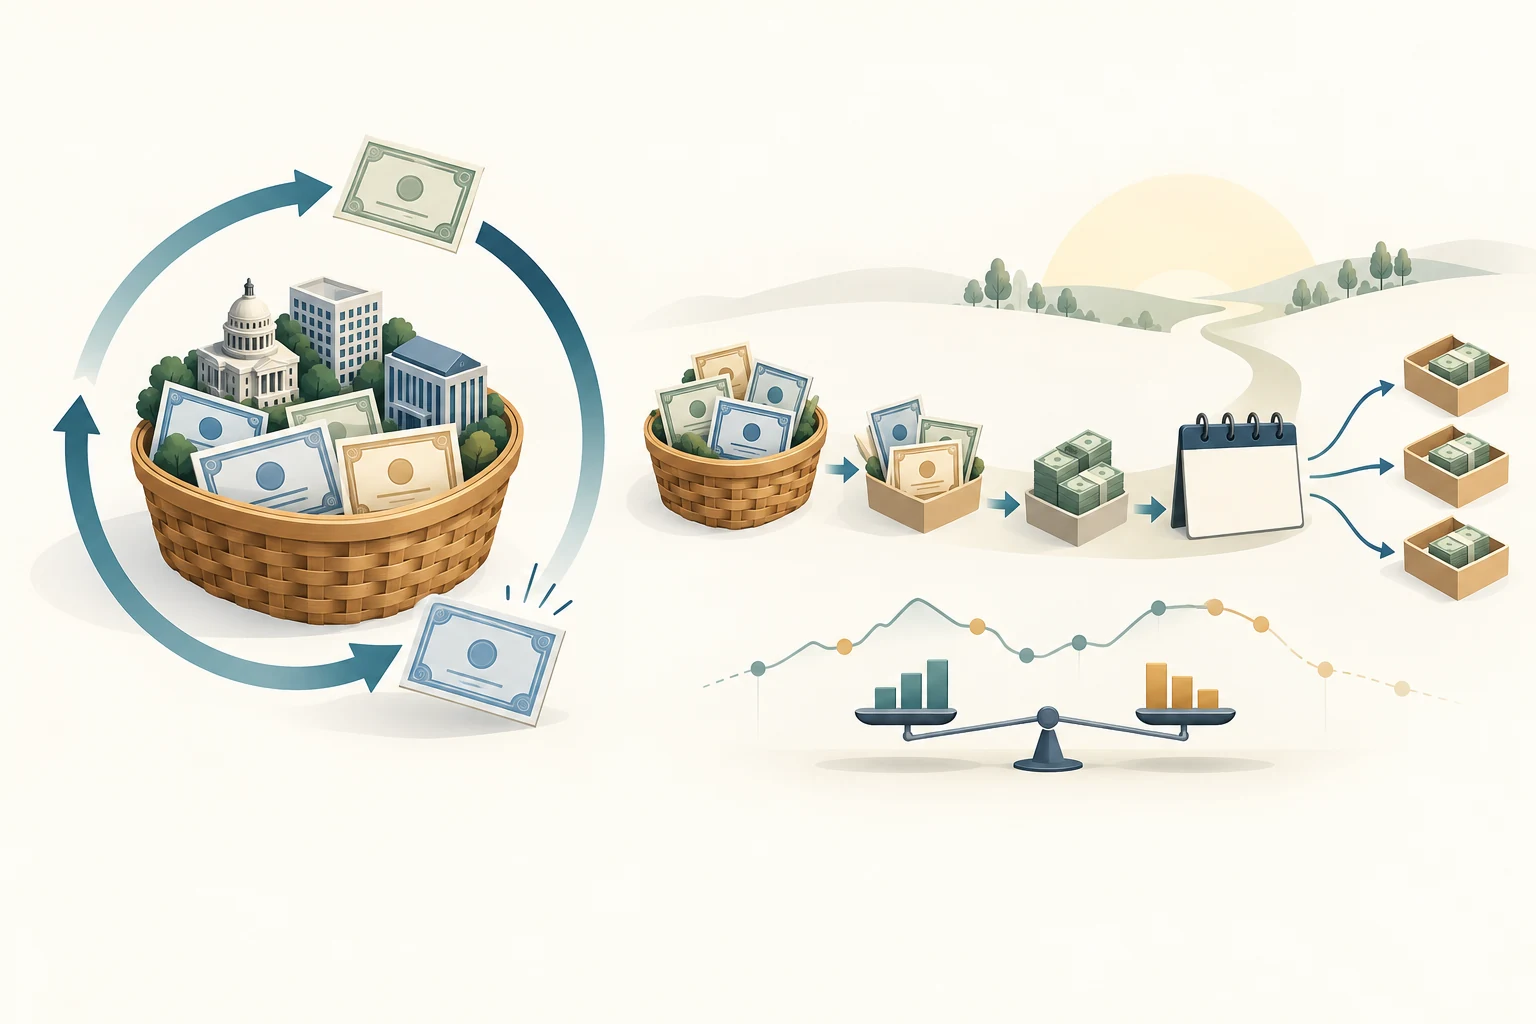
Ein herkömmlicher Anleihen-ETF soll sein Anlageengagement üblicherweise fortführen, statt wegen der Fälligkeit einer einzelnen Anleihe zu enden. Erlöse aus Fälligkeiten, Verkäufen, Kupons oder Kündigungen fließen dem Fonds zu. Er kann damit andere Anleihen kaufen oder sein Portfolio an Index beziehungsweise Anlageauftrag anpassen. Das Fälligkeitsprofil verändert sich, der ETF-Anteil bleibt aber bestehen, solange der Fonds nicht gesondert geschlossen oder umstrukturiert wird.
Die durchschnittliche Laufzeit eines Anleihen-ETF ist daher kein Datum, an dem alle Anleger ihr Kapital zurückerhalten. Ein Portfolio kann viele Anleihen mit verschiedenen Zahlungsplänen enthalten und seine Bestände ändern. FINRA beschreibt die meisten Anleihen-ETFs als Fonds mit fortlaufendem Engagement; manche Portfolios sind auf ein bestimmtes Fälligkeitsjahr ausgerichtet.
Bei einem herkömmlichen Anleihenfonds ergibt sich das Anlageergebnis aus Ausschüttungen und Veränderungen des Marktwerts der Fondsanteile. Fällige Anleihen bringen dem Fonds möglicherweise Bargeld, zahlen Anlegern aber nicht anteilig ihren ursprünglichen Kaufpreis zurück.
Was bedeutet Ziellaufzeit bei einem ETF?
Ein ETF mit Ziel- oder definierter Laufzeit, teils auch Bullet-ETF genannt, investiert in Anleihen, die in einem bestimmten Kalenderjahr fällig werden sollen, und hat ein geplantes Fondsende. Das Jahr im Namen bezeichnet im Allgemeinen das angestrebte Fälligkeitsfenster. Zulässige Anleihen, Enddatum und Ausschüttungsverfahren unterscheiden sich jedoch von Fonds zu Fonds. Behandeln Sie den Namen oder das Tickersymbol nicht als vertraglichen Zahlungstermin; maßgeblich ist der Prospekt.
Ein ETF mit Ziellaufzeit ist kein Target-Date-Rentenfonds. Ein Target-Date-Fonds verändert seine Vermögensaufteilung üblicherweise im Zeitverlauf auf einen Ruhestandstermin hin. Der bei der SEC eingereichte Prospekt des Vanguard Target Maturity 2027 Corporate Bond ETF grenzt beide Produkte ausdrücklich voneinander ab. Er beschreibt einen Fonds mit Anleihen eines Zieljahrs, der ungefähr zu einem festgelegten Termin liquidiert werden soll.
Solche ETFs können als einzelne Stufen einer Anleihenleiter dienen, wenn Fonds verschiedene Kalenderjahre anvisieren. Die Bündelung mehrerer Anleihen in einem börsengehandelten Anteil macht den Fonds jedoch nicht zu einer Einzelanleihe und garantiert keinen festen Betrag im genannten Jahr.
Was geschieht, wenn ein ETF mit Ziellaufzeit sein Zieljahr erreicht?
Wenn Anleihen im Portfolio fällig oder gekündigt werden, kann der Fonds die Erlöse in Bargeld oder Zahlungsmitteläquivalente umschichten, statt länger laufende Ersatzanleihen zu kaufen. Die Zinssensitivität des Portfolios kann gegen Ende sinken; auch die Erträge können sich ändern, wenn Anleihen durch kurzfristige Anlagen ersetzt werden. Die Einzelheiten richten sich nach Prospekt und Bestand.
Der Anlegerleitfaden zu iShares iBonds beschreibt für diese Produktreihe den Übergang zu Bargeld und Zahlungsmitteläquivalenten, die Einstellung des Börsenhandels und die Ausschüttung des verbleibenden Nettovermögens. Je nach Produkt endet ein iBonds-Fonds im Oktober oder Dezember des Namensjahrs. Invesco beschreibt BulletShares als Fonds, die im Dezember des festgelegten Jahres enden sollen. Erlöse aus Anleihen, die in den letzten sechs Monaten fällig oder gekündigt werden, können in Bargeld oder Zahlungsmitteläquivalenten gehalten werden. Das sind produktspezifische Beispiele, kein allgemeiner Zeitplan.
Letzter Handelstag, letzter NAV, Stichtag und Auszahlung müssen nicht auf den geplanten Endtermin fallen. Der Vanguard-Prospekt beschreibt eine Liquidation am oder ungefähr am vorgesehenen Datum; anschließend wird das verbleibende Nettovermögen nach Abzug von Verbindlichkeiten ausgeschüttet. Den konkreten Ablauf finden Sie im aktuellen Prospekt und in Fondsmitteilungen.
Zahlt die Schlussausschüttung meine ursprüngliche Anlage zurück?
Nein. Bei Beendigung schüttet der Fonds das verbleibende Nettovermögen gemäß seinem Liquidationsplan aus. Der Betrag richtet sich nach dem Fondsvermögen abzüglich Kosten und Verbindlichkeiten. Er ist weder die Zusage, jedem Anleger den Kaufpreis zurückzuzahlen, noch ein vorher festgelegter Betrag. Der Börsenkurs eines Anteils kann beim Kauf oder Verkauf zudem vom NAV abweichen.
Laut SEC-Prospekt von Vanguard lassen sich Ausschüttungen und Liquidationserlös bei der Anlage nicht vorhersagen. Der Erlös kann über oder unter dem ursprünglichen Anlagebetrag liegen und steuerliche Gewinne oder Verluste verursachen. iShares erklärt ebenfalls, dass seine iBonds-Fonds nicht garantiert sind und keinen bestimmten Rückzahlungsbetrag anstreben. Invesco weist darauf hin, dass Ausschüttungen und Liquidationserlöse bei BulletShares nicht vorhersehbar sind und über oder unter der ursprünglichen Anlage liegen können.
Betrachten Sie zur Bewertung alle Zahlungsströme: Kaufpreis, Ausschüttungen, Liquidationserlös sowie anfallende Handelskosten und Steuern. Die Schlussausschüttung allein ist nicht die Gesamtrendite des Fonds. Das Ergebnis hängt auch vom Kaufpreis und -zeitpunkt ab.
Was kann den Fondswert oder den Schlussbetrag verändern?
ETFs mit Ziellaufzeit tragen während ihrer Laufzeit weiterhin Anleihenfondsrisiken. Zinssätze und die Einschätzung der Zahlungsfähigkeit eines Emittenten können den Marktwert der Positionen verändern. Ein Emittent kann ausfallen, eine kündbare Anleihe kann vorzeitig zurückgezahlt werden und die Erlöse müssen möglicherweise zu einer anderen Rendite wiederangelegt werden. Auch Liquiditätsengpässe, Fondskosten, Handelskosten und Indexabweichungen oder Stichprobenverfahren können eine Rolle spielen. Ein geplantes Endjahr beseitigt diese Risiken nicht.
Der Vanguard-Prospekt nennt für seinen Fonds Zins-, Kredit-, Liquiditäts-, Kündigungs- und Trackingrisiken. Außerdem können ETF-Anteile über oder unter dem NAV gehandelt werden. Invesco weist bei BulletShares ebenfalls auf Kosten, mögliche Verluste, variable Ausschüttungen und Liquidationserlöse hin, die vom ursprünglichen Anlagebetrag abweichen können. Das sind fondsbezogene Angaben; prüfen Sie die Dokumente des konkreten ETF.
Das Zieljahr friert den ETF-Wert nicht ein. Verkäufe vor Fälligkeit, vorzeitige Rückzahlungen und laufende Kosten können das spätere Bargeld und Nettovermögen verändern. Zur Zinssensitivität lesen Sie Laufzeit und Zinsrisiko von Anleihen-ETFs. Zu Einkommenskennzahlen, die keine Auszahlung versprechen, siehe SEC-Rendite, Ausschüttungsrendite und Portfolio-YTM.
Wie wirken sich Ausschüttungen, Steuern und Brokertermine aus?
Monatliche oder regelmäßige Fondsausschüttungen sind nicht die abschließende Kapitalrückzahlung einer Anleihe. Ausschüttungssatz und steuerliche Einordnung können sich ändern. iShares und der Vanguard-Prospekt weisen darauf hin, dass Ausschüttungen und Liquidationserlöse die steuerliche Einordnung der Anlage beeinflussen können. Ein steuerpflichtiger Gewinn oder Verlust kann von Anschaffungskosten und Konto abhängen. Prüfen Sie die abschließenden Steuerunterlagen; individuelle Fragen gehören zu einer qualifizierten Steuerberatung.
Das geplante Enddatum sagt auch nicht genau, wann Bargeld auf dem Brokerkonto verfügbar sein wird. Prüfen Sie die Fondsmitteilung auf letzten Handelstag, Bewertungsdatum, Stichtag, erwartete Liquidation oder Ausschüttung sowie zeitliche Vorbehalte. Fragen Sie Ihren Broker, wie er die Schlussausschüttung verarbeitet und ob offene Aufträge oder ein Kauf kurz vor dem Stichtag die Berechtigung beeinflussen können. Nicht jede Plattform schreibt Erlöse am selben Tag gut.
Bei einem Verkauf vor dem Ende erhalten Sie den Börsenpreis, der vom NAV abweichen kann, abzüglich möglicher Handelskosten. Wer bis zur Liquidation hält, erhält die Ausschüttung über Fonds und Broker und nicht die Rückzahlung des Nennwerts einer einzelnen Anleihe. Allgemeine Schritte bei ETF-Schließung oder -Fusion erklärt Was passiert, wenn ein ETF geschlossen wird?.
Können ETFs mit Ziellaufzeit Stufen einer Anleihenleiter sein?
Sie können für diesen Zweck gestaltet sein. Eine Anleihenleiter verteilt Fälligkeiten über mehrere Jahre, sodass Anleihen oder Fondspositionen zu unterschiedlichen Zeiten fällig werden. Ein ETF mit Ziellaufzeit bündelt mehrere Anleihen und bietet ein geplantes Endjahr. Erlöse können verwendet oder in eine spätere Stufe wiederangelegt werden. Invesco beschreibt BulletShares als Instrument für Anleihenleitern; iShares erläutert den Aufbau mit iBonds-Fonds verschiedener Zieljahre.
Der Schlussbetrag bleibt jedoch variabel. Eine Streuung über Anleihen beseitigt weder Markt- noch Kreditrisiken. Kosten, Ausschüttungen, Übergang zu Bargeld und Liquidationserlös unterscheiden sich von einer direkt gehaltenen Einzelanleihe. Eine ETF-Leiter kann Zeithorizonte strukturieren, aber keinen bestimmten Betrag an einem bestimmten Tag garantieren.
Was sollten Sie prüfen, bevor Sie ein Zieljahr mit einem Geldbedarf abgleichen?
Beginnen Sie mit dem aktuellen Prospekt und der Beendigungsmitteilung, nicht nur mit dem Namen. Prüfen Sie Zieljahr, geplantes Enddatum, zulässige Anleihen, Kündigungsrisiken, Beginn des Übergangs zu Bargeld und Berechnung der Schlussausschüttung. Beachten Sie die Stichtage der Angaben zu Beständen, NAV, Duration und Rendite. Vergleichen Sie Kostenquote und andere Gebühren, Bonität, Renditekennzahlen, aktuellen NAV und Börsenkurs sowie Tracking- oder Stichprobenmethode.
Prüfen Sie anschließend Ihre Situation: Kaufpreis und steuerliche Anschaffungskosten, Behandlung der Ausschüttungen, Kontotyp, mögliche Steuerfolgen, letzte Handels- und Stichtage sowie die erwartete Gutschrift beim Broker. Wenn Sie das Geld zu einem festen Datum benötigen, berücksichtigen Sie den Zeitplan von Fonds und Broker und die Unsicherheit des Betrags.
Die hilfreiche Frage lautet nicht nur „Anleihen-ETF oder Einzelanleihe?“. Überlegen Sie, ob Sie ein fortlaufendes Engagement am Anleihenmarkt oder ein Portfolio mit geplantem Endjahr möchten, und vergleichen Sie dann Zahlungsströme, Risiken, Kosten und Offenlegungen des konkreten Produkts. Das Zieljahr ist ein bedingtes Planungsmerkmal, keine Kapital- oder Zahlungsgarantie.
Häufige Fragen
Q1Erhält man bei Fälligkeit der ETF-Anleihen sein Kapital zurück?
Nicht als direkte Rückzahlung an jeden ETF-Anleger. Ein herkömmlicher Anleihen-ETF erhält den Erlös im Fonds und verwaltet das Portfolio in der Regel weiter. Ein ETF mit Ziellaufzeit kann bei seiner geplanten Beendigung eine Fondsausschüttung vornehmen, aber sie muss nicht dem Kaufpreis entsprechen.
Q2Ist ein ETF mit Ziellaufzeit dasselbe wie ein Target-Date-Fonds?
Nein. Ein Anleihen-ETF mit Ziellaufzeit ist auf Anleihen eines bestimmten Fälligkeitsjahrs und eine geplante Fondsbeendigung ausgerichtet. Ein Target-Date-Fonds verändert üblicherweise seine Vermögensaufteilung auf ein Ziel wie den Ruhestand hin. Prüfen Sie den Prospekt, denn ähnliche Namen können unterschiedliche Strukturen bezeichnen.
Q3Wann schreibt mein Broker die Schlussausschüttung gut?
Das hängt vom Liquidationsplan des Fonds und der Verarbeitung beim Broker ab. Prüfen Sie letzten Handelstag, Bewertungs-, Stichtags- und erwarteten Ausschüttungstermin in der Fondsmitteilung und bestätigen Sie den Ablauf mit Ihrem Broker. Das Zieljahr allein ist kein genauer Termin für die Verfügbarkeit des Geldes.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was geschieht normalerweise, wenn eine Anleihe in einem herkömmlichen Anleihen-ETF fällig wird?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesen