

Anleiheversicherung bei Kommunalanleihen: Deckung, Versichererkredit und Kursrisiken
Erfahren Sie, welche planmäßigen Zahlungen eine Versicherung kommunaler US-Anleihen abdecken kann, wie Neuemissions- und Zweitmarktversicherungen abweichen und warum Versichererbonität, Emittentenbonität und Verkaufskurs getrennt zu prüfen sind.
In diesem LeitfadenVersicherung ist eine nachrangige Zahlungsquelle
Kurze Zusammenfassung
Eine Kommunalanleiheversicherung ist eine vertragliche Zusatzquelle für ausdrücklich erfasste planmäßige Zahlungen. Sie kann gedecktes Kapital oder Zinsen auffangen, wenn der primäre Schuldner nicht zahlt. Sie garantiert weder die Zahlungsfähigkeit des Versicherers noch den Verkaufspreis oder Schutz außerhalb der Police.
Versicherung ist eine nachrangige Zahlungsquelle
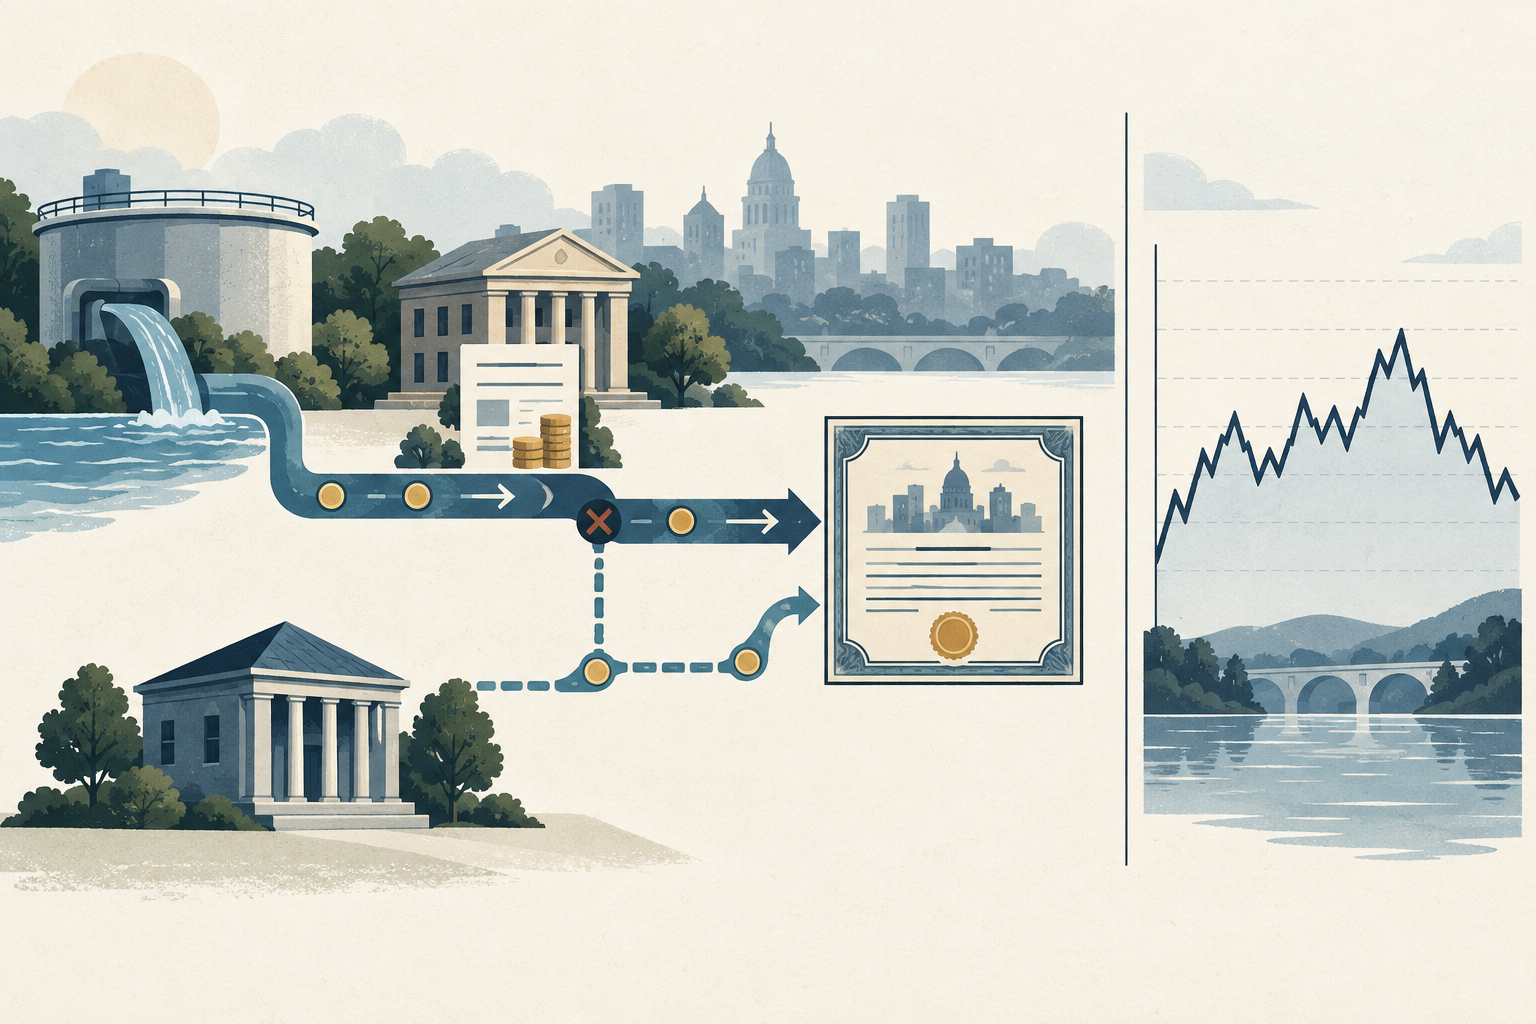
Bei einer US-Kommunalanleihe ist die Versicherung ein Vertrag mit einem externen Versicherer, der eine zusätzliche Zahlungsquelle für erfasste Tilgungs- und Zinszahlungen schaffen kann. Der Emittent oder Kreditnehmer einer Conduit-Finanzierung bleibt für die ursprüngliche Schuld verantwortlich. Der Versicherer gibt ein separates Versprechen, dessen Umfang sich aus der Police ergibt. Das MSRB ordnet die Anleiheversicherung als Kreditschutz ein, der die primäre Rückzahlungszusage ergänzt. Siehe die MSRB-Übersicht zu Rückzahlungsquellen.
„Versichert“ bedeutet weder, dass die Kommune sämtliche Schulden garantiert, noch dass der Marktpreis des Papiers feststeht. Wer rechtlich zahlen muss, welche Cashflows versichert sind und wie ein Anspruch geltend gemacht wird, steht in den Emissionsunterlagen und der konkreten Police.
Der MSRB-Leitfaden zu Rückzahlungsquellen behandelt Kreditverbesserungen als nachrangige Quelle. Auch der gemeinsame Anlegerhinweis von MSRB und FINRA aus 2009 behandelt die Stärke des Versicherers und das Anleiherisiko.
Was bei einer ausgefallenen planmäßigen Zahlung geschieht
Angenommen, eine Anleihe hat einen Nennwert von 10 Millionen US-Dollar, einen jährlichen Kupon von 4 Prozent und halbjährliche Zinszahlungen. Ein planmäßiger Zinsbetrag wäre dann 10.000.000 × 0,04 ÷ 2 = 200.000 US-Dollar. Zahlt der Emittent am Termin nicht und deckt die Police diesen Zins ab, kann der Versicherer den erfassten Betrag nach den dort festgelegten Anzeige-, Nachweis- und Zahlungsbedingungen leisten. Das ist ein Rechenbeispiel, keine Aussage über die Dauer eines tatsächlichen Schadenfalls.
Eine Zahlung des Versicherers löscht die Schuld des Emittenten nicht und bedeutet nicht automatisch, dass der Versicherer die Anleihe kauft. Die Police kann festlegen, wer den Ausfall meldet, welche Unterlagen nötig sind, an wen gezahlt wird und welche Rechte danach übergehen. Eine Deckungszusage sollte deshalb nicht mit sofort verfügbarer Liquidität verwechselt werden.
Neuemissions- und Zweitmarktversicherung beginnen zu unterschiedlichen Zeitpunkten
Eine Neuemissionsversicherung wird typischerweise beim erstmaligen Verkauf einer Anleihe arrangiert; die Prämie geht in die Finanzierungskosten des Emittenten ein. Eine Zweitmarktversicherung wird erst nach der Emission für ein geeignetes Papier abgeschlossen und bezieht sich häufig auf dessen verbleibende Laufzeit. Ein bei der SEC eingereichtes Fondsdokument unterscheidet diese Varianten und zeigt ein Beispiel für eine Zweitmarktdeckung. Dieses Beispiel beschreibt eine bestimmte Offenlegung, nicht allgemeingültige Vertragsbedingungen.
Prüfen Sie die versicherten CUSIPs und Fälligkeiten, den Beginn der Deckung, den Prämienzahler und die Frage, ob die Versicherung beim Weiterverkauf am Papier haftet. Nicht jede Fälligkeit einer Serie muss gleich behandelt werden. Bei einer später erworbenen Police gehören die verbleibende Laufzeit und die dafür gezahlte Prämie in den Vergleich.
Lesen Sie die Police statt nur das Kennzeichen
Ein Handelsbildschirm mit dem Vermerk „insured“ zeigt nicht, welche Zahlungen die Police umfasst. Prüfen Sie in der dem offiziellen Angebotsdokument beigefügten Police die versicherten Papiere und Fälligkeiten, planmäßige Tilgung und Zinsen, Zahlungstermine, Anzeige- und Nachweispflichten sowie den Ablauf der Anspruchsprüfung. Lesen Sie auch die Regeln zu Kündigung, Tilgung aus einem sinking fund, vorzeitiger Fälligstellung, Tendern und Fehlern der Zahlstelle.
Ein BAM-Angebotsdokument auf EMMA zeigt beispielhaft eine Police, die bestimmte planmäßige Zahlungen nach ihren Bedingungen abdeckt, aber weder Marktpreis noch Liquidität garantiert. Die Formulierung gilt für diese Emission. Andere Policen können Zahlungen und Ausschlüsse anders bestimmen.
Trennen Sie Versicherer- und Emittentenbonität
Bei einer versicherten Kommunalanleihe kann es sowohl eine versicherte Bonitätsnote als auch eine zugrunde liegende Note für Emittent oder Schuldner ohne Berücksichtigung der Versicherung geben. Nicht jede Emission hat beide. Wer nur die versicherte Note betrachtet, könnte die Kreditqualität des Emittenten überschätzen, wenn die Bewertung vor allem auf dem Versicherer beruht. Das MSRB weist darauf hin, dass bei versicherten Anleihen mitunter getrennte Bewertungen für Versicherer und zugrunde liegenden Schuldner verwendet werden.
Notieren Sie für jede Note den Bewerteten, das Datum und den Umfang der Beurteilung. Prüfen Sie die aktuelle Finanzkraft des Versicherers und die Zahlungsfähigkeit des Emittenten ohne die Versicherung. Eine Note vom Ausgabetag ist keine aktuelle Bonitätsprüfung. Ändert sich die Kreditqualität des Versicherers, kann sich die Marktbeurteilung ändern, auch wenn die Lage des Emittenten unverändert bleibt.
Kurs und Liquidität bleiben eigene Risiken
Eine Versicherung planmäßiger Zahlungen fixiert nicht den Verkaufskurs vor Fälligkeit. Zinsen, Handelsaktivität, Kreditqualität von Emittent und Versicherer, Kündigungsrechte sowie Angebot und Nachfrage beeinflussen den Preis. Bei wenig gehandelten Kommunalanleihen ist möglicherweise kein Käufer zum gewünschten Kurs verfügbar. Die MSRB-Erklärung zum Zweitmarkt nennt Zinsniveau, Kreditqualität und Marktbedingungen als Einflussfaktoren des erzielbaren Verkaufspreises.
Die Police ist weder ein Verkaufsrecht zu pari noch die Zusage eines sofortigen Käufers oder eine Absicherung gegen jeden Verlust. Eine Herabstufung des Versicherers kann den Marktpreis bewegen, obwohl bestimmte Zahlungen weiterhin gedeckt sind. Verschlechtert sich seine Zahlungsfähigkeit, kann zugleich der Wert des Kreditschutzes sinken. Zahlungs- und Verkaufsrisiko sollten getrennt beurteilt werden.
Der MSRB-Leitfaden zum Sekundärmarkt erläutert, dass Kurse und Transaktionspreise von den Marktbedingungen abhängen. Ein 2024 bei der SEC eingereichter Fondsprospekt ist lediglich ein Offenlegungsbeispiel und keine allgemeingültige Police.
Prüfen Sie die konkrete Emission in EMMA
Suchen Sie zunächst anhand der konkreten CUSIP und Fälligkeit auf EMMA nach offiziellem Angebotsdokument, Police, laufenden Offenlegungen und Mitteilungen zu wesentlichen Ereignissen. Prüfen Sie den rechtlichen Namen des Versicherers, die Vertragsparteien, versicherte Fälligkeiten und Zahlungen, Anzeigeverfahren und Ausschlüsse. Ein Konzernname ist nicht zwangsläufig die juristische Person, die die Police ausgestellt hat.
Stellen Sie anschließend versicherte und zugrunde liegende Bonitätsnoten samt Bewertungsdatum neben aktuelle Informationen zu Versicherer und Emittent. Beide können sich nach der Emission verändern. Hat eine Serie mehrere CUSIPs, prüfen Sie jedes Papier einzeln, bevor Sie von einheitlicher Deckung ausgehen.
Als Dokumentbeispiel dient diese offizielle EMMA-Mitteilung zu einer von BAM versicherten Emission. Die Police gilt nur für diese Emission und ist nicht auf andere Anleihen übertragbar.
Vergleichen Sie Emittentenkosten und Anlegerrisiko
Für den Emittenten ist die Versicherung dann sinnvoll, wenn eine mögliche Senkung der Zinskosten Prämie und weitere Ausgaben aufwiegt. Nehmen wir hypothetisch eine Emission über 10 Millionen US-Dollar mit einer Prämie von 75.000 US-Dollar und eine Kuponsenkung um 0,15 Prozentpunkte an. Bleibt der Nennbetrag unverändert, beträgt die jährliche Bruttoersparnis 10.000.000 × 0,0015 = 15.000 US-Dollar; die einfache Amortisationszeit liegt bei 75.000 ÷ 15.000 = fünf Jahren.
Die Rechnung berücksichtigt weder Abzinsung noch Tilgungsverlauf, Kündigung, Refinanzierung, Gebühren oder den Zeitpunkt der Prämienzahlung. Sie beschreibt eine hypothetische Emittentenrechnung, keine Anlegerrendite und keinen Beweis für den Nutzen der Versicherung. Anleger vergleichen Kurs, Rendite bis zur schlechtesten Kündigungsvariante, Steuern, Liquidität sowie Emittenten- und Versichererbonität. Ergänzend: GO- und Revenue Bonds, Steueräquivalenz kommunaler Anleihen und YTC, YTW und YTM.
Häufige Fragen
Q1Garantiert die Versicherung den Marktpreis der Kommunalanleihe?
Nein. Sie kann bestimmte planmäßige Zahlungen abdecken, aber Zinsen, Bonität, Kündigungsrechte und Handelsbedingungen verändern Kurs und Liquidität.
Q2Beweist eine hohe versicherte Bonitätsnote, dass der Emittent finanziell stark ist?
Nicht unbedingt. Die Note kann die Bonität des Versicherers widerspiegeln. Prüfen Sie auch die zugrunde liegende Note und die Finanzlage des Schuldners.
Q3Haben alle versicherten Kommunalanleihen denselben Schutz?
Nein. Erfasste Papiere, Fälligkeiten, Zahlungsarten, Anzeige, Anspruchsablauf und Ausschlüsse ergeben sich aus der jeweiligen Police.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was sollten Sie bei einer versicherten Kommunalanleihe zuerst prüfen?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesen