

Kündbare Anleihen: Yield to Call, Yield to Worst und YTM
Wie ein Kündigungsrecht die Zahlungsströme einer Anleihe verändert, was YTC und YTW berechnen und welche Risiken Renditeangaben nicht zeigen.
In diesem LeitfadenWas macht eine Anleihe kündbar?
Kurze Zusammenfassung
Bei einer kündbaren Anleihe darf der Emittent die Schuld vor dem angegebenen Laufzeitende zu den vertraglich festgelegten Terminen und Preisen zurückzahlen. Danach entfallen künftige Kupons und das Geld muss neu angelegt werden. YTM, YTC und YTW beruhen auf unterschiedlichen Zahlungsstrom-Szenarien. Keine Kennzahl sagt voraus, ob gekündigt wird, oder garantiert die tatsächlich erzielte Rendite. Das Zahlenbeispiel erläutert Renditekonventionen. Es ist weder eine aktuelle Notierung noch eine Kündigungsprognose oder Anlageempfehlung.
Was macht eine Anleihe kündbar?
Bei einer kündbaren Anleihe hat der Emittent – nicht der Anleger – das Recht, die Schuld vor Fälligkeit ganz oder teilweise zurückzuzahlen. Die Bedingungen nennen den Beginn des Kündigungsrechts, mögliche Termine und den Rückzahlungspreis. Häufig gibt es zunächst eine Kündigungssperre; später kann der Emittent kündigen. Manche Verträge erlauben Teilrückzahlungen. Investor.gov beschreibt optionale, sink-fund- und außerordentliche Rückzahlungen. Maßgeblich sind Prospekt oder offizielles Emissionsdokument.
Warum kündigt ein Emittent eine Anleihe?
Fallen die Marktzinsen unter den Kupon, kann eine Refinanzierung für den Emittenten attraktiv sein. Ob er kündigen darf, ergibt sich aber aus dem Vertrag; ob er es tut, hängt von seiner Entscheidung und Lage ab. Wird gekündigt, enden Kupons und das Kapital fließt früher zurück. Der Anleger muss es neu anlegen, möglicherweise zu einem niedrigeren Satz: das ist Wiederanlagerisiko. Ein hoher Kupon kann den Refinanzierungsanreiz erhöhen und schützt daher nicht automatisch den Anleger. FINRA und Investor.gov erläutern das Kündigungsrisiko.
Was messen YTM, YTC und YTW?
YTM diskontiert die vorgesehenen Kupons und die Rückzahlung bis zur Fälligkeit. YTC berechnet bis zu einem bestimmten Kündigungstermin und dessen Rückzahlungspreis. YTW ist die niedrigste Rendite aus Fälligkeit und anwendbaren Kündigungsszenarien, nach Vertragsbedingungen und Methodik des Anbieters. Bei mehreren Terminen können mehrere Szenarien einfließen; prüfen Sie, welche der Anbieter berücksichtigt. FINRA unterscheidet YTM, YTC und YTW. Ein angezeigter Wert ist eine Rechnung mit Annahmen, keine Kündigungswahrscheinlichkeit, Preisprognose oder garantierte Jahreszahlung.
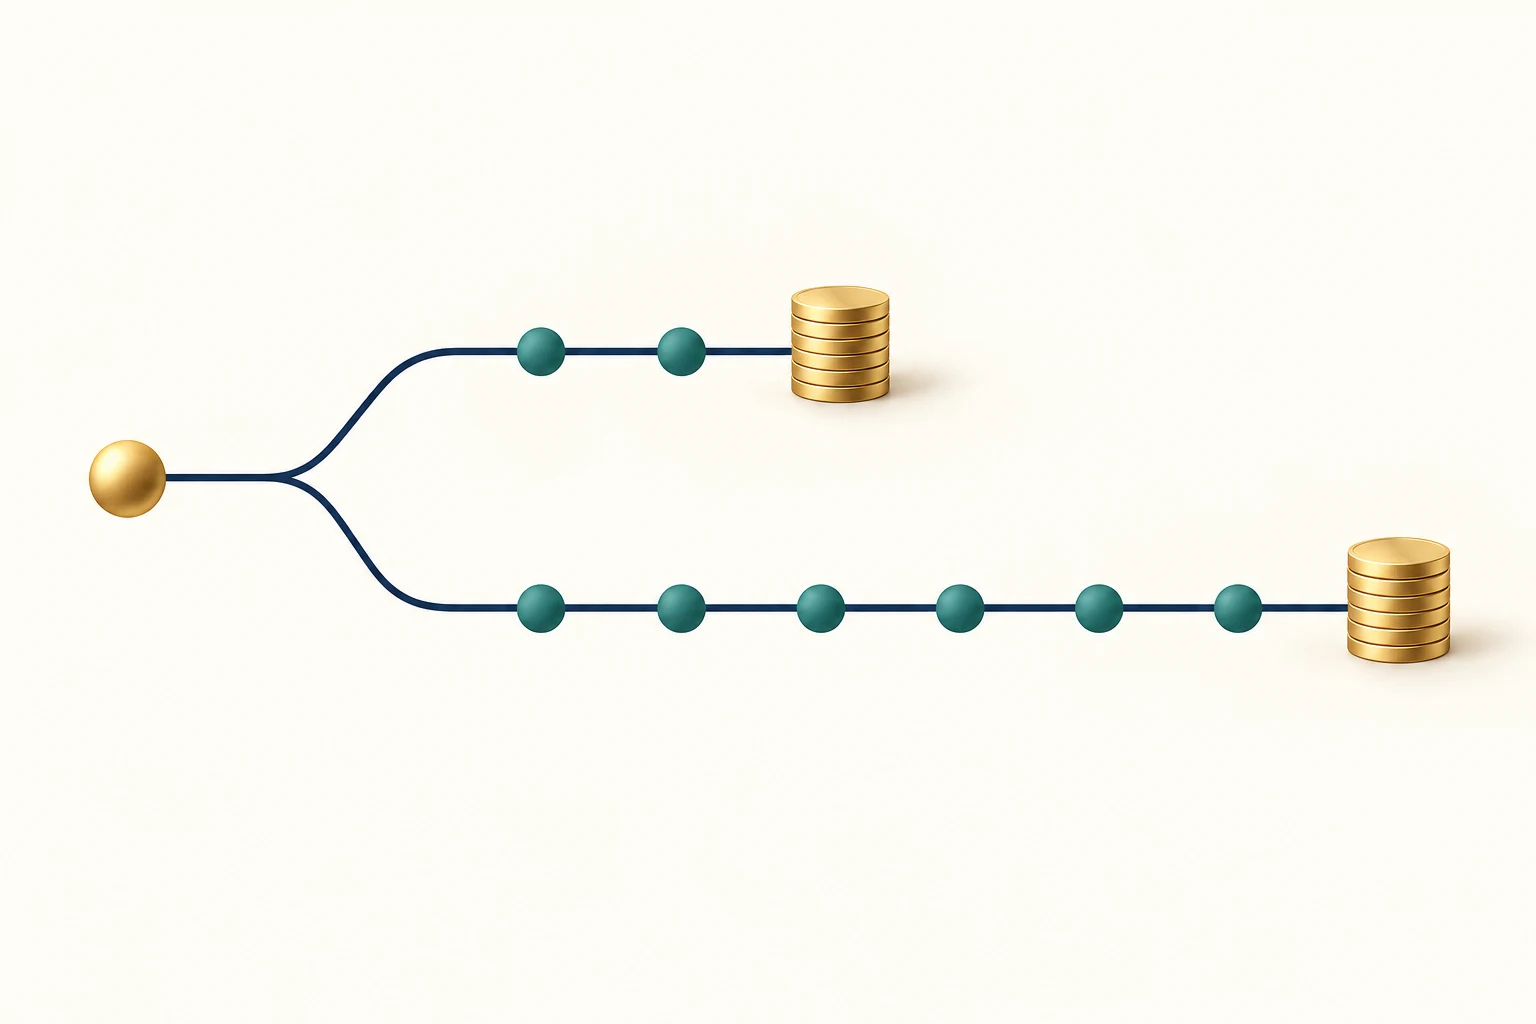
Beispiel: Eine Kündigung verändert die Rendite
Angenommen, eine hypothetische Anleihe hat 1.000 US-Dollar Nennwert, 6 % Jahreskupon mit halbjährlicher Zahlung, fünf Jahre Restlaufzeit und kostet am Kupontermin 1.080 US-Dollar. Sie zahlt alle sechs Monate 30 US-Dollar. Der erste Kündigungstermin liege nach zwei Jahren zu 102 % des Nennwerts, also 1.020 US-Dollar. Mit halbjährlicher Verzinsung beträgt YTC ungefähr 4,21 %, YTM bis Jahr fünf rund 4,72 %. Gibt es nur diese zwei Szenarien, ist YTW der niedrigere Wert von 4,21 %. Der letzte YTC-Zahlungsstrom enthält 30 US-Dollar Kupon plus 1.020 US-Dollar Rückzahlung. Pünktliche Zahlungen, keine Gebühren und Steuern angenommen; keine Live-Notierung.
Was erlaubt der Kündigungsplan genau?
Das Beispiel lässt sich nur mit Kündigungstermin und Preis berechnen. Reale Bedingungen können eine Sperrfrist, mehrere Termine mit sinkendem Preis, Rückzahlung zu pari, eine Make-whole-Klausel, einen Tilgungsfonds oder eine außerordentliche Kündigung nach einem Ereignis enthalten. Teiltilgungen können nur einen Teil der Position betreffen. Auch Vorankündigungsfrist und Abrechnung zählen. Ein Kursanbieter kann einen bestimmten Termin oder eine Marktkonvention verwenden; gleichen Sie die Eingaben mit dem Prospekt ab. Investor.gov unterscheidet optionale, sink-fund- und außerordentliche Kündigungen.
Was YTW nicht berücksichtigt
YTW ist nicht das schlechteste denkbare Anlageergebnis. Es ist der niedrigste Wert in einer definierten Auswahl vertraglicher Zahlungsstromrechnungen, meist Fälligkeit und anwendbare Kündigungen. Ausfall, Restrukturierung, Verkauf vor Rückzahlung, Marktpreisänderungen, Steuern, Gebühren und künftige Wiederanlagezinsen werden nicht vollständig erfasst. Der Kurs kann fallen und Zahlungen können ausbleiben. Preisbasis, Abrechnungstag, Stückzinsen, Zinstage und Zinseszinskonvention beeinflussen die Zahl ebenfalls. FINRA weist auf Zahlungs- und Wiederanlageannahmen hin; prüfen Sie die Berechnungsgrundlage.
Wie Zinsen und Preis das Kündigungsrisiko verändern
Bei sinkenden Zinsen kann eine Kündigung für den Emittenten attraktiver werden, wenn der Vertrag sie zulässt. Eine mit Aufschlag gekaufte Anleihe kann unter dem Kaufpreis zurückgezahlt werden; spätere Kupons über Marktniveau entfallen. Steigen Zinsen, wird eine Kündigung oft weniger attraktiv, sodass die Anleihe länger bestehen kann. Ihre Zinsempfindlichkeit kann sich dadurch von einer ähnlichen nicht kündbaren Anleihe unterscheiden. YTW misst weder Duration noch Kündigungswahrscheinlichkeit oder die gesamte Preisreaktion. Zur separaten Preissensitivität siehe Duration und Konvexität von Anleihen.
Vergleich ohne YTW als Versprechen zu lesen
Prüfen Sie beim Vergleich Preis und Abrechnungsbasis, Kupon und Fälligkeit, den ersten und alle weiteren Kündigungstermine samt Preis, Sperrfrist, Teiltilgung oder Make-whole-Klausel sowie die Methode des Anbieters. Vergleichen Sie YTM, jede anwendbare YTC und YTW auf derselben Basis. Ein höherer Kupon oder YTW beweist weder besseren Wert noch geringeres Kreditrisiko oder passende Haltedauer. Grundlagen erklärt Kupon, laufende Rendite und YTM. Dieser Beitrag erklärt Anleihemechanik und ist keine Anlageempfehlung oder Kündigungsprognose.
Häufige Fragen
Q1Sagt YTW voraus, ob eine Anleihe gekündigt wird?
Nein. Es vergleicht berechnete Renditen vertraglicher Szenarien und schätzt nicht die Wahrscheinlichkeit einer Kündigung.
Q2Kann der Emittent jederzeit kündigen?
Nur an den laut Prospekt oder offiziellen Bedingungen zulässigen Terminen und unter den dort genannten Voraussetzungen.
Q3Ist YTW meine tatsächlich erzielte Rendite?
Nicht unbedingt. Zahlungen, Kündigung, Wiederanlage, Verkaufszeitpunkt und -preis, Kosten und Steuern beeinflussen das Ergebnis.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wer besitzt das Kündigungsrecht?
Wähle eine Antwort, um die Erklärung zu sehen