

Wie Geldpolitik wirkt: Von Zinsen bis zur Inflation
Erfahren Sie, wie Zentralbankentscheidungen über Marktzinsen, Bankkredite und Ausgaben die Wirtschaft und Preise beeinflussen – und warum die Wirkung variiert und Zeit braucht.
In diesem LeitfadenWas bedeutet die geldpolitische Transmission?
Kurze Zusammenfassung
Der **geldpolitische Transmissionsmechanismus** umfasst die Wege, über die Entscheidungen einer Zentralbank die Finanzierungsbedingungen, die Wirtschaftsaktivität und die Preise beeinflussen. Eine Änderung des Leitzinses ist ein erster Impuls, kein Befehl, der sofort jeden Kreditzins, jeden Kauf eines Haushalts oder jeden Preis verändert. Markterwartungen, Banken, Verträge, Vermögenspreise und Ausgabenentscheidungen prägen, was danach geschieht. Die Wirkungen können Zeit brauchen und sich zwischen Volkswirtschaften und Menschen unterscheiden. {source:ecbMonetaryPolicyTransmission}
Was bedeutet die geldpolitische Transmission?
Eine Zentralbank verändert üblicherweise ein geldpolitisches Instrument, um die kurzfristigen Finanzierungsbedingungen und letztlich ihre wirtschaftspolitischen Ziele zu beeinflussen. Das Instrument kann ein Ziel- oder Verwaltungszinssatz, der Ankauf von Vermögenswerten, eine Kreditfazilität oder eine Kommunikation über die künftige Geldpolitik sein. Die verfügbaren Instrumente und ihre Umsetzung unterscheiden sich zwischen Zentralbanken. Die geldpolitische Übersicht der Federal Reserve beschreibt beispielsweise, wie ihre Entscheidungen die Finanzierungsbedingungen und die Gesamtwirtschaft beeinflussen. Dieser Leitfaden konzentriert sich auf die Transmission von Zinsentscheidungen, nicht darauf, wie eine Zentralbank ihren Zielzins festlegt oder welche gesetzlichen Regeln in einem bestimmten Land gelten. {source:fedMonetaryPolicyTransmission}
Der Prozess lässt sich als Kette darstellen: Geldpolitische Entscheidungen und Kommunikation verändern die erwarteten Finanzierungsbedingungen; Märkte und Finanzinstitute passen Preise oder die Kreditverfügbarkeit an; Haushalte und Unternehmen überdenken Sparen, Kreditaufnahme, Ausgaben und Investitionen; diese Entscheidungen wirken sich auf die Gesamtnachfrage, Beschäftigung, Löhne und Inflation aus. Die Kette verläuft nicht nur in eine Richtung. Finanzierungsbedingungen und wirtschaftliche Ergebnisse beeinflussen wiederum Erwartungen und spätere geldpolitische Entscheidungen.
Der Transmissionsmechanismus ist keine einzelne Formel mit garantiertem Ergebnis. Dieselbe geldpolitische Maßnahme kann je nach Ausgangslage, bisherigen Markterwartungen, Vertragsbedingungen, Lage von Banken und Kreditnehmern sowie anderen wirtschaftlichen Schocks unterschiedlich wirken. Die Übersicht der Europäischen Zentralbank zum Transmissionsmechanismus beschreibt Wege von Leitzinsen über Geldmärkte, Kredit- und Einlagenzinsen, Erwartungen, Vermögenspreise und Kreditvergabe bis zu Ausgaben und Preisen. {source:ecbMonetaryPolicyTransmission}
Von der geldpolitischen Entscheidung zu den Finanzierungsbedingungen
Der erste Schritt ist üblicherweise eine Änderung eines kurzfristigen Zinssatzes, der die Übernachtzinssätze am Geldmarkt verankert oder stark beeinflusst. Diese Zinssätze werden an Finanzmärkten verwendet und können in die Preisbildung kurzfristiger Kredite einfließen. In den Vereinigten Staaten erklärt die Federal Reserve zum Beispiel, wie Änderungen ihres Federal-Funds-Zinssatzes andere kurzfristige Kreditzinsen und variabel verzinste Darlehen beeinflussen. Dieses Beispiel zur Umsetzung gilt für die Fed; eine andere Zentralbank kann ein anderes Instrument oder einen anderen Umsetzungsrahmen verwenden. {source:fedMonetaryPolicyTransmission}
Finanzmärkte richten den Blick auch nach vorn. Eine Entscheidung kann die Erwartungen über den künftigen Verlauf der Leitzinsen verändern und so längerfristige Anleiherenditen, Wechselkurse und andere Vermögenspreise bewegen. Wenn Anleger eine Entscheidung bereits erwartet haben, kann ein Teil der Anpassung vor der Bekanntgabe stattfinden. Verändert eine Mitteilung die Erwartungen über spätere Entscheidungen, können langfristige Zinssätze selbst dann steigen oder fallen, wenn sich der aktuelle Leitzins nicht ändert. Der aktuelle Leitzins ist daher nur ein Einflussfaktor der Finanzierungsbedingungen für Kreditnehmer und Anleger. {source:boeMonetaryPolicyTransmission2024}
Die Geldpolitik legt nicht jeden Zinssatz direkt fest. Ein Bankkreditzins kann von einem Referenzzinssatz, den eigenen Finanzierungskosten des Kreditgebers, dem Kreditrisiko des Schuldners, Sicherheiten, Wettbewerb und den Anpassungsbedingungen des Vertrags abhängen. Eine langfristige Marktrendite kann neben erwarteten künftigen Kurzfristzinsen auch Laufzeit- und Risikoprämien widerspiegeln. Diese Komponenten können sich in unterschiedlichem Umfang oder sogar in verschiedene Richtungen bewegen. Die Erklärung der Bank of England trennt eine relativ schnelle erste Stufe – vom Bank Rate zu den Finanzierungsbedingungen – von den späteren Wirkungen auf die Realwirtschaft und die Inflation. Das ist ein hilfreicher Rahmen, aber keine Zusage eines festen Zeitplans für jeden Markt. {source:boeMonetaryPolicyTransmission2024}
Zinssätze, Erwartungen und reale Kreditkosten
Der Zinskanal wirkt teilweise über die Kreditkosten und die Rendite des Sparens. Steigen die Zinssätze, können neue Kredite teurer werden und manche bestehenden variabel verzinsten Schulden werden zum vereinbarten Anpassungstermin neu bepreist. Ein Haushalt verschiebt vielleicht einen größeren Kauf; ein Unternehmen vielleicht eine Investition, deren erwarteter Ertrag die Finanzierungskosten nicht mehr deckt. Sinken die Zinssätze, kann sich die Rechnung in die andere Richtung verschieben. Das sind Anreize, keine automatischen Reaktionen: Einkommen, Vertrauen, Kreditzugang, Preise und Pläne spielen ebenfalls eine Rolle.
Die Inflationserwartungen sind wichtig, weil Menschen und Unternehmen auf die Kaufkraft künftiger Zahlungen achten. Ein nominaler Zinssatz allein zeigt nicht, ob das Leihen in realer Rechnung restriktiver wird. Steigt der Nominalzins, während sich die erwartete Inflation ebenfalls ändert, können sich die erwarteten realen Kreditkosten schwächer oder stärker als der Nominalzins verändern. Die gesonderte Zinsberechnung finden Sie unter Realzins und Nominalzins im Vergleich. Hier geht es darum, dass Inflationserwartungen die geldpolitische Transmission mitprägen.
Deshalb kann die Kommunikation neben einer tatsächlich umgesetzten Zinsänderung wichtig sein. Ist eine Zentralbank glaubwürdig, können ihre Aussagen die Erwartungen zur künftigen Inflation und zu künftigen Zinssätzen beeinflussen. Unternehmen, die Preise oder Löhne festlegen, und Kreditgeber, die langfristige Konditionen bestimmen, können auf diesen Ausblick reagieren. Die EZB nennt Erwartungen als einen Kanal, über den die Geldpolitik mittel- und langfristige Zinssätze und die Preisbildung beeinflussen kann. Zugleich betont sie, dass die Transmission lange, variable und unsichere Verzögerungen aufweist. {source:ecbMonetaryPolicyTransmission}
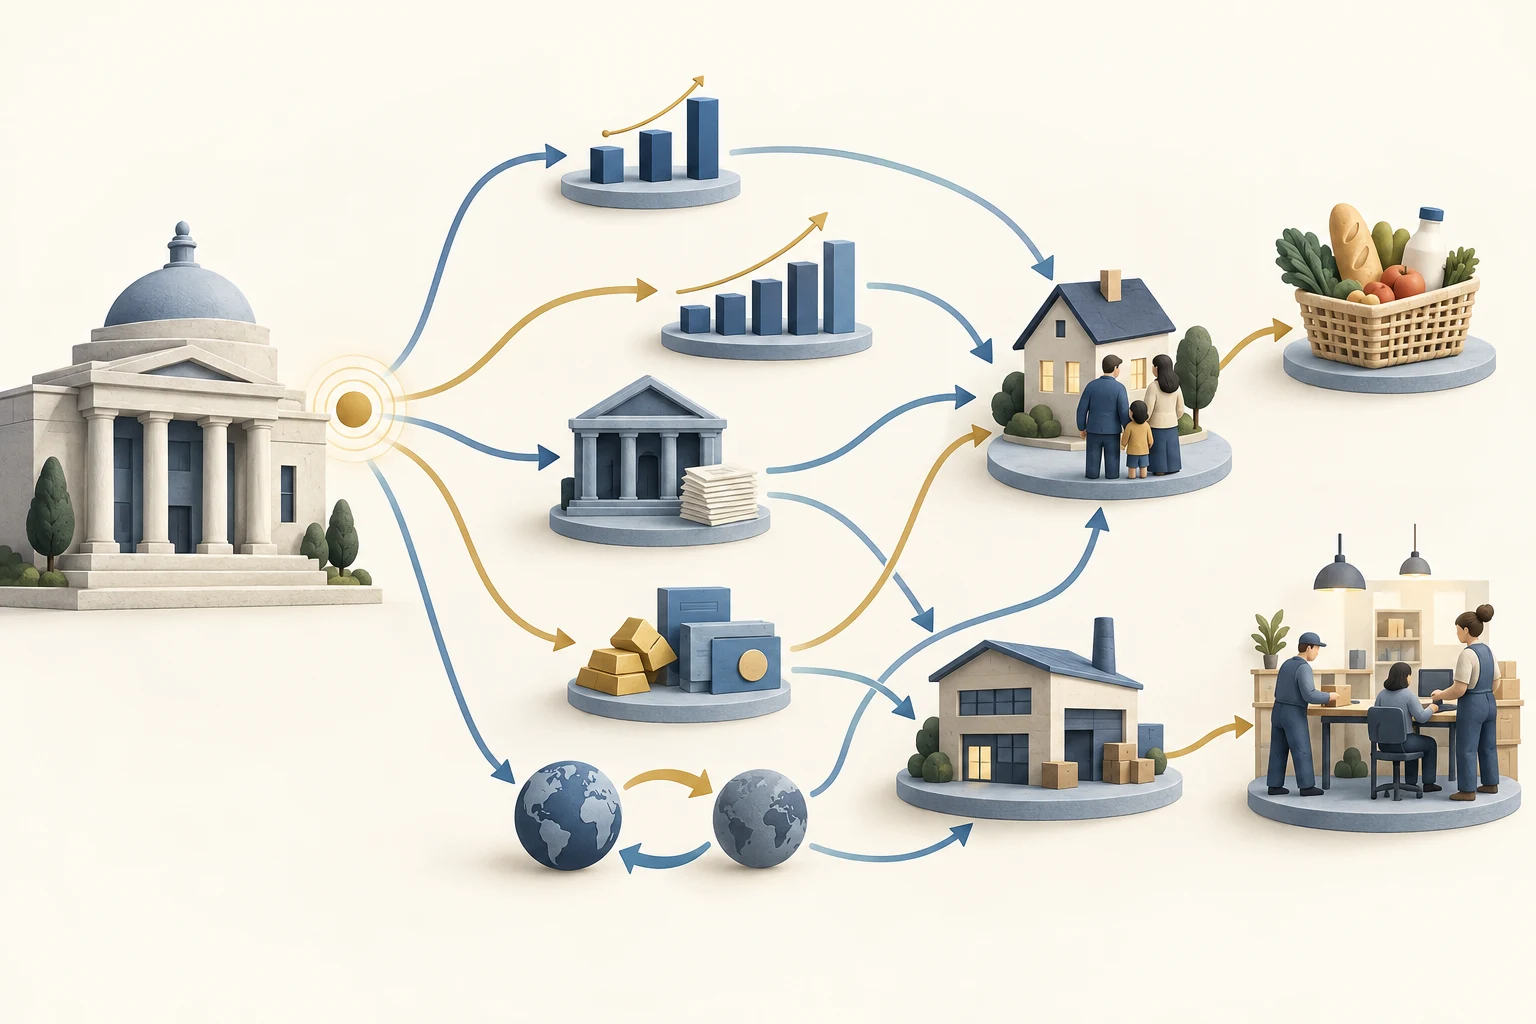
<!-- learn:illustration -->
Das Diagramm ordnet ein geldpolitisches Signal der Zentralbank mehreren möglichen Wegen über Zinssätze, Bankkredite, Vermögenspreise und Wechselkurse zu. Diese Wege führen zu Entscheidungen von Haushalten und Unternehmen, zur Nachfrage, Beschäftigung und zu Preisen; sie können sich überschneiden und unterschiedlich schnell wirken. Es handelt sich um eine konzeptionelle Übersicht, nicht um gemessene Wirkungen oder eine Prognose.
Banken, Kredite und ein Rechenbeispiel
Banken und andere Kreditgeber übertragen geldpolitische Impulse, indem sie Preis und Verfügbarkeit von Krediten anpassen. Finanzierungskosten, Bilanzlage und Wettbewerb einer Bank sowie ihre Einschätzung des Kreditrisikos eines Schuldners können sowohl ihre Zinssätze als auch ihre Kreditbereitschaft beeinflussen. Eine straffere Geldpolitik kann außerdem den Wert von Sicherheiten oder die Rückzahlungsfähigkeit von Kreditnehmern verändern. Kreditgeber können deshalb neben dem Nominalzins auch Kreditbeträge, Aufschläge oder Vergabestandards anpassen. Nichtbanken und Kapitalmärkte können diese Reaktionen von Banken verstärken oder teilweise ausgleichen. Eine Untersuchung der Federal Reserve zeigt, dass sich Bankfinanzierungskosten in unterschiedlichen geldpolitischen Phasen verschieden entwickeln; daraus folgt nicht, dass jeder Kreditgeber oder Kreditnehmer dieselbe Zinsänderung erfährt. {source:fedMonetaryPolicyBankFundingCosts2025}
Auch Haushalte innerhalb desselben Landes können unterschiedlich betroffen sein. Bei einem variabel verzinsten Kredit kann sich die Rate früher ändern als bei einem festverzinsten Kredit. Ein Sparer erhält vielleicht höhere Einlagenzinsen, doch diese müssen weder im selben Umfang noch so schnell wie Marktzinsen steigen. Eine EZB-Übersicht von 2026 zur Transmission an Haushalte im Euroraum beschreibt eine unvollständige und uneinheitliche Weitergabe sowie Unterschiede nach Haushaltsbilanzen, Kreditzugang und Wohnungsmarktstrukturen. Diese Ergebnisse beziehen sich auf den Euroraum und sind keine universellen Schätzungen für einzelne Länder. {source:ecbHouseholdTransmission2026}
Betrachten wir ein bewusst hypothetisches Beispiel in einer erfundenen Volkswirtschaft. Ein Haushalt hat einen variabel verzinsten Kredit über 20.000 Geldeinheiten zu einem aktuellen Jahreszins von 5,00 %. Die Zentralbank erhöht ihren Leitzins um 1 Prozentpunkt. Beim nächsten Anpassungstermin steigt der Zinssatz dieses Kredits unter der Annahme des Beispiels um 0,60 Prozentpunkte, von 5,00 % auf 5,60 %. Diese Weitergabe von 0,60 Prozentpunkten ist eine erfundene Annahme und keine Schätzung für die typische Reaktion eines Kredits.
Bei einer einfachen Berechnung für ein Jahr, mit unverändertem Kapitalbetrag, ohne Gebühren und ohne Tilgung während des Jahres, steigen die Zinsen von 20.000 × 5,00 % = 1.000 Einheiten auf 20.000 × 5,60 % = 1.120 Einheiten. Die zusätzlichen Jahreszinsen betragen 120 Einheiten. Diese Rechnung isoliert einen Zahlungsstromkanal; eine tatsächliche planmäßige Rate hängt außerdem von Tilgungsplan, Anpassungszeitpunkt, Vertrag und weiteren Kosten ab. Ein festverzinster Kredit müsste sich zu diesem Anpassungstermin nicht ändern, auch wenn sich Zinssätze für neue Kredite oder Anschlussfinanzierungen verändern könnten.
Das Beispiel zeigt nicht die Gesamtwirkung auf den Haushalt oder die Volkswirtschaft. Der Schuldner könnte Ausgaben kürzen, Ersparnisse verwenden oder andere Pläne ändern; ein Sparer könnte andere Zinserträge erhalten; Unternehmen, Vermögensmärkte und Wechselkurse können gleichzeitig reagieren. Eine Zinsänderung wirkt über viele Bilanzen und wird nicht einfach mit der Zinsrechnung eines einzelnen Haushalts gleichgesetzt. {source:ecbHouseholdTransmission2026}
Vermögenspreise, Wohlstand und Sicherheiten
Zinsänderungen können den Wert von Vermögenswerten wie Anleihen, Aktien und Immobilien beeinflussen. Unter sonst gleichen Bedingungen senkt ein höherer Diskontsatz den Barwert eines festen künftigen Zahlungsstroms. An tatsächlichen Märkten können sich aber auch erwartete Zahlungsströme, Risikoprämien, Angebot und Anlegererwartungen verändern. Deshalb muss ein Vermögenspreis nach einer geldpolitischen Ankündigung nicht immer in eine einzige vorhersehbare Richtung laufen.
Vermögenspreise können auf Ausgaben und Kreditvergabe zurückwirken. Ein Haushalt, der sich reicher fühlt, gibt vielleicht eher Geld aus; ein Unternehmen mit wertvolleren Sicherheiten erhält möglicherweise leichter einen Kredit. Ein Rückgang der Vermögenspreise kann diese Wirkungen abschwächen oder Kreditgeber vorsichtiger machen. Der Vermögens- und Sicherheitenkanal wirkt mit Zinsen und Kreditangebot zusammen und ist kein separater, genau messbarer Hebel. Die geldpolitische Übersicht der Federal Reserve beschreibt Wege über Zinssätze, Vermögenspreise, Haushalts- und Unternehmensbilanzen sowie Ausgaben. {source:fedMonetaryPolicyTransmission}
Wechselkurse und Importpreise
In einer offenen Volkswirtschaft kann die Geldpolitik auch Wechselkurse beeinflussen. Änderungen der relativen Zinserwartungen können die relative Attraktivität von Vermögenswerten in verschiedenen Währungen verändern. Wechselkurse reagieren jedoch auch auf Risiken, Wachstumserwartungen, Handel und viele weitere Faktoren. Eine Leitzinserhöhung garantiert deshalb keine Aufwertung der Währung, und der Wechselkurskanal ist nicht in jeder Volkswirtschaft gleich wichtig.
Eine Währungsbewegung kann die Kosten importierter Güter und Vorleistungen in heimischer Währung beeinflussen und den Preis verändern, zu dem ausländische Käufer heimische Exporte erwerben. Die Weitergabe an Verbraucherpreise hängt davon ab, was importiert wird, wie Unternehmen Preise festlegen, welche Verträge gelten und wie die allgemeine Marktlage aussieht. Die EZB-Übersicht beschreibt sowohl einen Wechselkurskanal als auch mögliche Wirkungen auf Importpreise. Wie Handelsgewichte und relative Preise in einen Wechselkursindikator eingehen, erklärt der Leitfaden zum [realen effektiven Wechselkurs](/de/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Von den Finanzierungsbedingungen zu Nachfrage, Arbeit und Preisen
Änderungen der Kreditkosten, des Kreditzugangs, des Vermögens und der Wechselkurse können Konsum und Investitionen beeinflussen. Wenn sich solche Entscheidungen bei vielen Haushalten und Unternehmen ändern, kann die Gesamtnachfrage nach Gütern und Dienstleistungen im Verhältnis zum Produktionsangebot der Volkswirtschaft steigen oder fallen. Unternehmen können darauf mit Änderungen der Produktion, Einstellungen, Löhne oder Preise reagieren. Richtung und Ausmaß der einzelnen Schritte hängen von der Ausgangslage und weiteren Kräften ab, die Nachfrage und Angebot beeinflussen.
Ein vereinfachter Verlauf sieht so aus: Straffere Finanzierungsbedingungen können manche Kreditaufnahme, Ausgaben und Investitionen verringern; eine schwächere Nachfrage kann mit der Zeit den Druck auf Kapazitäten und Preise mindern. Geldpolitik produziert jedoch keine Güter, repariert keine Lieferketten und macht einen Energieschock nicht unmittelbar rückgängig. Erhöht eine Angebotsstörung die Kosten, während die Produktion sinkt, kann die Geldpolitik die Nachfrage und die Dauer des Inflationsdrucks beeinflussen, ohne sofort das Angebot wiederherzustellen. Die Federal Reserve erklärt, dass ihre Geldpolitik über Finanzierungsbedingungen und Kreditkosten auf Beschäftigung und Inflation wirkt, die Zusammenhänge aber weder direkt noch unmittelbar sind und viele andere Faktoren eine Rolle spielen. {source:fedMonetaryPolicyTransmission}
Einige Wirkungen können Preise auch erreichen, ohne eine lange Kette über die heimische Nachfrage abzuwarten. Wechselkursänderungen können Importpreise verändern; verankerte oder sich verschiebende Inflationserwartungen können die Preis- und Lohnsetzung beeinflussen. Diese Wege können sich überschneiden: Eine schwächere Nachfrage kann Einstellungen und Löhne verändern, während Wechselkurse oder Kreditaufschläge die Kosten der Unternehmen beeinflussen. Das Gesamtergebnis ist die gemeinsame Reaktion und nicht die Summe voneinander unabhängiger, konstanter Multiplikatoren. {source:ecbMonetaryPolicyTransmission}
Warum die Wirkungen variieren und wie sich ein Zinsentscheid einordnen lässt
Zwischen einer geldpolitischen Entscheidung und der Inflation liegt keine allgemeingültige Verzögerung. Auch gibt es keinen festen Anteil der Leitzinsänderung, den jede Bank weitergibt. Marktpreise können sich schnell anpassen, wenn sich Erwartungen ändern; Kredit- und Einlagenzinsen können langsamer folgen; Haushaltsbudgets, Investitionspläne, Beschäftigung und Preise können sich über längere und überlappende Zeiträume hinweg verändern. Die EZB bezeichnet diese Verzögerungen als lang, variabel und unsicher. Die Bank of England betont außerdem, dass die Finanzstabilität beeinflusst, ob die Transmission von den Leitzinsen zu den Finanzierungsbedingungen wirksam ist. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Der Verlauf hängt unter anderem vom Anteil variabel und fest verzinster Kredite, von den Schulden der Haushalte und Unternehmen, von Finanzierung und Kapital der Banken, von der Finanzmarktstruktur, vom Wettbewerb, von Währungsregeln und von der Art des Schocks ab. Die EZB-Übersicht zur Transmission an Haushalte dokumentiert Unterschiede zwischen Kreditnehmern und Sparern sowie zwischen Ländern im Euroraum. Das erklärt, warum ein einzelnes Haushaltsbeispiel nicht für eine ganze Volkswirtschaft stehen kann. Historische Durchschnitte und Modellergebnisse sind keine zugesicherten Reaktionen auf eine neue geldpolitische Entscheidung. {source:ecbHouseholdTransmission2026}
Bei der Bewertung einer Aussage zu einem Zinsentscheid hilft es, folgende Fragen zu stellen: Welches geldpolitische Instrument wurde geändert und was hatten die Märkte bereits erwartet? Welcher Markt-, Kredit- oder Einlagenzins hat sich tatsächlich bewegt? Ist der Zinssatz nominal oder um die erwartete Inflation bereinigt? Welche Vertrags-, Anpassungs- und Kreditbedingungen gelten? Über welchen Zeitraum werden Produktion, Beschäftigung oder Preise verglichen? Trennen Sie außerdem die geldpolitische Änderung von anderen Schocks und prüfen Sie, ob die Aussage eine Beschreibung, eine Kausalschätzung oder eine Prognose ist. Eine zeitliche Abfolge allein belegt nicht, dass die Geldpolitik jede spätere Veränderung verursacht hat.
Weiterführend finden Sie Erklärungen dazu, wie die Taylor-Regel einen Leitzinsentscheid einordnet, wie sich Federal-Funds-Zins und Prime Rate unterscheiden, warum Einlagenzinsen sich nicht eins zu eins mit der Fed bewegen und warum langfristige Treasury-Renditen nach einer Fed-Zinssenkung steigen können. Diese Leitfäden behandeln die Zinsregel und bestimmte US-amerikanische Fälle der Zinstransmission genauer.
Häufige Fragen
Q1Legt eine Zentralbank jeden Kreditzins direkt fest?
Nein. Eine Zentralbank legt ihr geldpolitisches Instrument fest oder beeinflusst es und wirkt auf die kurzfristigen Marktbedingungen ein. Langfristige Marktzinsen und einzelne Kredit- oder Einlagenzinsen hängen auch von erwarteten künftigen Zinssätzen, Risiken, Finanzierungskosten der Kreditgeber, Wettbewerb, Vermögenspreisen und Vertragsbedingungen ab.
Q2Wie lange dauert es, bis Geldpolitik die Inflation beeinflusst?
Es gibt keine einheitliche Verzögerung für jede Volkswirtschaft oder geldpolitische Maßnahme. Finanzmärkte können schnell auf neue Informationen reagieren, während die Anpassung von Kreditzinsen, Ausgabenentscheidungen, Einstellungen und Preisen länger dauern kann. Andere Schocks können den Verlauf verändern. Ein historischer Durchschnitt ist daher keine genaue Uhr für einen neuen Zinsentscheid.
Q3Senkt eine Zinserhöhung immer die Inflation?
Nein. Eine straffere Geldpolitik kann die Nachfrage mit der Zeit bremsen, aber Inflation kann auch von Angebotsstörungen, Wechselkursen, Erwartungen und anderen Kräften abhängen. Eine Zinsänderung schafft nicht unmittelbar zusätzliches Angebot, und der beobachtete Verlauf allein zeigt nicht, wie sich die Inflation ohne die Änderung entwickelt hätte.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was beschreibt der geldpolitische Transmissionsmechanismus?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Klare Definitionen wichtiger Begriffe — von Calls, Puts und Optionsketten bis zu impliziter Volatilität, Griechen und Geld-Brief-Spanne
Optionsglossar öffnen