

Was sind automatische Stabilisatoren? Steuern, Leistungen und Rezessionen
Erfahren Sie, wie bestehende Steuer- und Leistungsregeln Abschwünge abfedern, sich von neuen Impulsen unterscheiden und nicht jede Rezession verhindern.
In diesem LeitfadenWas automatische Stabilisatoren bedeuten
Kurze Zusammenfassung
Automatische Fiskalstabilisatoren sind Steuerregeln und Leistungsprogramme, die nach geltendem Recht auf Veränderungen bei Einkommen, Produktion oder Arbeitslosigkeit reagieren. Wenn die Wirtschaft schwächer wird, sinken die Steuerzahlungen häufig, während bestimmte Leistungen für Anspruchsberechtigte steigen können. Das kann den Rückgang der verfügbaren Haushaltseinkommen und der privaten Ausgaben dämpfen. Stabilisatoren federn Konjunkturschwankungen ab; sie ersetzen nicht jedes verlorene Einkommen, garantieren keine Erholung und bestehen nicht in jedem Land aus denselben Programmen.
Was automatische Stabilisatoren bedeuten
Das Wort „automatisch“ beschreibt, wie die Politik reagiert, nicht, wie schnell jede Zahlung eintrifft. Die Wirkung eines Stabilisators verändert sich, weil eine bestehende Steuerregel oder Leistungsformel greift, sobald sich die Lage von Haushalten oder Unternehmen ändert. Für diese konkrete Reaktion muss die Politik kein neues, eigens auf eine Rezession zugeschnittenes Gesetz beschließen. Eine befristete Steuersenkung oder eine einmalige Rückzahlung, die ein neues Gesetz bewilligt, ist dagegen diskretionäre Fiskalpolitik – selbst wenn sie während eines Abschwungs helfen soll.
Das typische Muster wirkt in beide Richtungen. Wenn Produktion und Einkommen nachlassen, fallen Steuerlast und Steuereinnahmen tendenziell niedriger aus, als sie es sonst wären; zugleich können die Ausgaben für bestimmte Einkommenshilfen steigen. Dadurch können Haushalte nach Steuern mehr Mittel behalten, als wenn Steuern und Transfers unverändert blieben. In einer Expansion kehrt sich das Muster häufig um: Mit der Steuerbasis nehmen die Zahlungen zu und weniger Menschen erfüllen möglicherweise die Voraussetzungen für bestimmte Leistungen. Das bremst einen Teil der Ausgaben.
Verglichen wird mit einem Gegenbild: Was wäre ohne die wirtschaftliche Veränderung mit Steuern, Leistungen, Einkommen oder Nachfrage geschehen? Es ist kein Versprechen, dass jede Person eine Zahlung erhält. Die genaue Wirkung hängt von geltenden Gesetzen, Anspruchsvoraussetzungen, der Einkommensmessung, der Steuerstruktur und dem Verwaltungsablauf ab. Der [aktuelle Überblick des Congressional Budget Office über automatische Stabilisatoren]({source:cboAutomaticStabilizers2026}) erläutert das Beispiel des US-Bundeshaushalts und trennt konjunkturelle Effekte von Gesetzesänderungen.
Wie Steuern einen Einkommensrückgang abfedern können
Einkommensteuern sind üblicherweise an steuerpflichtige Einkünfte gekoppelt. Sinkt das Einkommen einer beschäftigten Person, kann nach dem geltenden Tarif auch ihre Steuerschuld sinken. Bei einem progressiven Steuersystem bedeutet ein niedrigeres Einkommen möglicherweise eine kleinere Steuerrechnung, obwohl sich die gesetzlichen Steuersätze nicht geändert haben. Auch Sozialbeiträge oder andere einkommensabhängige Steuern können zurückgehen, wenn Löhne oder Beschäftigung sinken. Unternehmen zahlen möglicherweise weniger Gewinnsteuern, wenn ihre Gewinne fallen; Zeitpunkt und Stärke dieser Reaktion unterscheiden sich jedoch je nach Steuersystem.
Die Abfederung besteht in der geringeren Steuerzahlung gegenüber dem Betrag, der sonst fällig wäre. Sie ersetzt nicht den entgangenen Lohn. Auch nach einer niedrigeren Steuerrechnung kann eine Person, die weniger verdient, über ein geringeres verfügbares Einkommen verfügen. Lohnsteuerabzug, Abgabefristen und die jeweilige Steuer beeinflussen außerdem, wann sich die Änderung im verfügbaren Geld der Haushalte oder in den öffentlichen Rechnungen zeigt. Eine Steuerregel kann automatisch reagieren, während sich die gemessenen Einnahmen erst später verändern.
Diese Beziehung ist nicht überall gleich. Pauschale, progressive und verbrauchsabhängige Steuersysteme übertragen Einkommensänderungen unterschiedlich. Steuergutschriften können von der Familiensituation oder der jährlichen Steuererklärung abhängen; manche Abgaben reagieren weniger auf die Konjunktur als die persönliche Einkommensteuer. Ein OECD-Ländervergleich zeigt, dass die Ausgestaltung von Steuern und Sozialleistungen – etwa die Progression der Einkommensteuer und die Einkommensprüfung bei Sozialleistungen – bestimmt, wie stark automatische Fiskalstabilisatoren verfügbare Einkommen sichern. Siehe den [OECD-Vergleich zu Stabilisatoren und Haushaltseinkommen]({source:oecdAutomaticStabilizersHouseholdIncome2019}).
Wie anspruchsberechtigte Leistungen Haushalte stützen können
Bei manchen Transferprogrammen steigen die Ausgaben, wenn mehr Menschen die geltenden Anspruchsvoraussetzungen erfüllen. Für die Vereinigten Staaten nennt das CBO Arbeitslosenversicherung, Medicaid und Leistungen des Supplemental Nutrition Assistance Program (SNAP) als Ausgaben, die bei relativ hoher Arbeitslosigkeit zunehmen können: Dann sind mehr Menschen anspruchsberechtigt. Diese Zahlungen stützen das Haushaltseinkommen und können private Ausgaben aufrechterhalten. Das beschreibt Programmregeln und gesamtwirtschaftliche Muster; es heißt nicht, dass alle Arbeitslosen alle drei Leistungen erhalten. Siehe die [aktuelle CBO-Analyse zu Leistungsausgaben und Steuereinnahmen]({source:cboAutomaticStabilizers2026}).
Die Anspruchsvoraussetzungen unterscheiden sich je nach Programm. In den USA wird die Arbeitslosenversicherung im Rahmen eines föderalen Systems von Bund und Bundesstaaten verwaltet; innerhalb bundesrechtlicher Vorgaben legen die Staaten viele Einzelheiten fest. Beschäftigte müssen in der Regel die Regeln ihres Bundesstaats zu vorheriger Beschäftigung oder früherem Einkommen und zum Grund der Beendigung des Arbeitsverhältnisses erfüllen. Ein Anstieg der Arbeitslosigkeit bewilligt nicht automatisch einen Antrag und garantiert auch keinen festen Betrag. Der [Leitfaden des US-Arbeitsministeriums zu den Voraussetzungen der Arbeitslosenversicherung]({source:dolUnemploymentInsuranceEligibility}) fasst die Regeln zusammen. Andere Länder kombinieren Arbeitslosenversicherung, Familienleistungen, Wohngeld, Sozialbeiträge und Steuergutschriften unterschiedlich.
Auch nicht jede staatliche Zahlung ist ein automatischer Stabilisator. In seiner Schätzung für 2026 setzt das CBO die Bundeseinnahmen zur Produktionslücke und ausgewählte Ausgaben — darunter Arbeitslosenversicherung, Medicaid und SNAP — zur Arbeitslosigkeitslücke in Beziehung. Andere Transferprogramme wie Social Security bleiben außen vor, weil sie nach der verwendeten Methode nicht ausreichend konjunkturabhängig erscheinen. Die Schätzung ist daher enger gefasst als das gesamte soziale Sicherungsnetz. Der gesetzliche Status eines Programms und die Frage, ob eine Analyse es als konjunkturellen Stabilisator zählt, sind zwei verschiedene Dinge. {source:cboAutomaticStabilizers2026}
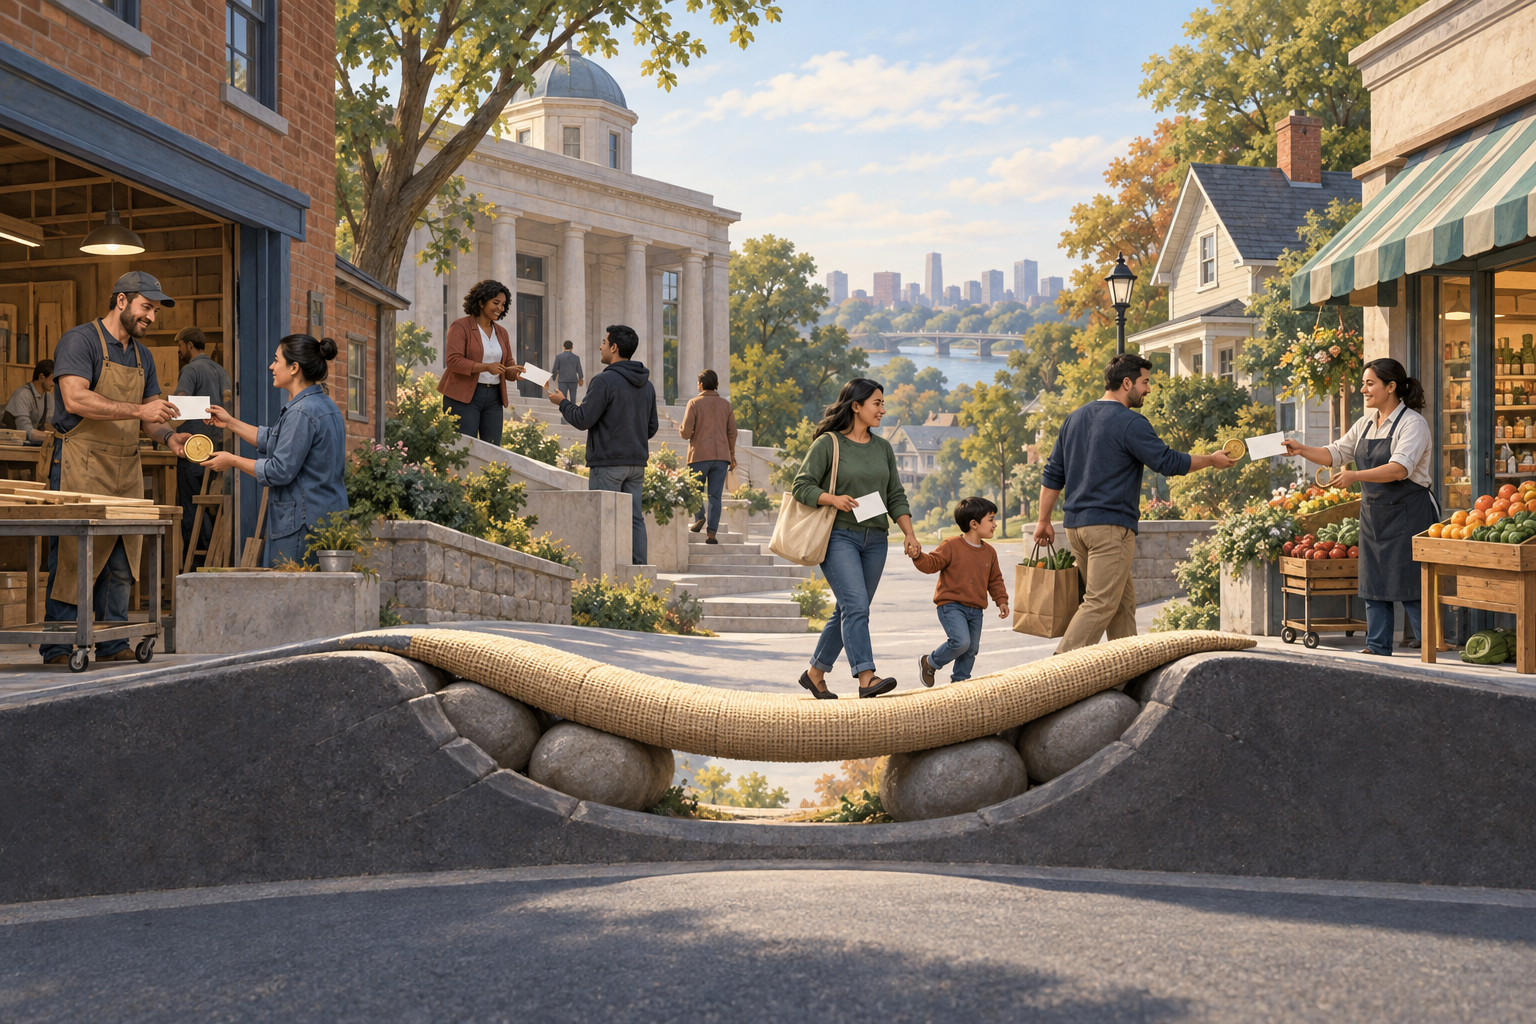
Ein hypothetisches Beispiel für die Abfederung des Einkommens
Die Rechnung lässt sich so zusammenfassen:
Veränderung der verfügbaren Mittel = Veränderung des Markteinkommens − Veränderung der Steuern + Veränderung der Transfers
Angenommen, das Einkommen eines Haushalts sinkt in einem hypothetischen Zeitraum um 1.000 Dollar. Nach dem geltenden Steuertarif sinkt seine Steuerzahlung um 200 Dollar, während eine Leistung, auf die der Haushalt Anspruch hat, um 300 Dollar steigt. Mit den Vorzeichen eingesetzt, verändert sich das verfügbare Einkommen um:
−$1,000 − (−$200) + $300 = −$500
In diesem vereinfachten Beispiel ist der Haushalt immer noch 500 Dollar schlechter gestellt, aber der Rückgang ist kleiner als der Einkommensschock von 1.000 Dollar. Wenn sich weder Steuern noch Transfers verändert hätten, wäre das verfügbare Einkommen direkt um 1.000 Dollar gesunken. Die Werte sind frei erfunden und dienen nur zur Erklärung der Rechnung. Sie entsprechen keinen aktuellen Steuer- oder Leistungsbeträgen, beschreiben nicht alle Haushalte und setzen voraus, dass der Haushalt die Anspruchsregeln erfüllt.
Das ist eine Einkommensrechnung, keine Prognose für das gesamte BIP. Ein Haushalt kann einen Teil des zusätzlichen Nettoeinkommens oder der Leistung ausgeben, sparen, Schulden zurückzahlen oder für importierte Waren verwenden. Auch die Entscheidungen von Unternehmen und die verfügbare Produktionskapazität der Wirtschaft spielen eine Rolle. Das Beispiel zeigt eine erste Abfederung, berechnet aber keinen Fiskalmultiplikator und legt nicht fest, wie stark sich die Produktion verändert.
Automatische Stabilisatoren und neue Fiskalimpulse
Automatische Stabilisatoren und diskretionäre Fiskalmaßnahmen können beide die Nachfrage stützen, funktionieren aber unterschiedlich. Stabilisatoren ergeben sich aus bereits geltenden Steuer- und Transferregeln. Eine neue Steuerrückzahlung, eine befristete Senkung der Lohnsteuer, eine Verlängerung von Notfallleistungen oder ein neuer Etat für öffentliche Bauarbeiten erfordert eine neue politische Maßnahme oder Ermächtigung. Diskretionäre Maßnahmen lassen sich auf einen bestimmten Schock zuschneiden; ihre Ausarbeitung, Verabschiedung und Umsetzung können jedoch Zeit beanspruchen. Der [Überblick des IWF zur Fiskalpolitik]({source:imfFiscalPolicyBasics}) unterscheidet diese Wege.
„Automatisch“ bedeutet weder sofort noch vollkommen zielgenau. Für manche Leistungen ist ein Antrag mit Anspruchsprüfung und Verwaltungsbearbeitung nötig; Steuerschulden können erst später ausgeglichen werden. Die Regel kann also ohne neues Gesetz reagieren, obwohl Haushalte das Geld verzögert erhalten. Wenn ein Auszahlungssystem bereits bereitsteht, kann eine diskretionäre Maßnahme in einem konkreten Fall schneller sein. Die Bezeichnungen allein sagen deshalb nicht voraus, welche Reaktion schneller ist.
Automatische Stabilisatoren sind auch von der Geldpolitik zu unterscheiden. Zentralbanken ändern im Rahmen ihres Auftrags Leitzinsen oder nutzen andere geldpolitische Instrumente. Diese gehören nicht zum hier beschriebenen Mechanismus aus Steuern und Leistungen. Beide Politikbereiche können sich über Kreditkosten, Inflation, Beschäftigung und Nachfrage gegenseitig beeinflussen; eine Zinsänderung ist jedoch keine automatische Transferzahlung.
Warum das Haushaltsdefizit in einem Abschwung wachsen kann
Wenn Steuereinnahmen sinken und bestimmte Leistungsausgaben steigen, fällt der Haushaltssaldo schwächer aus, als er bei einem Referenzniveau von Produktion und Arbeitslosigkeit ausgefallen wäre. Das Defizit kann sich deshalb automatisch ausweiten, ohne dass ein neues Ausgabengesetz verabschiedet wird. Erholt sich die Wirtschaft, können die Einnahmen steigen und konjunkturelle Leistungsausgaben zurückgehen, wodurch dieser automatische Beitrag kleiner wird. Ein ausgewiesenes Defizit spiegelt daher sowohl politische Entscheidungen als auch den Konjunkturverlauf wider.
Haushaltsanalysten schätzen den konjunkturellen Anteil, statt ihn direkt zu beobachten. Das CBO setzt Steuereinnahmen zur Produktionslücke und ausgewählte Leistungsausgaben zur Arbeitslosigkeitslücke in Beziehung. Dafür nutzt es statistische Verfahren und Schätzungen des Produktionspotenzials sowie der nichtzyklischen Arbeitslosenquote. Diese Vergleichswerte können revidiert werden; ein „konjunkturbereinigter“ Haushaltssaldo hängt außerdem von der Methode und dem erfassten Umfang ab. Siehe [wie das CBO automatische Stabilisatoren schätzt]({source:cboAutomaticStabilizerMethodology}).
Ein Haushaltsdefizit ist ein Strom über einen Haushaltszeitraum; die Staatsschulden sind ein Bestand zu einem bestimmten Datum. Ein höheres konjunkturelles Defizit kann den Finanzierungsbedarf erhöhen, doch das Verhältnis zwischen dem Jahresdefizit und einem bestimmten Schuldenmaß hängt auch von Finanzierungsvorgängen und dem Rechnungsumfang ab. Diesen separaten Unterschied erklärt Haushaltsdefizit und Staatsschulden im Vergleich. Die Produktionslücke ist ein weiterer geschätzter Begriff zur Beschreibung konjunktureller Unterauslastung; sie ist weder das Defizit noch der Stabilisator selbst. Siehe Produktionslücke und Produktionspotenzial.
Was automatische Stabilisatoren nicht garantieren
Ein Vergleich der OECD aus dem Jahr 2019 mit 23 Mitgliedswirtschaften veranschaulicht die Bandbreite dieses Ergebnisses. Modelliert wurde ein Rückgang der Beschäftigung im Privatsektor um 0,5 % zusammen mit einem Lohnrückgang um 0,5 %, auf Grundlage der Einkommensstruktur jedes Landes im Jahr 2016. Ein Jahr nach diesem konkreten Schock glichen die berücksichtigten Änderungen bei Steuern, Sozialbeiträgen und Leistungen im Durchschnitt etwas mehr als die Hälfte des Markteinkommensverlusts aus. Der geschätzte Anteil reichte von knapp 80 % in den Niederlanden, Deutschland und der Schweiz bis zu weniger als 40 % in Griechenland, Japan und der Slowakischen Republik. Dies sind szenariobasierte Schätzungen des verfügbaren Gesamteinkommens der Haushalte, keine aktuellen Länderranglisten, Prognosen für eine künftige Rezession und keine Schätzungen der Effekte auf Konsum oder BIP. Siehe den [OECD-Vergleich automatischer Stabilisatoren und Haushaltseinkommen]({source:oecdAutomaticStabilizersHouseholdIncome2019}).
Stabilisatoren dämpfen einige Schwankungen bei Einkommen und Nachfrage; sie beseitigen den Konjunkturzyklus nicht. Sie können zu klein sein, um einen schweren Schock auszugleichen, manche Haushalte stärker erreichen als andere oder Einkommen stützen, ohne den Konsum vollständig zu erhalten. OECD-Forschung zeigt erhebliche Unterschiede zwischen Ländern und warnt davor, die Stabilisierung des verfügbaren Einkommens mit einer gleich starken Stabilisierung des Haushaltskonsums gleichzusetzen.
Auch die Ursache eines Schocks ist wichtig. Wenn die Nachfrage sinkt, können niedrigere Steuern und höhere Leistungen für Anspruchsberechtigte die Ausgaben stützen. Eine Störung, die die Produktionskapazität der Wirtschaft verringert – etwa ein plötzlicher Verlust wichtiger Vorleistungen –, lässt sich nicht unbedingt dadurch beheben, dass die Nachfrage weiter angekurbelt wird. Eine breit angelegte Nachfrageförderung bei begrenztem Angebot kann den Preisdruck erhöhen, ohne die fehlende Kapazität wiederherzustellen. Die [IWF-Analyse zu Fiskalpolitik und Stabilisierung]({source:imfFiscalPolicySupplyShockLimits}) erläutert, warum die geeignete Reaktion davon abhängt, ob eine Schwankung von der Nachfrage oder vom Angebot ausgeht.
Die Wirkung hängt außerdem von der Reichweite der Programme, der Steuerprogression, der Inanspruchnahme, der Leistungshöhe, den Finanzierungsgrenzen, der Verwaltung und den Reaktionen von Haushalten und Unternehmen ab. Eine Schlagzeile wie „Automatische Stabilisatoren erhöhten das Defizit“ reicht nicht aus, um zu erkennen, welches Programm sich verändert hat, wie viel eine bestimmte Familie erhielt oder ob die Politik eine Rezession verhindert hat. Dafür braucht man gesonderte Daten und Definitionen.
Wie Sie eine Aussage über Stabilisatoren einordnen
Bestimmen Sie zunächst das Land, die staatliche Ebene, den Zeitraum und die Programme. „Automatische Stabilisatoren“ kann ein umfassendes Steuer- und Transfersystem bezeichnen; eine offizielle Haushaltsschätzung berücksichtigt womöglich nur ausgewählte Einnahmen und Ausgaben des Bundes. Prüfen Sie, ob eine Zahl eine historische Messung, eine Projektion oder einen Gegenvergleich darstellt, und beachten Sie Datenstand und Annahmen.
Trennen Sie dann drei Fragen: Welche Regeln haben die verfügbaren Mittel der Haushalte verändert? Wie wirkten sich diese Änderungen auf den Haushalt aus? Und wie stark reagierten private Nachfrage oder Gesamtproduktion? Die erste Frage lässt sich anhand von Steuer- und Anspruchsregeln beschreiben; für die zweite braucht man Haushaltsdaten und eine Methode, konjunkturelle Effekte abzugrenzen; die dritte hängt von Sparen, Ausgaben, Angebot, Geldpolitik und weiteren Rückkopplungen ab. Eine Zahl zu einer Frage beantwortet nicht automatisch die beiden anderen.
Nennen Sie für eine kurze Erklärung den Steuer- oder Leistungskanal, sagen Sie, ob er aus geltenden Regeln oder einem neuen Gesetz entsteht, und beschreiben Sie das Ergebnis als Abfederung statt als Garantie. Prüfen Sie Anspruch und Auszahlungszeitpunkt, bevor Sie eine aggregierte Schätzung auf eine einzelne Person übertragen. Als Messkontext können Sie U-3- und U-6-Arbeitslosenquoten vergleichen.
Häufige Fragen
Q1Erfordern automatische Stabilisatoren ein neues Gesetz?
Ihre typische Wirkung ergibt sich aus bereits geltenden Steuer- und Leistungsregeln. Für diese Reaktion ist deshalb kein neues, eigens auf die Rezession zugeschnittenes Gesetz nötig. Eine neue Rückzahlung oder eine befristete Verlängerung von Leistungen ist diskretionär und erfordert eine politische Maßnahme. Für einzelne Zahlungen können trotzdem Anspruchsprüfungen und Bearbeitungszeiten anfallen.
Q2Verhindern automatische Stabilisatoren Rezessionen?
Nein. Sie können einige Rückgänge der Haushaltseinkommen und privaten Ausgaben dämpfen, sind aber durch Programmdesign, Anspruchsvoraussetzungen, Zeitpunkt und Schockart begrenzt. Sie garantieren weder eine Erholung noch ein bestimmtes BIP-Ergebnis.
Q3Sind Arbeitslosenleistungen der einzige automatische Stabilisator?
Nein. Einkommensteuern und andere einkommensabhängige Steuern können auf Veränderungen bei Löhnen oder Gewinnen reagieren; in manchen Ländern gehören auch Arbeitslosen-, Wohn- oder Familienleistungen dazu. Welche Programme eine offizielle Schätzung umfasst, hängt vom Land, den Regeln und der Methode der Analyse ab.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Warum kann sich der Haushaltssaldo in einem Abschwung durch automatische Stabilisatoren verschlechtern?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesen