

ATR bei Futures-Stopps: True Range in Kontraktrisiko umrechnen
Erfahre, wie ATR Kurslücken erfasst, wie Glättung und Chart-Einstellungen den Wert verändern und wie aus dem ATR-Abstand Tick- und Kontraktrisiko wird.
In diesem LeitfadenWas ATR misst und was nicht
Kurze Zusammenfassung
Die Average True Range (ATR) misst die durchschnittliche Größe der True Range in einer gewählten Balkenreihe. Sie hat Preiseinheiten und keine Richtung. Verwende sie nur dann als Abstandseingabe, wenn Kontrakt, Sitzung, Zeitrahmen, Glättung und Tickwert zum Trade passen.
Was ATR misst und was nicht
ATR fasst die Größe jüngster Preisspannen zusammen. Sie sagt nicht, ob der nächste Kursanstieg oder Rückgang folgt, ob ein Stop hält oder ob ein Chart die Zukunft vorhersagt. Ein höherer Wert bedeutet, dass die gewählte Reihe zuletzt größere True Ranges hatte; er ist weder Einstiegssignal noch garantierte Verlustgrenze. TradingView beschreibt ATR als Volatilitätsmaß, das Kurslücken und Limitbewegungen berücksichtigen kann ([ATR-Leitfaden]({source:tradingViewAverageTrueRangeSupport})).
ATR wird in den Preiseinheiten des Charts notiert: Indexpunkte, Dollar je Barrel oder eine andere Einheit. Daraus ergibt sich noch kein Kontorisiko in Geld. Kontraktmultiplikator, Mindesttick, Kontraktzahl und Ausführungskosten müssen zusätzlich berücksichtigt werden.
Die True Range reicht über die Kerzenspanne hinaus
Berechne für Balken t drei Abstände und nimm den größten: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H und L sind aktuelles Hoch und Tief; C₍t−1₎ ist der Schlusskurs des vorherigen Balkens. Absolutwerte halten das Maß positiv und richtungslos.
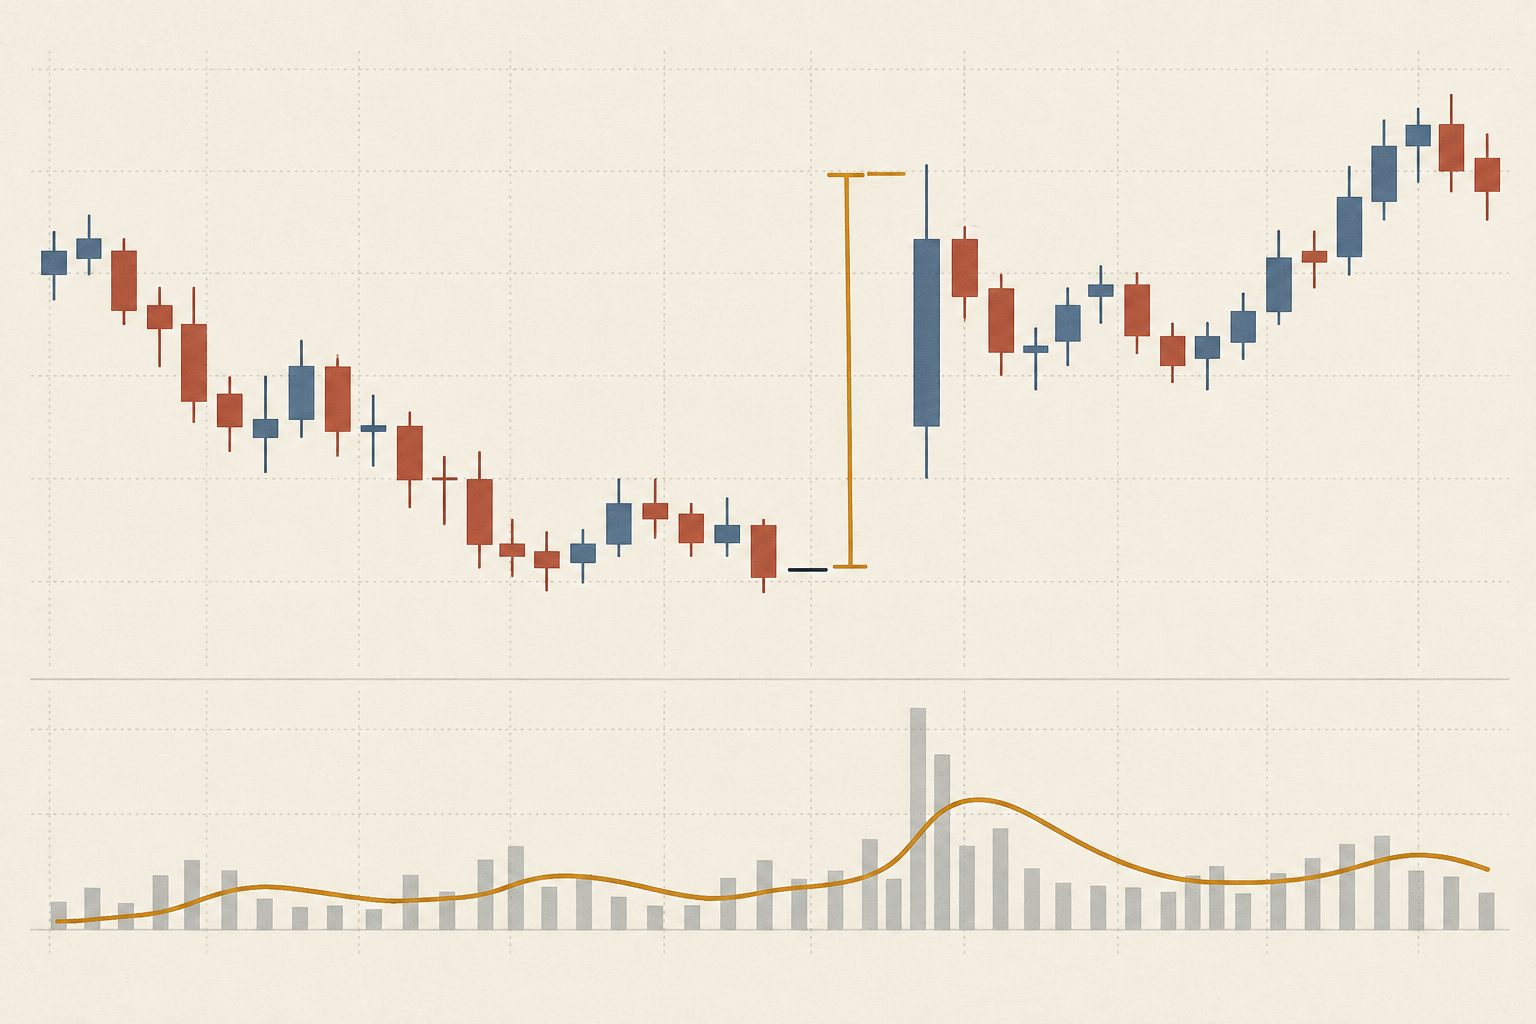
Bei einem vorherigen Schlusskurs von 100,00, einem nächsten Hoch von 105,20 und einem Tief von 104,40 beträgt die Kerzenspanne nur 0,80. Vom alten Schlusskurs zum Hoch sind es aber 5,20 und zum Tief 4,40. Die True Range ist daher 5,20. Sie erfasst die Lücke zwischen den Balken. TradingView dokumentiert die drei Kandidaten; die Pine-Dokumentation erklärt, dass ta.tr(true) ohne vorherigen Schlusskurs Hoch minus Tief verwendet ([Pine Built-ins]({source:tradingViewPineBuiltins})).
Die Glättung bestimmt die Reaktionsgeschwindigkeit
Ein Wilder-ähnlicher n-Perioden-Update lautet nach der Initialisierung ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Bei n = 14, einer vorherigen ATR von 1,20 Punkten und einer neuen True Range von 2,60 ergibt sich (13 × 1,20 + 2,60) ÷ 14 = 1,30 Punkte. Der neue Balken verändert den Schätzer, ohne die gesamte Vergangenheit zu ersetzen.
TradingView verwendet standardmäßig RMA-Glättung, bietet in den Einstellungen aber auch SMA, EMA und WMA. Dieselben Balken können deshalb unterschiedliche ATR-Werte liefern. Rückblicklänge und Initialisierung spielen ebenfalls eine Rolle. Setze eine 14-Balken-RMA nicht mit einem einfachen 14-Balken-Mittel gleich ([ATR-Leitfaden]({source:tradingViewAverageTrueRangeSupport})).
Stimme die Chartreihe auf den Trade ab
Halte Produkt und Kontraktmonat, Balkenintervall, Sitzung, Datenfeed, Vor-Schlusskursregel, Glättung, Länge und den Status abgeschlossener oder noch laufender Balken fest. Ein Chart nur für die reguläre Sitzung und ein Chart mit allen Handelszeiten können eine Bewegung über Nacht unterschiedlich abbilden. Tages- und Intraday-Balken beantworten zudem verschiedene Zeithorizontfragen. Ein kontinuierlicher Futures-Chart kann Monate verbinden oder anpassen; prüfe deshalb den tatsächlich handelbaren Kontrakt und die Rollbehandlung. Siehe kontinuierlicher Chart und handelbarer Kontrakt.
Wird ATR während der Balkenbildung neu berechnet, können Hoch, Tief und Range weiterlaufen. Wer den endgültigen Balkenwert für eine frühere Entscheidung verwendet, nutzt Informationen, die damals noch nicht vorlagen. Lege fest, ob der letzte abgeschlossene Balken oder eine Live-Schätzung gilt, und verwende dieselbe Zeitlogik für Tests und Alarme.
Wandle einen ATR-Multiplikator in gültige Ticks um
Angenommen, die hypothetische ATR beträgt 1,30 Indexpunkte und der geplante Abstand ist 2 ATR. Das ergibt 1,30 × 2 = 2,60 Punkte. CME gibt für Micro E-mini S&P 500 Futures 5 Dollar je Indexpunkt und einen Mindesttick von 0,25 Punkten an. 2,60 ÷ 0,25 = 10,4 Ticks; nach außen auf 11 Ticks gerundet sind es 2,75 Punkte. Bei 1,25 Dollar je Tick beträgt das geplante Kursrisiko 13,75 Dollar pro Kontrakt vor Kosten ([CME-Kontraktspezifikation]({source:cmeMicroEMiniSP500ContractSpecifications})).
Der Faktor 2 ist ein Rechenbeispiel, keine Empfehlung. Eine Rundung in Richtung Einstieg würde den Abstand enger machen als angegeben. Prüfe Tickgröße und Tickwert für jedes Produkt neu; ein Punkt hat keinen universellen Geldwert. Tickwert und Kontraktmultiplikator erläutert die Umrechnung.
Nutze den Abstand zur Positionsgröße, nicht als Rechtfertigung
Angenommen, der geplante Verlust ist auf 100 Dollar begrenzt und die geschätzten Hin- und Rückkosten betragen hypothetisch 2 Dollar pro Kontrakt. Der Nenner ist $13,75 + $2 = $15,75; floor(100 ÷ 15,75) = 6 Kontrakte, mit einem modellierten Risiko von 94,50 Dollar vor Stop-Slippage oder einer Kurslücke. Sieben ergäben $15,75 × 7 = $110,25 und überschritten das Limit. Die Zahlen sind erfunden und keine aktuelle Gebührenangabe. Die CME-Lektion zur [Positionsgröße]({source:cmeProperPositionSize}) behandelt Stopabstand und Risikobudget als getrennte Eingaben.
Ein Triggerpreis garantiert weder einen Fill dort noch einen maximalen Verlust. Schnelle Märkte, Lücken, Teilausführungen und nicht ausgeführte Stop-Limit-Orders können das Ergebnis verschlechtern. Ist das Risiko an einem sinnvollen Invalidierungsniveau zu groß, reduziere die Menge, wähle gegebenenfalls einen kleineren Kontrakt oder verzichte auf den Trade. Ziehe den Stop nicht willkürlich näher, nur um eine Wunschmenge zu erreichen. Futures-Positionsgröße behandelt Budget und Szenarien.
Trenne Volatilitätsabstand und Handelsthese
Bestimme zuerst den Preis, an dem die Handelsidee ungültig wird. Nutze ATR dann, um den Abstand relativ zu jüngsten Spannen einzuordnen. Ein ATR-Multiplikator hilft, volatilitätsskalierte Regeln zu vergleichen, beweist aber weder die strukturelle Bedeutung des Niveaus noch eine Umkehr oder positive Strategieerwartung. Ein 2-ATR-Stop kann in einem Setup zu eng und in einem anderen unnötig weit sein.
Vergleiche Instrumente vorsichtig: Höher bewertete Instrumente haben häufig eine größere rohe ATR. ATR geteilt durch den Preis (oft ATR%) kann die Skala normieren, gleicht aber weder Geldrisiko noch Liquidität oder Kontraktmultiplikatoren an. Wähle die Kennzahl passend zur Entscheidung.
Fixiere die Einstellungen und protokolliere alle Tests
Fixiere vor der Auswertung Länge, Glättung, Zeitrahmen, Sitzung, Datenreihe, abgeschlossene Balken, Multiplikator, Tickrundung, Kosten und Stop-Ausführungsannahmen. Wenn du viele Längen und Multiplikatoren ausprobierst und nur den besten Chart behältst, protokolliere alle Varianten und prüfe die Regel an späteren Daten. Berücksichtige Spread, Gebühren, Slippage, Gaps und nicht ausgeführte Stops.
Notiere Kontraktmonat, ATR und Zeitstempel, vorherigen Schlusskurs, True-Range-Eingaben, Glättung, Rohabstand, gerundete Ticks, Tickwert, Menge, Kosten und tatsächlichen Fill. ATR ist eine kompakte Spannenübersicht; reproduzierbares Risiko hängt von Chart-Einstellungen und Orderprotokoll ab. Siehe Futures-Stop-Loss festlegen.
Häufige Fragen
Q1Sagt ATR die nächste Kursbewegung voraus?
Nein. ATR misst die Größe jüngster True Ranges unter den gewählten Daten- und Glättungseinstellungen. Sie legt keine Richtung fest und garantiert keine Wiederholung.
Q2Ist eine 14-Perioden-ATR immer die richtige Einstellung?
Nein. Vierzehn ist ein verbreiteter Standardwert, kein universelles Optimum. Stimme Intervall, Sitzung, Instrument und Entscheidungshorizont aufeinander ab.
Q3Sollte jeder Futures-Stop zwei ATR entfernt liegen?
Nein. Ein Multiplikator ist ein Regeleingang, kein für jeden Trade validierter Stop. Bestimme zuerst Invalidierung und Risikobudget und teste dann Rundung und Ausführungskosten.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Der vorherige Schlusskurs liegt bei 100,00, das nächste Hoch bei 105,20 und das Tief bei 104,40. Wie groß ist die True Range?
Wähle eine Antwort, um die Erklärung zu sehen