

US-Agency-Papiere und US-Staatsanleihen: Garantie, Rendite und Risiko
Vergleichen Sie Agency-Papiere und US-Treasuries nach Emittent, rechtlicher Garantie, Renditeaufschlag, Liquidität, Steuern und Marktrisiko.
In diesem LeitfadenWas zählt als Agency-Papier?
Kurze Zusammenfassung
„Vom Staat unterstützt“ kann sehr unterschiedliche Zahlungsversprechen meinen. Beim Vergleich mit einer US-Staatsanleihe sollten Sie prüfen, wer Schuldner ist, wer welche Zahlungen garantiert und welche Risiken trotz Garantie bestehen.
Was zählt als Agency-Papier?
Agency-Papiere sind Schuldtitel, die von US-Bundesbehörden außerhalb des Treasury oder von staatlich geförderten Unternehmen (GSEs) begeben oder garantiert werden. Eine Fannie-Mae- oder Freddie-Mac-Schuldverschreibung ist die Verpflichtung des jeweiligen Unternehmens; ein Ginnie-Mae-MBS hat eine andere Struktur. Zugelassene Emittenten bündeln Hypotheken, und Ginnie Mae garantiert definierte Zahlungen nach den Programmregeln. Die FINRA-Übersicht grenzt GSEs von Bundesbehörden ab.
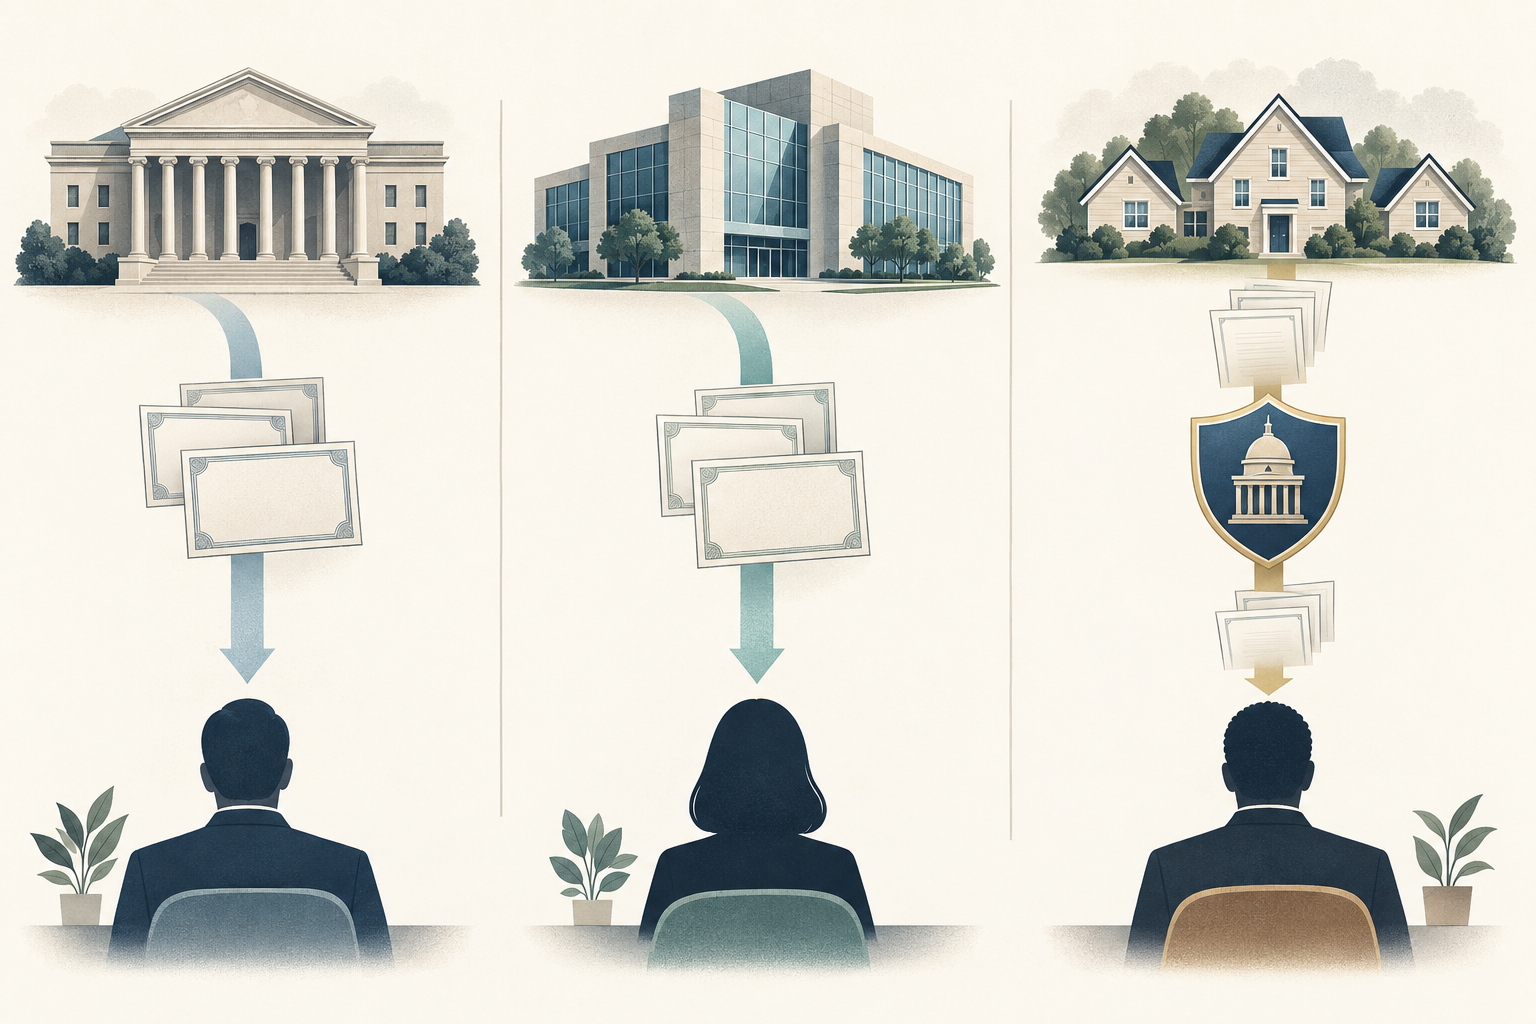
Drei unterschiedliche Zahlungsversprechen
Eine marktfähige Treasury wird direkt vom US-Finanzministerium begeben und ist durch die volle Kreditwürdigkeit der Vereinigten Staaten gedeckt. Für ein erfasstes Ginnie-Mae-MBS garantiert Ginnie Mae bestimmte Kapital- und Zinszahlungen nach seinem MBS-Programmleitfaden. Gewöhnliche Fannie-Mae-, Freddie-Mac- oder Federal-Home-Loan-Bank-Schuldtitel sind dagegen grundsätzlich Verpflichtungen des genannten Unternehmens oder der Bank, keine Treasury-Papiere. Die Garantie gilt nur für benannte Zahlungen; sie sichert nicht Marktpreis, Vorfälligkeitsentschädigungen oder Verkaufserlös.
Was die Unterstützung für Fannie Mae und Freddie Mac bedeutet
Fannie Mae und Freddie Mac stehen seit September 2008 unter FHFA-Conservatorship. Laut FHFA unterstützt das Treasury sie über Senior-Preferred-Stock-Kaufvereinbarungen. Das beschreibt die aktuelle Struktur, ist aber nicht dasselbe wie eine ausdrückliche Garantie der vollen Kreditwürdigkeit für jede Anleihe. Prüfen Sie die rechtliche Verpflichtung im Emissionsprospekt oder Preisnachtrag. Rating, Aufsicht, Conservatorship und frühere Eingriffe ersetzen die Wertpapierbedingungen nicht.
Warum eine Agency-Rendite abweichen kann
Der Unterschied zwischen Agency- und Treasury-Rendite ähnlicher Laufzeit heißt mitunter Agency-Spread, misst aber nicht ausschließlich Ausfallrisiko. Er kann Garantie, Zahlungszeitpunkte, Kündigungsoptionen, Liquidität, Angebot und Nachfrage, Finanzierung, Steuern und abweichende Renditeberechnungen widerspiegeln. Bei hypothetischen Renditen von 4,40 % und 4,00 % beträgt die Differenz 0,40 Prozentpunkte oder 40 Basispunkte. Das ist kein verlässlicher jährlicher Mehrertrag; Kündbarkeit, Duration und Preis müssen vergleichbar sein.
Zahlungsströme und Optionen abstimmen
Die Endfälligkeit ist nicht immer der Zeitpunkt, an dem Anleger das gesamte Kapital zurückerhalten. Manche Agency-Anleihen sind kündbar; Agency-MBS leiten Zahlungen aus Hypotheken weiter, deren Kreditnehmer früher tilgen oder refinanzieren können. Sinkende Zinsen können Vorfälligkeiten beschleunigen und eine Wiederanlage zu niedrigeren Renditen erzwingen; steigende Zinsen können die Rückzahlung verzögern. Prüfen Sie bei kündbaren Notes Call-Rendite und Yield to Worst, bei MBS effektive Duration, Vorfälligkeitsannahmen und Poolmerkmale. Der TBA-Vergleich erklärt Pool- und Lieferunterschiede.
Garantien beseitigen kein Marktpreisrisiko
Eine Garantie betrifft die zugesagte Zahlung, nicht den Marktpreis. Steigen Marktrenditen, kann der Kurs einer festverzinslichen Note fallen; ein Verkauf vor Fälligkeit kann daher einen Verlust realisieren, obwohl später vertragsgemäß gezahlt wird. Duration schätzt Zinssensitivität, erfasst aber nicht jedes eingebettete Recht oder jede Spreadbewegung. Auch starke Garantien beseitigen weder Liquiditäts- noch Finanzierungs- oder MBS-Vorfälligkeitsrisiken.
Liquidität und angezeigte Preise
Treasuries dienen häufig als Benchmarks, während Agency-Anleihen und MBS je nach CUSIP, Emissionsgröße, Alter, Struktur und Marktphase unterschiedlich liquide sind. „Agency“ verspricht weder enge Geld-Brief-Spannen noch einen sofortigen Käufer. Vergleichen Sie Kennung, Mindeststückelung, Abrechnungsbetrag, Stückzinsen, Geld- und Briefkurs, Aufschläge und Renditekonvention. Bei MBS müssen Pool oder Tranche und erwartete Zahlungsströme zusammenpassen; eine hohe Rendite allein belegt keinen besseren Wert.
Steuerliche Behandlung und Fonds
TreasuryDirect erklärt, dass Erträge aus marktfähigen Treasuries der Bundessteuer unterliegen, aber von staatlicher und lokaler Einkommensteuer befreit sind. Übertragen Sie dies nicht automatisch auf Agency-Schuldtitel: Die Steuer kann von Emittent, Produkt, Landesrecht und Fondsverteilung abhängen. Bei einem Anleihefonds oder ETF besitzen Sie Fondsanteile statt eines direkten Anspruchs gegen jeden Emittenten. Prüfen Sie für den Vergleich die konkreten Unterlagen und Regeln; dies ist keine Steuerberatung.
Die TreasuryDirect-Seiten zu handelbaren Wertpapieren und zu Steuerformularen und Einbehaltungen erläutern die geltenden Angaben.
Checkliste vor der Einordnung
Notieren Sie Emittent, Garantiegeber und erfasste Zahlungen, Produkttyp, Fälligkeit und Kündigungsbedingungen, Preis und Stückzinsen, Renditekonvention, Kosten, Duration, Spread, Liquidität, Wiederanlagerisiko und Steuerbehandlung. Vergleichen Sie danach ähnliche Produkte. Der Treasury-Wiedereröffnungsleitfaden erklärt neue Preise desselben CUSIP; der MBS-Leitfaden zu Vorfälligkeit und Laufzeitverlängerung behandelt Hypothekenströme. Covered Bonds und ABS zeigen eine weitere Rechtsstruktur.
Häufige Fragen
Q1Sind Fannie-Mae- und Freddie-Mac-Anleihen durch die volle Kreditwürdigkeit der USA gedeckt?
Gehen Sie nicht davon aus. Ohne eine anwendbare Garantie in den konkreten Dokumenten sind die Anleihen Verbindlichkeiten des jeweiligen Unternehmens. Conservatorship und Treasury-Unterstützung sind nicht gleichbedeutend mit einer ausdrücklichen Garantie.
Q2Ist ein Ginnie-Mae-MBS dasselbe wie eine Treasury?
Nein. Ginnie Mae garantiert definierte Zahlungen auf erfasste MBS. Hypothekenströme und Marktrisiken bleiben; es ist kein Treasury-Papier.
Q3Rentieren Agency-Anleihen immer höher als Treasuries?
Nein. Der Unterschied hängt von Emission, Preis, Optionen, Zahlungsströmen, Liquidität, Angebot, Steuern und Marktbedingungen ab. Ein Spread ist kein zugesagter Mehrertrag.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Welche Aussage beschreibt Agency-Papiere am besten?
Wähle eine Antwort, um die Erklärung zu sehen