

Repo ও Reverse Repo: জামানত, অর্থায়ন ও সুদের হারের পার্থক্য
Repo ও reverse repo-র দৃষ্টিভঙ্গি, পুনঃক্রয় মূল্য ও সুদ, GC ও নির্দিষ্ট জামানত এবং মার্কিন SOFR-এর সীমা বুঝুন।
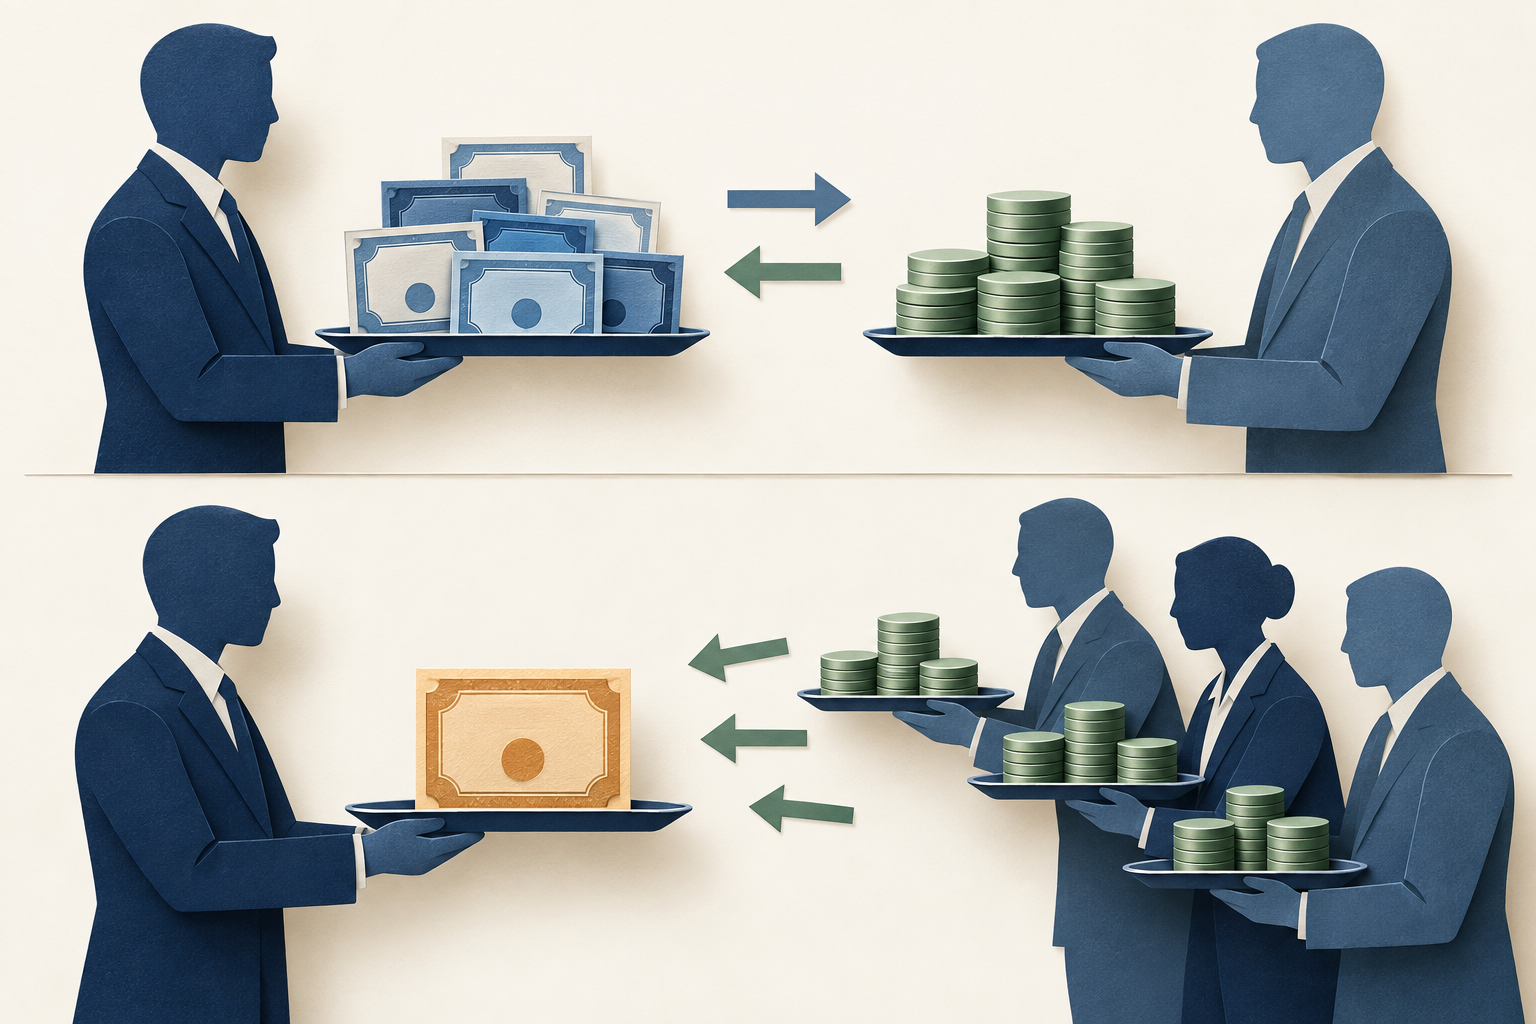
এই গাইডেRepo-তে নগদ ও সিকিউরিটির দুইটি প্রবাহ থাকে
সংক্ষিপ্ত সারাংশ
Repo বা repurchase agreement হলো দুই ধাপের লেনদেন: এক পক্ষ নগদের বিনিময়ে সিকিউরিটি হস্তান্তর করে, আর পরে নির্ধারিত দামে বিনিময়টি উল্টে দেওয়ার চুক্তি হয়। নগদ সংগ্রহের জন্য সিকিউরিটি বিক্রি করা পক্ষ সাধারণত নিজের দিকটিকে repo বলে; নগদ দিয়ে সিকিউরিটি নেওয়া পক্ষ একই লেনদেনকে reverse repo বলতে পারে। কোনো নির্দিষ্ট বন্ড জামানত হিসেবে আলাদা মূল্য পেতে পারে, তাই তার repo হার সাধারণ জামানতের হারের থেকে ভিন্ন হতে পারে।
Repo-তে নগদ ও সিকিউরিটির দুইটি প্রবাহ থাকে
Repurchase agreement-এ এক পক্ষ সিকিউরিটি হস্তান্তর করে নগদ পায়, তারপর পরে সম্মত অঙ্ক দিয়ে সেগুলো আবার কিনে নেওয়ার প্রতিশ্রুতি দেয়। অন্য পক্ষ নগদ দেয় এবং লেনদেন চলাকালে সিকিউরিটি পায়। দুটি বিনিময় একই চুক্তির অংশ: প্রাথমিক নগদের অঙ্ক, সিকিউরিটি বা জামানতের ঝুড়ি, মেয়াদ, পুনঃক্রয় মূল্য এবং সেটেলমেন্টের শর্ত—সবই লেনদেনকে প্রভাবিত করে।
নগদ সংগ্রহকারী পক্ষ বন্ডের মজুত অর্থায়ন, স্বল্পমেয়াদি নগদের প্রয়োজন মেটানো বা অন্য অবস্থান সমর্থনে অর্থ ব্যবহার করতে পারে। নগদদাতা জামানতসহ স্বল্পমেয়াদি নগদ বিনিয়োগের সুযোগ খুঁজতে পারে। আবার কোনো অংশগ্রহণকারীর কাছে সর্বোচ্চ নগদ আয়ের চেয়ে একটি নির্দিষ্ট বন্ড পাওয়া বেশি গুরুত্বপূর্ণ হতে পারে। তাই repo বাজারে নগদ ও সিকিউরিটি দুটোই আর্থিক ব্যবস্থার মধ্যে চলাচল করে। BIS repo-কে নগদ ও সিকিউরিটির প্রবাহের জন্য গুরুত্বপূর্ণ বলে বর্ণনা করে; ECB আলোচনা করে কীভাবে repo-র তারল্য বন্ড বাজার ও swap বাজারের কার্যক্রমেও সহায়তা করতে পারে।
অর্থনৈতিক দিক থেকে repo সিকিউরিটির বিপরীতে স্বল্পমেয়াদি ঋণের মতো, কিন্তু তাই বলে প্রতিটি repo আইনগতভাবে একই ধরনের ঋণ নয়। জামানত পুনর্ব্যবহার বা বদলের অধিকার, খেলাপির সময় চুক্তি বন্ধের পদ্ধতি এবং সেটেলমেন্ট সুরক্ষা চুক্তি ও প্রযোজ্য আইনের ওপর নির্ভর করে। সব দেশে একই আইনি রূপ ধরে নেওয়ার বদলে নগদ প্রবাহ ও চুক্তির শর্ত বর্ণনা করাই নির্ভুল। দেখুন repo বাজারের কার্যকারিতা নিয়ে BIS পর্যালোচনা এবং repo ও বন্ড বাজারের তারল্য নিয়ে ECB আলোচনা।
কার দৃষ্টিভঙ্গি তা অনুযায়ী Repo ও Reverse Repo-র নাম বদলায়
বাজারে প্রচলিত ব্যবহারে, যে পক্ষ নগদ সংগ্রহের জন্য সিকিউরিটি বিক্রি করে এবং পরে আবার কেনার প্রতিশ্রুতি দেয়, সে নিজের দিকটিকে repo বলে। নগদ দিয়ে সিকিউরিটি নেওয়া প্রতিপক্ষ একই লেনদেনকে reverse repo বলতে পারে। নাম দুটি পরস্পরবিরোধী মনে হতে পারে, কারণ একই নগদ ও সিকিউরিটি বিনিময়কে বিপরীত দুই দিক থেকে বর্ণনা করা হয়।
কেন্দ্রীয় ব্যাংক নিজেদের দৃষ্টিভঙ্গি অনুযায়ী কার্যক্রমের নাম দিতে পারে। নিউ ইয়র্ক ফেড জানায়, তাদের Desk-এর repo কার্যক্রমে প্রতিপক্ষের কাছ থেকে সিকিউরিটি কেনা হয় এবং পরে তা আবার বিক্রির চুক্তি থাকে। Reverse repo-তে Desk প্রতিপক্ষকে সিকিউরিটি বিক্রি করে এবং পরে আবার কেনার চুক্তি করে। প্রতিপক্ষ প্রতিটি বিনিময়ের বিপরীত পাশে থাকে। তাই “repo হার বেড়েছে” বললে বাজার, জামানত, মেয়াদ এবং হার গণনার পদ্ধতি না জানালে কথাটি অসম্পূর্ণ থাকে।
দুটি বিবরণ তুলনা করতে হলে আগে লিখুন কে প্রথমে নগদ দেয় এবং কে সিকিউরিটি হস্তান্তর করে। মেয়াদে কে নগদ ফেরত দেয় এবং কে সিকিউরিটি ফেরত দেয়, সেটিও শনাক্ত করুন। এই দিক-নির্ণয় repo-র নামকে অন্য কোনো সিকিউরিটি, আলাদা সুদের মানদণ্ড বা দ্বিতীয় ধাপবিহীন সরাসরি বন্ড বিক্রির সঙ্গে গুলিয়ে ফেলা ঠেকায়। নিউ ইয়র্ক ফেডের repo ও reverse repo পরিচিতি-তে তাদের Desk-এর নামকরণের রীতি ব্যাখ্যা করা হয়েছে।
সম্মত পুনঃক্রয় অঙ্ক হিসাব করুন
নগদ ধার নেওয়া পক্ষ সাধারণত প্রথমে পাওয়া অঙ্কের চেয়ে বেশি ফেরত দেয়। মেয়াদের মধ্যে কুপন নগদ প্রবাহ নেই—এমন সরল লেনদেনে নগদ সুদকে এভাবে দেখানো যায়:
নগদ সুদ = নগদের মূল অঙ্ক × বার্ষিক repo হার × সুদ-গণনার দিন ÷ দিন-গণনার ভিত্তি
একটি সম্পূর্ণ কাল্পনিক লেনদেন ধরুন: এক পক্ষ এক দিনের জন্য USD 100,000,000 পেয়েছে, বার্ষিক সরল repo হার 3.60% এবং গণনা ACT/360। সুদ হবে USD 100,000,000 × 0.036 × 1 ÷ 360 = USD 10,000। ফলে কাল্পনিক পুনঃক্রয় অঙ্ক USD 100,010,000—প্রাথমিক USD 100,000,000 নগদ এবং USD 10,000 repo সুদ।
এটি শুধু হিসাব বোঝানোর উদাহরণ; কোনো বর্তমান বাজার হার বা নির্দিষ্ট সিকিউরিটির দর নয়। এতে এক সুদ-গণনার দিন, স্থির সরল হার, মেয়াদে কোনো কুপন বা বিকল্প অর্থপ্রদান না থাকা এবং কোনো ফি বা সমন্বয় না থাকা ধরা হয়েছে। বাস্তব চুক্তিতে value date, maturity date, দিন-গণনার রীতি ও নগদ প্রবাহের ব্যবহার নির্দিষ্ট থাকে। শুক্রবার থেকে সোমবার পর্যন্ত সময় চুক্তির নিয়মে একাধিক ক্যালেন্ডার দিন হতে পারে; “overnight” বাজারের মেয়াদ বোঝায়, তারিখ বাদ দেওয়ার অনুমতি নয়।
এই সরল উদাহরণের USD 10,000 হলো নগদ অংশের অর্থায়ন ব্যয়। এটি পরিচালন ব্যয়, ব্যালান্স-শিট ব্যয়, জামানত ঝুঁকি এবং অন্যান্য শর্তের পর নগদদাতার নিট বিনিয়োগ আয় নয়। বন্ড বিক্রেতার সামগ্রিক অবস্থানের লাভ-ক্ষতিও এটি জানায় না। হিসাবটি কেবল জিজ্ঞাসা করে: উল্লেখিত শর্তে পুনঃক্রয়ের সময় কত নগদ দিতে হবে?
Haircut হলো সুরক্ষা-ব্যবধান, নিশ্চয়তা নয়
নগদদাতা যে নগদ দেয় তার চেয়ে বেশি বাজারমূল্যের জামানত পেতে পারে। আলাদা একটি কাল্পনিক উদাহরণে, কেউ USD 100,000,000 নগদ পেতে বাজারমূল্য USD 102,000,000-এর সিকিউরিটি জমা দিল। USD 2,000,000 পার্থক্যটি দাম ওঠানামা ও বিক্রির খরচের বিপরীতে একটি ব্যবধান; এর কার্যকারিতা চুক্তির মূল্যায়ন ও মার্জিন শর্তের ওপর নির্ভরশীল।
Haircut-এর শতকরা হার কোন অঙ্ককে ভিত্তি ধরা হচ্ছে তার ওপর নির্ভর করে। পার্থক্যকে জামানতের মূল্য দিয়ে ভাগ করলে (USD 102,000,000 − USD 100,000,000) ÷ USD 102,000,000, অর্থাৎ প্রায় 1.96%। জামানতের মূল্য নগদের চেয়ে কত শতাংশ বেশি তা নগদের ভিত্তিতে বললে 2.00%। একই ব্যবধানের দুই রকম প্রকাশ—দুটি আলাদা অঙ্ক নয়। তুলনার আগে চুক্তি বা ডেটাসেট কোন সংজ্ঞা ব্যবহার করেছে তা যাচাই করুন।
জামানতের দাম কমে গেলে, বিক্রি কঠিন হলে বা ঝুঁকি মেটানোর আগে প্রতিপক্ষ খেলাপি হলে এই ব্যবধান শেষ হয়ে যেতে পারে। মার্জিন কলের মাধ্যমে আরও নগদ বা জামানত চাওয়া সম্ভব, তবে সময়, সীমা, গ্রহণযোগ্য সম্পদ ও বিরোধ মেটানোর নিয়ম চুক্তিভেদে আলাদা। Repo-তে প্রতিপক্ষ, বাজারদর, তারল্য, পরিচালনা, আইন ও সেটেলমেন্ট ঝুঁকি থেকেই যায়। BIS-এর 2025 সালের বিশ্লেষণে দেখা যায়, লেনদেনের উদ্দেশ্য, মেয়াদ ও জামানতের বৈশিষ্ট্য অনুযায়ী haircut বদলায়; সেটি গবেষণাভুক্ত লেনদেনের প্রমাণ, সবার জন্য একক হার-তালিকা নয়। দেখুন repo haircut নিয়ে BIS গবেষণা।
সাধারণ জামানত আর নির্দিষ্ট বন্ড এক বিষয় নয়
General collateral বা GC লেনদেনে নগদদাতা নির্ধারিত যোগ্য ঝুড়ির যেকোনো সিকিউরিটি গ্রহণ করে। সঠিক ঝুড়ি ও জামানত বদলের অধিকার বাজার ও চুক্তির ওপর নির্ভর করে। এখানে মূল প্রয়োজন হলো গ্রহণযোগ্য জামানতের বিপরীতে অর্থায়ন, নির্দিষ্ট কোনো ইস্যু পাওয়া নয়।
Specific-collateral লেনদেনে চুক্তির সময় সিকিউরিটিটি—সাধারণত তার issue identifier দিয়ে—নির্দিষ্ট করা হয়। ডেলিভারি সম্পন্ন করা, market making বা অন্য সিকিউরিটি বাধ্যবাধকতা পূরণে নগদদাতার সেই বন্ডটি দরকার হতে পারে। “নির্দিষ্ট জামানত” আর “special” একই অর্থ নয়। নির্দিষ্ট সিকিউরিটির repo হার তুলনীয় GC হারের চেয়ে স্পষ্টভাবে কম হলে, সেই সিকিউরিটি পাওয়ার জন্য নগদদাতা নগদের কম আয় মেনে নিচ্ছে—তখনই লেনদেনটি special।
ECB-র euro money-market প্রতিবেদন general collateral ও চিহ্নিত সিকিউরিটির বিপরীতে লেনদেন আলাদা করে এবং GC-র চেয়ে কম repo হারে নির্দিষ্ট সিকিউরিটির লেনদেনকে specialness বলে ব্যাখ্যা করে। ডেটাসেটভেদে শ্রেণিবিভাগ ও আওতা বদলাতে পারে। নিউ ইয়র্ক ফেড আরও জানায়, মার্কিন SOFR গণনায় কেন্দ্রীয়ভাবে ক্লিয়ার হওয়া DVP কার্যক্রমের ফিল্টার করা কিছু অংশ থাকে, যাতে special-collateral লেনদেনও থাকতে পারে। তাই SOFR-কে শুধু GC লেনদেনের হার বলা ঠিক নয়। দেখুন ECB-র 2022 সালের euro money-market study এবং নিউ ইয়র্ক ফেডের SOFR বিবরণ।
নগদ ও সিকিউরিটির চাহিদা হারকে আলাদা দিকে নিতে পারে
GC repo হারকে প্রায়ই গ্রহণযোগ্য বন্ডের ঝুড়ির বিপরীতে স্বল্পমেয়াদি নগদ অর্থায়নের দাম হিসেবে দেখা হয়। নির্দিষ্ট বন্ডের হার আলাদা হতে পারে, কারণ কোনো পক্ষ সেই বন্ডটিই চায়। নগদদাতা যদি দুর্লভ ইস্যুটি খুব দরকার মনে করে, সেটি পাওয়ার বিনিময়ে নগদের কম আয় মেনে নিতে পারে। ফলে মুদ্রা ও মেয়াদ কাছাকাছি হলেও ওই বন্ডের repo হার GC হারের নিচে থাকতে পারে।
শুধু এই কম হার থেকে নগদ সংগ্রহকারী পক্ষের ঋণঝুঁকি বেশি—এ কথা প্রমাণিত হয় না। নগদদাতা সিকিউরিটিটি পাওয়াকে বেশি মূল্য দিতে পারে। অন্যদিকে, GC হার বেশি হলে নগদের চাহিদা, ধার দেওয়ার মতো নগদের সরবরাহ, মধ্যস্থতাকারীর ব্যালান্স-শিট সক্ষমতা, মেয়াদ বা অন্য শর্ত ভূমিকা রাখতে পারে। অর্থায়ন ও জামানত—দুই দিকের চাহিদা-সরবরাহই জরুরি; একটি হার দেখে কোন কারণ প্রধান ছিল তা জানা যায় না।
ECB-র euro repo বাজার বিশ্লেষণে এমন সময়ের নজির আছে যখন দুর্লভ সরকারি বন্ডের repo হার GC হারের নিচে ছিল। 2022 সালের প্রতিবেদনে ওই নমুনায় সিকিউরিটির সরবরাহ ও চাহিদার ভূমিকাও বর্ণনা করা হয়েছে। এই ফলাফল গবেষণায় দেখা সময়ের euro বাজারের সঙ্গে সম্পর্কিত; আজকের হার-ব্যবধান বা সব দেশের বাজারের দাবি নয়। BIS-ও বলেছে, repo বাজারের কাঠামো দেশভেদে আলাদা এবং বাজারের সংগঠন ও ব্যালান্স-শিট সীমাবদ্ধতা এতে প্রভাব ফেলতে পারে। দেখুন সময়সীমা উল্লেখ করা ECB গবেষণা এবং BIS Committee on the Global Financial System প্রতিবেদন।
SOFR ও Federal Reserve facility যুক্তরাষ্ট্রের উদাহরণ
SOFR হলো নিউ ইয়র্ক ফেডারেল রিজার্ভ ব্যাংক পরিচালিত মার্কিন ডলারের একটি reference rate। নিউ ইয়র্ক ফেড এটিকে US Treasury জামানতে রাতারাতি নগদ ধার নেওয়ার ব্যয়ের একটি বিস্তৃত মাপকাঠি বলে বর্ণনা করে। এটি মার্কিন Treasury repo বাজারের নির্দিষ্ট অংশের লেনদেন-তথ্য থেকে গণনা করা হয়—একটি দর-কষাকষির লেনদেন বা বিশ্বের সব repo বাজার থেকে নয়। প্রকাশিত পদ্ধতিতে volume-weighted median এবং কোন অংশ অন্তর্ভুক্ত, কিছু বিশেষ লেনদেন কীভাবে সামলানো হয় তা বলা আছে।
দ্বিপক্ষীয় repo-র হার জামানত, প্রতিপক্ষ, মেয়াদ, clearing ব্যবস্থা, লেনদেনের সময় এবং অর্থায়ন বা সিকিউরিটি পাওয়ার উদ্দেশ্যের কারণে SOFR থেকে আলাদা হতে পারে। SOFR মার্কিন overnight অর্থায়নের সামগ্রিক পরিস্থিতি বোঝাতে সহায়ক, কিন্তু এটি সর্বজনীন repo quote, policy rate বা কোনো নির্দিষ্ট ঋণগ্রহীতার নিশ্চিত লেনদেন-হার নয়। নিউ ইয়র্ক ফেড পদ্ধতি বদলাতে পারে, তাই নির্দিষ্ট fixing বা ঐতিহাসিক series ব্যবহারের আগে বর্তমান SOFR পৃষ্ঠা ও পদ্ধতির তথ্য দেখুন।
Federal Reserve-এর repo facility-ও যুক্তরাষ্ট্রের নির্দিষ্ট উদাহরণ এবং Desk-এর দৃষ্টিকোণ থেকে নামকরণ করা হয়। নিউ ইয়র্ক ফেডের বর্ণনা অনুযায়ী repo operation-এ Desk সিকিউরিটি কিনলে reserve balance সাময়িক বাড়ে, আর reverse repo operation-এ বিক্রি করলে তা সাময়িক কমে। Standing Repo money-market হারের ঊর্ধ্বমুখী চাপ সীমিত করতে এবং Overnight Reverse Repo নিম্নমুখী চাপ সীমিত করতে ব্যবহৃত হয়। নীতিগত সেটিং, যোগ্য প্রতিপক্ষ ও জামানত, operation rate এবং কার্যপ্রণালি বদলাতে পারে; পুরোনো সেটিংকে বর্তমান ধরে না নিয়ে নিউ ইয়র্ক ফেডের সাম্প্রতিক উপকরণ দেখুন। এই facility-গুলো প্রত্যেক বেসরকারি repo বাজারের নাম বা মূল্য নির্ধারণ করে না।
Repo quote পড়তে আগে লেনদেনটি চিহ্নিত করুন
Repo হার বোঝার আগে মুদ্রা, নগদের অঙ্ক, সিকিউরিটি বা জামানতের ঝুড়ি, মেয়াদ, value date, দিন-গণনার ভিত্তি এবং কোন পক্ষের quote—এসব শনাক্ত করুন। লেনদেনটি GC না নির্দিষ্ট ইস্যুভিত্তিক, centrally cleared না bilateral, জামানত কীভাবে মূল্যায়ন, বদল ও margin করা হয়, তাও দেখুন। এসব তথ্য ছাড়া একই নামে থাকা দুই হার ভিন্ন প্রশ্নের উত্তর দিতে পারে।
এরপর লেনদেনের হার, benchmark এবং কেন্দ্রীয় ব্যাংকের facility rate আলাদা করুন। দৈনিক SOFR fixing নির্দিষ্ট পদ্ধতিতে তৈরি সামগ্রিক reference observation। একটি CUSIP-এর repo quote হলো নগদ ও জামানতের পরিস্থিতি প্রতিফলিত করা দর-কষাকষির লেনদেন। Federal Reserve operation rate হলো যোগ্য মার্কিন operation-এর policy implementation term। এগুলোর সম্পর্ক আছে, কিন্তু একে অপরের বদলি নয়।
শেষে কারণ নির্ধারণের আগে তথ্য যা বলে সেটিই লিখুন। “এই issue-র repo হার একই দিনের GC হারের নিচে ছিল”—এটি তুলনামূলক পর্যবেক্ষণ। “ঋণগ্রহীতা আর্থিক সংকটে”—এমন সিদ্ধান্ত শুধু হার দিয়ে প্রমাণ হয় না। নগদ প্রবাহের দিক, জামানতের পরিচয়, মেয়াদ, বাজার ও পর্যবেক্ষণের তারিখ স্পষ্ট রাখুন।
সম্পর্কিত পাঠ
- Treasury futures-এর implied repo rate: এটি একটি নির্দিষ্ট futures contract-এ eligible cash bond কেনা ও delivery proceeds-এর তুলনামূলক কাল্পনিক হিসাব; বাস্তব repo funding quote নয়।
- Treasury futures-এর delivery options: চুক্তি short পক্ষকে eligible bond নির্বাচন ও delivery timing-এ কী সুযোগ দেয় তা জানুন।
সাধারণ প্রশ্ন
Q1Repo কি আইনগতভাবে শুধু একটি ঋণ?
অবশ্যই নয়। Repo সাধারণত সিকিউরিটি বিক্রি ও সম্মত পুনঃক্রয় হিসেবে নথিভুক্ত হয় এবং অর্থনৈতিকভাবে জামানতযুক্ত ঋণের মতো। আইনগত রূপ ও অধিকার চুক্তি ও বিচারব্যবস্থার ওপর নির্ভর করে।
Q2Special repo-র হার কম হলে কি ঋণগ্রহীতা বেশি ঝুঁকিপূর্ণ?
শুধু তা থেকে এমন সিদ্ধান্ত হয় না। নির্দিষ্ট সিকিউরিটি পাওয়ার জন্য নগদদাতা কম আয় মেনে নিতে পারে। অন্য শর্ত ও প্রতিপক্ষের ঝুঁকি আলাদাভাবে যাচাই করতে হবে।
Q3SOFR কি আমার বাস্তব repo লেনদেনের হারের সমান?
না। SOFR হলো নির্দিষ্ট US Treasury repo transaction segment থেকে হিসাব করা বিস্তৃত overnight reference rate। জামানত, প্রতিপক্ষ, মেয়াদ, সময় ও অন্যান্য শর্তে ব্যক্তিগত লেনদেন ভিন্ন হতে পারে।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
এক দিনের সরল ACT/360 repo-তে কাল্পনিক বার্ষিক 3.60% হারে USD 100,000,000-এর সুদ কত?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
যে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুনপুট অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ বিক্রির অধিকার দেয়, বাধ্যবাধকতা নয়।
বিস্তারিত গাইড পড়ুন