

রাজস্ব গুণক কী? সরকারি ব্যয়, কর ও GDP
রাজস্ব গুণক কীভাবে নীতির বাজেট খরচের সঙ্গে GDP-র প্রভাব তুলনা করে, কেন অনুমান বদলায় এবং সেগুলো কীভাবে পড়তে হয় তা জানুন।
এই গাইডেরাজস্ব গুণক কী মাপে?
সংক্ষিপ্ত সারাংশ
রাজস্ব গুণক নির্দিষ্ট উৎপাদন পরিবর্তনের সঙ্গে ব্যয়, কর বা স্থানান্তর-সংক্রান্ত নির্দিষ্ট নীতিগত পরিবর্তনের তুলনা করে। সব নীতির জন্য এটি কোনো স্থায়ী একক সংখ্যা নয়: সরকার কী বদলাচ্ছে, কারা প্রভাবিত হচ্ছে, অর্থনীতির অবস্থা, মুদ্রানীতির প্রতিক্রিয়া এবং সময়সীমার ওপর অনুমানটি নির্ভর করে।
রাজস্ব গুণক কী মাপে?
রাজস্ব গুণক এমন একটি অনুপাত, যা রাজস্বনীতির পরিবর্তনের সঙ্গে অর্থনৈতিক উৎপাদনের সম্পর্ক সংক্ষেপে দেখায়। সাধারণভাবে একে এভাবে লেখা যায়:
রাজস্ব গুণক = ভিত্তিমানের তুলনায় উৎপাদনের পরিবর্তন ÷ নির্দিষ্ট রাজস্ব পদক্ষেপ বা তার বাজেট খরচ
এই সংক্ষিপ্ত সূত্রের আড়ালে কয়েকটি গুরুত্বপূর্ণ পছন্দ থাকে। উৎপাদন বলতে নির্দিষ্ট সময়ে প্রকৃত GDP, এক বছরে GDP-র পরিবর্তন, অথবা কয়েক বছরে মোট প্রতিক্রিয়া বোঝাতে পারে। হর হতে পারে এক ডলারের সরকারি ক্রয়, সরাসরি চাহিদার পরিবর্তন, কর-আয়ের পরিবর্তন, স্থানান্তর ভাতা বা নীতির বাজেট খরচ। কর গুণকের ক্ষেত্রে চিহ্নের রীতিও গুরুত্বপূর্ণ: কর বাড়ানো ও কর কমানো বিপরীত দিকে কাজ করে, আর গবেষণায় অনুপাতটি সব সময় একইভাবে প্রকাশ করা হয় না। দুটি সংখ্যা তুলনা করার আগে উৎসে ব্যবহৃত সংজ্ঞাটি দেখুন।
যুক্তরাষ্ট্রের Congressional Budget Office (CBO) চাহিদা গুণক এবং উৎপাদন গুণকের মধ্যে পার্থক্য করে। চাহিদা গুণক সরাসরি চাহিদার প্রতি ডলারে উৎপাদনের পরোক্ষ পরিবর্তন সংক্ষেপে প্রকাশ করে; উৎপাদন গুণক বাজেট খরচের তুলনায় নীতির স্বল্পমেয়াদি মোট উৎপাদন-প্রভাব দেখায়। এ কারণে দুটি প্রতিবেদনে “রাজস্ব গুণক” বলা হলেও তারা ভিন্ন অনুপাত হিসাব করতে পারে। CBO-র [স্বল্পমেয়াদি রাজস্বনীতি বিশ্লেষণ]({source:cboShortTermFiscalPolicyMultipliers}) এবং [রাজস্বনীতির প্রভাব বিশ্লেষণের পদ্ধতি]({source:cboFiscalPolicyEffects}) এই পার্থক্য ব্যাখ্যা করে।
একটি সম্পূর্ণ কাল্পনিক উদাহরণ ধরা যাক: একবারের একটি নীতির বাজেট খরচ ১০০ বিলিয়ন ডলার এবং একটি মডেল অনুমান করছে, নির্দিষ্ট এক বছরের সময়সীমায় প্রকৃত GDP নীতি না থাকলে যে ভিত্তিমান হতো তার চেয়ে ৮০ বিলিয়ন ডলার বেশি হবে। এই সংজ্ঞা অনুযায়ী অনুপাত ৮০ বিলিয়ন ÷ ১০০ বিলিয়ন = ০.৮। এর অর্থ এই নয় যে নীতি খরচের ৮০ শতাংশ কোষাগারে ফেরত আনে, নিশ্চিত মুনাফা দেয়, বা অন্য বছরে একই প্রভাব ফেলবে। ৮০ বিলিয়ন ডলার হলো মডেলে অনুমিত উৎপাদন-প্রতিক্রিয়া; এটি কর-আয়ের অনুমান বা বর্তমান পর্যবেক্ষিত সংখ্যা নয়।
একটি রাজস্বনীতির প্রভাব পরের ব্যয়ে কীভাবে ছড়ায়
নীতিতে কী বদলানো হচ্ছে, তার ওপর প্রথম প্রভাব নির্ভর করে। কোনো সরকারি সংস্থা দেশে উৎপাদিত সেবা কিনলে সেই ক্রয় সরাসরি ওই সেবার চাহিদা বাড়াতে পারে। স্থানান্তর ভাতা আলাদা: অর্থপ্রদানটি নিজে GDP-তে নতুন উৎপাদিত পণ্য বা সেবার সরকারি ক্রয় নয়। প্রাপক তার অতিরিক্ত ব্যবহারযোগ্য আয়ের কিছু অংশ দিয়ে পণ্য ও সেবা কিনলে তা উৎপাদনকে প্রভাবিত করতে পারে। কর কমালেও ব্যবহারযোগ্য আয় বদলায়, তবে প্রথম দফায় কত চাহিদা বাড়বে তা নির্ভর করে প্রাপক কতটা ব্যয়, সঞ্চয় বা ঋণ পরিশোধে ব্যবহার করেন।
প্রাথমিক ক্রয় শ্রমিক ও ব্যবসার আয়ে পরিণত হয়। তাদের কেউ কেউ সেই আয়ের অংশ আবার ব্যয় করলে চাহিদার আরেকটি ধাপ তৈরি হয়। সরবরাহকারীরা কাজের সময় বা উৎপাদন বাড়াতে পারে; ব্যবসাগুলো অন্য প্রতিষ্ঠানের কাছেও অর্ডার দিতে পারে। এগুলো পরোক্ষ প্রভাব। সঞ্চয়, আমদানি, দাম বৃদ্ধি, বিলম্ব বা সুদের হারের পরিবর্তন প্রাথমিক চাহিদা বৃদ্ধিকে বাড়াতেও বা আংশিকভাবে কমাতেও পারে। CBO-র স্বল্পমেয়াদি বিশ্লেষণেও সরাসরি প্রভাবের সঙ্গে এমন পরোক্ষ প্রভাব যোগ করা হয়, যা প্রথম প্রভাবকে বাড়াতে বা কমাতে পারে।
পাঠ্যবইয়ের সরল গুণক একটি সম্ভাব্য ধারা দেখায়। অতিরিক্ত উৎপাদন-সক্ষমতা, স্থির দাম, কর ও আমদানি নেই এবং প্রতিটি অতিরিক্ত আয়ের নির্দিষ্ট অংশ ভোগে ব্যয় হয়—এমন অত্যন্ত সরল বন্ধ অর্থনীতিতে বারবার ব্যয়ের ধাপগুলো জ্যামিতিক ধারা তৈরি করে। এটি মূল প্রক্রিয়াটি বোঝায়, বাস্তব নীতির জন্য তৈরি অনুমান নয়। বাস্তব অর্থনীতিতে কর, সঞ্চয়, আমদানি, উৎপাদন-সীমা, প্রত্যাশা এবং মুদ্রানীতির প্রতিক্রিয়া থাকে। তাই বাজেটের ঘোষিত খরচ সমান হলেও সরকারি ক্রয়, কর কমানো এবং স্থানান্তরের প্রথম দফার প্রভাব আলাদা হতে পারে।
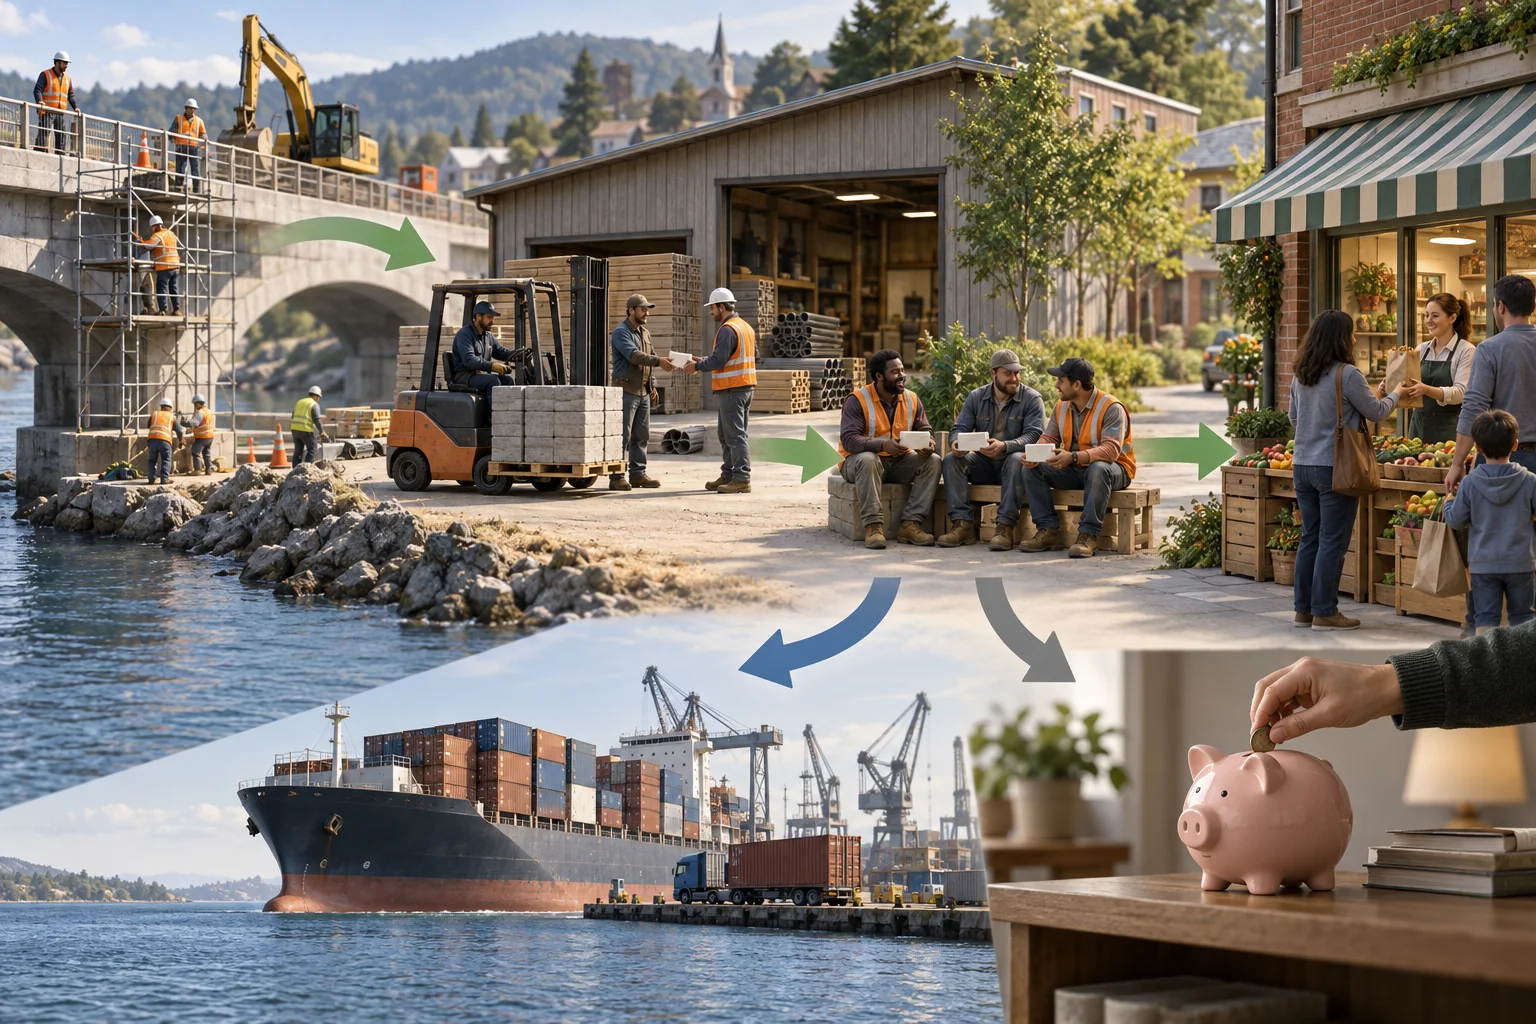
সরকারি ক্রয়, কর কমানো ও স্থানান্তরের প্রভাব আলাদা কেন
সরঞ্জাম বা নির্মাণকাজের অর্ডার সরাসরি সরবরাহকারীদের চাহিদা দিতে পারে, তবে বাজেটের অর্থ সময় ধরে খরচ হতে পারে এবং কাজ শুরু হতে কয়েক বছরও লাগতে পারে। কর কমানো তার সুবিধাভোগী ব্যক্তি ও প্রতিষ্ঠানের মাধ্যমে চাহিদাকে প্রভাবিত করে। স্থানান্তর প্রাপকের আয় বদলায়, কিন্তু নিজে সরকারি উৎপাদন হিসেবে গণ্য হয় না। ফলে একই বাজেট খরচে তাৎক্ষণিক ব্যয়ের পরিমাণ ভিন্ন হতে পারে; সময়ের ধরনও আলাদা হতে পারে।
প্রাপকদের আর্থিক অবস্থাও গুরুত্বপূর্ণ। সহজে ঋণ নিতে না-পারা কোনো পরিবার অস্থায়ী অর্থসহায়তার বড় অংশ ব্যয় করতে পারে, আর সঞ্চয় বা ঋণের সাহায্যে ব্যয় সময়ের সঙ্গে সমানভাবে ছড়াতে পারা পরিবার তা নাও করতে পারে। স্থায়ী কর পরিবর্তন ভবিষ্যৎ জীবনের প্রত্যাশিত সম্পদকে সাময়িক পরিবর্তনের চেয়ে আলাদাভাবে প্রভাবিত করতে পারে। CBO জানায়, অস্থায়ী করছাড় সাধারণত স্থায়ী করছাড়ের তুলনায় পরিবারের কেনাকাটায় কম প্রভাব ফেলে এবং ব্যবহারযোগ্য আয় বাড়লে কম আয়ের পরিবার উচ্চ আয়ের পরিবারের চেয়ে বেশি ব্যয় করার সম্ভাবনা রাখে। এগুলো নীতি বিশ্লেষণে ব্যবহৃত প্রবণতা, প্রতিটি পরিবারের আচরণ অনুমানের নিয়ম নয়।
নীতির নকশা অর্থ দ্রুত সঠিক প্রাপকের কাছে পৌঁছাবে কি না, তাতেও প্রভাব ফেলে। যোগ্যতার শর্ত, আবেদনপদ্ধতি, সরকারি কেনাকাটার সক্ষমতা এবং নির্মাণকাজের প্রস্তুতি নীতি বাস্তবায়নে দেরি করাতে পারে। মন্দার সময় পাস হওয়া কোনো উদ্যোগের চাহিদা-সহায়তা অর্থনীতি বদলে যাওয়ার পর শুরু হতে পারে। তাই বাজেট বরাদ্দ, নগদ ব্যয় এবং প্রাপকদের খরচের সময়ের তুলনা করা গবেষণায় ভিন্ন ফল আসতে পারে। নীতি মূল্যায়নে হরের অঙ্কটি কী এবং প্রকৃত চাহিদা কখন তৈরি হবে—সেটি দেখুন।
অর্থনীতির অবস্থা অনুমানকে কেন বদলায়
ব্যবসার অব্যবহৃত যন্ত্রপাতি থাকলে এবং কর্মীরা চাকরি খুঁজলে অতিরিক্ত চাহিদা উৎপাদন ও নিয়োগ বাড়াতে পারে। উৎপাদন-সক্ষমতা যখন প্রায় পূর্ণ, তখন প্রতিষ্ঠান দাম বাড়াতে পারে, সীমিত শ্রমিক ও উপকরণের জন্য প্রতিযোগিতা করতে পারে, অথবা অন্য ক্রেতাদের কাছ থেকে সম্পদ সরিয়ে নিতে পারে। ইতিবাচক আউটপুট গ্যাপ উৎপাদন-চাপের একটি সম্ভাব্য সূচক, কিন্তু এটি সরাসরি দেখা কোনো সীমা নয়, অনুমান; দেখুন সম্ভাব্য GDP ও আউটপুট গ্যাপ কীভাবে মাপা হয়। ফলে ব্যবসায়চক্রের বিভিন্ন পর্যায়ে একই রাজস্বনীতির প্রকৃত উৎপাদনে প্রভাব আলাদা হতে পারে।
মুদ্রানীতি রাজস্বনীতির চাহিদাকে বাড়াতে বা কমাতে পারে। চাহিদা ও মূল্যস্ফীতির চাপ বাড়লে কেন্দ্রীয় ব্যাংক সুদের হার বাড়াতে পারে; এতে ঋণ নেওয়া ও সুদ-সংবেদনশীল ব্যয় কমে উৎপাদনের প্রতিক্রিয়া দুর্বল হতে পারে। কিছু গবেষণায় দেখা যায়, নীতি-সুদের হার কার্যকর নিম্নসীমার কাছে থাকলে এবং মুদ্রানীতি রাজস্ব সম্প্রসারণকে প্রতিহত না করলে গুণক বড় হতে পারে। CBO বলেছে, স্বল্পমেয়াদি সুদের হার শূন্যের কাছাকাছি থাকলে পরোক্ষ চাহিদা-প্রভাব সবচেয়ে বেশি হতে পারে। IMF-এর [২০২০ সালের ভবিষ্যৎ মন্দা-বিষয়ক বিশ্লেষণ]({source:imfWEOFiscalMultipliers2020})-ও শ্রমবাজারে অব্যবহৃত সক্ষমতা ও সহায়ক মুদ্রানীতির অবস্থায় বড় প্রভাব অনুমান করে। এগুলো নির্দিষ্ট শর্তে অনুমিত সম্পর্ক, বর্তমান কোনো উদ্দীপনা কর্মসূচির গুণক সম্পর্কে পূর্বাভাস নয়।
দেশভেদেও ফল আলাদা হতে পারে। বিনিময় হারব্যবস্থা, ব্যয়ের কতটা আমদানিতে যায়, ঋণপ্রাপ্তির সুযোগ, নীতির বিশ্বাসযোগ্যতা এবং কেন্দ্রীয় ব্যাংকের প্রতিক্রিয়া—সবই নির্ধারণ করে চাহিদার কতটা দেশীয় উৎপাদনে যায়। [রাজস্ব গুণকের নির্ধারক নিয়ে IMF-এর পর্যালোচনা]({source:imfFiscalMultiplierDeterminants}) এসব উপাদান আলোচনা করে। যুক্তরাষ্ট্রের কেন্দ্রীয় সরকারের নীতি নিয়ে করা বিশ্লেষণের গুণক অন্য অর্থনীতি, নীতির ধরন বা সময়ে সরাসরি প্রয়োগ করা উচিত নয়।
সময়সীমা বদলালে সংখ্যাটিও বদলায়
তাৎক্ষণিক গুণক নীতি শুরুর সময় বা কাছাকাছি সময়ে উৎপাদনের প্রতিক্রিয়া মাপে। এক বছরের গুণক নির্দিষ্ট সংজ্ঞা অনুযায়ী এক বছর পরের উৎপাদন জানতে চায়। ক্রমসঞ্চিত গুণক একাধিক সময়পর্বে উৎপাদনের প্রতিক্রিয়ার যোগফলকে ওই সময়ে নির্ধারিত রাজস্বনীতির ধাক্কার সঙ্গে তুলনা করে। গবেষক ও সংস্থা ভিন্ন সূত্র ও সময়ের নিয়ম ব্যবহার করতে পারে, তাই শুধু নাম দেখে অনুমান তুলনাযোগ্য হয় না।
ধরা যাক, দুটি বিশ্লেষণে একই কাল্পনিক ১০০ বিলিয়ন ডলারের নীতি দেখা হচ্ছে। একটিতে বলা হলো, প্রথম বছরে GDP ভিত্তিমানের চেয়ে ৪০ বিলিয়ন ডলার বেশি; অন্যটি চার বছরে মোট প্রতিক্রিয়া জানায়। দুটিকে গুণক বলা হলেও তারা আলাদা প্রশ্নের উত্তর দেয়। প্রথমটি প্রাথমিক সময়ের সঙ্গে যুক্ত; দ্বিতীয়টিতে পরের সময়গুলোও আছে, যখন প্রাপক আয় ব্যয় করে থাকতে পারেন, কেন্দ্রীয় ব্যাংক সুদের হার বদলে থাকতে পারে, এবং মূল নীতির মেয়াদ শেষ হয়ে থাকতে পারে। সর্বোচ্চ প্রতিক্রিয়া, বছরশেষের প্রতিক্রিয়া এবং ত্রৈমাসিক প্রতিক্রিয়ার যোগফলও এক নয়।
উৎপাদনের মাপ প্রকৃত না নামমাত্র GDP, ফলটি স্তরের পার্থক্য না প্রবৃদ্ধির হারের পরিবর্তন, এবং সময়টি বার্ষিক হার না ক্রমসঞ্চিত মোট—এসব যাচাই করুন। এতে GDP-র স্তরে সাময়িক বৃদ্ধি ভুল করে স্থায়ী প্রবৃদ্ধির হার হিসেবে বর্ণিত হবে না। মূল্যস্ফীতির জন্য সমন্বয় করা উৎপাদন ও চলতি দামের উৎপাদনের পার্থক্য জানতে দেখুন নামমাত্র ও প্রকৃত GDP।
প্রাথমিক চাহিদার কোন অংশ বাইরে চলে যায় বা কমে যায়?
বাজেটের প্রতিটি ডলার দেশীয় চাহিদার ডলারে পরিণত হয় না। প্রাপক কিছু আয় সঞ্চয় করতে, ঋণ শোধ করতে বা আমদানি করা পণ্য কিনতে পারেন। আমদানি ক্রেতার উপকারে আসতে পারে, কিন্তু বিদেশে উৎপাদিত পণ্য দেশীয় GDP-তে যোগ হয় না। কোনো সরবরাহকারী সরকারি চুক্তি দিয়ে মোট উৎপাদন না বাড়িয়ে আগের চাহিদা মেটাতে পারে। দক্ষ শ্রমিক, উপকরণ বা পরিবহন কম থাকলে প্রকল্প দাম বাড়াতে পারে বা অন্য কাজকে সরিয়ে দিতে পারে।
অর্থায়ন ও প্রত্যাশাও গুরুত্বপূর্ণ। অন্য ব্যয় কমিয়ে দেয় এমন কর দিয়ে নীতি অর্থায়ন করলে মোট ব্যয়ের তুলনায় নিট চাহিদা-ধাক্কা ছোট হয়। ঋণ গ্রহণ সুদের হার ও বেসরকারি বিনিয়োগে প্রভাব ফেলতে পারে, বিশেষ করে দীর্ঘ মেয়াদে; অস্থায়ী স্বল্পমেয়াদি গুণক এই সম্পূর্ণ অর্থায়ন-প্রক্রিয়া মাপে না। অস্থায়ী নীতি শিগগির শেষ হবে বা ভবিষ্যতে কর বাড়তে পারে—এমন প্রত্যাশায় পরিবার ও প্রতিষ্ঠান বর্তমান ব্যয়ও বদলাতে পারে।
এসব কারণে ধরে নেওয়া ঠিক নয় যে প্রতিটি নীতির গুণক কম। বরং এগুলো এমন কিছু প্রক্রিয়া, যা অনুমানে বিবেচনা করতে হয়। যেমন, দ্রুত পৌঁছানো এমন একটি ভাতা যা ব্যয় করার সম্ভাবনা বেশি এমন পরিবার পায়, তার প্রভাব এমন কর-প্রণোদনার চেয়ে আলাদা হতে পারে যা কোনো কোম্পানি পরে বিনিয়োগের সময় ব্যবহার করে। দ্রুত শুরু করা সম্ভব এমন প্রকল্পও পরিকল্পনা ও কেনাকাটার অপেক্ষায় থাকা বরাদ্দের থেকে আলাদা। ভালো অনুমানে সব সরকারি ব্যয়ের জন্য একটিমাত্র সহগ না বসিয়ে নীতির নির্দিষ্ট বিবরণ থাকে।
স্বল্পমেয়াদি গুণক দীর্ঘমেয়াদি প্রবৃদ্ধির হার নয়
আসন্ন চাহিদার বাইরেও রাজস্বনীতির পরিবর্তন উৎপাদনে প্রভাব ফেলতে পারে। কর কাজ, সঞ্চয় বা বিনিয়োগের প্রণোদনা বদলাতে পারে। ভালোভাবে বাছাই ও বাস্তবায়ন করা হলে সরকারি বিনিয়োগ উপকারী অবকাঠামো, শিক্ষা বা গবেষণার মাধ্যমে উৎপাদন-সক্ষমতা বাড়াতে পারে। ঋণ গ্রহণ সময়ের সঙ্গে জাতীয় সঞ্চয় ও বেসরকারি বিনিয়োগ কমাতে পারে। এসব পথ দীর্ঘমেয়াদি উৎপাদনকে ভিন্ন দিকে নিতে পারে।
CBO স্বল্পমেয়াদি চাহিদার প্রভাবকে সম্ভাব্য উৎপাদনের দীর্ঘমেয়াদি প্রভাব থেকে আলাদা করে বিশ্লেষণ করে এবং অনিশ্চয়তার জন্য বিভিন্ন মডেল ও অনুমানের পরিসর ব্যবহার করে। [রাজস্ব গুণক ও নীতি বিশ্লেষণ নিয়ে CBO-র ২০১৫ সালের গবেষণাপত্র]({source:cboFiscalMultiplierModels2015}) ব্যাখ্যা করে কেন অর্থনীতিবিদেরা ভিন্ন মডেল ব্যবহার করেন। [২০২৫ সালের বাজেট সমন্বয় আইনের সামষ্টিক অর্থনৈতিক বিশ্লেষণ-পদ্ধতি নিয়ে CBO-র ২০২৬ সালের গবেষণাপত্র]({source:cboMacroEffects2025Reconciliation}) নির্দিষ্ট নীতির বিধানকে অর্থনৈতিক পথ ও বিশ্লেষণী মডেলের সঙ্গে যুক্ত করার সাম্প্রতিক উদাহরণ; এটি যুক্তরাষ্ট্রের নির্দিষ্ট নীতি নিয়ে বিশ্লেষণ, সর্বজনীন গুণক-তালিকা নয়।
তাই স্বল্পমেয়াদি গুণক কোনো নীতি উপকারী কি না, নিজেই নিজের খরচ তুলতে পারবে কি না বা উৎপাদনশীলতায় স্থায়ী লাভ দেবে কি না—তার স্কোর নয়। এসব প্রশ্নে বণ্টন, জনস্বার্থ, বাস্তবায়ন, অর্থায়ন, মূল্যস্ফীতি এবং দীর্ঘমেয়াদি বিকল্প পরিস্থিতি নিয়ে অতিরিক্ত প্রমাণ দরকার। কোনো প্রকল্পে কাছাকাছি সময়ের গুণক কম হলেও উপযোগী সরকারি সম্পদ তৈরি হতে পারে; অন্য প্রকল্প উৎপাদন-সক্ষমতা না বাড়িয়ে সাময়িকভাবে উৎপাদন বাড়াতে পারে। সময়সীমা ও উদ্দেশ্য স্পষ্ট করুন।
রাজস্ব গুণকের অনুমান কীভাবে পড়বেন
গুণকের সংখ্যা ব্যবহারের আগে নীতি ও তুলনামূলক পরিস্থিতি যাচাই করুন। পরিবর্তনটি কি সরকারি ক্রয়, করছাড়, কর বৃদ্ধি, স্থানান্তর, না এগুলোর মিশ্রণ? হরটি কি মোট বাজেট খরচ, সরাসরি চাহিদার পরিবর্তন, না চিহ্নযুক্ত কর-আয়ের পরিবর্তন? অনুমানটি কি নির্দিষ্ট দেশের ও নির্দিষ্ট মুদ্রানীতি-ব্যবস্থার জন্য? নীতিটি না থাকলে অর্থনীতি কেমন হতো—এমন বিশ্বাসযোগ্য ভিত্তিমানের সঙ্গে কি তুলনা করা হয়েছে?
তারপর উৎপাদনের মাপ ও সময় যাচাই করুন। ফলটি কি প্রকৃত GDP, কর্মসংস্থান, ভোগ, না অন্য কিছু? প্রতিক্রিয়া কি এক ত্রৈমাসিক, এক বছর, না ক্রমসঞ্চিত মোট? গবেষণায় গড়, পরিসর, না অনিশ্চয়তার সীমা আছে? বাস্তবায়নের বিলম্ব, আমদানি, করের মাধ্যমে অর্থায়ন, মুদ্রানীতির প্রতিক্রিয়া ও সম্ভাব্য সরবরাহ-পক্ষের প্রভাব কি বিবেচনায় নেওয়া হয়েছে?
শেষে অনুমান কীভাবে তৈরি হয়েছে তা দেখুন। সামষ্টিক অর্থনৈতিক মডেল পরিবার, ব্যবসা ও নীতির নিয়ম নিয়ে কিছু অনুমানের ভিত্তিতে বিকল্প পরিস্থিতি অনুকরণ করে। অভিজ্ঞতাভিত্তিক গবেষণা অতীতের ঘটনা বা নীতিগত ধাক্কা ব্যবহার করে, কিন্তু ফল নির্ভর করে ধাক্কাটি কীভাবে শনাক্ত হয়েছে, কোন সময় ও দেশ নমুনায় আছে, এবং অন্য কোন পরিবর্তনগুলো নিয়ন্ত্রণ করা হয়েছে তার ওপর। চাহিদা গুণকের অনুমানে অনিশ্চয়তা থাকায় CBO প্রায়ই একটি পরিসর দেয়। একক অনুমান একটি নির্দিষ্ট শর্তাধীন ফল, প্রকৃতির স্থায়ী ধ্রুবক বা পরের বাজেটের নির্ভুল পূর্বাভাস নয়।
সংবাদ শিরোনাম বা নীতি প্রতিবেদনে মাপ, হর, সময়সীমা, উৎপাদন সূচক, তুলনামূলক ভিত্তিমান এবং প্রধান অনুমান উল্লেখ করুন। এতে পাঠক বুঝতে পারবেন, “এই নির্দিষ্ট নীতির ১ ডলারের সঙ্গে এই সময়ে মডেলে GDP-র এই প্রতিক্রিয়া যুক্ত”—এ বক্তব্য আর “সরকারের প্রতিটি ডলার স্বয়ংক্রিয়ভাবে একই উৎপাদন সৃষ্টি করে”—এমন অনেক শক্তিশালী, সাধারণত অপ্রমাণিত দাবির মধ্যে পার্থক্য।
সম্পর্কিত বিষয় হিসেবে বার্ষিক বাজেট ঘাটতি ও ফেডারেল ঋণের তুলনা এবং সম্ভাব্য GDP ও আউটপুট গ্যাপ দেখুন। ঘাটতি-বিষয়ক লেখায় বাজেটের প্রবাহ ও ঋণের মজুত ব্যাখ্যা করা হয়েছে; আউটপুট গ্যাপের লেখায় আনুমানিক উৎপাদন-সক্ষমতা। কোনোটিই একা নির্দিষ্ট নীতির গুণক নির্ধারণ করে না।
সাধারণ প্রশ্ন
Q1রাজস্ব গুণক কি সব সময় একের বেশি?
না। সংজ্ঞা ও পরিস্থিতি অনুযায়ী এটি একের কম, কাছাকাছি বা বেশি হতে পারে। শুধু ব্যয় হলেই গুণক একের বেশি হবে—এ নিশ্চয়তা নেই; অনুমান নীতি, প্রাপক, অব্যবহৃত সক্ষমতা, মুদ্রানীতির প্রতিক্রিয়া, আমদানি, অর্থায়ন ও সময়সীমার ওপর নির্ভর করে।
Q2সরকারি ব্যয় ও করের গুণক কি একই?
না। সরকারি ক্রয় পণ্য বা সেবার সরাসরি চাহিদা তৈরি করতে পারে। করছাড় ব্যবহারযোগ্য আয় বদলায়; কতটা ব্যয় হবে তা নির্ভর করে কে তা পাচ্ছে এবং পরিবর্তনটি অস্থায়ী না স্থায়ী তার ওপর। গবেষণায় চিহ্নের রীতি ও বাজেট খরচের হরও আলাদা হতে পারে।
Q3গুণকের অনুমান কি আগামী বছরের GDP-র পূর্বাভাস দেয়?
নিজে থেকে নয়। এটি নির্দিষ্ট ভিত্তিমান এবং ঘোষিত অনুমানের অধীনে নীতির সম্ভাব্য মডেলভিত্তিক বা অভিজ্ঞতাভিত্তিক প্রতিক্রিয়া বর্ণনা করে। পূর্বাভাসের জন্য বর্তমান তথ্য, সম্ভাব্য নীতিপথ, সময়সীমা এবং অন্যান্য অর্থনৈতিক ধাক্কাও দরকার।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
একটি কাল্পনিক মডেলে নীতির খরচ ১০০ বিলিয়ন ডলার এবং নির্দিষ্ট বছরে প্রকৃত GDP নীতি না থাকলে যে ভিত্তিমান হতো তার চেয়ে ৮০ বিলিয়ন ডলার বেশি বলে অনুমান করা হয়েছে। এই সংজ্ঞায় গুণক কত?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন