

ريع إصدار النقود وضريبة التضخم: كيف ينقل خلق النقود الموارد الحقيقية
تعرّف إلى ما يقيسه ريع إصدار النقود، وكيف يختلف عن ضريبة التضخم، ولماذا لا يتطابق خلق النقود أو ربح البنك المركزي أو إيرادات الحكومة.
في هذا الدليلماذا يعني ريع إصدار النقود؟
ملخص موجز
ريع إصدار النقود هو القيمة الحقيقية للموارد المرتبطة بإصدار النقود، لكن الاقتصاديين يستخدمون له أكثر من تعريف. أما «ضريبة التضخم» فتصف تراجع القوة الشرائية للأرصدة النقدية الموجودة عندما ترتفع الأسعار. وهي ليست فاتورة ضريبية تُرسل إلى الأسر، ولا تعادل تلقائياً ربح البنك المركزي أو إيرادات الحكومة.
ماذا يعني ريع إصدار النقود؟
عندما ينشئ مُصدر النقد التزاماً نقدياً ويستخدمه لشراء أصل أو لدفع ثمن شيء، يمكنه الحصول على سلع وخدمات حقيقية من دون أن يسبق ذلك تحصيل ضريبة عادية أو اقتراض عبر سند يحمل فائدة. ويسمي الاقتصاديون مقياس الموارد الناتج ريع إصدار النقود. ومن مقاييس التدفق الشائعة قسمة التغير في كمية النقود الاسمية على مؤشر للأسعار، أي S = ΔM / P. ويمثل M مخزوناً نقدياً محدداً، فيما يمثل P مستوى الأسعار المستخدم لتحويل المبالغ الاسمية إلى قوة شرائية. ويتوقف القياس على الالتزامات التي تُعدّ نقوداً وعلى طريقة تحديد الفترة الزمنية. {source:imfFiscalAccountsSeigniorage}
لا تصبح النقود الجديدة دخلاً حقيقياً مجانياً لمجرد أن قيمتها الاسمية مطبوعة على الورقة النقدية. فإصدارها ينشئ التزاماً على المُصدر. وما يهم هو القوة الشرائية التي حصل عليها في المقابل، والعائد على الأصول التي اقتناها، وتكاليف إصدار النقود وإدارتها، والفائدة المدفوعة على الالتزامات. وللاطلاع على المجاميع النقدية التي تقوم عليها هذه المقاييس، راجع دليل القاعدة النقدية وM1 وM2.
لماذا توجد مقاييس متعددة لريع إصدار النقود؟
لا يملك المصطلح تعريفاً موحداً في التحليل الاقتصادي والمحاسبي. يقيس نهج تدفق الموارد القيمة الحقيقية للنقود الجديدة المصدرة. أما نهج دخل البنك المركزي فقد يقيس الفوائد والعوائد الأخرى على الأصول الممولة بالالتزامات النقدية، بعد طرح الفوائد المدفوعة والنفقات التشغيلية. وفي تعريف تاريخي أضيق مرتبط بسكّ العملات المعدنية، يعني المصطلح الفرق بين القيمة الاسمية للعملة وتكلفة إنتاجها. وقد تتحرك هذه المقاييس بطرق مختلفة، لذلك لا ينبغي مقارنتها كما لو كانت إحصاءً معيارياً واحداً. {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
يقدم البنك المركزي الأوروبي مثالاً محدداً لمنطقة اليورو: يشرح مصدره الدخل المتأتي من الأصول المقتناة أو الإقراض المرتبط بإصدار الأوراق النقدية. كما توضح ورقة أحدث للبنك أن بعض التحليلات تستخدم تعريفاً أوسع يشمل الاحتياطيات وغيرها من التزامات البنك المركزي، والفوائد المدفوعة عليها، والأصول المقابلة لها. وهذه أمثلة على اختلاف حدود القياس، وليست تعريفات قانونية عامة لكل بلد. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
كيف تختلف ضريبة التضخم؟
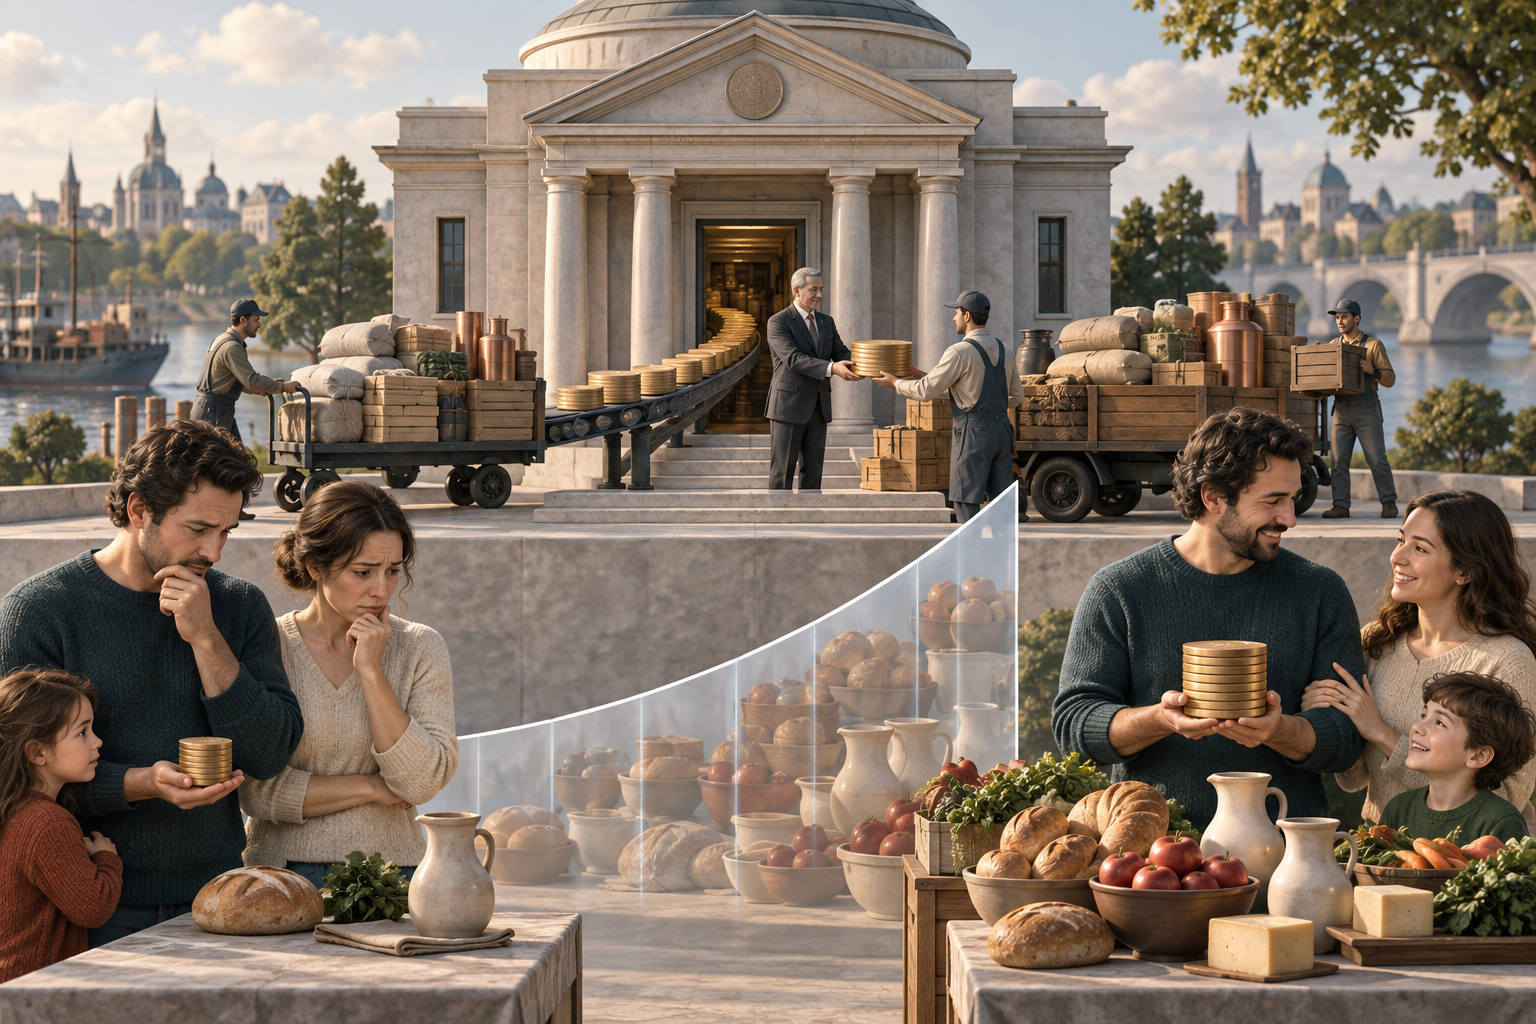
ضريبة التضخم هي انخفاض القوة الشرائية الحقيقية للأرصدة النقدية التي يحتفظ بها الناس بالفعل عندما يرتفع مستوى الأسعار. وكلمة «ضريبة» مجاز لهذا الفقد الضمني: فلا تتلقى الأسرة إشعاراً ضريبياً، ولا يتحول الفقد تلقائياً وبالمقدار نفسه إلى إيراد نقدي للحكومة. وفي تحليل شائع للطلب على النقود، قد يشمل ريع إصدار النقود كلاً من نمو الأرصدة الحقيقية المرغوبة ومكوّناً لضريبة التضخم. وتستخدم بعض المصادر المصطلحين بمعنى أوسع، لذلك تحقّق من التعريف. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
إذا نما النشاط الاقتصادي وأراد الناس الاحتفاظ طوعاً بأرصدة نقدية حقيقية أكبر لإجراء معاملاتهم، فقد تتوسع القاعدة النقدية من دون خسارة مماثلة في القوة الشرائية. وغالباً ما تسمى هذه الزيادة في الأرصدة الحقيقية «ريع الإصدار الخالص». أما مكوّن ضريبة التضخم فيعكس تآكل القيمة الحقيقية للأرصدة القائمة بفعل التضخم. يرتبط المفهومان، لكن لا يعني أي منهما أن كل زيادة في الأسعار ضريبة تحصلها الخزانة. {source:imfFiscalMonitorSeigniorage}
ماذا يوضح مثال بسيط؟
افترض أن مؤشر الأسعار يبدأ عند 1.00 وأن القاعدة النقدية تبلغ 1,000 وحدة اسمية. عندها تبلغ قيمتها الحقيقية 1,000 وحدة. وإذا ارتفع مؤشر الأسعار بنسبة 10% إلى 1.10، بينما بقيت القاعدة الاسمية عند 1,000، تنخفض الأرصدة الحقيقية إلى نحو 909.09. أي إن الأرصدة القائمة فقدت نحو 90.91 وحدة من قوتها الشرائية. هذا مثال على التآكل بفعل التضخم، وليس فاتورة ضريبية.
وفي مثال مبسط عمداً لفترة واحدة، افترض أن المُصدر أنشأ 100 وحدة اسمية إضافية، فأصبحت القاعدة 1,100 عند مستوى الأسعار الجديد 1.10. وتساوي النقود الإضافية نحو 90.91 من القوة الشرائية الحالية (100 / 1.10). وبناء على هذه الافتراضات، يساوي ذلك التآكل المحسوب أعلاه. لكن هذه المطابقة ليست قاعدة عامة في البيانات المرصودة؛ فهي تعتمد على افتراضات توقيت الإصدار والطلب على النقود ومؤشر الأسعار والفوائد والتكاليف في هذا المثال. والحساب افتراضي، وليس تقديراً لأي بلد. {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
لا يحصل المُصدر على موارد حقيقية إلا من خلال المعاملات التي يجريها مقابل الالتزامات الجديدة. ولا تعني القيمة الاسمية البالغة 100 وحدة أنها دخل حقيقي قدره 100 وحدة عند ارتفاع مستوى الأسعار. كما أن زيادة النقود وحدها لا تثبت أن الميزانية العامة تلقت نقداً متاحاً للإنفاق. {source:imfGfsm2014}
كيف يغيّر النمو والطلب على النقود الصورة؟
يتغير مقدار النقود التي يرغب الناس في الاحتفاظ بها مع الدخل الحقيقي، وتقنيات الدفع، وإمكانية الوصول إلى الخدمات المصرفية، وأسعار الفائدة، والثقة بالعملة. وإذا زاد الطلب على الأرصدة النقدية الحقيقية، أمكن استيعاب قاعدة نقدية أكبر من دون الضغط التضخمي نفسه. وإذا حاول حاملو النقود خفض أرصدتهم بالعملة المحلية مع ارتفاع التضخم، فقد تنكمش القاعدة التي تستند إليها ضريبة التضخم. لذلك لا يمثل ريع إصدار النقود نسبة ثابتة من الناتج المحلي الإجمالي ولا مصدراً مستقراً للإيرادات يمكن استقراءه من سنة واحدة. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
وتعتمد النتيجة أيضاً على ما إذا كان الإحصاء يشمل النقد المتداول أو الاحتياطيات المصرفية أو مجمعاً نقدياً أوسع. فالفائدة المدفوعة على الاحتياطيات أو الودائع تغير تكلفة الالتزامات النقدية؛ وقد تخفض ريع الإصدار في مقياس أوسع لصافي الدخل. ولذلك قد يعطي المقياس القائم على الكميات ومقياس دخل البنك المركزي نتيجتين مختلفتين للفترة نفسها. {source:ecbSeigniorageBroadDefinition}
هل ريع إصدار النقود هو نفسه ربح البنك المركزي أو إيرادات الحكومة؟
لا. فقد يشمل ربح البنك المركزي دخل الأصول ومصروفات الفائدة وتغيرات القيمة والمخصصات والتكاليف التشغيلية. وقد لا يمثل ريع إصدار النقود سوى جزء من النتيجة، بحسب التعريف المستخدم. وأي تحويل لأرباح البنك المركزي إلى الخزانة يخضع لقوانين البلد وقواعده المحاسبية؛ وقد يكون محدوداً أو مؤجلاً أو لا يحدث إطلاقاً. والمقياس المرتبط بالأوراق النقدية لدى البنك المركزي الأوروبي يصف ترتيباً مؤسسياً واحداً، لا نموذجاً لكل بنك مركزي. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
وقد تصنف الإحصاءات الحكومية إصدار العملة على نحو مختلف عن الإيرادات الضريبية العادية. ويعامل دليل إحصاءات مالية الحكومة الصادر عن صندوق النقد الدولي أرباح ريع الإصدار من العملة على أنها مضمنة ضمنياً في معاملات النقد والودائع، لا على أنها إيراد مسجل، ضمن الإطار الذي يصفه الدليل. لذلك ينبغي عدم إضافة تقدير لريع الإصدار إلى إجمالي الإيرادات المالية المنشور من دون التحقق من التعريفات. {source:imfGfsm2014}
هل يؤدي خلق النقود تلقائياً إلى التضخم؟
لا تؤدي زيادة واحدة في القاعدة النقدية آلياً إلى زيادة مماثلة في أسعار المستهلك. فالعلاقة تعتمد على الطلب على النقود، والإقراض والودائع المصرفية، والفائدة على الاحتياطيات، والإنتاج وظروف العرض، والتوقعات، وإطار السياسة. وقد ينشئ البنك المركزي احتياطيات في سياق عملياته من دون أن يتحول ذلك المبلغ فوراً إلى إنفاق الأسر. ويمكن للتمويل النقدي المستمر الذي يتجاوز الطلب على النقود أن يزيد الضغوط التضخمية، لكن ريع الإصدار بحد ذاته ليس توقعاً للتضخم. وللموضوع المرتبط بالقيود المالية على السياسة النقدية، راجع دليل الهيمنة المالية. {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
كيف تقرأ تقديراً لريع إصدار النقود؟
قبل مقارنة الأرقام، حدّد المقياس المستخدم: التغير الحقيقي في مخزون نقدي محدد، أو ربح إصدار النقد المتداول، أو صافي دخل الأصول الممولة بالالتزامات النقدية. ثم تحقّق من مؤشر الأسعار وتاريخ التحويل، ومن شمول الاحتياطيات، وطريقة احتساب الفائدة المدفوعة على النقود، وخصم تكاليف الإصدار أو تغيرات القيمة. وتحقق أيضاً مما إذا كان المصدر يعرض دخل البنك المركزي أو تحويلاً إلى الخزانة أو مقياساً أوسع للموارد. لا يجعل اسم الإحصاء وحده المقاييس قابلة للاستبدال. {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
ولا يحل رقم ريع إصدار النقود محل رصيد الموازنة العادي أو رصيد الدين العام. يوضح دليل عجز الموازنة مقابل الدين العام هذا الفرق، فيما يشرح مقال التضخم العام والتضخم الأساسي كيف تلخص مؤشرات الأسعار تغيراتها. فلا يقدم مقياس واحد لريع الإصدار ولا معدل تضخم واحد الصورة الكاملة للسياسة المالية أو النقدية.
أسئلة شائعة
Q1هل ريع إصدار النقود هو دائماً نفسه ضريبة التضخم؟
لا. تشير ضريبة التضخم عادة إلى تآكل الأرصدة النقدية الحقيقية بفعل التضخم. وقد يشمل ريع الإصدار أيضاً القيمة الحقيقية لنمو النقود الذي يلبي زيادة الطلب على الأرصدة الحقيقية، كما أن بعض المصادر تعرّف المصطلحين على نحو مختلف.
Q2هل يتحول ريع إصدار النقود دائماً إلى إيرادات حكومية؟
لا. قد يحقق البنك المركزي دخلاً من إصدار النقود، لكن التحويلات إلى الحكومة تعتمد على القواعد القانونية والمحاسبية وقواعد الميزانية العمومية. وقد تصنف الإحصاءات المالية إصدار النقود معاملةً مالية لا إيراداً ضريبياً.
Q3هل يؤدي خلق النقود دائماً إلى تضخم أسعار المستهلك؟
لا. يتوقف الأثر على الطلب على النقود وميزانيات البنوك والبنك المركزي والفائدة على الالتزامات والإنتاج والتوقعات والترتيبات السياسية. ولا يكفي مقياس خلق النقود وحده للتنبؤ بالتضخم.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
يرتفع مؤشر الأسعار بينما لا يتغير الرصيد الاسمي النقدي لأسرة. ماذا تعني عبارة «ضريبة التضخم» في هذا المثال؟
اختر إجابة لرؤية الشرح