

ما الفرق بين M1 وM2 والقاعدة النقدية؟
قارن بين M1 وM2 والقاعدة النقدية في الولايات المتحدة، وافهم إعادة تصنيف الودائع ومكان العملات المستقرة في القياس الرسمي.
في هذا الدليلالنقود هنا مجموعة إحصائية وليست رصيداً واحداً
ملخص موجز
يقيس الأساس النقدي النقد المتداول واحتياطيات المصارف لدى الاحتياطي الفيدرالي، بينما يقيس M1 وM2 أشكالاً محددة من النقود والودائع في القطاع الخاص؛ لذلك لا تكون هذه الأرقام متساوية ولا تجيب عن السؤال نفسه.
النقود هنا مجموعة إحصائية وليست رصيداً واحداً
تستخدم عبارة «عرض النقود» للدلالة على مجموعة من الأصول التي تُعد سائلة وقابلة للاستخدام في الدفع أو الادخار قصير الأجل. ولا يوجد حساب مصرفي واحد يحتوي على «كل النقود». تحدد الجهات الإحصائية الأصول التي تدخل في كل مقياس، ثم تجمعها وفق قواعد منشورة. ويعني هذا أن M1 وM2 والقاعدة النقدية مقاييس متداخلة جزئياً، لكن حدودها ووظائفها مختلفة.
يشرح هذا الدليل تعريفات الولايات المتحدة المنشورة في تقرير الاحتياطي الفيدرالي H.6، ولا يفترض أن البلدان الأخرى تستخدم التصنيفات نفسها. كما أن إدراج أصل في مقياس نقدي لا يثبت وحده أنه ثروة أو إنفاق أو قدرة إقراض، ولا يخبرنا مباشرة عن التضخم. ابدأ بتحديد السؤال قبل مقارنة السلاسل.
ماذا تشمل مقاييس H.6 الأمريكية؟
تتكون القاعدة النقدية من النقد المتداول والاحتياطيات التي تحتفظ بها مؤسسات الإيداع في حساباتها لدى البنوك الاحتياطية الفيدرالية. وتشمل فئة النقد المتداول الأوراق النقدية والعملات المعدنية خارج الخزانة والاحتياطي الفيدرالي؛ وقد يبقى جزء منها في خزائن المصارف. أما الاحتياطيات فهي أرصدة مصرفية في الاحتياطي الفيدرالي، وليست ودائع يملكها الأفراد.
يضم M1 النقد الذي يحمله الجمهور خارج الخزانة والاحتياطي الفيدرالي وخزائن مؤسسات الإيداع، إضافة إلى ودائع الطلب وغيرها من الودائع السائلة التي تدخل في التعريف الأمريكي. وتشمل هذه الفئة حالياً ودائع الادخار. ويضيف M2 إلى M1 الودائع الزمنية الصغيرة التي تقل قيمة الإصدار منها عن 100 ألف دولار وأرصدة صناديق سوق المال للأفراد، ثم يطرح أرصدة حسابات التقاعد IRA وKeogh لدى مؤسسات الإيداع وصناديق سوق المال. وتعرض [بيانات H.6 الحالية لمقاييس النقد]({source:fedH6CurrentMoneyStockMeasures}) المكونات والحواشي التي تحدد هذه الحدود.
القاعدة النقدية ليست «M1 ناقص الودائع» أو «كل ما أودعه الجمهور لدى المصارف». فهي تشمل التزاماً على البنك المركزي هو احتياطيات المصارف، في حين تركز M1 وM2 على النقد والالتزامات الخاصة المحددة في تعريفاتهما. كما قد تتغير تفاصيل السلسلة عندما يحدّث الاحتياطي الفيدرالي منهجية التقرير.
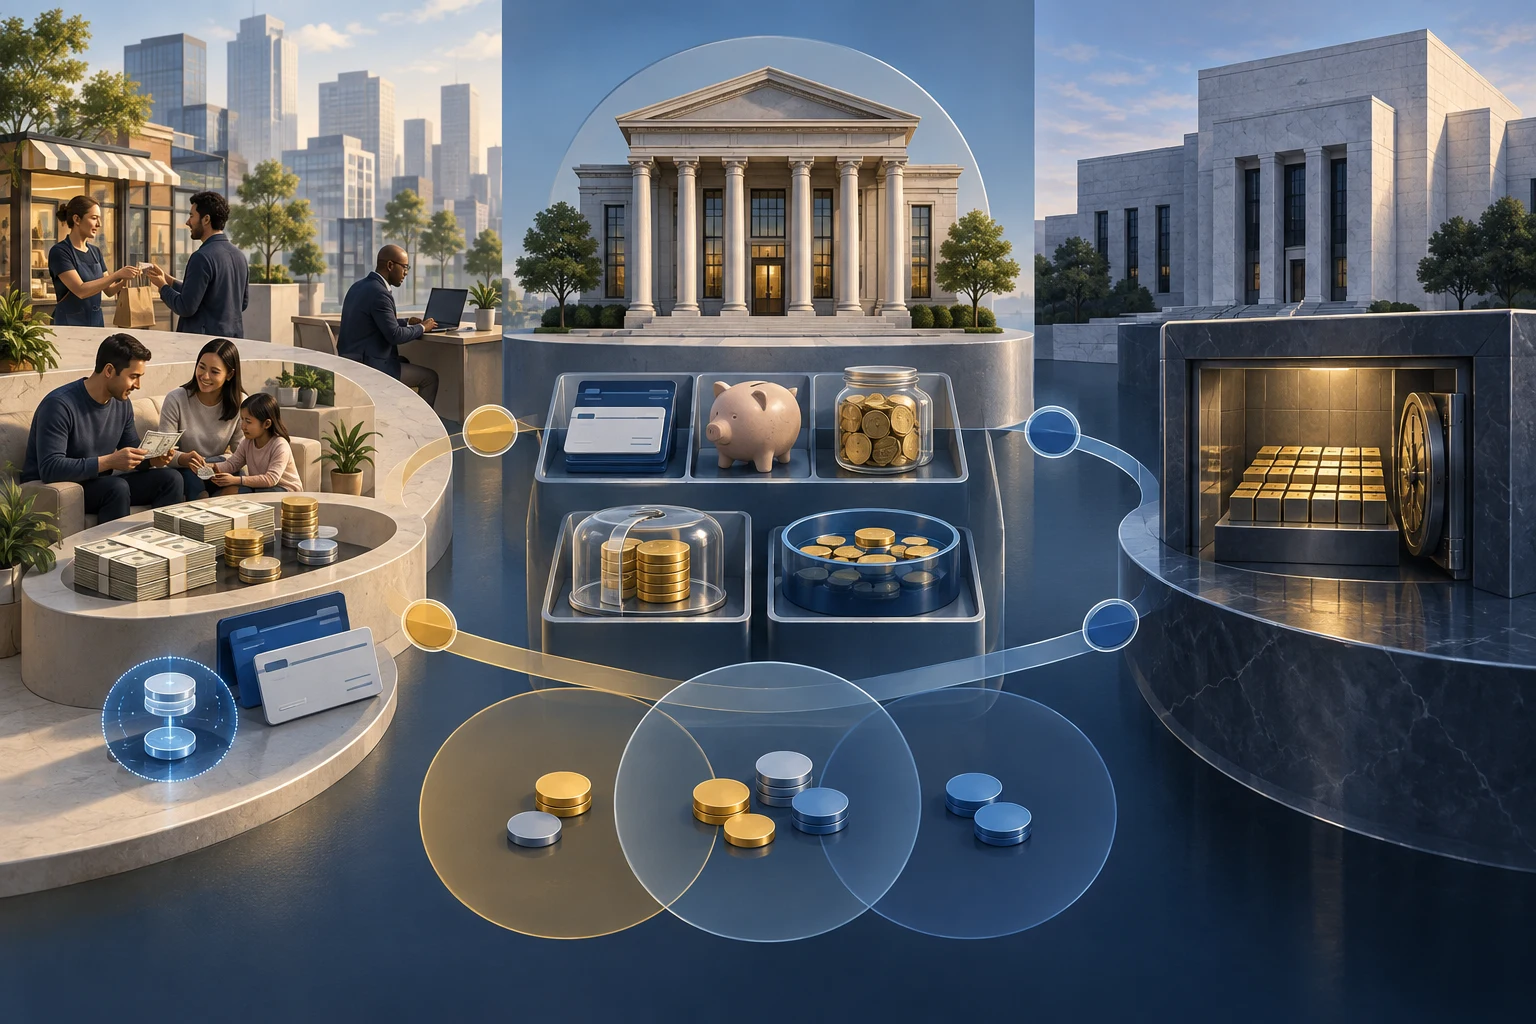
مثال افتراضي يطابق المكونات
لنفترض أرقاماً تعليمية مخترعة لفترة واحدة. إذا بلغ النقد المتداول 300 مليار دولار، وكان منه 20 ملياراً في خزائن المصارف، وبلغت أرصدة الاحتياطي 500 مليار، فالقاعدة النقدية هي 300 + 500 = 800 مليار دولار. وفي المقابل، يكون النقد الذي يحمله الجمهور في المثال 280 ملياراً بعد استبعاد النقد الموجود في الخزائن.
إذا بلغت الودائع الجارية وغيرها من الودائع السائلة 1,520 مليار دولار، يصبح M1 مساوياً لـ280 + 1,520 = 1,800 مليار. وإذا أضفنا 250 ملياراً من الودائع الزمنية الصغيرة و400 مليار من صناديق سوق المال للأفراد، ثم طرحنا 50 ملياراً من أرصدة IRA وKeogh، يكون M2 مساوياً لـ1,800 + 250 + 400 − 50 = 2,400 مليار دولار.
كل هذه القيم افتراضية، وقد صُممت لتوضيح الجمع والطرح وفق تعريف واحد للفترة نفسها. وهي ليست بيانات حالية ولا تقديراً اقتصادياً. يوضح المثال أيضاً لماذا لا ينبغي مقارنة القاعدة النقدية بـM2 كما لو كانتا قياسين بديلين للرصيد نفسه: عناصر كل مجموعة مختلفة.
قفزة M1 في 2020 كانت إعادة تصنيف لا خلقاً للنقود
في مايو 2020، غيّر الاحتياطي الفيدرالي تصنيف ودائع الادخار بعد إزالة الحد التنظيمي على بعض التحويلات الشهرية. أصبحت هذه الودائع ضمن «الودائع السائلة الأخرى» في M1 بدلاً من بقائها خارج ذلك المكوّن. ونتج عن التغيير ارتفاع إحصائي كبير في M1، يقارب 11.2 تريليون دولار، من دون أن يعني ذلك أن هذا المبلغ أُنشئ حديثاً أو أُضيف إلى ودائع الأسر في ذلك الشهر.
لم يتغير إجمالي M2 بسبب هذه الخطوة؛ فالودائع كانت محسوبة بالفعل ضمن M2، وانتقل تصنيفها داخل المقياس الأوسع. لذلك قد تخلق إعادة التصنيف قفزة في سلسلة فرعية من دون أن تعني تدفقاً اقتصادياً مماثلاً. تشرح [أسئلة H.6 الفنية]({source:fedH6TechnicalQAs}) تغييرات طريقة العرض، وتضع [مراجعة الاحتياطي الفيدرالي لنمو الودائع في فترة الجائحة]({source:fedBankDepositGrowthPandemic2022}) التحركات الكبيرة في سياقها بدلاً من نسبتها كلها إلى تعريف M1.
عند رسم نمو M1 عبر عام 2020، قارن السلسلة مع تاريخ إعادة التصنيف وحواشي الإصدار. وإلا فقد تبدو القفزة وكأنها تسارع في الأموال المتاحة للإنفاق، بينما يعكس جزء كبير منها تغييراً إحصائياً في تسمية الودائع.
تعديل 2026 غيّر عرض مكونات M2
ابتداءً من إصدار 28 يوليو 2026، نقل الاحتياطي الفيدرالي طريقة خصم أرصدة IRA وKeogh من بعض مكونات M2 المنفصلة إلى مستوى إجمالي M2. ونتيجة لذلك، ارتفعت السلاسل المنشورة للودائع الزمنية الصغيرة وصناديق سوق المال للأفراد، إذ لم يعد الخصم يُطبّق داخل كل مكوّن على حدة. ظل إجمالي M2 غير المعدل موسمياً دون تغيير، واقتصرت مراجعات الإجمالي المعدل موسمياً على تعديلات طفيفة. توضح [الأسئلة الفنية المحدثة لإصدار H.6]({source:fedH6TechnicalQAs}) سبب التغيير وتاريخه.
لذلك لا يعني تغير مكوّن في الجدول بالضرورة أن إجمالي M2 تحرك بالمقدار نفسه. وعند مقارنة رسم بياني قديم بإصدار حديث، تحقق من طريقة الخصم والتعديلات التاريخية وما إذا كانت السلسلة معدلة موسمياً. فبيانات H.6 إحصاءات قابلة للمراجعة والتحديث، وليست تعريفات ثابتة خارج الزمن.
الاحتياطيات المصرفية ليست ودائع الأسر
الرصيد الاحتياطي أصل لدى المصرف والتزام على الاحتياطي الفيدرالي. تستخدم المصارف هذه الأرصدة لتسوية المدفوعات بين المؤسسات وإدارة السيولة. ولا يستطيع الفرد سحب رصيد احتياطيات المصارف مباشرة من حسابه الجاري؛ فوديعة العميل التزام على مصرفه، وليست رصيداً في حسابه لدى البنك المركزي. يشرح [دليل الاحتياطي الفيدرالي عن أرصدة الاحتياطيات وفوائدها]({source:fedIorbFaq}) الفرق بين هذه الميزانيات العمومية.
تمنح المصارف القروض عادةً عبر إنشاء مطالبة بالقرض وأرصدة إيداع مقابلة في ميزانياتها، ثم تُسوّى المدفوعات وتُدار السيولة والتمويل وفق ظروف المصرف والسوق. لا يصح اختزال ذلك في قاعدة آلية تقول إن كل دولار احتياطي يتيح عدداً ثابتاً من الدولارات في القروض أو الودائع. الاحتياطيات ومتطلبات السيولة وتكلفة التمويل ورأس المال وجودة المقترضين والطلب على القروض عوامل منفصلة.
قد ترتفع الاحتياطيات بعد شراء الاحتياطي الفيدرالي أصلاً من السوق، لكن هذا لا يضمن زيادة M1 أو M2 بنسبة ثابتة. كما أن نمو الودائع أو القروض لا يعطي وحده توقعاً ميكانيكياً للتضخم؛ فالنشاط الاقتصادي والأسعار يتأثران بقنوات كثيرة. تتناول [مراجعة الاحتياطي الفيدرالي لنمو الودائع في فترة الجائحة]({source:fedBankDepositGrowthPandemic2022}) بيانات تلك الفترة وتحذر من تفسيرها كقاعدة سببية عامة.
وتوضح مراجعة الاحتياطي الفيدرالي أيضاً أن أثر شراء الأوراق المالية يختلف باختلاف البائع: فالشراء من جهة غير مصرفية يمكن أن يضيف احتياطيات إلى مصرف البائع وينشئ وديعة للبائع، أما الشراء المباشر من مصرف فيبدّل ورقة مالية باحتياطيات في ميزانية ذلك المصرف، من دون إنشاء وديعة جديدة لعميل مباشرة. [مراجعة نمو الودائع خلال الجائحة]({source:fedBankDepositGrowthPandemic2022}) توثق هذه الآليات ضمن تحليلها لتلك الفترة.
أين تقع الودائع المرمّزة والعملات المستقرة؟
وفق منهج H.6 الحالي، تُحتسب الودائع المصرفية المرمّزة بحسب نوع الوديعة الأساسية: ضمن M1 أو ضمن الجزء غير الداخل في M1 من M2. وتدخل حصص صناديق سوق المال للأفراد المرمّزة في مكوّن هذه الصناديق ضمن M2؛ ولا تظهر هذه الفئات المرمّزة كفئات منفصلة. أما العملات المستقرة المخصصة للدفع فلا تمثل بنداً مستقلاً منشوراً في H.6 الحالي. يوضح [إصدار H.6 الحالي]({source:fedH6CurrentMoneyStockMeasures}) و[بحث الاحتياطي الفيدرالي في الأشكال الجديدة للنقود]({source:fedNewFormsMoneyAggregates2026}) كيفية التعامل مع هذه الأنواع.
ناقش باحثان في الاحتياطي الفيدرالي في 4 سبتمبر 2026 كيف يمكن تقييم الودائع المرمّزة وصناديق سوق المال المرمّزة والعملات المستقرة المخصصة للدفع ضمن مقاييس النقود. هذا [بحث مستقل لمؤلفيه عن الأشكال الجديدة للنقود]({source:fedNewFormsMoneyAggregates2026})، وليس إعلان سياسة أو قراراً بتغيير H.6. وقد يعتمد التصنيف المحتمل للعملات المستقرة على وظيفتها: استخدام يومي كوسيلة دفع قد يدعم نقاش إدراجها في M1، بينما استخدام أقرب إلى مخزن قيمة قصير الأجل قد يدعم نقاش إدراجها ضمن مكونات M2 غير الداخلة في M1.
لا تعرض فئات H.6 الحالية العملات المستقرة كبند مستقل، ولا ينبغي القول إنها أُضيفت تلقائياً إلى M1 أو M2. يناقش البحث شروطاً عملية قبل الإدراج، منها بيانات موحدة وحديثة عن الوحدات المتداولة، ومنع احتساب أصل مرتين إذا كانت احتياطيات المُصدر نفسها موجودة في الودائع المصرفية أو صناديق سوق المال، ومعرفة أين تُستخدم العملة المستقرة عندما يجري تداولها عالمياً.
التصنيف الإحصائي سؤال مختلف عن قدرة حامل الرمز على استرداده، أو ثبات سعره، أو مخاطر المُصدر والحفظ والشبكة. لمن يسأل عن هذه المخاطر، يشرح الدليل المحلي انحراف العملات المستقرة عن ربطها والاسترداد والاحتياطيات مساراً آخر من الموضوع.
اختر المقياس بحسب السؤال ولا تستنتج منه توقعاً جاهزاً
استخدم القاعدة النقدية عندما تسأل عن النقد المتداول واحتياطيات المصارف لدى البنك المركزي. استخدم M1 عند دراسة أكثر أشكال النقود الخاصة سيولة والمتاحة للمعاملات وفق التعريف الأمريكي، وM2 عند إدخال بعض أدوات الادخار السائلة الإضافية. ثم تحقق من تاريخ التعريف ومن تعديل السلسلة قبل استنتاج أن التغير في القيمة يمثل تدفقاً جديداً.
ولا يساوي أي من هذه المقاييس مجموع ثروة الأسر، أو أصول الاحتياطي الفيدرالي، أو إنفاق المستهلكين. كما لا تثبت زيادة M2 وحدها أن التضخم سيرتفع بمقدار محدد أو في وقت محدد. لقراءة قناة أسعار الفائدة بدلاً من كمية الأرصدة، راجع الفرق بين سعر الأموال الفيدرالية والسعر الأساسي للقروض. ولتمييز حركة النقود عن تغير أسعار السلع والخدمات، قارن مؤشرات CPI وPCE ومخفض الناتج المحلي.
إذا كنت تقارن بلداً آخر، ابدأ بتعريف البنك المركزي أو الجهة الإحصائية المحلية؛ فمكونات M1 وM2 وتواتر النشر قد تختلف. اكتب دائماً الفترة والجهة والتعريف المستخدم. هذه الخطوات تمنع الخلط بين أرقام متشابهة الاسم لكنها تقيس التزامات ووظائف مختلفة.
أسئلة شائعة
Q1هل تعني زيادة الاحتياطيات أن M2 سيرتفع بالمقدار نفسه؟
لا. الاحتياطيات أرصدة للمصارف لدى الاحتياطي الفيدرالي، بينما يتكون M2 من فئات محددة من النقد والودائع الخاصة. لا توجد علاقة حسابية ثابتة تجعل كل زيادة في الاحتياطيات تتحول تلقائياً إلى مقدار محدد من M2.
Q2هل أصبحت ودائع الادخار ضمن M1؟
نعم، في التعريف الأمريكي الحالي تدخل ودائع الادخار ضمن الودائع السائلة الأخرى. أدى تغيير مايو 2020 إلى قفزة في سلسلة M1 لأن ودائعاً قائمة أعيد تصنيفها؛ ولم يكن ذلك وحده خلقاً جديداً للودائع.
Q3هل العملات المستقرة ضمن M1 أو M2 حالياً؟
لا تظهر العملات المستقرة كبند مستقل في جداول H.6 الحالية. ناقش باحثان في الاحتياطي الفيدرالي تصنيفاً مستقبلياً محتملاً بحسب وظيفة الأصل وجودة البيانات، لكنهما وصفا العمل بأنه بحث مستقل لا قرار سياسة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
في المثال الافتراضي، ما الذي يفسر الفرق بين 300 مليار دولار من النقد المتداول و280 ملياراً من النقد الذي يحمله الجمهور؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات