

سعر الأموال الفيدرالية مقابل سعر برايم: من يحدد كلًّا منهما وكيف تستخدمهما القروض
تعرّف على النطاق المستهدف لسعر الأموال الفيدرالية الذي تحدده لجنة FOMC، وسعر برايم الذي تحدده البنوك، وكيف يمكن أن يجمع معدل الفائدة السنوي المتغير بين مؤشر وهامش.
في هذا الدليلتجيب هذه الأسعار عن أسئلة مختلفة
ملخص موجز
تحدد لجنة السوق المفتوحة الفيدرالية (FOMC) نطاقًا مستهدفًا لسعر الأموال الفيدرالية، بينما يعكس السعر الفعلي (EFFR) معاملات الإقراض لليلة واحدة، وتحدد البنوك كلٌّ على حدة سعر برايم الخاص بها. تعدّل بنوك كثيرة سعر برايم جزئيًا استجابةً لهدف الفيدرالي، لكن معدل الفائدة السنوي للقرض لا يتغير إلا وفقًا لمؤشره وهامشه وشروط عقده.
تجيب هذه الأسعار عن أسئلة مختلفة
سعر الأموال الفيدرالية هو سعر فائدة لليلة واحدة في سوق القروض بين البنوك. وتحدد لجنة السوق المفتوحة الفيدرالية (FOMC) نطاقًا مستهدفًا لتوجيه سعر السوق هذا ضمن السياسة النقدية الأمريكية. أما سعر برايم فهو سعر مرجعي تحدده البنوك منفردةً وتستخدمه في تسعير بعض القروض. يلخص الاحتياطي الفيدرالي هدف السياسة في [نظرة عامة على أسعار السياسة النقدية]({source:fedPolicyRateOverview})، ويوضح [ماهية سعر برايم وما إذا كان الفيدرالي يحدده]({source:fedPrimeRateFaq}).
التمييز الأساسي هو الجهة التي تحدد كل رقم أو تنشره. تختار لجنة FOMC نطاقًا مستهدفًا؛ ويُحسب سعر الأموال الفيدرالية الفعلي (EFFR) من معاملات ليلة واحدة المرصودة؛ وتقرر كلٌّ من البنوك سعر برايم الخاص بها. ترتبط هذه الأسعار ببعضها، لكنها ليست ثلاثة أسماء لسعر واحد.
النطاق المستهدف للجنة FOMC ليس هو السعر الفعلي
تحدد لجنة FOMC نطاقًا مستهدفًا لسعر الأموال الفيدرالية، بدلًا من اختيار السعر الدقيق لكل معاملة إقراض لليلة واحدة. ويمثل EFFR مقياسًا منشورًا للمعاملات المكتملة في سوق الأموال الفيدرالية. يصف إصدار H.15 للاحتياطي الفيدرالي طريقة حسابه بأنه وسيط موزون بالحجم لتقارير المعاملات الواردة من المؤسسات الإيداعية. إنه سعر سوق مرصود، وليس النطاق المستهدف نفسه. راجع [منهجية H.15 وسلاسل أسعار الفائدة]({source:fedH15SelectedInterestRates}).
يستخدم الفيدرالي أدوات السياسة، ومنها الفائدة على أرصدة الاحتياطي وتسهيل إعادة الشراء العكسي لليلة واحدة، لتوجيه أسعار السوق القصيرة الأجل نحو النطاق المستهدف. وتعرض [نظرة عامة على سعر السياسة]({source:fedPolicyRateOverview}) هذه الأدوات، فيما تشرح [الأسئلة الشائعة عن الفائدة على أرصدة الاحتياطي (IORB)]({source:fedIorbFaq}) كيف تساعد فائدة الاحتياطي في تنفيذ قرارات لجنة FOMC. النطاق المستهدف هو توجيه السياسة؛ أما EFFR فهو سعر يقاس في السوق.
ويهم هذا التمييز أيضًا عند قراءة عقود السوق: فعقد العقود الآجلة لأموال الفيدرالي لمدة 30 يومًا يستخدم متوسط EFFR خلال الشهر، لا النطاق المستهدف للجنة FOMC. راجع كيفية عمل عقود الأموال الفيدرالية الآجلة لمدة 30 يومًا.
البنوك هي التي تحدد سعر برايم
لا يوجد في الولايات المتحدة سعر برايم واحد يحدده الاحتياطي الفيدرالي مباشرةً؛ فالبنوك الأمريكية تحدد أسعار برايم الخاصة بها. وليس للفيدرالي دور مباشر في ذلك، مع أن بنوكًا كثيرة تختار ربط أسعارها جزئيًا بالهدف الذي تحدده لجنة FOMC لسعر الأموال الفيدرالية. ووفقًا لـ[الأسئلة الشائعة للاحتياطي الفيدرالي عن سعر برايم]({source:fedPrimeRateFaq})، يُستخدم هذا السعر المرجعي عادةً في تسعير بعض قروض بطاقات الائتمان وقروض الشركات الصغيرة.
ينشر إصدار H.15 سلسلة لأسعار قروض برايم لدى البنوك. وتعرّف حاشيته هذا الرقم بأنه السعر المعلن لدى أغلبية أكبر 25 بنكًا تجاريًا مرخصًا في الولايات المتحدة ومؤمَّنًا عليه، مرتبةً بحسب أصول مكاتبها داخل الولايات المتحدة. وتشير إلى أن برايم واحد من عدة أسعار أساسية تستخدم لتسعير قروض الأعمال القصيرة الأجل. هذه سلسلة مرجعية منشورة؛ وقد يحدد اتفاق القرض مؤشرًا منشورًا بعينه. لا تفترض أن [سلسلة H.15]({source:fedH15SelectedInterestRates}) والمؤشر المذكور في عقد فردي قابلان للتبادل قبل مراجعة العقد.
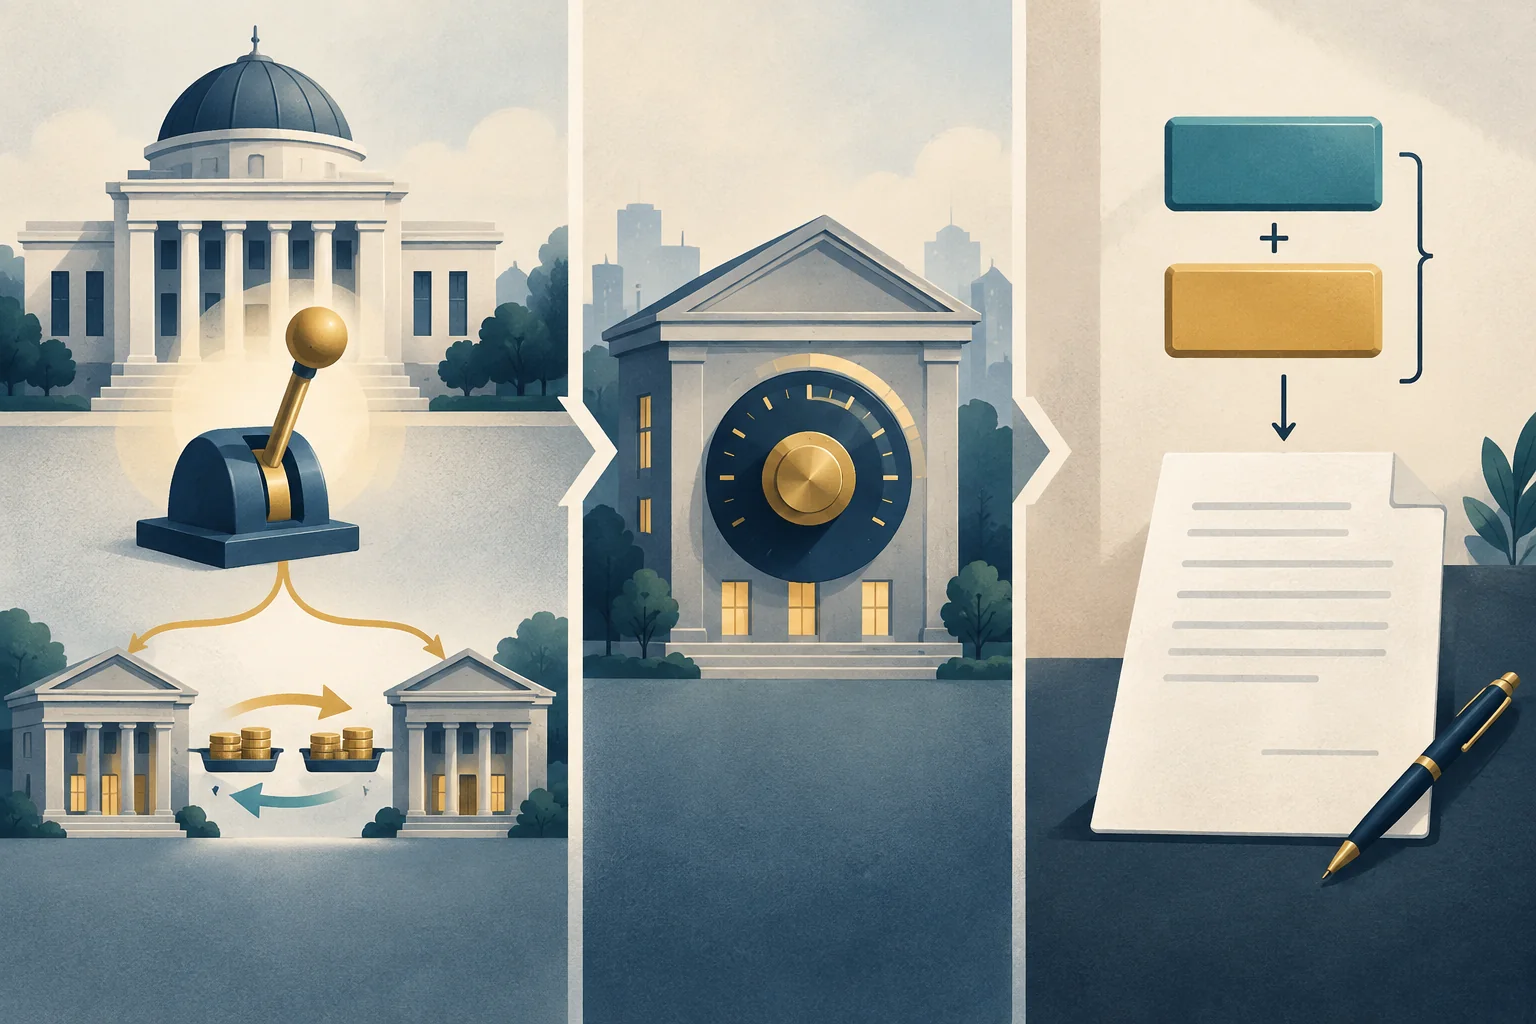
تتحرك الأسعار غالبًا معًا، لكنها ليست متطابقة
تستخدم بنوك كثيرة هدف سعر الأموال الفيدرالية كأحد مدخلاتها عند تحديد برايم، وهو ما يفسر تحرك السعرين غالبًا في الاتجاه العام نفسه. كما تؤثر السياسة النقدية في أسعار الفائدة القصيرة الأخرى والظروف المالية. يصف الاحتياطي الفيدرالي هذه العملية في شرحه [كيف تؤثر السياسة النقدية في الأسعار والقرارات الاقتصادية]({source:fedMonetaryPolicyTransmission}).
لكن الفيدرالي لا يفرض سعر برايم على كل بنك ولا يلزم جميع البنوك بتغييره في اللحظة نفسها. فالنطاق المستهدف وEFFR وسعر برايم لدى البنوك تُحدد أو تُقاس بطرق مختلفة. وقد لا تتطابق قيمها المنشورة، وقد يستخدم قرض معين مؤشرًا أو موعد تعديل مختلفًا. ولمقارنة دليل سوقي على توقعات السياسة، راجع FedWatch من CME مقابل مخطط نقاط لجنة FOMC.
قد يجمع معدل الفائدة السنوي المتغير بين برايم وهامش
قد يحسب قرض أو بطاقة ائتمان بسعر متغير معدل الفائدة السنوي (APR) بإضافة هامش ثابت إلى مؤشر. فمثلًا، قد ينص اتفاق البطاقة على استخدام سلسلة محددة لسعر برايم مع إضافة هامش. وتوضح هيئة حماية المستهلك المالي (CFPB) أن معدل البطاقة المتغير قد يتغير مع مؤشر مثل برايم، وأن اتفاق حامل البطاقة يشرح آلية التغيير. راجع دليلها حول [الفرق بين معدلات الفائدة السنوية الثابتة والمتغيرة]({source:cfpbFixedVsVariableApr}).
إليك عملية حساب افتراضية بحتة. لنفترض أن العقد ينص على: APR = مؤشر برايم + 14.00 نقطة مئوية. إذا كان المؤشر المحدد 6.00%، فتعطي المعادلة APR قدره 20.00%. وإذا انخفض المؤشر لاحقًا إلى 5.50%، تعطي المعادلة 19.50%، أي انخفاضًا بمقدار 0.50 نقطة مئوية، بافتراض أن العقد يطبق التغيير وألا يؤثر حد أدنى أو أقصى في النتيجة. هذه أرقام توضيحية فقط؛ وليست أسعارًا حالية ولا تقديرًا لمعدل أي مقترض.
الهامش جزء من العقد؛ وليس مقدار التغيير الذي يجريه الفيدرالي على هدفه. وقد يستخدم القرض مؤشرًا آخر أو هامشًا مختلفًا أو معادلة أخرى. لا تستنتج معدل الاقتراض الشخصي من إعلان للفيدرالي أو من سلسلة برايم منشورة وحدها.
يحدد العقد موعد إعادة الضبط ومعدل الفائدة السنوي النهائي
لا يكشف تغير المؤشر وحده اليوم الدقيق الذي يتغير فيه معدل APR. تحدد اتفاقية حامل البطاقة أو وثائق القرض المؤشر والهامش وطريقة الحساب وموعد تطبيق الجهة المقرضة لإعادة الضبط. تحقّق مما إذا كان السعر متغيرًا، وكم مرة يمكن تعديله، وما إذا كان له حد أدنى أو أقصى معلن. وتذكر هيئة CFPB أن الاتفاق يبين كيفية تغير APR المتغير، وتشرح الحالات التي قد ترفع فيها جهة إصدار البطاقة السعر عندما يرتفع مؤشرها في دليلها عن [تغييرات أسعار بطاقات الائتمان]({source:cfpbVariableAprIndexChanges}).
لذلك فإن عبارة «خفض الفيدرالي أسعار الفائدة» لا تعني بالضرورة أن APR لدى المقترض انخفض في اليوم نفسه. فقد يستخدم العقد نشرًا معينًا لسعر برايم، أو يطبق التغييرات وفق جدول، أو يتضمن حدًا أدنى. ولا يتذبذب APR الثابت مع مؤشر بالطريقة نفسها، لكن CFPB تشير إلى أن وصف السعر بأنه ثابت لا يعني أنه لا يمكن أن يتغير مطلقًا في أي ظرف. راجع العقد المعني بدلًا من افتراض استجابة كل قرض بالمقدار نفسه أو فورًا.
قد تؤثر تغييرات السياسة في شروط الاقتراض خارج القروض المرتبطة ببرايم
يؤثر النطاق المستهدف للفيدرالي في أسعار الفائدة القصيرة والظروف المالية على نطاق أوسع. وقد تؤثر هذه التغيرات في قرارات اقتراض الأسر والشركات، لكن سعر منتج محدد يعتمد أيضًا على معياره المرجعي وشروط عقده وتسعير الجهة المقرضة وأوضاع السوق الأخرى. ويشرح عرض الاحتياطي الفيدرالي عن [انتقال أثر السياسة النقدية]({source:fedMonetaryPolicyTransmission}) هذه السلسلة الأوسع من دون أن يعد بتغير متماثل في سعر كل قرض.
وقد تتصرف عوائد السوق الأطول أجلًا على نحو مختلف عن هدف سياسة لليلة واحدة. فعائد سندات الخزانة لعشر سنوات يعكس تسعير السوق لأفق أطول، ولذلك قد يرتفع حتى في فترة خفض الفيدرالي لسعر الفائدة. راجع لماذا قد ترتفع عوائد سندات الخزانة طويلة الأجل بعد خفض الفيدرالي للفائدة لهذا السؤال المنفصل.
حدد السعر المطبق فعلًا على القرض
عند مقارنة سعر معروض بإعلان للفيدرالي، حدد أولًا ما الذي يمثله الرقم: نطاق لجنة FOMC المستهدف، أم EFFR، أم سعر برايم لدى بنك، أم مؤشر قرض محدد، أم APR للمقترض. ثم تحقق من هامش العقد وشروط إعادة الضبط. فالتسمية المألوفة مثل «برايم» لا تكشف معدل APR النهائي من دون هذه التفاصيل.
في الحساب ذي السعر المتغير، ابحث عن المؤشر المحدد والبند الذي يشرح طريقة الحساب وموعد التعديل. وفي الحساب ذي السعر الثابت، لا تعتبر هدف الأموال الفيدرالية مدخلًا مباشرًا ما لم ينص العقد على ذلك. تساعد هذه الخطوات على التمييز بين إشارة السياسة وتكلفة اقتراض محددة؛ لكنها لا تتنبأ بأسعار الفائدة المستقبلية ولا تحدد القرض المناسب لشخص بعينه.
أسئلة شائعة
Q1هل يحدد الاحتياطي الفيدرالي سعر برايم؟
لا. تحدد البنوك سعر برايم. ويقول الاحتياطي الفيدرالي إن ليس له دور مباشر في ذلك، مع أن بنوكًا كثيرة تستخدم هدف الأموال الفيدرالية عاملًا عند اختيار أسعارها.
Q2هل EFFR هو نفسه النطاق المستهدف للجنة FOMC؟
لا. تحدد لجنة FOMC النطاق المستهدف، بينما يُحسب EFFR من معاملات الأموال الفيدرالية لليلة واحدة. ويستخدم الفيدرالي أدوات تنفيذ لتوجيه أسعار السوق نحو النطاق.
Q3هل يخفض خفض الفيدرالي للفائدة كل APR متغير فورًا؟
لا. يتغير APR المتغير وفق المؤشر وقواعد إعادة الضبط في العقد. وقد يحدد الاتفاق هامشًا ونشرًا معينًا لسعر برايم وجدول تعديل وحدًا أدنى أو أقصى.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
أي عبارة تميز على نحو صحيح بين هدف الأموال الفيدرالية وEFFR؟
اختر إجابة لرؤية الشرح