

ما الفرق بين عجز الموازنة الاتحادية الأمريكية والدين الوطني؟
شرح الفرق بين العجز السنوي والدين الفيدرالي القائم، وبين الدين لدى الجمهور وإجمالي الدين، مع مثال حسابي افتراضي ونسبة الدين إلى الناتج المحلي.
في هذا الدليلابدأ بالفرق بين التدفق والرصيد
ملخص موجز
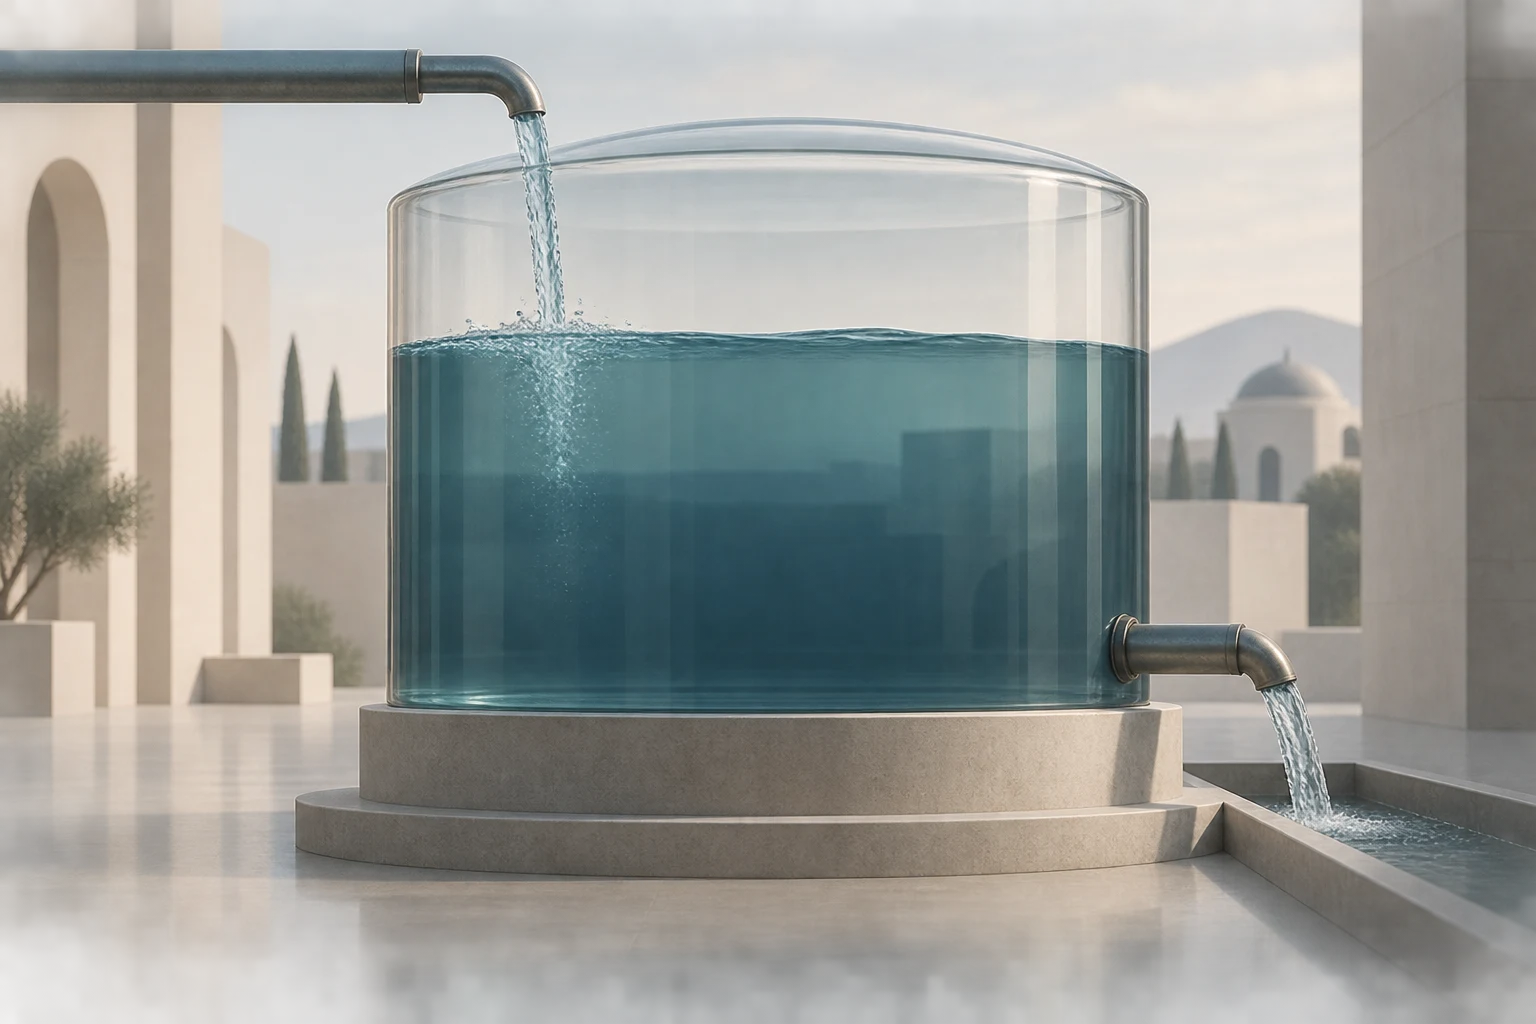
عجز الموازنة الفيدرالية هو تدفق سنوي: النفقات الاتحادية تتجاوز الإيرادات خلال سنة مالية. أما الدين الفيدرالي فهو رصيد اقتراض قائم في تاريخ معين. الاقتراض لتمويل العجز يضيف عادةً إلى الدين، لكن مقدار التغير في الدين لا يساوي العجز السنوي دائمًا بسبب النقد وعوامل التمويل الأخرى.
ابدأ بالفرق بين التدفق والرصيد
يقيس العجز ما حدث خلال فترة محددة، عادةً السنة المالية الفيدرالية التي تمتد من 1 أكتوبر إلى 30 سبتمبر. ويقيس الدين ما تراكم من اقتراض وبقي مستحقًا في نقطة زمنية. لذلك يمكن أن تسأل: «ما حجم العجز في هذه السنة؟» أو «كم يبلغ الدين في نهاية هذا اليوم؟» وهما سؤالان مختلفان.
تعرّف لجنة الميزانية في الكونغرس العجز بأنه زيادة النفقات على الإيرادات خلال سنة مالية، فيما تصف الدين بأنه مبالغ اقترضتها الحكومة وما زالت مستحقة. يوضح [قاموس المصطلحات الموازنية لدى CBO]({source:cboCommonBudgetaryTerms}) و[مسرد GAO للموازنة الفيدرالية]({source:gaoFederalBudgetGlossary}) الفرق بين التدفق السنوي ورصيد الدين.
كيف يُحسب العجز السنوي؟
الصيغة المبسطة هي: العجز الكلي = إجمالي النفقات − إجمالي الإيرادات. إذا تجاوزت الإيرادات النفقات، تكون النتيجة فائضًا بدلًا من عجز. تشمل النفقات مدفوعات البرامج والفوائد الصافية، بينما تأتي الإيرادات أساسًا من الضرائب والإيرادات الفيدرالية الأخرى وفق تعريف الموازنة.
السنة المالية مهمة: فهي ليست السنة التقويمية. وعندما تقارن رقمين، تحقق من السنة المالية وما إذا كان الرقم عجزًا فعليًا أو تقديرًا أو توقعًا. يشرح [CBO المصطلحات الموازنية المشتركة]({source:cboCommonBudgetaryTerms}) معنى الإيرادات والنفقات والعجز ضمن إطار الموازنة الفيدرالية.
العجز الأولي يستبعد صافي الفوائد
قد يذكر تقرير «العجز الأولي». وهو العجز الكلي بعد استبعاد صافي نفقات الفائدة. الصيغة هي: العجز الأولي = النفقات غير المتعلقة بالفائدة − الإيرادات، أو العجز الكلي ناقص صافي الفوائد. ويمكن أن تكون النتيجة فائضًا أوليًا حتى عندما يكون العجز الكلي موجبًا، إذا كانت الإيرادات تتجاوز النفقات غير المتعلقة بالفوائد.
هذا المقياس يساعد على فصل ميزان بقية البرامج والإيرادات عن تكلفة الفائدة في ذلك الإطار الحسابي. لكنه لا يلغي الفوائد ولا يعني أن الفائدة غير مهمة. يعرّف [CBO العجز الأولي]({source:cboPrimaryDeficitDefinition}) بأنه العجز الكلي باستثناء صافي نفقات الفائدة.
أي مقياس للدين تقصد؟
«الدين المحتفظ به لدى الجمهور» يشمل الأوراق المالية الفيدرالية التي يحتفظ بها المستثمرون والأسر والشركات والجهات الحكومية والمحلية وحاملوها خارج حسابات الحكومة الفيدرالية. أما «إجمالي الدين» أو إجمالي الدين العام القائم فيضيف إلى ذلك سندات الخزانة التي تحتفظ بها الحسابات الحكومية الفيدرالية، مثل بعض الصناديق الاستئمانية. تسمى هذه الحيازة داخل الحكومة «دينًا بين الجهات الحكومية».
لذلك فإن إجمالي الدين أكبر من الدين لدى الجمهور ما دامت الحسابات الفيدرالية تحتفظ بأوراق مالية. يبيّن [شرح CBO للدين الفيدرالي]({source:cboFederalDebtPrimer}) أن المقياسين يجيبان عن أسئلة مختلفة، وتفصل [بيانات الخزانة: الدين إلى آخر بنس]({source:treasuryDebtToThePenny}) إجمالي الدين إلى دين لدى الجمهور وحيازات بين الجهات الحكومية. كما تعرض [جداول GAO للديون الفيدرالية لعام 2024]({source:gaoSchedulesFederalDebt2024}) تفاصيل حسابات الحيازة الحكومية.
لماذا لا يساوي تغير الدين العجز دائمًا؟
يموَّل العجز عادةً بالاقتراض، ولذلك تسهم العجوزات غالبًا في زيادة الدين لدى الجمهور. لكن الميزانية الحكومية وتدفقات الخزانة النقدية لا تتطابق في كل لحظة. قد يتغير رصيد النقد، كما تؤثر برامج الائتمان وبعض المعاملات وعوامل التمويل الأخرى في مقدار الاقتراض أو توقيته.
لذلك لا ينبغي طرح رصيد الدين في بداية السنة من رصيده في نهايتها ثم افتراض أن الفرق هو العجز وحده. يشرح [دليل CBO للدين الفيدرالي]({source:cboFederalDebtPrimer}) أن الاقتراض يتأثر بالعجز وباحتياجات التمويل الأخرى، وأن أرصدة النقد وبرامج الائتمان قد تجعل التغير مختلفًا عن إجمالي العجز.
مثال حسابي افتراضي
الأرقام التالية افتراضية بالكامل وليست بيانات فعلية أو توقعات. افترض أن إيرادات السنة المالية تبلغ 5.0 تريليون دولار افتراضيًا، وأن النفقات تبلغ 5.6 تريليون دولار افتراضيًا؛ فيكون العجز الكلي 0.6 تريليون دولار افتراضيًا. وإذا كانت صافي نفقات الفائدة 0.4 تريليون دولار افتراضيًا، يصبح العجز الأولي 0.2 تريليون دولار افتراضيًا.
| البند | الحساب الافتراضي | النتيجة الافتراضية |
|---|---|---|
| العجز الكلي | 5.6 − 5.0 تريليون دولار | 0.6 تريليون دولار |
| العجز الأولي | 0.6 − 0.4 تريليون دولار صافي فوائد | 0.2 تريليون دولار |
| الدين لدى الجمهور في البداية | رصيد افتراضي عند بداية الفترة | 20.0 تريليون دولار |
| الدين لدى الجمهور في النهاية | 20.0 + 0.6 عجز + 0.1 احتياجات تمويل أخرى، وكلها افتراضية | 20.7 تريليون دولار |
المثال يوضح أن الرصيد النهائي قد يشمل تمويلًا آخر إلى جانب العجز. وهو تبسيط تعليمي لا يصف حساب الخزانة الكامل. كل رقم في المثال افتراضي.
ماذا تقول نسبة الدين إلى الناتج المحلي؟
تضع نسبة الدين إلى الناتج المحلي رصيدًا من الدين في سياق حجم الاقتصاد خلال سنة. في المثال الافتراضي، إذا كان الدين لدى الجمهور في نهاية السنة 20.7 تريليون دولار افتراضيًا وكان الناتج المحلي الإجمالي الاسمي للسنة 25.0 تريليون دولار افتراضيًا، تكون النسبة 82.8% افتراضيًا: 20.7 ÷ 25.0 × 100.
ينبغي تسمية البسط والمقام والتوقيت: هذا المثال يقارن رصيد الدين لدى الجمهور في نهاية السنة بالناتج المحلي الاسمي السنوي للفترة نفسها. النسبة ليست مقدارًا يجب سداده خلال سنة، ولا تقيس وحدها تكلفة الفائدة أو قدرة الحكومة على التمويل. لا يوجد حد آمن واحد يصلح لكل البلدان والأزمنة؛ وتفسير النسبة يعتمد على النمو والفائدة والإيرادات والإنفاق ومؤسسات الدولة وسياقها. يعرض [CBO الدين والعجز نسبةً إلى الناتج المحلي]({source:cboCommonBudgetaryTerms}) في بعض التحليلات، لكن اختيار مقياس الدين والفترة يظل مهمًا.
حد الدين لا يفسر سبب العجز
يضع القانون حدًا أقصى لبعض الاقتراض الفيدرالي القائم. ويخضع تقريبًا كل إجمالي الدين الفيدرالي للحد القانوني، مع استثناءات محدودة. حد الدين أداة قانونية تتعلق بقدرة الخزانة على الاقتراض، وليس هو ما يقرر الضرائب أو البرامج التي تؤدي إلى العجز. يشرح [CBO علاقة حد الدين بالاقتراض الفيدرالي]({source:cboFederalDebtPrimer})، ويورد [مسرد GAO للموازنة]({source:gaoFederalBudgetGlossary}) تعريفات الدين الفيدرالي.
للقراءة الأوسع عن المقاييس الاقتصادية، راجع الشرح المحلي لـالناتج المحلي الاسمي والحقيقي، ومنحنى العائد المقلوب، ومقاييس سوق العمل في مقارنة U-3 وU-6. كل مقياس يصف جانبًا مختلفًا؛ ولا يحول أي منها العجز أو الدين وحده إلى حكم شامل على الاقتصاد.
أسئلة شائعة
Q1هل يساوي الدين لدى الجمهور إجمالي الدين؟
لا. يضيف إجمالي الدين حيازات الحسابات الحكومية الفيدرالية إلى الدين لدى الجمهور. تحقق من المقياس المقصود عند قراءة أي رقم.
Q2هل يعني عجز السنة أن الدين سيزداد بالمقدار نفسه تمامًا؟
ليس بالضرورة. الاقتراض يمول العجز عادةً، لكن تغير النقد وبرامج الائتمان وعوامل التمويل الأخرى قد تجعل تغير رصيد الدين مختلفًا عن العجز السنوي.
Q3هل توجد نسبة دين إلى الناتج المحلي آمنة دائمًا؟
لا توجد عتبة عالمية واحدة. النسبة مقارنة بين رصيد دين محدد وناتج سنوي محدد، ويجب قراءتها مع التوقيت والفائدة والنمو والإيرادات والسياق المؤسسي.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
أي عبارة تميز العجز عن الدين بدقة؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات