

مقدّر رول لسبريد العرض والطلب: الصيغة والمثال والحدود
تعرّف على كيفية استنتاج مقدّر رول سبريد العرض والطلب الفعّال من التغاير الذاتي السالب للعوائد، وراجع مثالًا افتراضيًا والمواضع التي تفشل فيها افتراضاته
في هذا الدليلما الذي صُمّم مقدّر رول لقياسه
ملخص موجز
يستنتج مقدّر رول سبريد عرض وطلب فعّالًا يفرضه النموذج من التغاير السالب بين عوائد أسعار التنفيذ المتتالية. يحتاج إلى أسعار تنفيذ لا إلى سجلّات عروض الأسعار، لكن النتيجة تعتمد على افتراضات تخص السعر الكفؤ واتجاه الصفقات وأخذ العينات واستقرار السبريد.
ما الذي صُمّم مقدّر رول لقياسه
سبريد السعر المعروض هو سعر البيع ناقص سعر الشراء في لحظة معينة. أما السبريد الفعّال فيلخّص التكلفة التي واجهتها الصفقات المنفّذة مقارنةً بمنتصف السعر في الوقت نفسه. ويُعدّ مقدّر رول بديلًا منخفض التواتر لذلك السبريد الفعّال: فهو يستخدم التغاير المتسلسل لتغيرات أسعار التنفيذ المرصودة ليستنتج فجوة السعر التي ربما سببت انعكاسات قصيرة الأجل.
تكمن جاذبيته في محدودية البيانات المطلوبة. فإذا توفرت أسعار تنفيذ موثوقة ولم تتوفر عروض شراء وبيع تاريخية أو علامات لاتجاه الصفقة، يمكن مع ذلك حساب المقدّر. لذلك قد يفيد في المقارنات التاريخية والأسواق التي تكون فيها سجلات عروض الأسعار غير مكتملة. لكنه لا يعيد بناء دفتر الأوامر، ولا يحدد جانب كل صفقة، ولا يخبر المتداول بالسبريد المتاح الآن. وتشتق الورقة الأصلية لرول هذا المقياس في سوق كفؤ، وتشير إلى أن المقدار المقدّر هو سبريد فعّال وليس بالضرورة السبريد المعروض (Roll, 1984).
كما أن التقدير ليس مقياسًا كاملًا لتكاليف المعاملات. فهو لا يشمل العمولات، أو أثر أمر بعينه في السوق، أو تكلفة الانتظار، أو الكمية غير المنفذة، أو حركة السعر بعد الرصد. تعامل معه بوصفه ملخصًا واحدًا لسلوك أسعار التنفيذ التاريخية وفق نموذج، لا كسعر معروض قابل للتنفيذ أو نموذج كامل لتكاليف الاختبار التاريخي.
ارتداد العرض والطلب يولّد تغايرًا سالبًا
لتكن \(x_t\) لوغاريتم سعر التنفيذ، و\(m_t\) لوغاريتم القيمة غير المرصودة التي يتمركز حولها سعرَا الشراء والبيع، و\(s\) السبريد الفعّال الكامل بوحدات لوغاريتم السعر. في النموذج المتماثل البسيط،
\[ x_t=m_t+\frac{s}{2}q_t, \]
حيث \(q_t=+1\) لصفقة بمبادرة المشتري نُفذت عند سعر البيع، و\(q_t=-1\) لصفقة بمبادرة البائع نُفذت عند سعر الشراء. ومن ثم يكون العائد المرصود
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
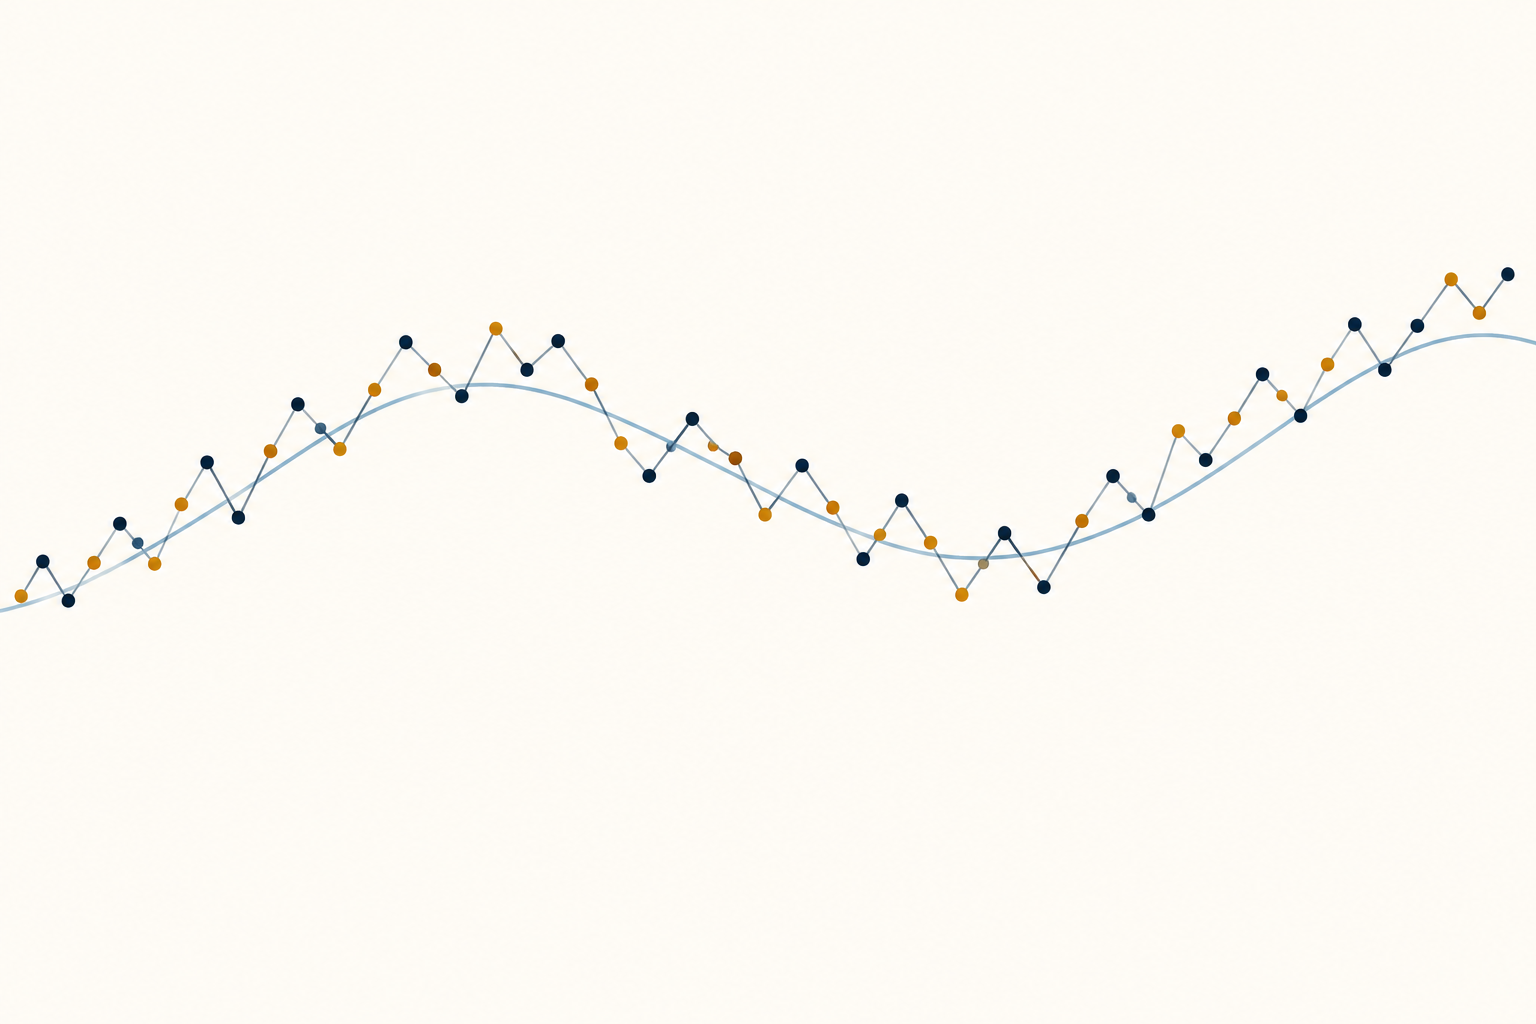
لنفترض أن إشارات الصفقات مستقلة ومتساوية الاحتمال بين \(+1\) و\(-1\)، وأن ابتكارات القيمة الكفؤة لا تتسم بتغاير متسلسل، وأن السبريد ثابت خلال العينة. عندما تنتقل الصفقة من أحد جانبي السوق إلى الآخر، يتحرك سعر التنفيذ عبر السبريد حتى إذا لم تتغير القيمة الأساسية إلا قليلًا. فالشراء عند سعر البيع ثم البيع عند سعر الشراء يولّدان عائدًا سلبيًا يتبعه انعكاس إيجابي، أو العكس. وإذا تكررت الصفقات على الجانب نفسه، فقد يكون مكوّن السبريد بين هذين الرصدين صفرًا.
وفق هذه الافتراضات، يجعل مكوّن السبريد العوائد المتتالية تتحرك في اتجاهين متعاكسين في المتوسط:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
بحل العلاقة بالنسبة إلى \(s\) نحصل على صيغة رول. نمط التغاير نتيجة للنموذج إذا تحققت افتراضاته، وليس دليلًا على أن كل انعكاس سعري مرصود سببه سبريد العرض والطلب.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
استخدم التغاير من الرتبة الأولى، لا معامل الارتباط الذاتي
لنكتب التغاير من الرتبة الأولى بالشكل \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). إذا كانت لدينا عينة من \(T\) عوائد، فمن أعراف الحساب الشائعة للعينة
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
حيث \(\bar r\) متوسط العينة. وإذا كان \(\widehat C_1<0\)، يكون مقدّر التعويض
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
للناتج الوحدات نفسها التي للعوائد المستخدمة في حساب التغاير. فإذا كان \(r_t\) عائدًا لوغاريتميًا، كان \(\widehat s\) سبريدًا نسبيًا أو سبريدًا بوحدات لوغاريتم السعر. أما إذا كان الإدخال تغيرًا سعريًا بالدولار لا عائدًا، فالتقدير بوحدات السعر. اذكر التحويل وفترة أخذ العينات وأسلوب حساب التغاير قبل مقارنة التقديرات بين الأصول أو الفترات.
يركّز رول على التغاير بدلًا من الارتباط. فالارتباط يقسم على تباين العائد غير المشروط، الذي يتضمن التغيرات الناتجة عن المعلومات الجديدة في القيمة الكفؤة. وقد يتغير هذا التباين المرتبط بالأخبار حتى إن لم تتغير آلية السبريد. يرتبط التغاير غير المطبّع مباشرةً بالسبريد المربّع في النموذج؛ واستبداله بمعامل ارتباط ذاتي يغيّر المقدّر وتفسيره. وإذا استخدمت دراسة أسعارًا لوغاريتمية أو عوائد مضروبة في معامل أو مقامًا مختلفًا، فعليها توضيح ذلك الاصطلاح.
مثال افتراضي يحوّل −1.44 bp² إلى تقدير قدره 2.4 bp
لنفترض أن عوائد لوغاريتمية افتراضية لأسعار التنفيذ مقاسة بنقاط الأساس، وأن تغايرها العيني من الرتبة الأولى بعد طرح المتوسط يساوي \(-1.44\,\text{bp}^2\). عندئذ يكون التقدير
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
يمثل هذا تقديرًا لسبريد نسبي كامل قدره \(2.40\) نقطة أساس، أي \(0.024\%\)، في ظل النموذج. وعند منتصف سعر افتراضي قدره \(\$100\)، يكون التحويل التقريبي إلى الدولار، مع افتراض سبريد صغير،
\[ \$100\times 0.00024=\$0.024 \]
للسهم الواحد للسبريد الكامل. نصف ذلك، أي نحو \(\$0.012\) للسهم، هو المسافة من المنتصف إلى أحد الجانبين. وإذا ظلت عروض الأسعار دون تغيير واشترى متداول عند سعر البيع ثم باع عند سعر الشراء 1,000 سهم، فسيبلغ فرق السعر للسبريد الكامل نحو \(\$24\)، قبل العمولات والرسوم الأخرى وتغير السعر وأثر الأمر في السوق. هذه تحويلات توضيحية وليست عروض أسعار مرصودة أو تكلفة تنفيذ مضمونة.
لا يبيّن الحساب ما إذا كان \(\$100\) منتصف سعر قابلًا للتنفيذ، أو مقدار الكمية المتاحة، أو السعر الذي كان سيُنفذ عنده أمر ما. وقد يلخّص تقدير رول عينة تاريخية في إحصائية واحدة فيخفي الفروق حسب وقت اليوم وحجم الأمر وحالة السوق. لا تقارن التقدير بالسبريد المعروض حاليًا ما لم يتطابق الأصل والفاصل الزمني وتعريف السبريد.
تغيّر السبريد وفترات أخذ العينات يغيّران المقدار المقدّر
ثبات \(s\) افتراض تبسيطي. وينظر رول أيضًا في حالة تغير السبريد بمرور الوقت ويستنتج علاقة بمتوسط مربعات السبريد وفق النموذج. في تلك الحالة، يعادل تطبيق صيغة الجذر التربيعي سبريد الجذر التربيعي لمتوسط المربعات، لا المتوسط الحسابي عمومًا. لذلك قد تؤثر بضع مشاهدات ذات سبريد واسع في التقدير بشكل غير متناسب، لأن السبريد يدخل مربعًا في العلاقة.
وتتضمن الورقة الأصلية نتيجة قد تبدو أوسع مما هي عليه: وفق افتراضات النموذج، لا يتغير التغاير المتوقع الناشئ عن السبريد مع طول فترة رصد غير متداخلة. لكن هذا لا يعني أن التقديرات التجريبية اليومية والأسبوعية وداخل اليوم ستتطابق. فقد تستمر إشارات الصفقات الحقيقية عبر الرصدات، وقد تمر بعض الفترات بلا تداول، كما تتغير ظروف السبريد. ويؤدي تغيير الفترة أيضًا إلى تغيير الصفقة التي تصبح السعر العيني ومقدار ضوضاء المعلومات الداخلة في كل عائد.
اختر قاعدة أخذ العينات قبل الاطلاع على النتيجة. فمثلًا، قارن أسعار تنفيذ مأخوذة بصورة متسقة بدلًا من خلط صفقات الإغلاق الرسمية بعلامات منتصف السعر وآخر أسعار قديمة. حدّد ما إذا كانت العوائد تمتد عبر الزمن التقويمي أو جلسات التداول، وكيف عولجت العطلات وفترات عدم التداول، وما إذا سُوّيت إجراءات الشركات أو ترحيلات العقود. اختلاف فترة العينة يعني اختلاف التصميم التجريبي حتى عند تطبيق الصيغة نفسها.
التغاير الموجب يجعل التقدير الأساسي غير معرّف
يكون الجذر التربيعي عددًا حقيقيًا فقط إذا كان التغاير العيني سالبًا. إذا كان \(\widehat C_1=0\)، يعطي حساب التعويض صفرًا؛ وإذا كان \(\widehat C_1>0\)، فلا تكون الصيغة الأساسية معرّفة. ولا يشكل التغاير العيني الصفري أو الموجب دليلًا على أن السبريد الحقيقي يساوي صفرًا. فقد ينتج عن ضوضاء المعاينة، أو استمرار اتجاه الصفقات، أو تدرّج الأسعار، أو الاعتماد المتسلسل لعوائد القيمة الكفؤة، أو صغر السبريد لدرجة يتعذر تمييزها عن الضوضاء في عينة قصيرة.
تستبدل بعض التطبيقات التجريبية التغاير الموجب بصفر قبل أخذ الجذر التربيعي. وتستخدم تطبيقات أخرى القيمة المطلقة أو تبلّغ فقط عن الفترات ذات التغاير السالب. قد تنتج هذه الخيارات رقمًا، لكنها قواعد إضافية وليست نتائج تترتب على معادلة رول. أبلغ عن عدد التقديرات غير المعرّفة، وكم مرة استُخدم الصفر، وما إذا غيّر الاستبعاد العينة. فأخذ القيمة المطلقة دون توضيح قد يحوّل تغايرًا يناقض النموذج إلى تقدير موجب للسبريد.
وتضيف العينات الصغيرة مشكلة أخرى. فالتغاير نفسه مقدّر مع خطأ ثم يُحوّل بدالة الجذر التربيعي. درس هاريس خصائص العينات المحدودة في ظل نموذج رول، وبيّن أن الضوضاء قد تولّد تغايرات عينية موجبة وأن التحويل غير الخطي قد يسبب انحيازًا ملموسًا (Harris, 1990). ينبغي إرفاق طول العينة بالتقدير النقطي وبيان مدى حساسيته لتغييرات معقولة في النوافذ؛ ولا تعرض دقة تتجاوز ما تدعمه بيانات الأسعار.
استمرار إشارات الصفقات أو تغيرات السعر الكفؤ يخلّ بافتراضات النموذج
يتطلب الاشتقاق البسيط افتراضات أكثر من مجرد تغاير سالب. فهو يفترض استقلال صفقات الشراء والبيع وتساوي احتمالها، وتماثل السبريد حول القيمة الكفؤة، وغياب التغاير المتسلسل في ابتكارات القيمة الكفؤة، وأن تمثل عملية أخذ العينات آلية أسعار التنفيذ. ويمكن لتجزئة أوامر السوق وإدارة المخزون أن تجعلا إشارات الصفقات مستمرة. فإذا تتابعت أوامر الشراء، فقد يحتفظ العائد بمكوّن موجب مرتبط بالسبريد ويكون التغاير السالب أضعف مما يتوقعه النموذج.
وقد يتسم مسار منتصف السعر أيضًا باعتماد متسلسل. فالزخم أو الانعكاس أو الأسعار القديمة أو الرصدات غير المتزامنة أو تعديلات الأسعار المجدولة قد تولّد تغايرًا موجبًا أو سالبًا للعوائد حتى دون تغير مماثل في السبريد الفعّال. كما قد تنتج تدرّجات الأسعار وآثار حجم خطوة السعر انعكاسات من تلقائها. ولا يلزم أن تهيمن هذه الآثار على العينة كي تكون مهمة: فالمقدّر يستنتج السبريد من عزم واحد، ولذلك قد تربك النتيجة أي عملية أخرى تؤثر في ذلك العزم.
ويخلق التغير مع الزمن تمييزًا إضافيًا بين متوسط العينة والخاصية المستقرة للسوق. فقد يتسع السبريد حول الأخبار أو عند الافتتاح والإغلاق أو في التداول ضعيف السيولة أو خلال ضغط السوق. وقد يخفي تقدير الفترة الكاملة هذه الحالات، بينما تكون النوافذ القصيرة مشوشة أكثر من اللازم لتقدير التغاير. افحص السلسلة الزمنية واذكر تعريف النافذة. يتسق التغاير المتسلسل السالب مع ارتداد العرض والطلب في ظل النموذج، لكنه ليس تفكيكًا سببيًا لكل حركة سعرية قصيرة الأجل.
بيانات عروض الأسعار ومقدّرات التواتر المنخفض الأخرى تجيب عن أسئلة مختلفة
إذا توفرت بيانات موثوقة للعروض والصفقات، فيمكن حساب السبريد الفعّال مباشرةً بمقارنة كل سعر تنفيذ بمنتصف السعر المتزامن مع مراعاة اتجاه الصفقة. ويتطلب ذلك رصدات متزامنة ومنقّاة وقاعدة واضحة للتعامل مع العروض المقفلة أو المتقاطعة أو القديمة أو الخارجة عن الترتيب. وهو يقيس الصفقات المرصودة في مجموعة البيانات تلك، بينما يستنتج رول السبريد من التغاير المتسلسل لأسعار التنفيذ. يوضح دليل تصنيف اتجاه الصفقة سبب الحاجة أحيانًا إلى قاعدة تقدير لإشارات الصفقات نفسها.
تستخدم الطرق الأخرى منخفضة التواتر معلومات وافتراضات مختلفة. يطوّر هاسبروك مقدّرًا باستخدام أخذ عينات غيبس من أسعار الإغلاق اليومية بدلًا من الاعتماد فقط على تحويل رول الأساسي (Hasbrouck, 2009). ويستخدم كورفين وشولتز أعلى الأسعار وأدناها يوميًا لبناء مقدّر للسبريد دون الاعتماد على ديناميكيات اتجاه الصفقات نفسها (Corwin and Schultz, 2012). ولا تجعل هذه البدائل السبريد المعروض مرصودًا من أي سلسلة أسعار؛ فلكل منها افتراضاته ونطاق التحقق الخاص به.
يتحدد المقياس المناسب بحسب السؤال العملي. قد يفيد بديل منخفض التواتر في المقارنات التاريخية بين الأسواق مع محدودية بيانات العروض، بشرط الإبلاغ عن معدل فشله وافتراضاته. أما عند اتخاذ قرار بشأن أمر، فتحقق من سعري الشراء والبيع الحاليين وعمق دفتر الأوامر وحجم الأمر. يميّز دليل سبريد العقود الآجلة والانزلاق السعري بين السبريد المعروض وفروق التنفيذ المحققة، بينما يناقش دليل سيولة الصناديق المتداولة سبب عدم كفاية حجم التداول لوصف السيولة القابلة للتنفيذ.
أبلغ عن الافتراضات وأبعد التقدير عن خانة الإشارات
ينبغي أن يوضح التقرير القابل لإعادة الإنتاج ما إذا كانت الرصدات صفقات أم إغلاقات رسمية أم بديلًا آخر لأسعار التنفيذ؛ وما إذا كان الإدخال تغيرًا سعريًا أم عوائد لوغاريتمية؛ وفترة أخذ العينات وعدد الرصدات ومقام التغاير وكيفية التعامل مع التغاير الصفري أو الموجب. اذكر أيضًا مجموعة الأصول والنطاق الزمني وتسويات إجراءات الشركات وترحيل العقود ومرشحات البيانات، وما إذا عُرض السبريد بوحدات السعر أو النسبة أو نقاط الأساس. وإذا لم يكن استقرار السبريد معقولًا، فاعرض التقديرات عبر فترات فرعية محددة مسبقًا بدلًا من اختيار النافذة ذات التغاير الأكثر سلبية.
تقدير رول بديل تاريخي لتكاليف المعاملات في ظل نموذج. فهو لا يكشف عرض السعر اليوم، ولا يضمن سعر تنفيذ، ولا يقيس التكلفة الكاملة لاستراتيجية، ولا يتنبأ بالعائد التالي. وما زال تقييم الاختبار التاريخي يحتاج إلى نموذج للتكاليف والتنفيذ يراعي حجم الأمر والعمولات وأثر السوق والتنفيذ الجزئي والتوقيت. وانخفاض السبريد المقدّر ليس بحد ذاته دليلًا على وجود ميزة قابلة للتداول. للاطلاع على منظور أوسع للتقلب المرصود عبر ترددات أخذ العينات المختلفة، راجع دليل التقلب المحقق.
أسئلة شائعة
Q1هل يحتاج مقدّر رول إلى عروض شراء وبيع تاريخية؟
لا. تستخدم الصيغة الأساسية أسعار التنفيذ والتغاير بين عوائدها المتتالية. وهذا يتيح استخدامها عند غياب سجلّات العروض، لكنه يعني أيضًا أن التقدير قائم على نموذج ولا يعيد بناء العرض الفعلي في كل وقت.
Q2هل يعني التغاير الذاتي الموجب أن السبريد يساوي صفرًا؟
لا. فالصيغة الأساسية غير معرّفة عند التغاير العيني الموجب. ولا يثبت اعتماد قاعدة تقطع التقدير إلى الصفر أن السبريد الحقيقي معدوم؛ لذا أبلغ عن القاعدة ونسبة العينات التي طُبقت عليها.
Q3هل يمكن استخدام تقدير رول بوصفه تكلفة السبريد في اختبار تاريخي حي؟
ليس بمفرده. فهو بديل تاريخي يعتمد على افتراضات محددة. وما زال الاختبار التاريخي يحتاج إلى افتراضات تكلفة وتنفيذ تلائم السوق وحجم الأمر والتوقيت والعمولات وسلوك التنفيذ.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الإدخال الذي يستخدمه مقدّر رول الأساسي لاستنتاج السبريد؟
اختر إجابة لرؤية الشرح