

تأمين السندات البلدية: نطاق التغطية وائتمان شركة التأمين ومخاطر السعر
تعرّف إلى المدفوعات المجدولة التي قد يغطيها تأمين السندات البلدية الأمريكية، والفرق بين تأمين الإصدار الجديد والتأمين في السوق الثانوية، وسبب تقييم ائتمان المُصدر والمؤمّن وسعر إعادة البيع كلٌّ على حدة.
في هذا الدليلالتأمين مصدر ثانوي للسداد
ملخص موجز
تأمين السندات البلدية مصدر تعاقدي إضافي لمدفوعات مجدولة محددة. وقد يغطي أصل الدين أو الفائدة المشمولين إذا لم يدفع المدين الأساسي، لكنه لا يضمن قدرة شركة التأمين على السداد أو سعر إعادة بيع السند أو المخاطر خارج الوثيقة.
التأمين مصدر ثانوي للسداد
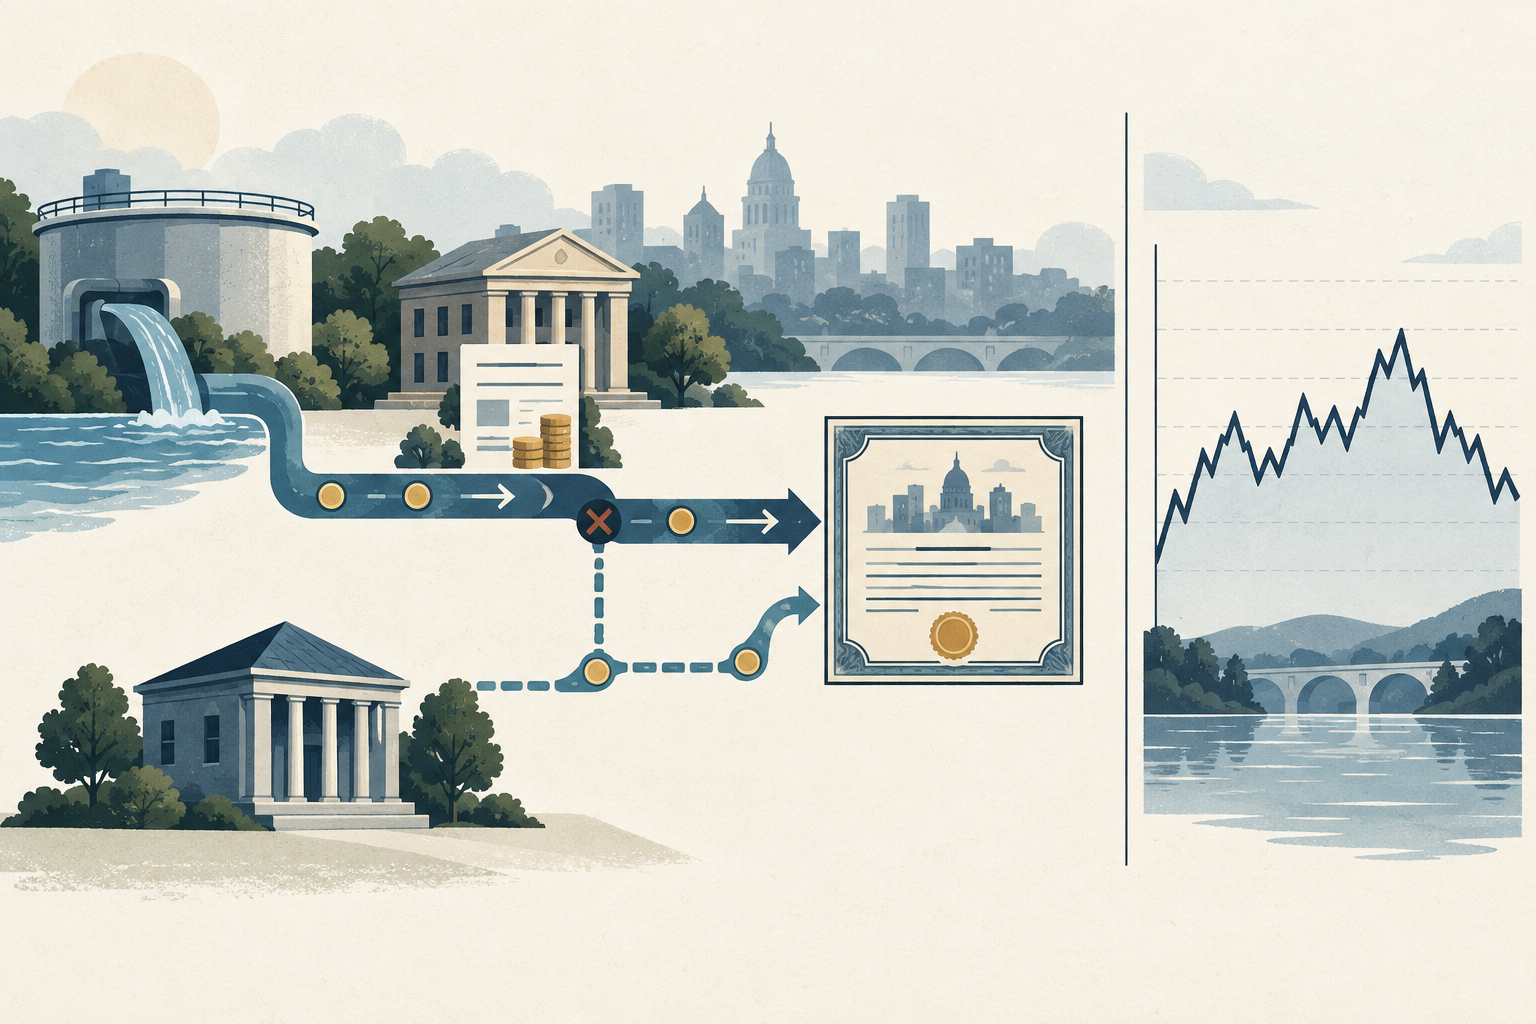
في السند البلدي الأمريكي، التأمين عقد مع شركة تأمين خارجية قد يضيف مصدرًا ثانويًا لسداد أصل الدين والفائدة المشمولين. يظل المُصدر أو المقترض في هيكل التمويل عبر جهة وسيطة مسؤولًا عن الدين الأصلي؛ وتقدّم شركة التأمين تعهدًا منفصلًا ضمن حدود الوثيقة. يصف مجلس تنظيم الأوراق المالية البلدية (MSRB) تأمين السندات بأنه تعزيز ائتماني يدعم تعهد السداد الأساسي. راجع ملخص MSRB لمصادر السداد.
لا يجعل التأمين البلدية ضامنًا لكل الالتزامات ولا يثبّت سعر السند في السوق. تحدد مستندات الإصدار ووثيقة التأمين من يلتزم قانونًا بالدفع، والتدفقات التي تشملها التغطية، وكيفية تقديم المطالبة.
يعدّ دليل MSRB لمصادر السداد تعزيز الائتمان مصدراً ثانوياً. كما يناقش إشعار المستثمرين المشترك الصادر عن MSRB وFINRA عام 2009 قوة شركة التأمين ومخاطر السند.
تتبّع مسار الأموال عند غياب دفعة مجدولة
لنفترض أن القيمة الاسمية 10 ملايين دولار، ومعدل القسيمة السنوي 4%، وأن الفائدة تُدفع كل ستة أشهر. تكون دفعة الفائدة المجدولة الواحدة 10,000,000 × 0.04 ÷ 2 = 200,000 دولار. إذا لم يدفع المُصدر في الموعد وكانت الوثيقة تغطي تلك الفائدة، فقد تدفع شركة التأمين المبلغ المشمول وفق شروط الإخطار والإثبات والمهلة. يوضح الحساب دفعة افتراضية ولا يتنبأ بمدة معالجة مطالبة فعلية.
لا يمحو دفع شركة التأمين دين المُصدر ولا يعني أن المؤمّن اشترى السند تلقائيًا. قد تحدد الوثيقة من يبلّغ عن عدم الدفع، والمستندات المطلوبة، ومن يتلقى المبلغ، والحقوق التي تنتقل بعد السداد. لذلك لا تعني عبارة «مؤمّن عليه» توفر النقد فورًا دون اتباع الإجراءات.
يبدأ تأمين الإصدار الجديد والتأمين الثانوي في وقتين مختلفين
يُرتب تأمين الإصدار الجديد عادة عند بيع السند أول مرة، وتدخل كلفته في اقتصاديات تمويل المُصدر. أما التأمين الثانوي فيُشترى بعد الإصدار لسند مؤهل، وغالبًا ما يغطي المدة المتبقية. يميز إفصاح صندوق مقدم إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) بين النوعين ويعرض مثالًا على التأمين الثانوي. هذا مثال في إفصاح محدد وليس نموذجًا موحدًا لكل وثيقة.
تحقق من أرقام CUSIP والاستحقاقات المشمولة، وتاريخ بدء التغطية، ومن دفع القسط، وما إذا كانت الحماية تظل مرتبطة بالسند عند إعادة بيعه. لا تفترض أن كل استحقاق ضمن السلسلة يحظى بالتغطية نفسها. وفي التأمين الثانوي، قارن القسط بالمدة المتبقية والمدفوعات المشمولة.
اقرأ الوثيقة لا الملصق فقط
لا تشرح علامة «insured» في شاشة التداول نطاق التغطية. اقرأ وثيقة التأمين المرفقة ببيان الطرح الرسمي، وحدد السندات والاستحقاقات المشمولة، وأصل الدين والفائدة المجدولين، ومواعيد السداد والإخطار والإثبات وإجراءات المطالبة. راجع أيضًا كيفية التعامل مع الاسترداد المبكر، وصندوق الإطفاء، وتسريع استحقاق أصل الدين، وحقوق إعادة البيع، وأخطاء وكيل الدفع.
يعرض بيان طرح مؤمّن من BAM على EMMA مثالًا لوثيقة تغطي مدفوعات مجدولة معينة وفق شروطها، مع توضيح أنها لا تضمن سعر السوق أو السيولة. يتعلق المثال بإصدار واحد. وقد تختلف المدفوعات والاستثناءات والإجراءات في وثائق أخرى.
افصل بين ائتمان المؤمّن وائتمان المُصدر
قد يكون للسند المؤمن عليه تصنيف يعكس قوة شركة التأمين، وتصنيف أساسي للمُصدر أو المدين دون احتساب التأمين. ولا تتوفر التصنيفات المزدوجة لكل إصدار. وقد يؤدي الاعتماد على التصنيف المؤمن عليه وحده إلى المبالغة في تقدير قوة مالية البلدية إذا كان التقييم يعتمد أساسًا على المؤمّن. يوضح MSRB أن بعض السندات المؤمن عليها لها تصنيفات منفصلة للمؤمّن وللمُصدر أو المدين الأساسي.
سجل الجهة التي يقيمها كل تصنيف وتاريخه ونطاقه. وافحص الوضع المالي الحالي لشركة التأمين وقدرة المُصدر على السداد دون الوثيقة. لا يؤكد تصنيف يوم الإصدار الوضع الحالي. وقد تتغير قوة المؤمّن خلال عمر السند وتؤثر في نظرة السوق حتى لو لم تتغير أوضاع المُصدر.
يبقى السعر والسيولة خطرين منفصلين
لا يثبّت تأمين المدفوعات المجدولة سعر البيع قبل الاستحقاق. تؤثر أسعار الفائدة، وتكرار التداول، وائتمان المُصدر والمؤمّن، وشروط الاسترداد، والعرض والطلب في سعر البيع. وقد يصعب العثور على مشترٍ لسند بلدي قليل التداول بالسعر المتوقع عند الحاجة إلى بيعه. يوضح دليل MSRB للسوق الثانوية أن الفائدة وجودة الائتمان وظروف السوق تؤثر في قيمة البيع.
التأمين ليس حقًا للبيع بالقيمة الاسمية، ولا وعدًا بتوفر مشترٍ فورًا، ولا حماية من كل الخسائر. وقد يؤثر خفض تصنيف شركة التأمين في السعر حتى مع استمرار تغطية بعض المدفوعات؛ كما قد يؤدي ضعف قدرتها على دفع المطالبات إلى تراجع قيمة الدعم الائتماني. افصل مخاطر تلقي المدفوعات عن مخاطر سعر البيع والسيولة.
يوضح دليل السوق الثانوية لدى MSRB أن الأسعار والعروض تتأثر بظروف السوق. ويمثل نموذج نشرة صندوق قُدّمت إلى SEC عام 2024 مثالاً للإفصاح، لا وثيقة تأمين موحدة.
تحقق من الإصدار المحدد عبر EMMA
ابدأ بتحديد رقم CUSIP والاستحقاق بدقة، ثم ابحث في EMMA عن بيان الطرح ووثيقة التأمين والإفصاحات المستمرة وإشعارات الأحداث المهمة. تحقق من الاسم القانوني لشركة التأمين، وأطراف العقد، والاستحقاقات والمدفوعات المشمولة، ومهلة الإخطار والاستثناءات. ولا تفترض أن اسم المجموعة التجارية هو الكيان القانوني الملزم بالدفع.
بعد ذلك، قارن التصنيف المؤمن عليه بالتصنيف الأساسي وتواريخهما، وراجع أحدث المعلومات عن المُصدر والمؤمّن. فقد تتغير قدرة الطرفين على السداد بعد الإصدار. إذا ضمت السلسلة عدة أرقام CUSIP، فتحقق من كل رقم قبل افتراض تطابق التغطية.
للاطلاع على مثال وثائقي، راجع الإفصاح الرسمي على EMMA لإصدار واحد مؤمّن من BAM. شروط الوثيقة خاصة بذلك الإصدار ولا ينبغي تعميمها على سندات أخرى.
وازن بين تكلفة المُصدر ومخاطر المستثمر
بالنسبة للمُصدر، يتمثل السؤال في ما إذا كان خفض تكلفة الفائدة المحتمل يتجاوز القسط والمصاريف الأخرى. لنفترض، للتوضيح فقط، إصدارًا بقيمة 10 ملايين دولار وقسط تأمين 75 ألف دولار وانخفاضًا افتراضيًا للقسيمة بمقدار 0.15 نقطة مئوية. إذا بقي أصل الدين ثابتًا، يبلغ إجمالي الوفر السنوي 10,000,000 × 0.0015 = 15,000 دولار؛ وفترة الاسترداد البسيطة هي 75,000 ÷ 15,000 = خمس سنوات.
لا يحتسب هذا الرقم القيمة الزمنية للنقود، أو سداد أصل الدين، أو الاسترداد المبكر وإعادة التمويل، أو الرسوم، أو توقيت دفع القسط. إنه مثال افتراضي على تمويل المُصدر، لا عائد للمستثمر ولا دليلًا على جدوى التأمين. على المشتري مقارنة السعر والعائد حتى أسوأ سيناريو للاسترداد وشروط الاستدعاء والضرائب والسيولة والائتمان الأساسي وائتمان المؤمّن. راجع أيضًا سندات GO مقابل سندات الإيرادات، والعائد المكافئ ضريبيًا للسندات البلدية، والعائد إلى الاستدعاء والعائد إلى الأسوأ.
أسئلة شائعة
Q1هل يضمن تأمين السند البلدي سعر السوق؟
لا. قد تغطي الوثيقة مدفوعات مجدولة محددة، لكن الفائدة والائتمان والاسترداد وظروف التداول تؤثر في السعر والسيولة.
Q2هل يعني التصنيف المؤمن عليه المرتفع أن المُصدر قوي ماليًا؟
ليس بالضرورة. فقد يعكس التصنيف قوة شركة التأمين. راجع التصنيف الأساسي وأوضاع المُصدر أو المدين المالية أيضًا.
Q3هل تتمتع جميع السندات البلدية المؤمن عليها بالتغطية نفسها؟
لا. تحدد كل وثيقة ومستندات الإصدار السندات والاستحقاقات والمدفوعات والإخطارات والمطالبات والاستثناءات المشمولة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما أول ما ينبغي التحقق منه عند تقييم سند بلدي مؤمّن عليه؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق