

السندات القابلة للاسترداد: YTC وYTW وYTM
تعرّف إلى أثر حق الاسترداد المبكر في التدفقات النقدية للسند، وما تحسبه YTC وYTW، والمخاطر التي لا تعرضها هذه العوائد.
في هذا الدليلما الذي يجعل السند قابلاً للاسترداد؟
ملخص موجز
يتيح السند القابل للاسترداد للمُصدر سداد الدين قبل تاريخ الاستحقاق وفق المواعيد والأسعار المحددة في العقد. عند الاسترداد تتوقف الكوبونات المستقبلية ويحتاج المستثمر إلى إعادة توظيف المال. تقيس YTM وYTC وYTW سيناريوهات مختلفة للتدفقات النقدية، ولا تتنبأ أي منها بقرار الاسترداد أو تضمن العائد المحقق. هذا مثال افتراضي لشرح طريقة حساب العائد، وليس سعراً آنياً أو توقعاً للاسترداد أو توصية استثمارية.
ما الذي يجعل السند قابلاً للاسترداد؟
يمنح السند القابل للاسترداد المُصدر، لا حامل السند، حق سداد الدين كله أو جزء منه قبل الاستحقاق وفق شروط الإصدار. تحدد الوثيقة بداية الحق والتواريخ المسموح بها وسعر الاسترداد، وقد تتضمن فترة حماية أو سداداً جزئياً. يشرح Investor.gov أنواع الاسترداد، ومنها الاختياري وصندوق الإطفاء والاستثنائي. راجع نشرة الإصدار أو الوثيقة الرسمية؛ فكلمة «قابل للاسترداد» لا تكشف الجدول وحدها.
لماذا قد يسترد المُصدر السند؟
قد يشجع انخفاض تكلفة الاقتراض السوقية عن كوبون السند المُصدر على إعادة التمويل، لكن العقد وحده يحدد إن كان الاسترداد مسموحاً والقرار يعود للمُصدر. عند السداد تتوقف الكوبونات ويعود الأصل مبكراً، فيضطر المستثمر إلى إعادة استثماره وربما بعائد أقل؛ وهذا هو خطر إعادة الاستثمار. وقد يجعل الكوبون المرتفع إعادة التمويل أكثر جاذبية للمُصدر، فلا يحمي المستثمر. تشرح FINRA مخاطر الاسترداد وإعادة توظيف المال بشروط أقل ملاءمة.
ماذا تقيس YTM وYTC وYTW؟
تحسب YTM التدفقات المجدولة حتى الاستحقاق، بينما تحسب YTC إلى تاريخ استرداد محدد وسعره. أما YTW فهو أدنى عائد محسوب بين الاستحقاق وحالات الاسترداد المنطبقة وفق العقد ومنهج مزود البيانات. إذا تعددت تواريخ الاسترداد، فقد تُقارن حالات عدة؛ تحقق مما يدخله المزود في الحساب. تشرح FINRA المقاييس الثلاثة بصورة منفصلة. العائد المعروض حساب قائم على افتراضات، لا احتمال استرداد ولا توقع سعر ولا دفعة سنوية مضمونة.
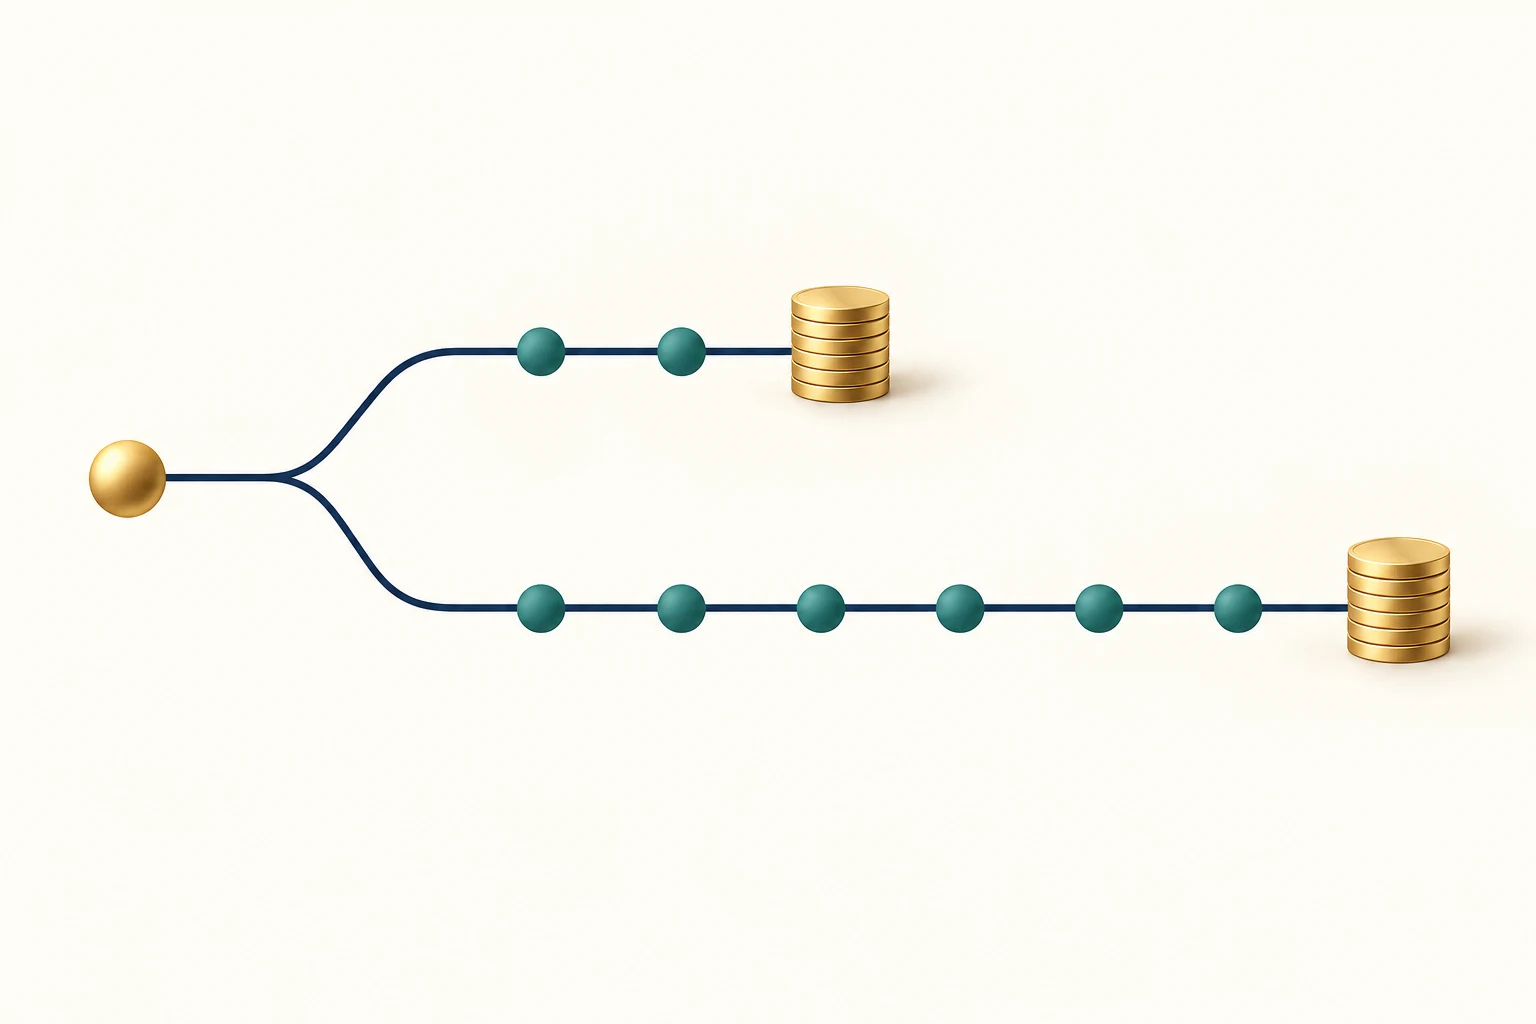
مثال حسابي: الاسترداد يغيّر العائد المعروض
افترض سنداً افتراضياً بقيمة اسمية $1,000 وكوبون سنوي 6% يدفع نصف سنوياً، وباقي خمس سنوات، وسعر $1,080 في يوم دفع الكوبون. يدفع $30 كل ستة أشهر. لنفترض أن أول استرداد مسموح بعد عامين بسعر 102% من القيمة الاسمية، أي $1,020. مع التركيب نصف السنوي، يبلغ YTC التقريبي 4.21% وYTM إلى السنة الخامسة 4.72%. إذا كانت هاتان الحالتان وحدهما، يكون YTW هو الأقل، 4.21%. التدفق الأخير في حساب YTC يجمع كوبون $30 واسترداد $1,020. يفترض المثال انتظام الدفع ولا يشمل الرسوم والضرائب، وليس سعراً آنياً.
ما الذي يسمح به جدول الاسترداد؟
يعتمد المثال على تاريخ وسعر معلومين. قد تتضمن شروط الإصدار فترة منع للاسترداد، أو أسعاراً متعددة تتناقص بمرور الوقت، أو استرداداً بالقيمة الاسمية، أو شرط make-whole، أو جدول صندوق إطفاء، أو استرداداً استثنائياً عند حدث محدد. وقد يطال الاسترداد الجزئي جزءاً من الحيازة فقط. راجع مهلة الإشعار والتسوية أيضاً، وقارن طريقة مزود السعر بنشرة الإصدار. يوضح Investor.gov أن الاسترداد الاختياري ومن صندوق الإطفاء والاستثنائي شروط مختلفة.
ما الذي لا يشمله YTW؟
لا يعني YTW أسوأ نتيجة ممكنة للاستثمار. إنه أدنى عائد ضمن مجموعة محددة من حسابات التدفقات التعاقدية، غالباً الاستحقاق والاستردادات المنطبقة. ولا يحسب بالكامل التعثر أو إعادة الهيكلة أو البيع المبكر أو تغير السعر أو الرسوم والضرائب أو معدل إعادة استثمار الكوبونات والأصل مستقبلاً. قد يهبط السعر أو يتوقف السداد. كما تؤثر قاعدة السعر وتاريخ التسوية والفائدة المستحقة وطريقة احتساب الأيام والتركيب. تنبه FINRA إلى افتراضات الدفع وإعادة الاستثمار؛ تحقق من أساس الحساب قبل المقارنة.
كيف تؤثر الفائدة والسعر في مخاطر الاسترداد؟
قد يجعل انخفاض الفائدة إعادة التمويل أكثر جاذبية للمُصدر إذا سمحت الشروط بالاسترداد. وقد يُسدد سند اشتري بعلاوة بسعر أقل من سعر الشراء، مع ضياع الكوبونات المستقبلية الأعلى من السوق. وعند ارتفاع الفائدة قد يقل الدافع للاسترداد، فيبقى السند قائماً مدة أطول من المتوقع. لذلك قد تختلف حساسية سعره عن سند غير قابل للاسترداد مماثل. لا يقيس YTW المدة أو احتمال الاسترداد أو الاستجابة الكاملة للفائدة. راجع مدة السندات وتقوسها لمقياس منفصل لحساسية السعر.
مقارنة السندات من دون اعتبار YTW وعداً
قبل مقارنة سندين، تحقق من السعر وأساس التسوية والكوبون والاستحقاق وكل تواريخ الاسترداد وأسعارها وفترة الحماية والسداد الجزئي أو شرط make-whole ومنهج مزود البيانات. ثم قارن YTM وكل YTC منطبق وYTW على الأساس نفسه. لا يثبت الكوبون أو YTW الأعلى وحده قيمة أفضل أو خطراً ائتمانياً أقل أو ملاءمة مدة الاحتفاظ. راجع الكوبون والعائد الجاري وYTM للمفاهيم الأساسية. يشرح هذا الدليل آلية السند ولا يقدم توصية أو توقعاً بقرار الاسترداد.
أسئلة شائعة
Q1هل يبين YTW ما إذا كان السند سيُسترد؟
لا. يقارن عوائد محسوبة لحالات تعاقدية ولا يقدر احتمال ممارسة المُصدر للحق.
Q2هل يمكن للمُصدر استرداد السند في أي يوم؟
فقط في المواعيد وبالشروط المحددة في نشرة الإصدار أو الوثيقة الرسمية.
Q3هل سيكون YTW عائدي الفعلي؟
ليس بالضرورة؛ فالسداد والاسترداد وإعادة الاستثمار وسعر البيع وتوقيته والرسوم والضرائب تؤثر في النتيجة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
من يملك حق الاسترداد المبكر؟
اختر إجابة لرؤية الشرح