

العائد المكافئ ضريبيًا للسندات البلدية: الصيغة وAMT والمخاطر
قارن السندات البلدية الأمريكية بالسندات الخاضعة للضريبة باستخدام TEY، وافهم أثر ضرائب الولايات وAMT والاستدعاء والائتمان والسيولة.
في هذا الدليلما السؤال الذي يجيب عنه TEY؟
ملخص موجز
يقدّر العائد المكافئ ضريبيًا (TEY) العائد قبل الضريبة الذي يجب أن يحققه سند خاضع للضريبة كي يعادل الفائدة بعد الضريبة الفيدرالية لسند بلدي أمريكي مؤهل. وفي الصيغة المبسطة التي تقتصر على الضريبة الفيدرالية: TEY = العائد المعفى من الضريبة ÷ (1 − معدل الضريبة الفيدرالي الهامشي المنطبق). إنه حد للمقارنة مبني على افتراضات، وليس توقعًا أو عائدًا معدّلًا حسب المخاطر.
ما السؤال الذي يجيب عنه TEY؟
تصدر السندات البلدية الولايات والمدن والمقاطعات أو جهات تموّل أنشطتها نيابة عنها. وتُستبعد عادةً فائدة الإصدار المستوفي للشروط الضريبية من الدخل الخاضع للضريبة الفيدرالية في الولايات المتحدة، بينما تخضع فائدة السندات الخاضعة للضريبة للضريبة عادةً. لذلك قد يحقق السند البلدي ذو العائد الاسمي الأقل فائدة صافية مقاربة. يحوّل TEY العائد المعفى إلى العائد الخاضع للضريبة اللازم، وفق افتراضات معلنة.
لا تجيب الصيغة إلا عن العائد الخاضع للضريبة اللازم لمعادلة الفائدة بعد الضريبة المفترضة. وهي لا ترتّب السندات بحسب العائد الإجمالي المتوقع أو جودة الائتمان أو استقرار السعر أو السيولة أو الملاءمة. لا يعني TEY قدره 4% أن السند البلدي يدفع فعليًا 4% أو أنه آمن بقدر سندات الخزانة الأمريكية. لكل سند قسيمته وسعر شرائه وشروط استدعائه ومصدر سداده.
تحقق أولًا من الوضع الضريبي الفيدرالي للسند
تصف كلمة «بلدي» الجهة المصدرة أو هيكل التمويل، لكنها لا تحدد وحدها المعاملة الضريبية لكل دفعة. تذكر منشورات IRS رقم 550 أن فوائد التزامات الولايات والحكومات المحلية تكون معفاة عادةً، كما تشرح الالتزامات الخاضعة للضريبة والاستثناءات. ويميّز دليل MSRB للوضع الضريبي بين الإصدارات المعفاة فيدراليًا والخاضعة للضريبة والمرتبطة بـ AMT. راجع نشرة الإصدار الرسمية والإفصاح الضريبي للسند المحدد.
قد تؤثر بعض الفوائد المعفاة من ضريبة الدخل الفيدرالية العادية مع ذلك في ضريبة الحد الأدنى البديلة (AMT) لبعض دافعي الضرائب. وقد يخضع السند البلدي الخاضع للضريبة للضريبة الفيدرالية مع معاملة مختلفة على مستوى الولاية. تعتمد ضرائب الولايات والضرائب المحلية على مكان الإقامة ومكان الإصدار والقانون المنطبق. كما تختلف مصادر السداد بين سندات الالتزام العام وسندات الإيرادات؛ ولا يثبت التصنيف الضريبي قدرة الجهة المصدرة على السداد.
احسب TEY بافتراض الضريبة الفيدرالية فقط
في مقارنة مبسطة ضمن حساب خاضع للضريبة، لنرمز بـ m إلى العائد البلدي المعفى من الضريبة، وبـ t إلى معدل الضريبة الفيدرالي الهامشي المنطبق على فوائد خاضعة للضريبة مماثلة. ويُبقي السند الخاضع للضريبة ذي العائد y نحو y × (1 − t) بعد تلك الضريبة. وبمساواته بـ m نحصل على TEY = m ÷ (1 − t). استخدم المعدل الهامشي المنطبق لا متوسط معدل المستثمر.
لنفترض عائدًا بلديًا افتراضيًا قدره 3.00% ومعدلًا فيدراليًا هامشيًا قدره 24%، من دون أثر لضريبة الولاية أو AMT: TEY = 3.00% ÷ 0.76 = 3.947%، أي نحو 3.95%. ووفق هذه الافتراضات، فهذا هو عائد التعادل للسند الخاضع للضريبة. إذا كان YTW الخاضع للضريبة والمماثل 4.10%، فسيبقى نحو 3.116% بعد الضريبة الفيدرالية؛ وإذا كان 3.80% فسيبقى نحو 2.888%. لا يشمل الحساب تغير السعر أو التكاليف أو ضرائب الولايات أو AMT أو اختلاف المخاطر.
يستخدم مثال MSRB عائدًا معفى قدره 3.00% ومعدل ضريبة 37% للوصول إلى 4.76%. هذا افتراض توضيحي وليس توصية. عند 22% تكون النتيجة نحو 3.85%، وعند 32% نحو 4.41%. هذه أمثلة للحساسية وليست ادعاءً بشأن المعدلات الحالية أو ضريبة شخص بعينه. وإذا امتدت الفائدة عبر شرائح متعددة، تصبح الصيغة ذات المعدل الواحد تقريبية فقط.
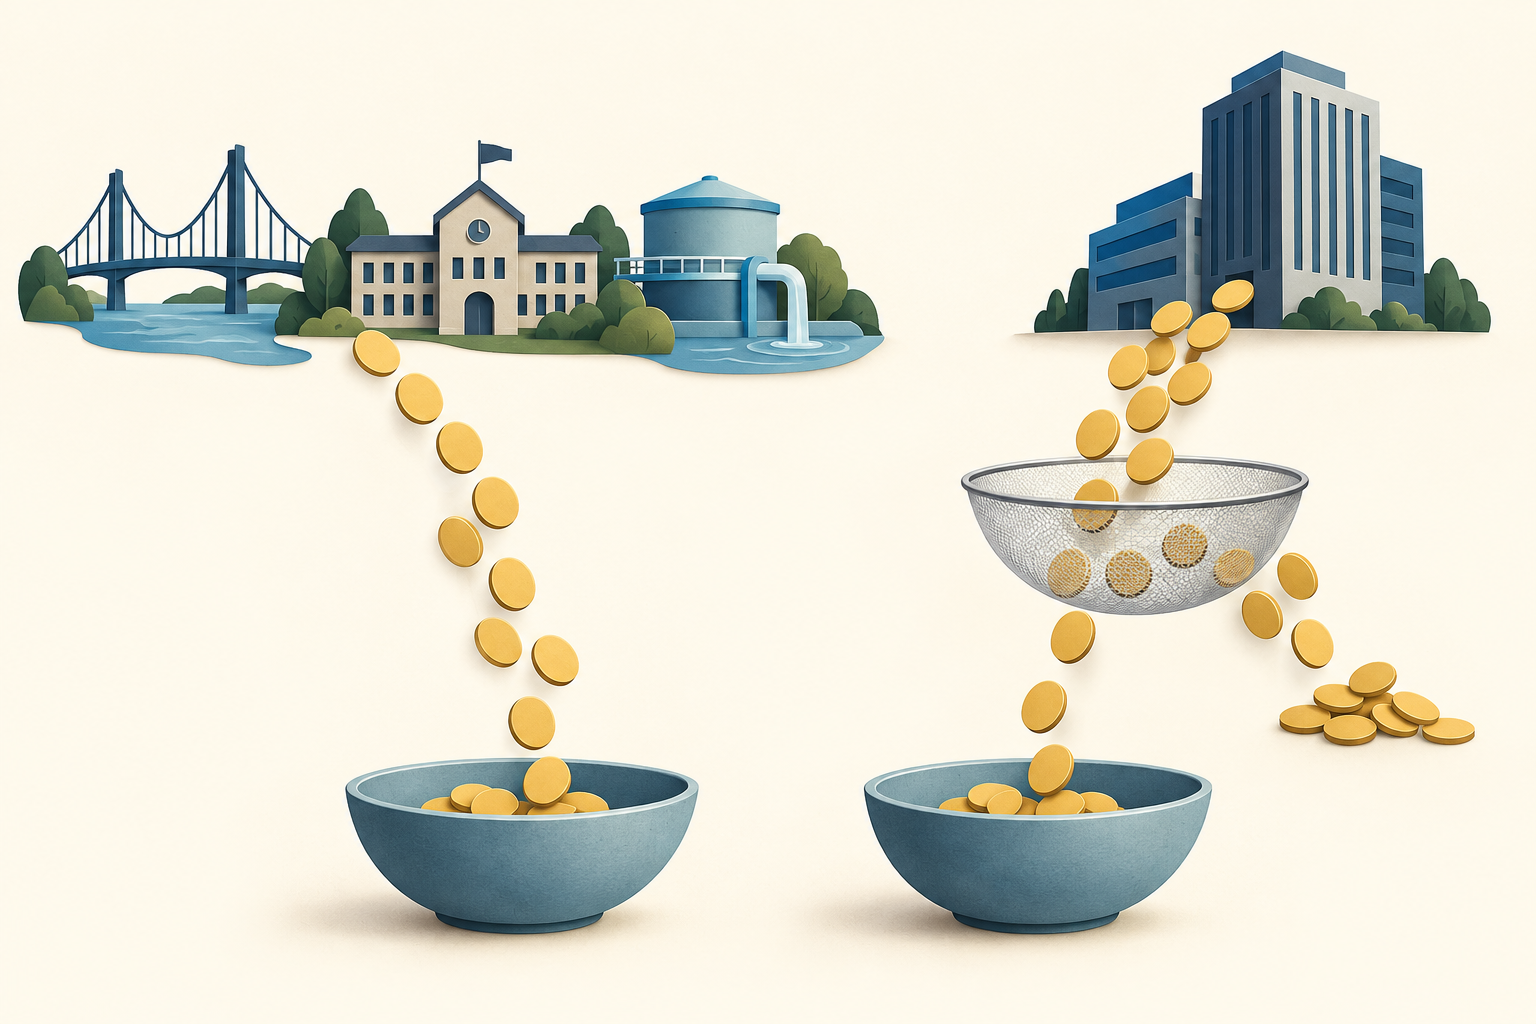
قارن النوع نفسه من العائد
القسيمة هي المعدل التعاقدي على القيمة الاسمية، وليست عائد السوق الحالي. يعكس العائد حتى الاستحقاق (YTM) السعر والتدفقات النقدية المجدولة، لكنه يعتمد على افتراضات الدفع وإعادة الاستثمار. وبالنسبة إلى سند بلدي قابل للاستدعاء، راجع أيضًا العائد حتى الاستدعاء (YTC) حسب تاريخ الاستدعاء وسعره. وتوضح FINRA أن العائد إلى أسوأ نتيجة (YTW) يقارن سيناريوهات YTM وYTC المنطبقة، لكنه يظل تقديرًا لا عائدًا إجماليًا محققًا.
استخدم أساس العائد نفسه للسند البلدي والسند الخاضع للضريبة. فسند بقيمة اسمية 1,000 دولار وقسيمة 4% يدفع 40 دولارًا سنويًا؛ وإذا اشتُري مقابل 1,050 دولارًا، يكون عائده الجاري البسيط 40 ÷ 1,050 ≈ 3.81%. لا يأخذ هذا في الحسبان سداد الأصل أو توقيت الاستدعاء، لذلك فهو ليس YTM ولا YTW. وحتى عند توحيد تاريخ التسوية وطريقة التسعير وافتراضات الاستدعاء، لا يعدّل TEY فروق الائتمان أو السيولة أو المدة أو مخاطر الخيارات.
تغيّر ضرائب الولايات ونوع الحساب المعدل المنطبق
يتجاهل المثال عمدًا ضرائب الولايات والضرائب المحلية. وتعفي بعض الولايات فوائد السندات الصادرة في ولاية إقامة المستثمر، بينما تفرض ولايات أخرى ضريبة على بعض فوائد السندات الصادرة خارجها أو كلها. لا تجمع المعدلين الفيدرالي ومعدل الولاية آليًا؛ استخدم القانون والخصومات ووضع المستثمر الفعلي لكل سند. وقد يملك صندوق بلدي وطني سندات من ولايات عديدة، لذا راجع التوزيع السنوي حسب الولاية.
ويهم نوع الحساب أيضًا. ففي الحساب الخاضع للضريبة، قد تتجنب الفائدة المؤهلة الضريبة الفيدرالية الحالية. أما في حساب مؤجل الضريبة مثل 401(k) تقليدي، فلا تخضع عادةً فوائد السندات الخاضعة للضريبة للضريبة فور استلامها أيضًا؛ لذلك لا يعكس TEY المبسط الضريبة عند السحب مستقبلًا. قارن المعاملة الضريبية للحساب بأكمله.
AMT والإقرار الضريبي وصناديق السندات البلدية
قد يكون جزء من فوائد بعض سندات النشاط الخاص المحددة بندًا لتعديل AMT. وتشرح تعليمات IRS لنموذج 6251 لعام 2025 الفوائد والاستثناءات ذات الصلة. وقد تعرض معلومات الجهة المصدرة أو الصندوق مبلغًا متعلقًا في الخانة 9 من Form 1099-INT أو الخانة 13 من Form 1099-DIV. ولا يعني ذلك أن كل مستثمر مدين بـ AMT؛ إذ يُحسب على مستوى دافع الضريبة مع مراعاة الإعفاءات والتعديلات الأخرى.
قد يلزم الإبلاغ عن الفائدة المعفاة من الضريبة أيضًا، عادةً في السطر 2a من Form 1040. والخانة 9 في 1099-INT مدرجة أصلًا في الخانة 8، والخانة 13 في 1099-DIV مدرجة في الخانة 12؛ فلا تحتسب المبلغ مرتين. وافصل الفائدة عن نتيجة البيع. فخصم السوق على سند بلدي معفى لا يصبح تلقائيًا فائدة معفاة، بينما قد تُعامل خصومات الإصدار الأصلي (OID) لبعض الإصدارات المؤهلة كفائدة معفاة. ولا يكفي الشراء مقابل 95 دولارًا والبيع مقابل 98 دولارًا لتحديد الطبيعة الضريبية لفارق 3 دولارات.
في صناديق السندات البلدية، تعتمد توزيعات الفائدة المعفاة على الحيازات والتقرير الضريبي السنوي. ويحذر دليل Investor.gov لصناديق السندات من أن دخل الصندوق لا يكون كله معفى بالضرورة من الضرائب الفيدرالية أو ضرائب الولايات. راجع الملحق الضريبي وتفصيل التوزيعات للسنة المعنية.
الميزة الضريبية لا تلغي مخاطر السند
قد تنخفض أسعار السندات البلدية عندما ترتفع عوائد السوق. ويغيّر الاستدعاء المبكر التدفقات النقدية وفرصة إعادة الاستثمار. وتعتمد مخاطر الائتمان على الجهة المصدرة ومصدر السداد: فسند الالتزام العام وسند الإيرادات المسدد من رسوم الطرق لا يعتمدان على الآلية نفسها. ولا يضمن التصنيف الائتماني المرتفع الدفع. وقد لا تُتداول بعض الإصدارات البلدية كثيرًا، لذا قد لا يكون السعر المعروض سعر بيع قابلًا للتنفيذ. ويعرض Investor.gov مخاطر الاستدعاء والائتمان والفائدة والتضخم والسيولة.
إذا اشتُري سند بقيمة اسمية 100 دولار مقابل 105 دولارات ثم بيع قبل الاستحقاق مقابل 97 دولارًا، فقد انخفض سعره 8 دولارات قبل احتساب القسائم والتكاليف. ولا تمنع مقارنة فائدة TEY هذا التحرك في السوق ولا تعوضه تلقائيًا. وقد تخضع أرباح البيع وخصم السوق وتوزيعات الصناديق لقواعد ضريبية مختلفة.
ترتيب عملي للمقارنة
ابدأ بتحديد نوع الحساب والسنة الضريبية، ثم حدد الورقة المالية بعينها بدل الاعتماد على وصف «muni». راجع نشرة الإصدار الرسمية لتأكيد الوضع الضريبي الفيدرالي وإفصاح AMT ومعاملة ضرائب الولايات والضرائب المحلية وجدول الاستدعاء ومصدر السداد. وبالنسبة إلى الصندوق، استخدم الملحق الضريبي ومعلومات الحيازات للسنة ذات الصلة.
بعد ذلك، اختر مقياس العائد نفسه لكلا البديلين؛ وقد يكون YTW أنفع من القسيمة للسند القابل للاستدعاء. وحّد تاريخ التسوية وأساس السعر. استخدم الصيغة الفيدرالية فقط عندما تنطبق افتراضاتها، وأضف أثر ضرائب الولايات بعد التحقق من المعاملة الفعلية. وإذا غيّر AMT أو نوع الحساب المقارنة، فلا تكفي الصيغة المبسطة.
وأخيرًا، قارن ما لا يشمله TEY: جودة الائتمان والمدة ومخاطر الاستدعاء والسيولة وفارق العرض والطلب والتكاليف وافتراضات إعادة الاستثمار. راجع أيضًا نظرة Investor.gov على السندات البلدية، ومقال عوائد سندات الشركات والخزانة، ودليل SEC yield مقابل عائد توزيعات ETF. TEY أداة فرز للمقارنة، لا استنتاج ضريبي فردي ولا توصية بسند.
أسئلة شائعة
Q1هل كل فوائد السندات البلدية معفاة من ضريبة الدخل الفيدرالية؟
لا. تكون فوائد الإصدارات المؤهلة معفاة عادةً، لكن توجد سندات خاضعة للضريبة وبعض فوائد سندات النشاط الخاص قد تؤثر في AMT. تحقق من مستندات الإصدار وقواعد السنة المعنية.
Q2هل يعني TEY بنسبة 3.95% أن السند البلدي يدفع 3.95%؟
لا. إنه حد مقارنة لسند خاضع للضريبة حُسب من عائد السند البلدي ومعدل ضريبة مفترض. وتعتمد المدفوعات الفعلية على القسيمة والتدفقات والسعر وشروط الاستدعاء والضرائب.
Q3هل يمكن أن تنشأ ضريبة عند بيع سند بلدي ذي فوائد معفاة؟
نعم، ممكن. فإعفاء الفوائد المؤهلة لا يعفي تلقائيًا مكاسب البيع أو خصم السوق. وتتوقف النتيجة على سعري الشراء والبيع وفترة الاحتفاظ والقواعد المنطبقة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
عائد سند بلدي مؤهل افتراضيًا 3.00%. مع افتراض معدل ضريبة فدرالي هامشي 24% ومن دون ضريبة ولاية أو AMT، ما TEY المبسط؟
اختر إجابة لرؤية الشرح