

تداول MBS بصيغة TBA أم ضمن مجمع محدد: ما الذي يُعرف قبل التسليم؟
تعرّف إلى ما تتركه صفقة TBA مفتوحاً، وآلية مهلة الـ48 ساعة، وأسباب تداول مجمع رهن عقاري محدد بعلاوة سعرية.
في هذا الدليلما معنى TBA في صفقة MBS؟
ملخص موجز
الورقة المالية المدعومة بالرهن العقاري (MBS) مضمونة بمجموعة محددة من القروض العقارية. تتيح صفقة TBA للمشتري والبائع الاتفاق مسبقاً على شراء أو بيع آجل لأوراق MBS مؤهلة صادرة عن وكالة، قبل أن يحدد البائع مجموعة القروض أو رقم CUSIP التي سيسلمها. ومع ذلك، يتفق الطرفان على فئة الورقة، وأجل الرهن، والكوبون، والقيمة الاسمية، والسعر، وتاريخ التسوية. أما في صفقة المجموعة المحددة، فتُعرف المجموعة الفعلية عند إبرام الصفقة. يربط قواعد التسليم بين السوقين، لكن سلوك السداد المبكر والقيمة قد يختلفان بين المجموعات المؤهلة.
ما معنى TBA في صفقة MBS؟
TBA اختصار لعبارة “to be announced”، أي «سيُعلن لاحقاً». في سوق الرهن العقاري الأمريكي الخاص بأوراق الوكالات، يشير إلى صفقة آجلة لفئة محددة من الأوراق المدعومة بالرهن العقاري (MBS)، يُكشف فيها لاحقاً عن مجموعة الرهون العقارية ورقم CUSIP الدقيقين. لا يعني ذلك أن المشتري يوافق على سعر غير معروف أو على أي سند رهن يختاره البائع. يتفق الطرفان أولاً على شروط الصفقة، ثم تُقدَّم معلومات المجموعة وفق قواعد الإخطار المعمول بها في السوق.
العقد والورقة المالية شيئان مختلفان. فالـMBS ورقة مضمونة بقروض عقارية جُمعت بالفعل. أما TBA فهو اتفاق على تبادل أوراق من نوع محدد في تاريخ تسوية مستقبلي. وتعرّف SIFMA عقد التسليم المؤجل بأنه شراء أو بيع مستقبلي لـMBS لا تكون بعض معلومات المجموعة فيه قد حُددت للمشتري بعد. وتصف الجمعية السوق بأنه يتيح تداول أوراق الرهن الآجلة الصادرة عن Fannie Mae وFreddie Mac وGinnie Mae. وتعتمد تفاصيل المنتج ومعايير التسليم على الوكالة والأجل والكوبون وقواعد السوق الحاكمة. يركز هذا الدليل على أوراق المرور الأمريكية للوكالات ذات الرهون السكنية الفردية وسوق الأوراق الموحدة المدعومة بالرهن العقاري (UMBS). أما الأوراق الخاصة وشرائح التزامات الرهن العقاري المضمونة (CMO) فتتبع هياكل مختلفة. راجع المصطلحات الشائعة في سوق MBS لدى SIFMA وحوكمة سوق TBA ودليل الممارسات الموحدة.
لذلك، فإن عبارة «سيُعلن لاحقاً» تصف توقيت الإفصاح في الصفقة، لا وعداً بإنشاء القروض الأساسية من الصفر بعد إبرامها. قد تكون لدى البائع أوراق مؤهلة جاهزة، أو يكون بصدد تجميع مجموعة قابلة للتسليم، أو يتوقع إنشاء أوراق من قروض عقارية. وما يبقى مفتوحاً هو هوية المجموعة ضمن نطاق التسليم المسموح به في العقد.
ما الذي يُتفق عليه عند التداول، وما الذي يبقى مفتوحاً؟
عند إبرام الصفقة، يحدد المشتري والبائع فئة المنتج أو الوكالة، وأجل الرهن، والكوبون، والقيمة الاسمية، والسعر بالدولار، وتاريخ التسوية. وعادةً ما يؤجل إخطار رقم المجموعة ورقم CUSIP المحددين. وفي أوراق UMBS المؤهلة لتداول TBA، توضح Fannie Mae أن الأطراف تثبت الأجل والكوبون والقيمة الاسمية والسعر وتاريخ التسوية، بينما لا يُكشف عن رقم المجموعة وCUSIP حتى يوم الإخطار قبل 48 ساعة. وتظل تأكيدات الصفقة الكاملة والقواعد المعمول بها هي المرجع للتفاصيل الدقيقة.
| معلومات معروفة عند الاتفاق على TBA | معلومات تُحدد عادةً لاحقاً |
|---|---|
| الوكالة أو فئة المنتج المؤهلة | رقم المجموعة أو التجمع المحدد |
| أجل الرهن والكوبون | رقم CUSIP لكل مجموعة قابلة للتسليم |
| القيمة الاسمية والسعر المتفق عليه | تركيب الضمانات في كل مجموعة |
| تاريخ التسوية التعاقدي | توزيع القيمة الاسمية المسلّمة بين المجموعات |
للتوضيح الحسابي المبسط، افترض أن المشتري وافق على استلام قيمة اسمية قدرها $1,000,000 بسعر 99.50 لكل $100 من القيمة الاسمية. ينتج عن ضرب $1,000,000 في 0.995 مبلغ $995,000 قبل تعديلات التسوية وتكاليف الصفقة. يوضح الحساب طريقة تطبيق السعر المتفق عليه؛ لكنه لا يحدد المجموعة ولا يتنبأ بتدفقاتها النقدية اللاحقة ولا يمثل سعراً متاحاً في السوق الآن.
عدم تحديد CUSIP بعد لا يعني قبول أي ورقة بلا قيد. فعقد TBA مرتبط بوصف قياسي للمنتج وشروط التسليم. وإذا اختلفت تذكرتا التداول في الوكالة أو الأجل أو الكوبون أو المبلغ أو السعر أو تاريخ التسوية، فلا تصبحان متكافئتين لمجرد أن كليهما يسمى TBA. راجع الوصف الكامل ولا تعتمد على اختصار مكتبي مثل «30 سنة» أو «الكوبون الحالي» وحده.
كيف تتيح قواعد التسليم تداول TBA؟
يمكن للسوق تداول فئة واسعة من المجموعات قبل اختيار رقم CUSIP النهائي لأن الأوراق التي تستوفي معايير التسليم المحددة فقط هي التي يمكن تخصيصها للعقد. يتضمن دليل الممارسات الموحدة لـSIFMA إرشادات الإخطار والتسوية و«التسليم المقبول». وتتناول القواعد أموراً مثل نوع الورقة المسلّمة، ومعلومات المجموعة، والقيمة الاسمية، والتوقيت، وإجراءات التسوية. ويمكن للطرفين أيضاً التفاوض على شروط صفقة بعينها، لذا لا يغني ملخص الممارسات القياسية عن تأكيد الصفقة الفعلي.
تدعم هذه القواعد افتراضاً عملياً بالتجانس: يمكن التعامل مع المجموعات المؤهلة ضمن معايير التسليم كما لو كانت متقاربة بما يكفي للتداول بسعر قياسي واحد. فعلى سبيل المثال، جرى توحيد UMBS الصادرة عن Fannie Mae وFreddie Mac بحيث يمكن تسليم UMBS المؤهلة من أي من المؤسستين إلى سوق TBA الموحد وفق الشروط المعمول بها. ويساعد هذا التوحيد على توفير السيولة رغم تعدد القروض العقارية الأساسية.
لكن القابلية للمقارنة لأغراض التسليم لا تعني التطابق كاستثمار. فقد تختلف مجموعتان لهما الأجل والكوبون المعلنان نفسيهما في أرصدة المقترضين أو المناطق الجغرافية أو نوع الإشغال أو عمر القرض أو تفاصيل الضمانات الأخرى. وقد تؤثر هذه الفروق في السداد المبكر والتدفقات النقدية المتوقعة. يحدد التسليم المقبول ما إذا كانت الأوراق تستوفي قواعد الصفقة؛ لكنه لا يثبت تساوي مخاطر الائتمان أو السوق أو السيولة أو السداد المبكر. راجع إرشادات التسليم المقبول المحدّثة في الفصل الثامن من SIFMA وشرح Freddie Mac عن الرهون المؤهلة لتداول TBA والرهون ذات الخصائص الخاصة.
كما أن «مؤهل لتداول TBA» و«صفقة TBA» لا يعنيان الشيء نفسه. فالأهلية تصف ورقة يمكنها استيفاء معايير التسليم لعقد TBA ذي صلة. أما صفقة TBA فهي الاتفاق بين الطرفين. وقد تكون مجموعة محددة مؤهلة للتسليم إلى TBA مطابق، بينما تقع مجموعة محددة أخرى خارج النطاق المؤهل. تحقق من الورقة وشروط العقد بدلاً من افتراض أن كل MBS صادرة عن وكالة يمكن تسليمها إلى أي TBA.
ماذا يحدث في يوم الإخطار قبل 48 ساعة؟
«يوم الـ48 ساعة» هو الموعد المحدد قبل التسوية الذي يقدم فيه البائع للمشتري معلومات المجموعة أو رقم التجمع اللازم لتحديد الأوراق المالية. تربط قاعدة الـ48 ساعة لدى SIFMA الإخطار بيوم العمل السابق لتاريخ التسوية المتفق عليه وبموعد القطع المطبق. وهي ليست قاعدة عامة لعدّ أي 48 ساعة زمنية إلى الوراء. وتعتمد تفاصيل الإخطار وموعده النهائي على الممارسة السوقية للصفقة، وقناة التواصل، والطرفين، وأي تمديد أو إشعار تعطّل ساري.
بعد الإخطار، يستطيع المشتري مقارنة معلومات المجموعة بوصف الصفقة ومتطلبات التسليم. ويظل على البائع التسليم بالحالة المطلوبة في تاريخ التسوية، وعلى المشتري تمويل الصفقة وفق شروطها. وقد يؤثر الإخطار المتأخر أو الناقص في توقيت التسليم؛ أما المعالجة الدقيقة والمواعيد فتتوقف على الممارسات الحاكمة والاتفاق. اقرأ فصل إخطار المجموعات لدى SIFMA مع الدليل الحالي وتأكيد الصفقة.
تُنشر تواريخ الإخطار والتسوية لأوراق MBS في تقويم خاص بكل فئة. ولا يلزم أن تستخدم الفئات المختلفة تاريخ التسوية نفسه في الشهر، كما تؤثر عطلات نهاية الأسبوع والعطلات الرسمية في الجدول. إذا كنت تراجع «يوم الـ48 ساعة»، فحدد أولاً فئة العقد وتاريخ التسوية، ثم استخدم تاريخ الإخطار وموعد القطع المقابلين. تحتفظ SIFMA بـالتقويم الحالي لإخطارات وتسويات MBS. لا تستخدم تاريخاً من سنة سابقة أو من فئة أخرى.
يمكن فهم التسلسل على أنه ثلاثة أحداث منفصلة: الاتفاق على شروط TBA، واستلام معلومات المجموعة المطلوبة قبل مهلة الإخطار المناسبة، ثم تبادل الأوراق والأموال عند التسوية. يحدد الحدث الأوسط ما الذي سيفي بالتزام التسليم؛ ولا يعيد التفاوض على السعر الأصلي كلما تحرك السوق.
كيف تختلف صفقة المجموعة المحددة؟
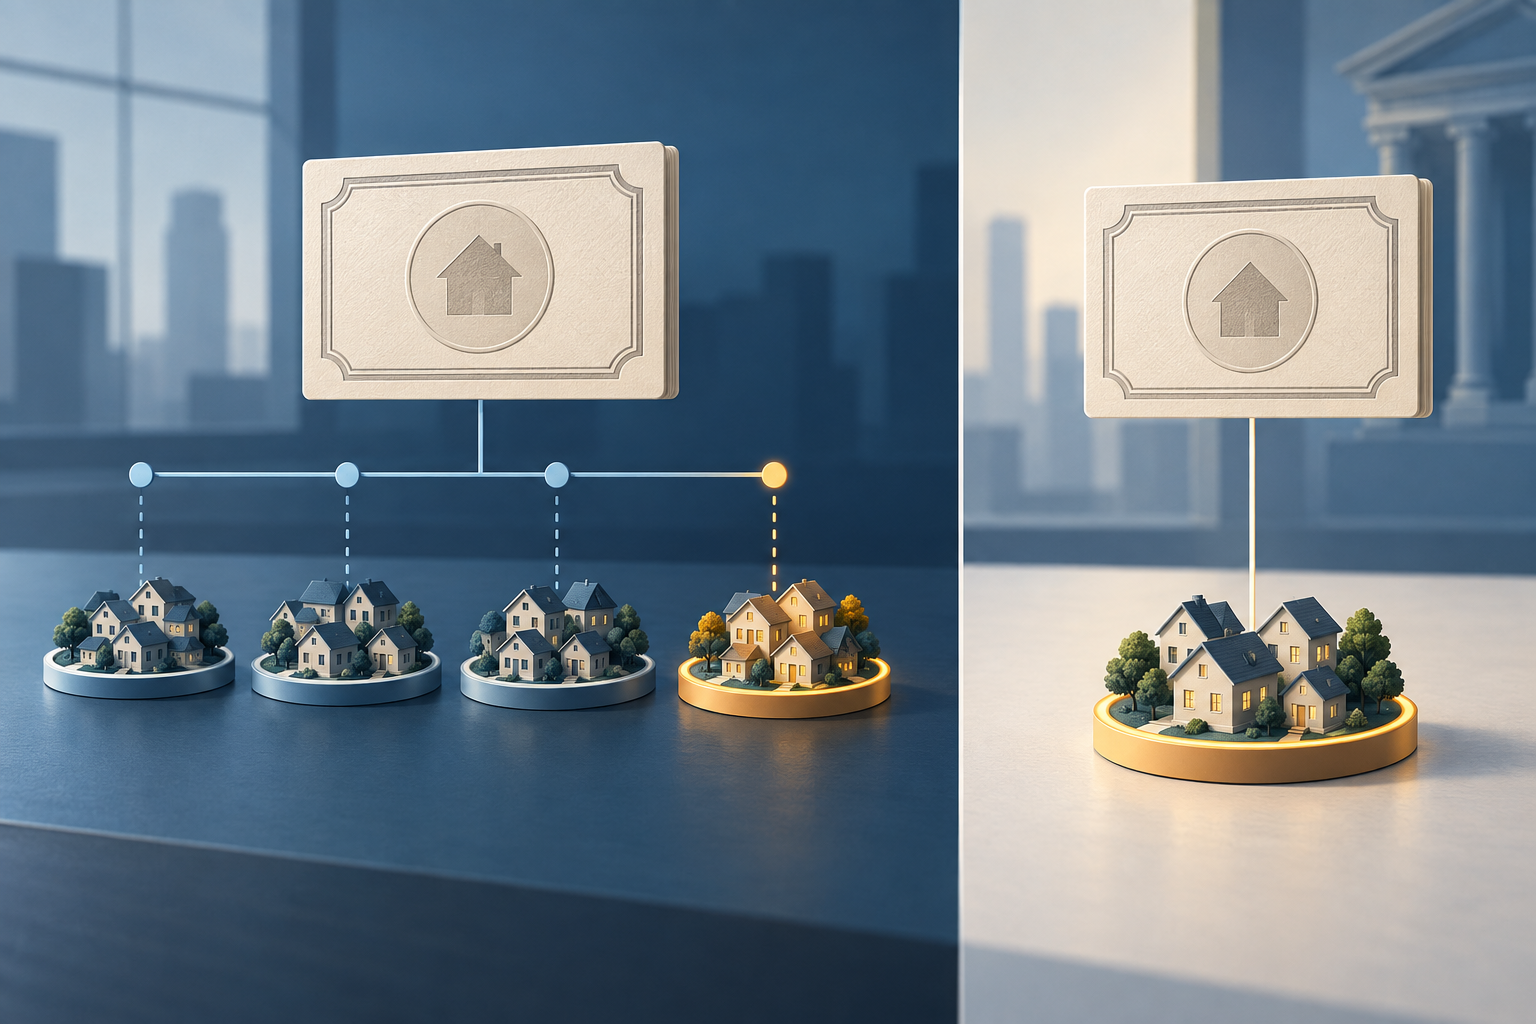
في صفقة المجموعة المحددة، يُعرف رقم المجموعة ورقم CUSIP عند الاتفاق على الصفقة. ويمكن للمشتري تقييم الضمانات المحددة قبل الالتزام بالسعر. أما في صفقة TBA فيقبل المشتري فئة من الأوراق التي يجب أن تستوفي قواعد التسليم، مع تسمية المجموعة الفعلية لاحقاً. يشرح دليل تداول MBS لدى Fannie Mae هذا الفرق، ويذكر أن المجموعات المحددة ذات القيمة الإضافية في الضمانات قد تتداول بسعر مختلف عن TBA مماثل.
ولا يعني مصطلح «مجموعة محددة» تلقائياً أنها غير مؤهلة لتسليم TBA. فقد تستوفي مجموعة معلومة برقم CUSIP معايير التسليم إلى TBA مطابق. عندها قد يسلمها البائع مقابل TBA مفتوح، أو يتفاوض الطرفان منذ البداية على صفقة محددة تلتزم بهذه الورقة بعينها. وقد لا تكون بعض الأوراق ذات خصائص الضمانات غير المعتادة مؤهلة لتسليم TBA أصلاً. وتعتمد العلاقة الدقيقة على المنتج وقواعد العقد.
يتغير ما يعرفه المشتري عند التنفيذ بحسب نوع الصفقة. يمنح TBA تعرضاً لفئة تسليم موحدة من دون اختيار مجموعة بعينها. أما الصفقة المحددة فتؤكد هوية المجموعة، لكن هذه المعرفة قد تأتي مع فرق سعري أو سيولة أقل أو حاجة إلى تقييم بيانات المجموعة. ولا يعني أي من الوصفين أن الصفقة مناسبة للمشتري؛ إنهما يشرحان كيفية تحديد الورقة القابلة للتسليم وتسعيرها.
لماذا قد تتداول مجموعة محددة بعلاوة سعرية؟
قد يقدّر بعض المستثمرين خصائص الضمانات في مجموعة ما لأنها قد تغير سلوك السداد المبكر أو استقرار التدفقات النقدية. وإذا كانت مجموعة تضم أنواعاً معينة من المقترضين أو العقارات أكثر قيمة لمشترٍ من فئة التسليم الواسعة في TBA، فقد يعرض المتعاملون «علاوة إضافية» فوق سعر الدولار لـTBA مماثل. وتذكر Fannie Mae القروض على عقارات استثمارية، والأرصدة الأصغر، والتركيز الجغرافي ضمن أمثلة خصائص المجموعات المحددة. ليست هذه الأمثلة ترتيباً عاماً للقيمة، كما يمكن أن تتغير قيم السوق.
لنفترض صفقة افتراضية بحتة قيمتها الاسمية $1,000,000. إذا كان سعر TBA مماثل 99.50 وكانت للمجموعة المحددة علاوة قدرها 0.25 نقطة، يصبح سعرها التوضيحي 99.75. ويمثل فرق السعر ربعاً بالمئة من القيمة الاسمية، أي $2,500 قبل تعديلات التسوية والتكاليف. يوضح المثال الحساب فقط؛ فهو ليس سعراً متاحاً أو توقعاً لأداء المجموعة أو دليلاً على تفوق الورقة المحددة.
العلاوة ليست كوبوناً منفصلاً ولا عائداً إضافياً مضموناً. إنها سعر شراء أعلى لمجموعة يقدّر السوق خصائصها في ذلك الوقت. وإذا اختلف السداد المبكر عن التوقعات، أو تحركت معدلات الرهن، أو أصبح بيع المجموعة أصعب، فقد لا تطابق القيمة المحققة مبرر المشتري الأصلي. لفهم جانب حساسية أسعار الفائدة من المخاطر، راجع لماذا قد تنخفض أسعار صناديق السندات عند ارتفاع الفائدة ودليل مدة السندات وتقوسها.
لماذا تستخدم جهات الإقراض صفقات TBA للتحوط من قروض الرهن قيد المعالجة؟
قد توافق جهة إقراض على بيع MBS صادرة عن وكالة على أساس آجل بينما لا تزال تنشئ قروض الرهن العقاري وتغلقها. يساعد سعر TBA الجهة على إدارة تغيرات أسعار السوق الثانوية قبل تجميع مجموعة القروض النهائية. وتوضح Fannie Mae أن جهات الإقراض تستخدم أوراق TBA للتحوط من قروض الرهن قيد المعالجة، كما يستخدمها المتعاملون والمستثمرون لأغراض تمويل وإدارة محافظ أخرى. ويتيح العقد الموحد تداول سوق أكبر مما لو كان كل تداول يتطلب رقم CUSIP للمجموعة منذ البداية.
لكن التحوط يظل غير كامل لأن القروض المستقبلية والمجموعة التي ستُسلّم غير معلومتين على وجه اليقين. قد لا يكمل بعض المقترضين إجراءات الإغلاق، وقد لا تستوفي قروض شروط التجميع المخطط، كما قد تختلف خصائص المجموعة النهائية عن فئة TBA الواسعة. ويمكن أيضاً أن تتحرك أسعار TBA والمجموعة المحددة بطرق مختلفة. لذلك قد تبقى مخاطر تعثر خط القروض أو فرق الأساس أو السداد المبكر أو التسليم حتى مع وجود مركز TBA مقابل.
ولا يثبت عقد TBA وحده سعر الرهن العقاري للمقترض. فعرض الرهن وتثبيت السعر وتسعير جهة الإقراض وأهلية القرض والرسوم وسياسة التحوط لدى الجهة عناصر منفصلة في المعاملة. يمكن لسوق MBS أن يؤثر في اقتصاديات الرهن، لكن تغير سعر TBA واحد لا يترجم آلياً إلى التغير نفسه في كل عرض قرض تجزئة.
وينطبق الفرق نفسه على تحوط المستثمر. قد يعوض مركز TBA بعض التعرض الواسع لأسعار MBS الصادرة عن الوكالات، لكنه لا يعوض بالضرورة مسار السداد المبكر أو سيولة مجموعة معينة. وقد تفوّت نسبة التحوط المحسوبة على القيمة الاسمية فقط اختلافات المدة والكوبون وتوقيت التسوية والضمانات. قد يقلل العقد تعرضاً واحداً بينما يترك تعرضات أخرى قائمة.
ما الذي ينبغي التحقق منه قبل مقارنة صفقة MBS أو تسويتها؟
ابدأ بتأكيد الصفقة. تحقق من الوكالة أو فئة المنتج، وأجل الرهن، والكوبون، والقيمة الاسمية، والسعر المتفق عليه بالدولار، وتاريخ التسوية، وما إذا كان العقد TBA أو محدداً بمجموعة. ثم راجع المجموعة أو رقم CUSIP إذا جرى تخصيصه، وأساس القيمة الاسمية الأصلية والحالية، وما إذا كانت الورقة تستوفي متطلبات التسليم المعمول بها. لا تكفي أسماء المنتجات أو الاختصارات المكتبية لحل اختلاف في التفاصيل.
بعد ذلك، افصل سعر التداول عن قيمة التدفقات النقدية الفعلية لقروض الرهن. تحقق من عامل المجموعة الحالي ومعلومات الضمانات المنشورة عند توافرها. قارن أي علاوة للمجموعة المحددة بسعر TBA المطابق للأجل والكوبون، واسأل عن خاصية المجموعة التي تبرر الفرق. قد يعكس السعر الأعلى توقعات السداد المبكر أو ندرة الورقة، لكنه لا يثبت ميزة محققة في العائد.
أخيراً، تحقق من تواريخ الإخطار والتسوية الخاصة بالفئة، وموعد قطع إخطار المجموعة، وترتيبات التمويل، وأي إشعار تشغيلي ساري. لا تفترض أن كل منتجات الرهن تستخدم تاريخاً شهرياً واحداً، أو أن قاعدة الـ48 ساعة الاسمية تعني موعد القطع نفسه لكل صفقة. للمسائل التشغيلية، ارجع إلى أحدث دليل الممارسات الموحدة لـSIFMA وإلى تأكيد الطرفين.
الفرق المفيد بسيط: تحدد صفقة TBA الفئة والسعر وشروط التسوية قبل تسمية المجموعة الفعلية؛ أما صفقة المجموعة المحددة فتسمي الورقة عند التنفيذ. تربط قواعد التسليم السوقين، بينما تظل فروق الضمانات والسداد المبكر والسيولة وآليات التسوية ذات أهمية. يشرح هذا الدليل أعراف MBS الصادرة عن الوكالات الأمريكية، ولا يحدد شروط كل عقد ولا يقدم توصية بالتداول.
أسئلة شائعة
Q1هل أعرف رقم CUSIP عند الدخول في صفقة TBA؟
عادةً لا. يتفق الطرفان على منتج محدد وشروط التسوية أولاً، ثم يقدم البائع معلومات المجموعة قبل المهلة المطبقة. أما الصفقة الخاصة بمجموعة فتحدد رقم CUSIP عند الاتفاق عليها.
Q2هل كل مجموعة محددة غير مؤهلة للتسليم إلى TBA؟
لا. تستوفي بعض المجموعات المحددة شروط TBA مطابق، بينما قد لا تستوفيها مجموعات أخرى ذات خصائص خاصة. تعتمد الأهلية على الورقة وقواعد التسليم الحالية.
Q3هل يعني يوم الـ48 ساعة دائماً 48 ساعة زمنية بالضبط؟
لا. ترتبط القاعدة بيوم عمل وموعد قطع مناسب وممارسات التسوية. تحقق من فئة العقد وتقويم SIFMA الحالي وطريقة الإخطار وتأكيد الصفقة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
عند الاتفاق على صفقة TBA قياسية، ما المعلومة التي تُحدد عادةً لاحقاً؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمقخيار البيععقد يمنح حامله الحق، لا الالتزام، في بيع الأصل الأساسي بسعر التنفيذ قبل الانتهاء أو عنده وفق شروط العقد.
اقرأ الدليل المتعمق