

هل يمكن لدخل صندوق السندات المتداول أن يعوّض خسارة بسبب ارتفاع العائد؟ مثال على المدة
يوضح مثال افتراضي كيف يقارن انخفاض السعر المقدّر بالمدة مع دخل المحفظة بمرور الوقت، ولماذا لا يضمن الحساب تاريخ التعادل أو التعافي
في هذا الدليللماذا يقع انخفاض السعر والدخل المستقبلي في توقيتين مختلفين؟
ملخص موجز
يمكن لمدة صندوق السندات المتداول تقدير استجابته السعرية الفورية لتحرك عائد السوق؛ أما دخل المحفظة فيتراكم خلال فترة الاحتفاظ. توضح المقارنة كيف قد يعوّض الدخل خسارة افتراضية حسب القيمة السوقية، لكنها لا تحدد موعد تعافي سعر الصندوق. يستخدم هذا الدليل مفاهيم سوق السندات الأمريكية ومدخلات افتراضية، لا سعرا حيا لصندوق متداول أو توقعا. وقد تختلف أنواع الصناديق والضرائب والإفصاحات بين البلدان. التوزيع ليس عائدا إضافيا مجانيا: عند دفعه يكون منفصلا عن صافي قيمة الأصول (NAV). وإذا أعيد استثماره، يملك المستثمر وحدات أكثر بينما تظل قيمة NAV تعكس أسعار السوق.
لماذا يقع انخفاض السعر والدخل المستقبلي في توقيتين مختلفين؟
عندما ترتفع عوائد السوق، تنخفض عادة أسعار السندات القائمة ذات الفائدة الثابتة. ولا تتغير كوبوناتها المجدولة لمجرد أن السندات الجديدة تقدم عائدا أعلى.
يعكس صافي قيمة الأصول (NAV) لصندوق السندات أسعار حيازاته، لذلك قد يظهر انخفاض حسب السوق قبل أن يتغير دخل إعادة الاستثمار.
تشرح FINRA العلاقة بين أسعار السندات وعوائد السوق.
ويشرح Investor.gov أثر ارتفاع العوائد على السندات ذات الفائدة الثابتة.
لاحقا، قد تغير الكوبونات والاستحقاقات والمبيعات والمشتريات الجديدة مزيج دخل الصندوق. لذا فالسؤالان منفصلان: كم يعاد تسعير المحفظة الآن، وكم قد يتراكم من الدخل لاحقا.
ما الذي تقدّره المدة وما الذي لا تقدّره؟
تقدّر المدة الفعّالة حساسية سعر محفظة السندات لتغير صغير في العوائد المعنية. والمدة الأعلى تعني عادة استجابة سعرية تقريبية أكبر للتحرك نفسه.
تُقاس المدة بالسنوات، لكنها ليست تاريخ استحقاق صندوق ETF ولا جدولاً زمنياً لاستعادة الانخفاض الأولي في السعر.
تشرح FINRA استخدام المدة وافتراضاتها وبعض مخاطر السندات الأخرى.
استخدم قيمة المدة المعلنة لحيازات الصندوق وفي تاريخها؛ فقد تتغير المحفظة عند استحقاق السندات أو بيعها أو استبدالها. التقدير ليس وعدا بسعر تداول وحدات الصندوق أو توزيعاته أو عائده الكلي.
قدّر التغير الفوري حسب السوق
تقريب شائع للتحركات الصغيرة هو: تغير السعر ≈ −المدة × تغير العائد. اكتب تغير العائد كعدد عشري؛ فـ50 نقطة أساس تساوي 0.50 نقطة مئوية أو 0.005.
افترض أن مدة صندوق سندات افتراضي الفعّالة 5.5 سنوات، وأن العوائد ذات الصلة ترتفع بالتوازي 50 نقطة أساس. التقدير الأولي هو −5.5 × 0.005 = −0.0275، أي نحو −2.75%.
على استثمار افتراضي قدره 10,000 دولار، يعادل 2.75% نحو 275 دولارا. وبمدة 2.5 سنة، يكون التغير التقريبي −1.25%، أو نحو −125 دولارا على المبلغ نفسه.
يعزل المثال أثر المدة مع تثبيت تغير العائد والقيمة الابتدائية. وقد تختلف المحافظ الحقيقية في الدخل والائتمان وحساسية منحنى العائد والرسوم والتحدب.
ضع افتراضا للدخل بجانب تقدير السعر
أضف افتراضا توضيحيا لأغراض المثال: أن يضيف دخل المحفظة الصافي 4.5% من NAV الابتدائي خلال سنة. يساوي ذلك 450 دولارا على 10,000 دولار خلال 12 شهرا.
إذا كان تقدير انخفاض السعر الأولي −2.75%، فنسبة التعويض الحسابية البسيطة هي 2.75% ÷ 4.5% ≈ 0.61 سنة، أي نحو 7.3 أشهر. يفترض ذلك تراكم الدخل بالتساوي على القيمة الابتدائية ومن دون تركيب.
في مثال المدة الأقصر، يعوض افتراض الدخل نفسه تقدير −1.25% خلال 1.25% ÷ 4.5% = 0.28 سنة، أو نحو 3.3 أشهر. ولا يعني استخدام المعدل نفسه أن صناديق المدة القصيرة والطويلة تحقق الدخل أو التوزيعات نفسها.
<!-- learn:illustration -->
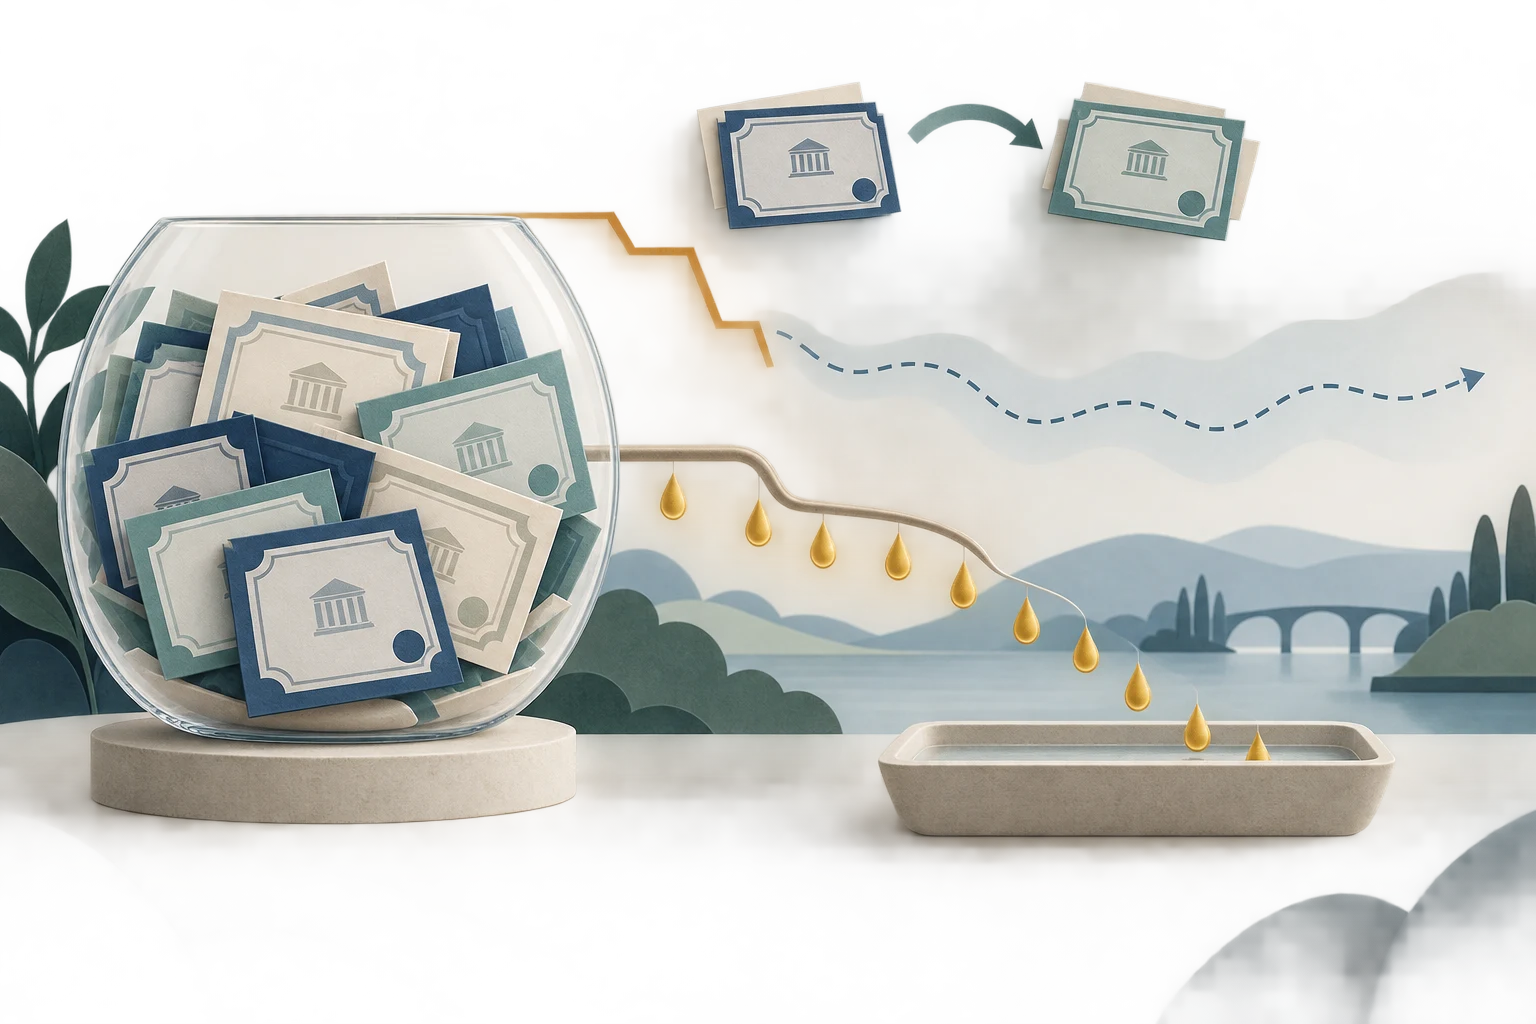
لماذا لا ترفع عوائد السوق كل كوبون فورا؟
عند ارتفاع عوائد السوق، تبقى دفعة كوبون السند ذي الفائدة الثابتة عادة كما هي. ينخفض سعره، فيرتفع عائد الاستحقاق عند السعر الجديد؛ وهذا تغير مرتبط بالسعر، لا إعادة ضبط للكوبون.
عندما يتلقى الصندوق مدفوعات أو يبيع حيازات أو يستبدل سندات مستحقة، قد تحمل الاستثمارات الجديدة عوائد أعلى. ويتوقف التعديل على دوران الحيازات والاستحقاقات ومنحنى العائد وجودة الائتمان والتدفقات وتفويض الصندوق.
تشير Investor.gov إلى مخاطر أسعار الفائدة والائتمان والسداد المبكر التي تواجه صناديق السندات.
قد تُحسب بعض مقاييس الدخل سنويا من دخل حديث، بينما تعكس أرقام التوزيعات مدفوعات وفق منهجية الجهة المقدمة.
لا يحول أي منهما افتراض 4.5% إلى توقع.
اجمع الدخل وتغير السعر من دون احتساب التوزيع مرتين
بموجب الافتراضات المبسطة، تجمع صورة سنة واحدة بين تغير سعر أولي قدره −2.75% ودخل مفترض قدره 4.5%: −2.75% + 4.5% ≈ +1.75%، قبل الضرائب والآثار المستبعدة الأخرى.
هذا سيناريو لا توقع؛ فهو يفترض عدم حدوث تحركات سعرية أخرى، وثبات مساهمة الدخل الصافي، وعدم تغير تكوين المحفظة، وعدم وجود تركيب.
يعتمد العائد الفعلي خلال فترة الاحتفاظ أيضا على موعد التوزيعات وما إذا أعيد استثمارها.
التوزيع النقدي منفصل عن NAV؛ وإعادة استثماره تشتري وحدات إضافية، لذا لا تضفه مرة أخرى إلى عائد كلي يحتسب إعادة الاستثمار بالفعل.
لماذا لا تمثل العملية الحسابية تعادلا أو وعدا بالتعافي؟
تقارن النسبة تقديرا افتراضيا للسعر بافتراض ثابت للدخل. ولا يضمن أي منهما، كما أنها لا تعني أن NAV للصندوق سيعود إلى مستواه السابق خلال 7.3 أشهر.
قد يزيد الدخل القيمة الكلية للمستثمر بينما يظل NAV أقل. والعودة إلى سعر الوحدة السابق تتطلب ارتفاع أسعار السوق بما يكفي؛ فالدخل المستقبلي جزء واحد فقط من العائد الكلي.
إذا ارتفعت العوائد مجددا فقد تنخفض الأسعار أكثر. وإذا تراجعت فقد ترتفع الأسعار بينما يقل دخل الأموال المعاد استثمارها أو الحيازات الجديدة.
قد تغير فروق الائتمان والتعثرات وتحركات المنحنى والاستدعاء والمصاريف والضرائب وعلاوات أو خصومات ETF النتيجة.
وتوضح Investor.gov أن صناديق السندات قد تخسر بسبب مخاطر الفائدة وغيرها.
قارن الصناديق بمطابقة افتراضات المخاطر والدخل
قد تساعد المدة على مقارنة استجابة محفظتين لتغير صغير ومتوازٍ في العوائد، لكنها لا ترتبهما حسب الملاءمة أو العائد المتوقع.
قد يسجل الصندوق الأقصر مدة تغيرا سعرّيا أصغر بسبب الفائدة، لكن دخله ومخاطر ائتمانه ومزيج استحقاقاته ورسومه وسلوكه السعري المحتمل قد تختلف عن صندوق أطول مدة.
قارن إفصاحات المدة والدخل للتاريخ نفسه، وتحقق من طريقة حساب كل مقياس، وراجع التفويض والحيازات.
لا تجمع أرقاما من تواريخ مختلفة كأنها لقطة واحدة.
ولأساس حركة السعر حسب المدة، انظر لماذا قد تنخفض أسعار صناديق السندات المتداولة مع ارتفاع العوائد.
استخدم نموذج التعويض كسيناريو لا كقاعدة قرار
دوّن المدخلات قبل الحساب: مدة الصندوق وتاريخها، وتحرك مفترض لمنحنى العائد، وNAV الابتدائي، وسيناريو دخل منفصل بعد المصاريف.
احسب أولا الاستجابة السعرية الأولية التقريبية. ثم اعرض افتراض الدخل واقسم الانخفاض المقدّر على ذلك المعدل فقط إذا وصفت النتيجة بوضوح بأنها نسبة تعويض افتراضية بسيطة.
تحقق مما إذا كانت الضرائب أو تكاليف التداول أو إعادة الاستثمار أو دوران الحيازات أو تغير الائتمان أو شكل المنحنى أو علاوات وخصومات السوق مهمة للسؤال.
قد يوضح الحساب الفرق بين حساسية السعر والدخل. لكنه لا يحدد موعد تعافي الصندوق أو يضمن عائدا أو يختار صندوق سندات متداولا يناسب ظروفك.
أسئلة شائعة
Q1هل تخبرني مدة صندوق السندات المتداول كم سيستغرق تعافي انخفاض السعر؟
لا. تقدّر المدة الحساسية التقريبية لتغير العائد، ولا تحدد مدة تعافي أو تاريخ استحقاق لوحدة الصندوق.
Q2هل يمكن لارتفاع عوائد السوق أن يزيد دخل الصندوق فورا؟
ليس بالضرورة. عادة تبقى كوبونات السندات القائمة ذات الفائدة الثابتة كما هي. وقد يتغير الدخل عند إعادة الاستثمار أو استبدال الحيازات أو تلقي المدفوعات، بينما تعاد الأسعار أسرع.
Q3هل مثال 7.3 أشهر تقدير موثوق للتعادل؟
لا. يعتمد على افتراضات موضوعة لأغراض المثال ومقارنة حسابية بسيطة. قد تتغير NAV والدخل والتوزيعات والعوائد والضرائب والمصاريف وأسعار التداول، لذلك لا يتوقع تاريخ تعادل.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي تقدّره مدة صندوق السندات المتداول في مثال صدمة العائد؟
اختر إجابة لرؤية الشرح
معجم الخيارات
إجراء تُسند فيه مسؤولية تنفيذ عقد الخيار إلى البائع بعد إشعار ممارسة، وقد ينشئ التزاماً بتسليم الأسهم أو شرائها.
اقرأ الدليل المتعمقفارق العرض والطلبالفرق بين أعلى سعر عرض وأدنى سعر طلب لعقد ما. وهو تكلفة ضمنية للدخول إلى المركز والخروج منه، وقد يتسع عندما تكون السيولة أقل.
اقرأ الدليل المتعمق0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
اقرأ الدليل المتعمق