

السندات الفردية أم صناديق السندات: التدفقات النقدية والاستحقاق والمخاطر
قارن ما تملكه ومواعيد الدفعات والاستحقاق والتنويع والتكاليف بين السند الفردي وصندوق السندات.
في هذا الدليلما تملكه يختلف
ملخص موجز
السند الفردي مطالبة دين على جهة إصدار واحدة، بشروط دفع محددة وتاريخ استحقاق غالباً. أما حصة صندوق السندات فهي ملكية في محفظة؛ ولا تعد بوعد بإعادة القيمة الاسمية لسند معين في التاريخ الذي تختاره. تستخدم الأمثلة ممارسات وسندات أمريكية. تختلف المنتجات والضرائب والحماية باختلاف البلد. الأرقام افتراضية وليست توقعاً أو توصية استثمارية.
ما تملكه يختلف
عند شراء سند فردي، تقرض حكومة أو بلدية أو شركة وفق شروط الإصدار. تحدد الوثائق القيمة الاسمية والقسيمة والاستحقاق وأي حق للاسترداد المبكر. إذا أوفت الجهة المصدرة ولم تسترد السند مبكراً، تستحق القيمة الاسمية في موعد الاستحقاق. هذا حق تعاقدي، وليس ضماناً لاستمرار قدرة الجهة على السداد.
عند شراء صندوق، تملك وحدات أصدرها الصندوق. يحتفظ الصندوق بسندات وأصول أخرى تسمح بها أهدافه. تمنحك الوحدة حصة اقتصادية نسبية في صافي أصول الصندوق، لا مطالبة مباشرة بقسيمة سند بعينه أو قيمته الاسمية. قد يحصل الصندوق على فوائد أو يبيع سندات أو يسترد أصلها عند الاستحقاق. تشرح FINRA هذا الفرق في دليل السندات. وقد يكون الصندوق مشتركاً أو متداولاً أو مغلقاً؛ لذلك راجع نشرة الإصدار والحيازات الحديثة.
تختلف مسارات التدفقات النقدية والاستحقاق
يدفع السند التقليدي ثابت الفائدة القسائم وفق جدول، ويستحق أصله عادة في نهاية المدة، رهناً بقدرة المصدر على السداد وبشروط الاسترداد المبكر. قسيمة سنوية قدرها 4% على قيمة اسمية 10,000 دولار تعني 400 دولار سنوياً؛ وقد تدفع بعض السندات الأمريكية 200 دولار كل نصف سنة. تُحسب القسيمة من القيمة الاسمية، لكن عائدك يتأثر أيضاً بسعر الشراء والتوقيت والاسترداد وإعادة استثمار القسائم.
ليس للصندوق التقليدي تاريخ استحقاق واحد يخص كل مستثمر. تستحق سنداته في تواريخ مختلفة، وقد يبيعها أو يستبدلها وفق هدفه. وتتغير التوزيعات بحسب الحيازات والتدفقات والتكاليف وسياسة الصندوق؛ وعائد التوزيع ليس قسيمة تعاقدية ولا عائداً إجمالياً مضموناً.
قد يخطط صندوق ETF ذي الاستحقاق المستهدف للإغلاق حول سنة معينة، لكن التوزيع النهائي يعتمد على صافي الأصول المتبقية وشروط الصندوق، لا على ضمان سعر الشراء. راجع كيفية استحقاق صناديق ETF للسندات وصناديق الاستحقاق المستهدف.
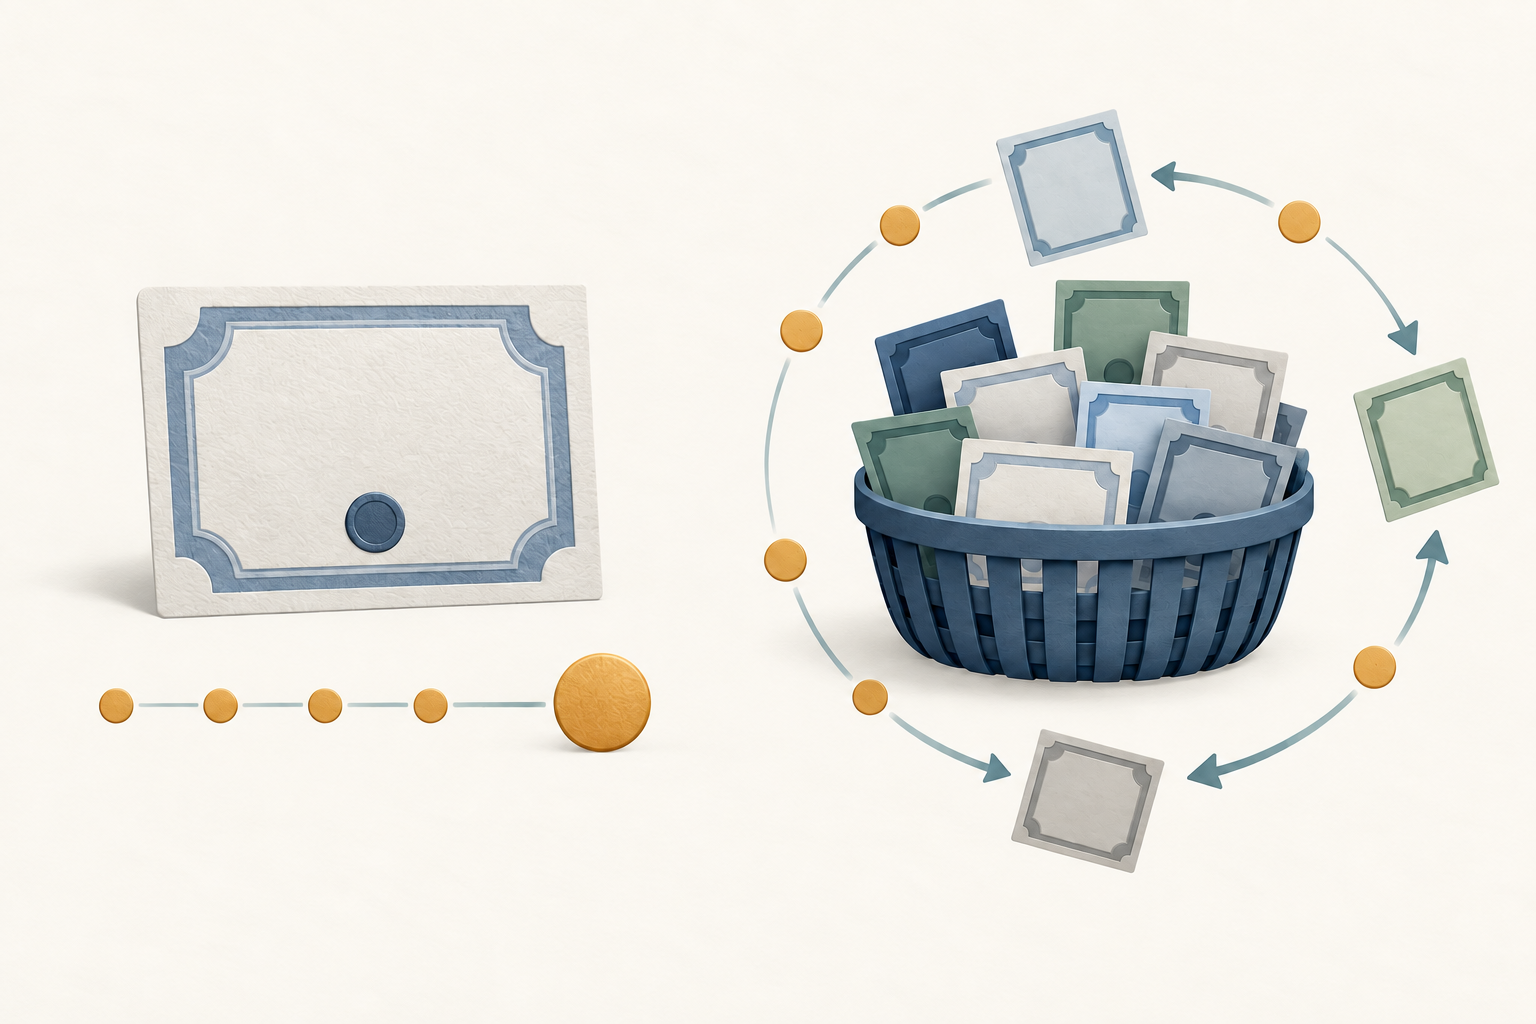
التنويع والاختيار المباشر لهما مفاضلات
يمكن للصندوق توزيع الاستثمار على جهات إصدار وسندات متعددة، فيخفف أثر تعثر جهة واحدة. لكن التنويع الفعلي يتوقف على الهدف والحيازات. قد يظل صندوق العائد المرتفع أو القطاع الواحد أو البلد الواحد مركزاً، وقد تتأثر حيازات كثيرة بالصدمة الاقتصادية نفسها. لا يزيل الصندوق مخاطر الائتمان أو الفائدة أو السيولة أو التضخم.
في السندات الفردية تختار المصدر والأولوية والقسيمة والاستحقاق. وقد يساعد ذلك على مواءمة مواعيد الدفعات مع احتياجات لاحقة، لكنه يتطلب فحص الجدارة الائتمانية وشروط الاسترداد والسعر والسيولة والتركيز. وقد يحتاج التنويع الواسع إلى رأس مال أكبر ومشتريات متعددة. اختلاف أسماء المصدرين لا يكفي إذا كانت المخاطر الاقتصادية متشابهة.
تختلف أسعار التداول والسيولة
قد يتغير سعر السند الفردي قبل الاستحقاق. عند بيعه مبكراً، قد تحصل على أكثر أو أقل من قيمته الاسمية بحسب العوائد السوقية والائتمان والسيولة والشروط. توضح SEC أن البيع قبل الاستحقاق قد ينتج مبلغاً مختلفاً عن القيمة الاسمية وقد يتضمن عمولة أو خصماً من الوسيط. اسأل إن كان السعر يشمل الهامش والعمولة والفائدة المستحقة.
يتداول ETF السندات في البورصة خلال اليوم. وقد يختلف سعره عن صافي قيمة الأصول (NAV)، كما يؤثر فرق سعري الشراء والبيع. أما الصندوق المشترك المفتوح فيعالج الشراء والاسترداد عادة مرة كل يوم عمل بسعر NAV المحسوب. تشرح FINRA ذلك في دليلي الصناديق المتداولة والصناديق المشتركة.
شكل التداول لا يضمن السيولة. قد يسهل تداول وحدات ETF فيما تكون بعض السندات الأساسية قليلة التداول. وقد تتسع الفروق أو يتغير علاوة ETF وخصمه عن NAV وقت التوتر. كما قد يكون بيع سند فردي قبل موعده مكلفاً.
كلا الخيارين قد يخسر قيمة لأسباب متعددة
عندما ترتفع عوائد السوق، تنخفض أسعار السندات القائمة ثابتة الفائدة عادة لأن دفعاتها تصبح أقل جاذبية من الإصدارات الجديدة. وقد يؤدي ذلك إلى تراجع NAV للصندوق، كما قد يتحرك سعر ETF بعيداً عنه. يعتمد الأثر على المدة والاستحقاق ومنحنى العائد وفروق الائتمان. يشرح دليل مدة صندوق ETF للسندات أن المدة تقدير للحساسية وليست توقعاً دقيقاً للعائد.
تنطبق مخاطر الائتمان على الاثنين. يركز السند الفردي التعرض على مصدر واحد وترتيب المطالبة، بينما يوزع الصندوق التعرض أو يركزه وفق هدفه. قد تسترد السندات القابلة للاستدعاء مبكراً، وقد تسدد الأوراق المدعومة بالرهن أصلها أسرع أو أبطأ من المتوقع. يقلل التضخم القوة الشرائية للدفعات الثابتة، كما تتغير فائدة إعادة استثمار القسائم والأصل المسترد.
قد يساعد الاحتفاظ بالسند حتى الاستحقاق على تجنب بيعه بأقل من قيمته الاسمية، لكنه لا يلغي التعثر أو الاسترداد المبكر أو التضخم أو إعادة الاستثمار. والصندوق لا يعوض خسارة في تاريخ شخصي. لا يوجد شكل أكثر أماناً دائماً؛ قارن المصدر أو هدف الصندوق وموعد الحاجة إلى النقد والقدرة على تحمل تغير السعر.
قارن التكاليف والضرائب
قد تشمل صفقة السند عمولة أو هامش وسيط مضمن في السعر. وإذا تم الشراء بين مواعيد القسائم، فقد يدفع المشتري فائدة مستحقة للبائع. قارن السعر الكامل والتدفقات المتوقعة، لا القسيمة فقط.
قد تشمل تكلفة الصندوق مصروفات التشغيل ورسوم فئة الوحدات وتكاليف التداول داخل المحفظة. ويتحمل مستثمر ETF كذلك فرق التداول وربما عمولة الوسيط. لا تكشف نسبة المصروفات المنخفضة كل التكاليف. راجع النشرة وإفصاحات الوسيط.
تعتمد الضرائب على البلد والحساب ونوع السند أو الصندوق. في الولايات المتحدة تختلف معاملة الفائدة والأرباح الرأسمالية وبعض خصائص السندات البلدية وتوزيعات الصناديق. وقد يوزع الصندوق دخلاً أو أرباحاً محققة حتى إن لم تبع وحداتك. لا تفترض إعفاء كل توزيعات صندوق السندات البلدية. لا تطبق الأمثلة الأمريكية تلقائياً على بلد آخر.
مقارنة افتراضية لتدفقات 10,000 دولار
افترض شراء سند لخمس سنوات بالقيمة الاسمية 10,000 دولار، وقسيمة سنوية 4% تدفع نصف سنوي. قيمة الدفعة الواحدة هي 10,000 × 0.04 ÷ 2 = 200 دولار. وتبلغ عشر دفعات 2,000 دولار. إذا سدد المصدر ولم يستدع السند مبكراً، يستحق أيضاً أصل بقيمة 10,000 دولار.
هذه حسبة للدفعات المتعاقد عليها وليست عائداً إجمالياً أو نتيجة مضمونة. فهي لا تشمل الرسوم والضرائب والتضخم وإعادة الاستثمار والتعثر والاسترداد المبكر. يغير الشراء فوق القيمة الاسمية أو دونها العائد والنتيجة. وإذا بعت قبل الاستحقاق فقد تحصل على أكثر أو أقل من 10,000 دولار وتتحمل تكاليف.
أما استثمار 10,000 دولار في صندوق فيمنحك وحدات، لا مطالبة بقيمة اسمية تستحق بعد خمس سنوات. قد تتغير التوزيعات مع استحقاق السندات واستبدالها وإعادة تقييمها وخصم المصروفات. وبعد خمس سنوات قد تكون قيمة الوحدات أعلى أو أقل من المبلغ الأولي. تزيد إعادة استثمار التوزيعات عدد الوحدات ولا تحولها إلى وعد بإعادة أصل المال في تاريخ مختار.
اجعل المقارنة تجيب عن حاجتك
اسأل أولاً هل تحتاج دفعة تعاقدية في تاريخ محدد أم تريد محفظة مجمعة يتغير دخلها وقيمتها. ثم قارن المصدر والأولوية للسند الفردي، أو هدف الصندوق ومواعيد الاستحقاق والمدة والائتمان والتركيز والتكاليف للصندوق. ضع في الحسبان البيع المبكر والاسترداد وتغير التوزيعات وهبوط الأسعار.
استحقاق السند الفردي ليس متوسط استحقاق الصندوق أو مدته. توزع استراتيجية السلم استحقاقات فردية على تواريخ مختلفة، بينما يستبدل الصندوق التقليدي حيازاته غالباً. راجع السلم والباربل والرصاصة في السندات ومقارنة عائد SEC وعائد التوزيع والعائد حتى الاستحقاق.
المقارنة المفيدة تحدد ما إذا كانت شروط الدفع والتنويع وسعر السوق والتكاليف والضرائب والوثائق تناسب السؤال. ولا تزعم أن شكلاً واحداً أفضل للجميع. اقرأ مستندات الإصدار أو نشرة الصندوق والحيازات الحالية وآخر تقرير للمساهمين.
أسئلة شائعة
Q1هل يعيد صندوق السندات استثماري الأصلي في تاريخ ثابت؟
عادة لا. لا يوجد لحصة الصندوق التقليدي تاريخ استحقاق شخصي أو وعد برد سعر الشراء. وقد يخطط صندوق ذو استحقاق مستهدف للإغلاق، لكن المبلغ النهائي يعتمد على الأصول والشروط المتبقية.
Q2إذا احتفظت بسند فردي حتى الاستحقاق، فهل يمكنني تجاهل مخاطر السعر؟
لا. قد تتجنب البيع بالسعر الوسيط، لكن المصدر قد يتعثر، وقد يسدد السند القابل للاستدعاء مبكراً. كما يغير التضخم وفائدة إعادة الاستثمار قيمة التدفقات، وقد تضطر إلى البيع قبل الأجل.
Q3هل السندات الفردية أكثر أماناً من الصناديق؟
ليس لمجرد فئتها. قد يركز سند واحد التعرض على مصدر واحد، وقد ينوع الصندوق أو يركز بحسب هدفه. قارن الحيازات والجدارة الائتمانية والاستحقاق والمدة والسيولة والتكاليف.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ماذا يملك المستثمر عند شراء حصة من صندوق سندات؟
اختر إجابة لرؤية الشرح