

الثالوث المستحيل: سعر الصرف وحركة رؤوس الأموال والسياسة النقدية
افهم سبب التعارض بين استقرار سعر الصرف وانفتاح أسواق رأس المال واستقلال السياسة النقدية، وكيف تعمل أزواج الأهداف الثلاثة وما الذي لا يوضحه الإطار.
في هذا الدليلماذا يقول الثالوث المستحيل؟
ملخص موجز
يصف الثالوث المستحيل، أو المعضلة الثلاثية للسياسة النقدية، المفاضلة بين ثلاثة أهداف للسياسة: استقرار سعر الصرف، وحرية انتقال رؤوس الأموال عبر الحدود، وتوجيه السياسة النقدية وفق الظروف المحلية. ووفق الإطار القياسي، لا يستطيع الاقتصاد تحقيق الأهداف الثلاثة كاملة في الوقت نفسه. أما الترتيبات الفعلية فتقع عند نقاط مختلفة على امتداد هذه المفاضلة؛ لذا فالإطار دليل لفهم الآليات، وليس قانوناً حرفياً يفرض على كل دولة اختيار هدفين بالضبط.
ماذا يقول الثالوث المستحيل؟
يساعد الثالوث المستحيل على تنظيم الخيارات في الاقتصاد الكلي للاقتصادات المنفتحة. وتمثل زواياه الثلاث استقرار سعر الصرف، وإمكانية انتقال رؤوس الأموال عبر الحدود، واستقلال السياسة النقدية. وتتمثل الفكرة الأساسية في نموذج ماندل–فليمنغ في أن الدولة لا تستطيع الجمع إلى ما لا نهاية بين سعر صرف ثابت وحرية حركة رأس المال وسياسة نقدية مستقلة. ويصف بنك التسويات الدولية هذا بأنه التعارض المعروف بين الأهداف الثلاثة. {source:bisImpossibleTrinityMundellFleming2016}
قد توحي كلمة «مستحيل» بحكم مطلق أكثر مما تقصده الفكرة عملياً. فالإطار لا يقول إن كل حركة في سعر الصرف يجب أن تؤدي فوراً إلى أزمة، أو إن على الدولة التخلي تماماً عن أحد الأهداف، أو إن جميع الدول تواجه القيد نفسه في كل وقت. بل يقول إنه، ضمن افتراضات النموذج، فإن التمسك بالتزام ضيق بسعر الصرف مع السماح بحرية حركة رؤوس الأموال يقلص قدرة الدولة على تحديد أسعار الفائدة بصورة مستقلة خدمةً لأهدافها المحلية. ويمكن للاقتصاد تخفيف هذا القيد بقبول تقلب أكبر في سعر الصرف، أو باستخدام تدابير تؤثر في تدفقات رأس المال، أو بالتخلي عن قدر من الاستقلال النقدي.
والـ«ثالوث» ليس بطاقة تقييم تضع الأهداف الثلاثة على قدم المساواة. فقد تسعى الحكومات، لأسباب مختلفة، إلى جعل أسعار التجارة قابلة للتوقع، وتأمين الوصول إلى التمويل الدولي، وتحديد سعر فائدة يستجيب للتضخم أو للنشاط الاقتصادي المحلي. يوضح الإطار احتمال تعارض هذه الأهداف، لكنه لا يحدد المزيج الأفضل ولا يقيس تكلفة الرفاه لكل خيار. وتكمن فائدته في التشخيص: فهو يساعد على فهم سبب تعرض مزيج السياسات للضغط عندما تدفع صدمةٌ أحد الأهداف الثلاثة في اتجاه مختلف.
ما الأهداف الثلاثة للسياسة؟
استقرار سعر الصرف يعني الحد من تغير قيمة العملة المحلية مقابل عملة مرجعية أو سلة عملات. وقد يكون الالتزام تعادلاً ثابتاً، أو نطاقاً ضيقاً، أو محاولة أقل صرامة للحد من التقلبات. وهذه الترتيبات ليست متطابقة؛ فالتثبيت الصارم يَعِد بمسار أضيق لسعر الصرف من التعويم المُدار، وقد يختلف النظام المعلن عما يُسمح لسعر الصرف بفعله فعلياً. ويتعلق هدف السياسة بالسلوك المطلوب للعملة، لا بمجرد هدوئها خلال أسبوع واحد.
حركة رؤوس الأموال هي مدى قدرة المقيمين وغير المقيمين على شراء المطالبات المالية أو بيعها أو تحويلها عبر الحدود. ويتيح انفتاح حساب رأس المال للمستثمرين والمصارف والشركات والأسر نقل الأموال بسهولة أكبر استجابةً للعوائد والمخاطر المتصورة. ولا يعني وصف الحساب بأنه «منفتح» أن كل معاملة بلا تكلفة أو أن رأس المال ينتقل فوراً. فقد تحدّ القيود القانونية وأنظمة التسوية والضرائب وحدود الميزانيات العمومية وعمق السوق وتغير تقدير المخاطر من التدفقات أو تعيد توجيهها. ويبسّط الثالوث كثيراً من هذه التفاصيل للتركيز على أثر قرارات المحافظ الاستثمارية العابرة للحدود.
استقلال السياسة النقدية هو القدرة على تحديد الظروف النقدية استجابةً لأهداف محلية، مثل التضخم والنشاط الاقتصادي، بدلاً من أن يحدد التزام سعر الصرف أو الأوضاع المالية الخارجية سعر السياسة النقدية إلى حد كبير. ولا يعني ذلك أن البنك المركزي معزول عن الاقتصاد العالمي. فحتى مع سعر صرف مرن، يمكن أن تنتقل أسعار الفائدة الخارجية عبر التجارة وتكاليف الاقتراض وأسعار الأصول. والاستقلال مسألة درجات: المهم هو مقدار ما يستطيع البنك المركزي تغيير توجه السياسة من دون تقويض التزام آخر.
وتُبقي هذه التعريفات الزوايا الثلاث منفصلة أيضاً. فاستقرار سعر الصرف ليس هو استقرار الأسعار. وحرية حركة رأس المال ليست هي وجود فائض أو عجز كبير في الحساب الجاري. والاستقلال النقدي لا يضمن نجاح السياسة في بلوغ أهدافها. تتعلق الخيارات بنظام السياسة والقيود التي يفرضها؛ أما النتائج المرصودة فتعتمد كذلك على المؤسسات والصدمات والميزانيات العمومية للقطاع الخاص وقرارات الشركات والأسر. ويتعامل صندوق النقد الدولي مع نظام سعر الصرف وإطار السياسة النقدية وعمليات النقد الأجنبي وتدابير تدفقات رأس المال بوصفها أجزاء مترابطة من تصميم أوسع للسياسات. {source:imfChoiceOfExchangeRateArrangement2022}
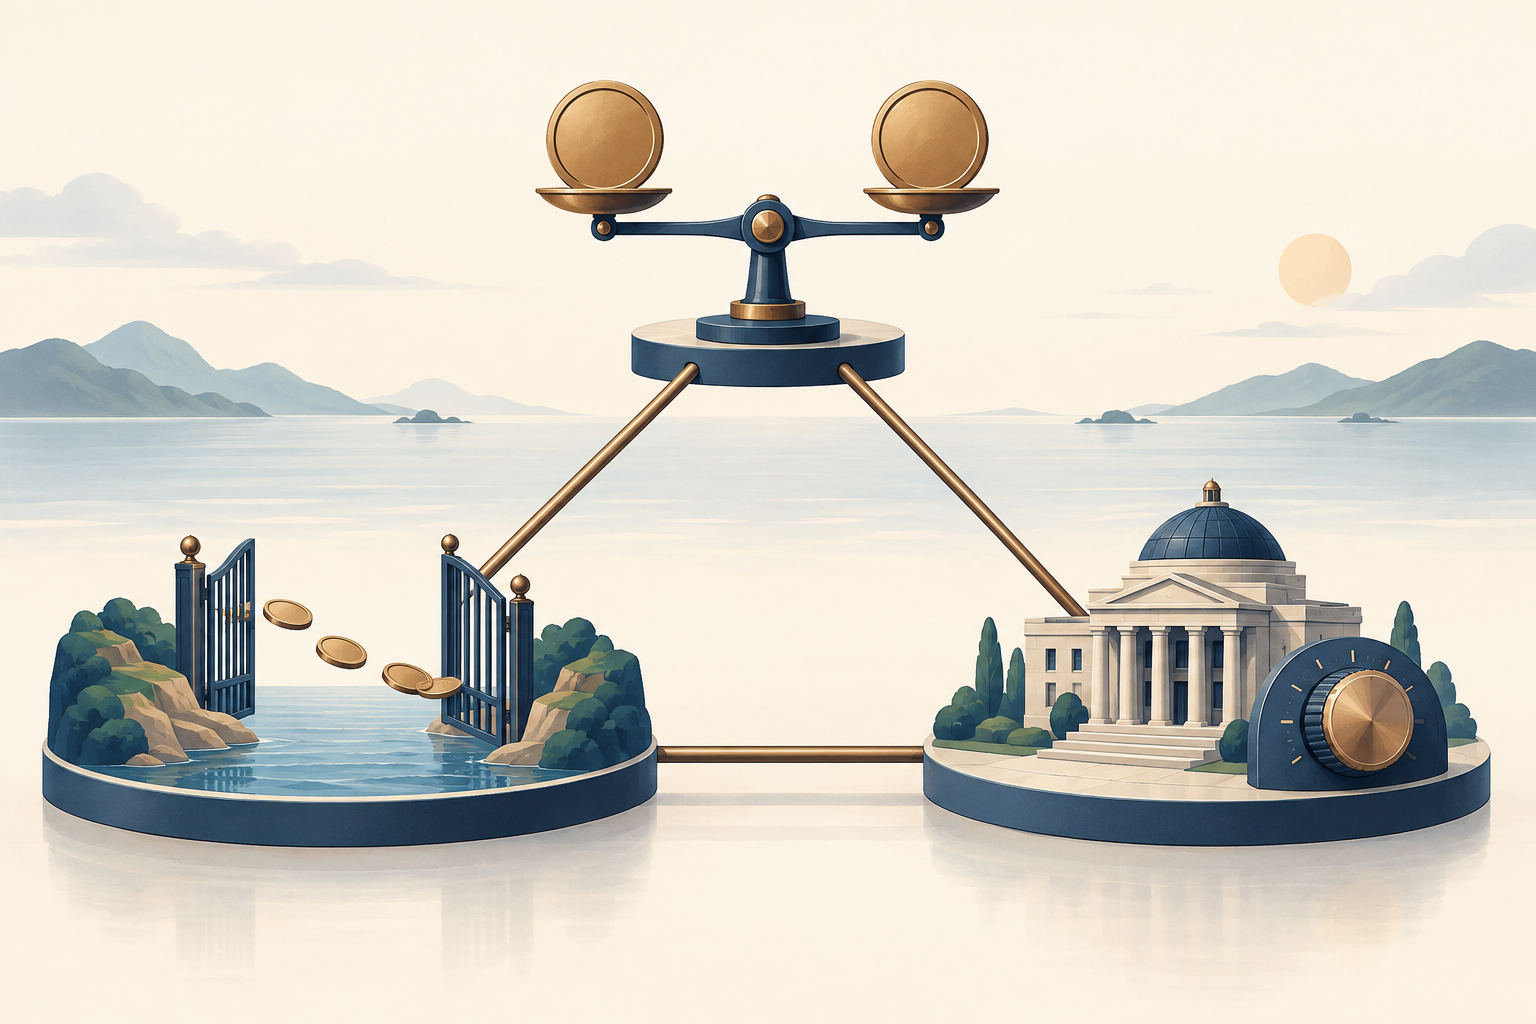
لماذا قد تقيّد تدفقات رأس المال البنك المركزي في ظل سعر صرف مربوط؟
لنفترض وجود اقتصاد يربط عملته بعملة مرجعية عند سعر موثوق ويسمح بقدر كبير من الاستثمار عبر الحدود. إذا استطاع المستثمرون الانتقال بتكلفة محدودة بين الأصول بالعملة المحلية والأصول بعملة الارتكاز، فقد يدفعهم استمرار اختلاف العوائد المتوقعة بعد تعديلها للمخاطر إلى نقل أموالهم. ولا تقتصر مقارنة العوائد على سعري الفائدة المعلنين؛ فهي تشمل أيضاً التغير المتوقع في سعر الصرف ومخاطر التعثر والسيولة والضرائب وتكاليف المعاملات وغيرها من الاحتكاكات. ومع ربط موثوق، قد يكون انخفاض قيمة العملة المتوقع محدوداً، لكنه ليس بالضرورة معدوماً، كما أن علاوة المخاطر لا تختفي بالضرورة.
إذا خفّض البنك المركزي سعر الفائدة القصير الأجل إلى ما دون عائد الأصول المماثلة بعملة الارتكاز بفارق كبير، فقد يفضّل بعض المستثمرين نقل أموالهم إلى الخارج. ويزيد ذلك الطلب على عملة الارتكاز ويضغط على سعر الربط. وللدفاع عن الربط، تستطيع السلطة النقدية بيع احتياطيات من النقد الأجنبي وشراء عملتها. وقد تسحب هذه المعاملة سيولة محلية؛ وإذا لم يُعوض هذا الأثر، فقد ترتفع أسعار الفائدة القصيرة الأجل في السوق وتقترب الظروف من المستوى المتوافق مع الربط. كما يمكن للبنك المركزي رفع سعر الفائدة الرسمي مباشرة. وفي الحالتين، يحد الربط وحرية حركة رأس المال من مقدار ابتعاد أسعار الفائدة المحلية عن مستويات الخارج لفترة طويلة.
وقد ينعكس اتجاه الضغط. فإذا تجاوزت أسعار الفائدة المحلية العوائد الأجنبية المماثلة بقدر كبير، فقد تتدفق رؤوس الأموال إلى الداخل وينشأ ضغط لارتفاع قيمة العملة. وفي ظل الربط، يمكن للسلطة شراء العملات الأجنبية وضخ العملة المحلية. وإذا لم تُدِر السيولة الناتجة، فقد تصبح الظروف النقدية أكثر تيسيراً. ويتوقف حجم التدفق وتوقيته على المخاطر والتوقعات والأدوات والاحتكاكات السوقية؛ ولا تعني الآلية المبسطة أن كل فارق بمقدار نقطة مئوية يسبب حجماً محدداً من انتقال رأس المال.
هنا يكمن جوهر المفاضلة: فعندما تكون حركة رأس المال حرة وسعر الصرف محمياً بإحكام، قد يؤدي قرار محلي بشأن الفائدة إلى تدفقات تجبر البنك المركزي على التدخل أو إعادة أسعار السوق إلى مستوى أقرب إلى ما يتوافق مع الربط. ويذكر الدليل التشغيلي لصندوق النقد الدولي أن استقلال السياسة النقدية يكون محدوداً في ظل سعر صرف ثابت وحرية حركة رأس المال، وأن السياسة النقدية لا يمكن أن تُدار باستقلال عن سياسة سعر الصرف. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
ماذا يعني كل زوج من الأهداف؟
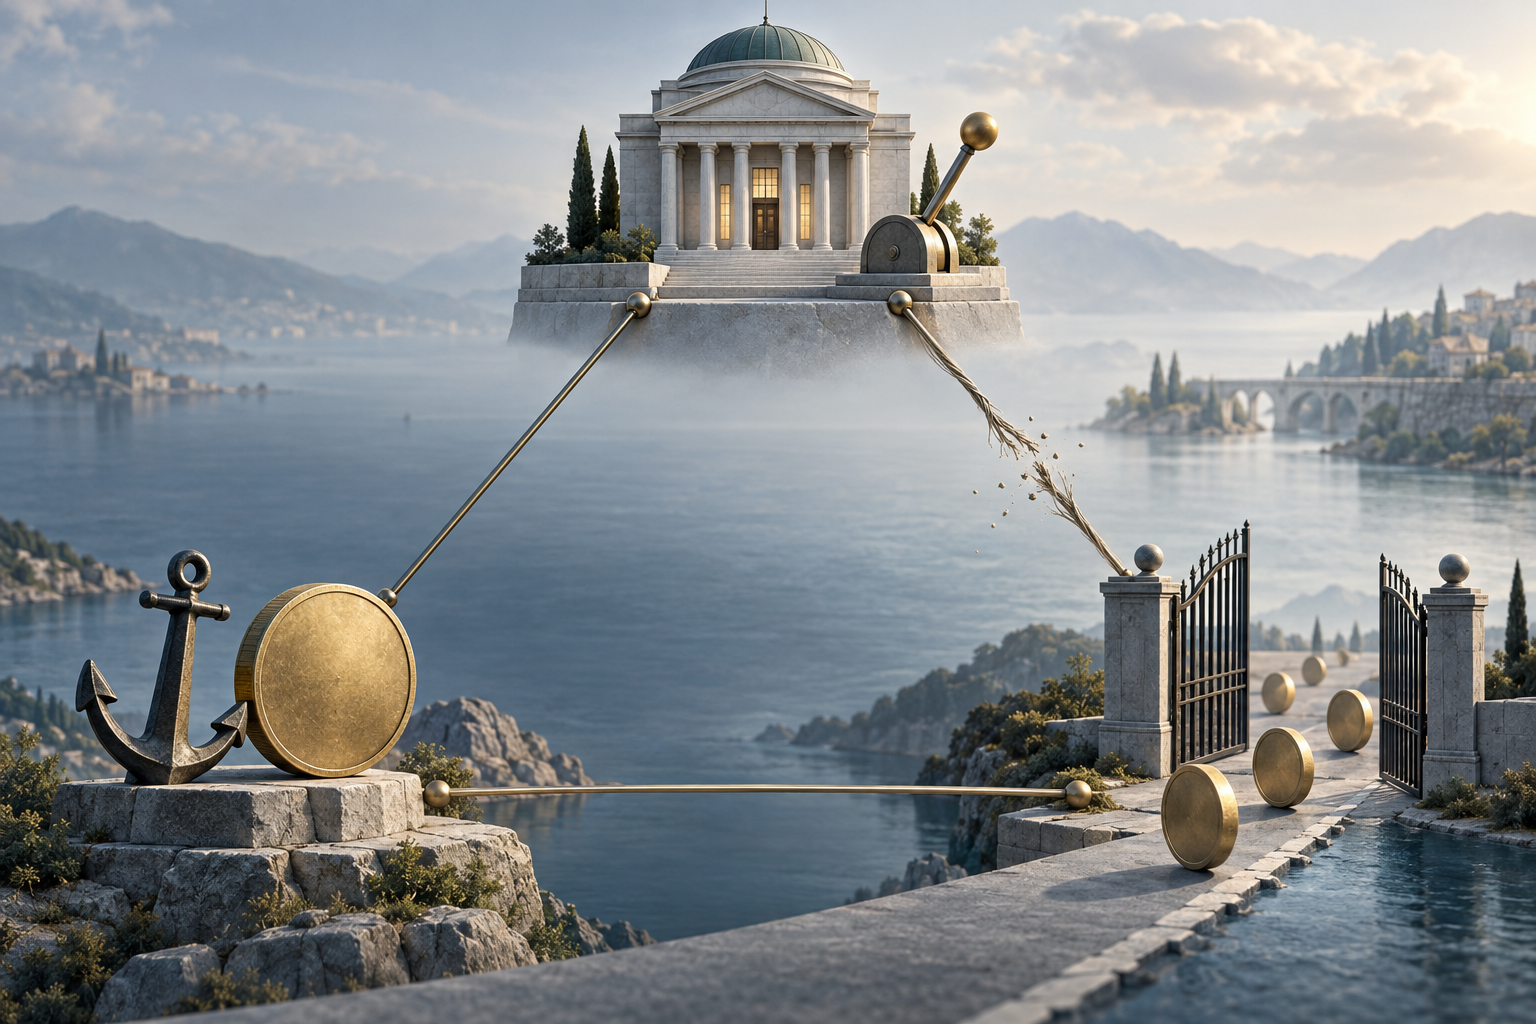
توضح أزواج الأهداف الثلاثة الممكنة معنى الإطار عملياً. وهي تصف الهامش الذي يصبح أكثر تقييداً، لا ثلاثة نماذج مؤسسية تصلح لكل بلد.
استقرار سعر الصرف وحركة رؤوس الأموال: يكون استقلال السياسة النقدية هو الأكثر تقييداً. فالربط الموثوق مع انفتاح التمويل عبر الحدود يترك مجالاً أضيق لتحديد أسعار الفائدة بصورة مستقلة. وقد يضطر سعر السياسة المحلية إلى متابعة ظروف اقتصاد عملة الارتكاز، أو قد يتعين على أسعار السوق والسيولة التكيف مع التدفقات. وإذا استدعى ضعف الاقتصاد المحلي خفض الفائدة، بينما يتطلب الدفاع عن الربط تشديد الظروف، فإن الهدفين يدفعان في اتجاهين متعاكسين. ويصف دليل صندوق النقد الدولي بشأن الربط هذه التركيبة صراحةً بأنها تحد من الاستقلال النقدي. {source:imfOperationalizePeg2026}
حركة رؤوس الأموال والاستقلال النقدي: ينبغي عموماً أن يسمح سعر الصرف بهامش أكبر للتكيف. فإذا غيّر البنك المركزي أسعار الفائدة استجابةً للتضخم أو النشاط المحلي بينما يستطيع رأس المال الانتقال بحرية، فقد يتحرك سعر الصرف نتيجة تغير توقعات العائد والطلب على الأصول. ويتيح السعر الأكثر مرونة هذا الهامش للتكيف. ولا يعني ذلك أن سعر الصرف غير مهم للسياسة: فانخفاض قيمة العملة قد يزيد تكلفة الواردات بالعملة المحلية، أو يؤثر في المقترضين بعملات أجنبية، أو يغير توقعات التضخم. إنما يعني أن البنك المركزي لا يَعِد بالحفاظ على تعادل ثابت طوال عملية التكيف.
استقرار سعر الصرف والاستقلال النقدي: يمكن للقيود أو الاحتكاكات الأقوى على انتقال الأموال عبر الحدود أن تخفف الضغط الفوري على الربط عندما تختلف أسعار الفائدة المحلية عن أسعار بلد الارتكاز. وضمن الإطار المبسط، يتيح الحد من حركة رأس المال مجالاً لسياسة نقدية تستجيب للأهداف المحلية مع تثبيت سعر الصرف. لكن التدابير الفعلية تختلف في نطاقها وفعاليتها؛ إذ قد تعيد توجيه المعاملات أو تحفز الالتفاف عليها أو تفرض تكاليف. لذا فهذه التركيبة لا تعني ببساطة: «فرض ضوابط والحصول على استقلال كامل». بل تشير إلى القناة التي كانت ستحول فروق أسعار الفائدة إلى تدفقات رأسمالية.
أما النظم الفعلية فكثيراً ما تقع بين هذه الخيارات. فقد يُسمح للعملة بالتحرك داخل نطاق؛ وقد تُقيّد بعض المعاملات الرأسمالية بينما تبقى أخرى مفتوحة؛ أو قد يستجيب البنك المركزي للأوضاع المحلية مع أخذه ضغط سعر الصرف في الحسبان. وتنتج عن ذلك درجات جزئية من الاستقرار والانفتاح والاستقلال. ومن الأجدى السؤال عن مدى قوة كل التزام والهامش الذي يتغير عند وقوع صدمة بدلاً من القول إن بلداً اختار زاويتين بالضبط ولم يختر الثالثة إطلاقاً.
كيف تكشف صدمة افتراضية في سعر فائدة بلد الارتكاز المفاضلة؟
لنتخيل بلداً افتراضياً نسميه المرفأ، يحافظ على عملته داخل نطاق ضيق جداً مقابل عملة الارتكاز، ويسمح بمعظم تدفقات المحافظ الاستثمارية. هذه الظروف والأرقام التالية مختلقة لتوضيح الآلية فحسب. ولنفرض أن البنك المركزي في بلد الارتكاز رفع سعر السياسة النقدية فجأة من 3% إلى 5%. وكان البنك المركزي في المرفأ يخطط لخفض سعره من 4% إلى 2% بسبب ضعف الطلب المحلي.
لا يحدد تغير أسعار الفائدة وحده وبصورة آلية مقدار تدفق رأس المال. لكن إذا رأى المستثمرون أن الأصول بعملة الارتكاز توفر عائداً أعلى بعد تعديل المخاطر، وتوقعوا استمرار الربط، فقد يحوّل بعضهم استثماراته من أصول بعملة المرفأ إلى أصول بعملة الارتكاز. وقد يزيد ذلك الطلب على عملة الارتكاز. ولإبقاء سعر الصرف داخل النطاق الضيق، قد يبيع المرفأ احتياطيات من النقد الأجنبي، أو يسمح بتقلص السيولة القصيرة الأجل، أو يرفع سعر السياسة نحو مستوى يتوافق بدرجة أكبر مع الربط. وتجعل هذه الإجراءات تنفيذ التيسير النقدي المخطط محلياً كاملاً أكثر صعوبة.
ولدى المرفأ طرق أخرى للتعامل مع الموقف. فيمكنه السماح بانخفاض قيمة عملته إلى ما بعد النطاق، ومنح سعر الصرف مرونة أكبر مع الحفاظ على مجال أوسع لتحديد أسعار الفائدة وفق الظروف المحلية. ويمكنه تشديد القواعد التي تؤثر في فئات معينة من التدفقات عبر الحدود أو تعديلها، وبذلك يغير درجة حركة رأس المال. أو يمكنه مواصلة الدفاع عن الربط وقبول تأثر مسار أسعار الفائدة المحلية بدرجة أكبر بمسار بلد الارتكاز. يغير كل خيار هامشاً مختلفاً؛ ولا يخلو أي منها من تكلفة، ولا يحدد الثالوث وحده الاستجابة الأفضل.
لنغيّر افتراضاً واحداً. إذا اعتقد المستثمرون أن الربط قد يُعدّل قريباً، فقد يعوض انخفاض قيمة العملة المتوقع أثر ارتفاع سعر الفائدة المحلي. وعندها لا يعود فرق الفائدة وحده المقارنة المناسبة للعائد. أو لنفترض أن رفع الفائدة يعكس ازدياد المخاطر الائتمانية المتصورة: فقد لا يجذب العائد المعلن الأعلى الأموال إذا توقع المستثمرون أيضاً خسائر أكبر. توضح هذه الحالات أن الثالوث يرشد إلى اتجاه الآلية، لكنه ليس جدولاً يحول سعري فائدة رسميين إلى مقدار مضمون لتدفقات رأس المال.
هل يمكن للتدخل في سوق الصرف والاحتياطيات إزالة القيد؟
يمكن للتدخل أن يؤثر في توقيت التكيف ومساره. فبيع الاحتياطيات مقابل العملة المحلية قد يلبي الطلب على النقد الأجنبي عند تعرض الربط للضغط. وشراء العملات الأجنبية قد يعاكس ضغط ارتفاع قيمة العملة. ويمكن للاحتياطيات مساعدة السلطة على إدارة اضطرابات مؤقتة وإظهار قدرتها على إجراء المعاملات. لكنها لا تخلق عرضاً غير محدود من العملات الأجنبية ولا تزيل وحدها تعارضاً مستمراً بين التزامات السياسة.
كما يهم أثر العملية في الميزانية العمومية. فعندما يبيع البنك المركزي عملة أجنبية ويتلقى عملته المحلية، تميل السيولة المحلية إلى الانكماش ما لم يعوض البنك هذا الانكماش بعمليات أخرى. وعندما يشتري عملة أجنبية ويدفع بالعملة المحلية، تميل السيولة إلى التوسع ما لم يسحبها. وقد تعقّد هذه العمليات السعي إلى استهداف مستقل لسعر الفائدة المحلي. ويمكن للبنك المركزي تعقيم التدخل عن طريق تعديل الأصول المحلية أو عمليات السيولة؛ لكن تكرار التعقيم لا يزيل الحوافز الأساسية لنقل الأموال إذا بقي التزام سعر الفائدة وسعر الصرف غير متوافقين.
لذلك قد يشتري التدخل وقتاً أو يخفف تقلباً مؤقتاً أو يساعد في تنفيذ النظام المختار. ويتوقف قدرته على دعم مسار معين على مصداقية الالتزام وحجم التدفقات واستمرارها وإمكانية الوصول إلى الاحتياطيات وإطار السياسة والميزانيات العمومية المعنية. ولا يكفي رقم الاحتياطيات وحده لإثبات أن الربط آمن أو أنه محكوم بالفشل. كما أن حدوث تدخل واحد لا يثبت اختفاء الاستقلال النقدي؛ بل يتوقف الأمر على نمط السياسة وعلى هوامش التكيف المتاحة بمرور الوقت.
والتدخل في سوق الصرف ليس إلا جزءاً من الإطار التشغيلي. فالربط يتطلب أيضاً وضوحاً بشأن التعادل أو النطاق والعملة المرجعية وكيفية ضخ السيولة أو سحبها واستجابة السلطة للتغيرات في العوائد والمخاطر الخارجية. ويتناول الدليل التشغيلي لصندوق النقد تحديد أسعار الفائدة وعمليات النقد الأجنبي والسياسة النقدية بوصفها مسائل مترابطة في نظام الربط، لا مجرد حساب للاحتياطيات. {source:imfOperationalizePeg2026}
ما الذي لا يوضحه الثالوث؟
يختزل المثلث التقليدي نظاماً مالياً معقداً في ثلاثة أهداف للسياسة. ويكون أكثر فائدة عندما تكون افتراضاته ظاهرة. فالنسخة الأبسط تفترض حركة كبيرة لرؤوس الأموال، وأصولاً يمكن للمستثمرين أن يحل بعضها محل بعض، والتزاماً موثوقاً بسعر الصرف. لكن الأصول في الأسواق الفعلية تختلف في مخاطر التعثر والسيولة والضرائب والحماية القانونية والتعرض للعملات. وقد تستمر فروق أسعار الفائدة لأن المستثمرين يطلبون تعويضاً عن هذه الاختلافات أو لأن المعاملات تواجه احتكاكات. لذلك لا يثبت فارق الفائدة وحده أن مساواة رياضية دقيقة قد انتُهكت.
كما يبسّط الإطار طريقة الدفاع عن الربط. فالأدوات المتاحة للبنك المركزي تعتمد على نظامه التشغيلي وهيكل المصارف ووضع الاحتياطيات وإمكانية الوصول إلى تمويل بعملات أجنبية وتركيبة التزامات القطاع الخاص وآجالها. وقد يجعل عدم تطابق العملات في الميزانيات العمومية تحركات سعر الصرف مكلفة للشركات أو المصارف، حتى إن كان السعر الأكثر مرونة سيوفر هامشاً نقدياً من نواحٍ أخرى. وقد تدفع الرغبة في الحد من الضرر الذي يلحق بالميزانيات العمومية صناع السياسات إلى الاستجابة لأسعار الفائدة الخارجية أو لضغط سعر الصرف حتى في ظل نظام مرن رسمياً. ولا يصور المثلث هذه الآثار في الاستقرار المالي.
وثمة امتداد محل نقاش يرتبط بهيلين راي، ويذهب إلى أن الدورة المالية العالمية قد تقيد استقلال السياسة النقدية حتى مع سعر صرف مرن. وتوصف هذه الرؤية أحياناً بأنها «الثنائية المستحيلة» بين حركة رؤوس الأموال والاستقلال النقدي. وهي امتداد للثالوث الأصلي وليست جزءاً من صيغته الأصلية، وينبغي فهمها على أنها حجة مستقلة لا إجماع محسوم. ويعرض دليل صندوق النقد لعام 2022 هذا الامتداد ضمن النقاش الدائر. {source:imfChoiceOfExchangeRateArrangement2022}
ولا يخبرنا الثالوث ما إذا كان نظام معين لسعر الصرف قابلاً للاستمرار، أو إذا كانت تدابير تدفقات رأس المال ملائمة، أو إذا كان على بلد أن يختار الربط أو التعويم. وتعتمد هذه الأحكام على بنية التجارة والتمويل والصدمات التي يتعرض لها الاقتصاد عادةً والمؤسسات والمصداقية والأدوات المتاحة والأهداف التي يخضع لها صناع السياسات للمساءلة. ويتعامل دليل صندوق النقد لاختيار نظام سعر الصرف مع الأمر بوصفه مسألة تصميم أوسع تشمل إطار السياسة النقدية والسياسات الأخرى؛ كما تتناول أعماله التشغيلية اللاحقة شروطاً مؤسسية إضافية للحفاظ على الربط. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
وأخيراً، لا يفسر الثالوث كل حركة في أسعار الصرف أو كل تدفقات رأس المال. فهو لا يشرح محاسبة الحساب الجاري، ولا يحسب مقدار تأثير حركة العملة في أسعار المستهلك، ولا يقيس سعر الصرف الحقيقي. استخدمه لتحديد قيد السياسة، ثم ارجع إلى الأدلة المناسبة للسؤال الآخر. تشرح مقارنة الحساب الجاري والميزان التجاري الفرق بين السلع والخدمات والدخل والتحويلات عبر الحدود. وتوضح أسعار الصرف الفعلية الحقيقية مقياساً مرجحاً للقدرة التنافسية للعملة، بينما يتتبع انتقال أثر سعر الصرف إلى التضخم إحدى القنوات التي تصل بها تغيرات العملة إلى الأسعار المحلية.
كيف تقرأ مزيج السياسات في بلد ما؟
ابدأ بتسمية الأهداف الثلاثة كلٌّ على حدة. ما مسار سعر الصرف الذي تقول السلطة إنها تستهدفه، وما المسار الذي تسلكه العملة فعلياً؟ ما المعاملات العابرة للحدود التي تجري بحرية، وأيها يواجه قيوداً أو تكاليف مؤثرة؟ كيف يصف البنك المركزي أهدافه المحلية، وكيف يتغير سعره الرسمي عندما تسير الأوضاع المحلية وأوضاع بلد الارتكاز في اتجاهين مختلفين؟ قد لا تكفي تسمية النظام للإجابة عن الأسئلة الثلاثة.
ثم انظر إلى ما يتكيف عند ظهور ضغط. إذا ارتفعت أسعار الفائدة الخارجية، فهل يتبعها السعر المحلي عادةً، أم يتحرك سعر الصرف، أم تتغير قواعد تدفقات رأس المال، أم يعتمد البنك المركزي على معاملات الاحتياطيات؟ راقب أسعار السوق والسيولة المحلية إلى جانب سعر السياسة المعلن. فقد يتزامن ربط معلن مع بعض الحركة داخل نطاق، كما قد يتزامن هدف معلن للاستقرار مع قدر من المرونة في سعر الصرف. ولا يكفي يوم واحد أو تدخل واحد لتصنيف النظام.
وتحتاج مقارنة العوائد إلى سياق أيضاً. قارن، قدر الإمكان، أدوات مالية وآجالاً متشابهة، ثم ضع في الحسبان تغيرات سعر الصرف المتوقعة ومخاطر الائتمان والسيولة والقيود وتكاليف المعاملات. فوجود سعر فائدة محلي أدنى من سعر بلد الارتكاز لا يثبت بمفرده قرب حدوث تدفقات خارجة. بل يدعو إلى السؤال عن تقدير المستثمرين للمخاطر ومدى استجابة التدفقات والتكيف الذي التزمت به السلطات. وبالمثل، لا يثبت استقرار سعر الصرف المرصود أن النظام سيظل مستقراً عند وقوع صدمة مختلفة.
بهذه الطريقة، يصبح الثالوث مجموعة أسئلة مفيدة بدلاً من مجرد تسمية. فهو يساعد على التمييز بين ربط قوي ونظام مرن، وانفتاح واسع لرأس المال وقناة مقيدة، والاستقلال النقدي الرسمي والقدرة العملية على استخدام السياسة باستقلال. كما يفصل بين تشخيص قيد على السياسة وبين التوصية بما ينبغي لبلد أن يختاره.
أسئلة شائعة
Q1هل يعني الثالوث المستحيل أن كل بلد يستطيع اختيار هدفين بالضبط؟
لا. فعبارة «اثنان من ثلاثة» تلخص النموذج الأساسي وافتراضاته المبسطة. وكثيراً ما تجمع البلدان بين درجات متفاوتة من استقرار سعر الصرف وقيود رأس المال والاستقلال النقدي. والسؤال المفيد هو مدى سعي النظام إلى كل هدف وأي هامش يتكيف عند ظهور ضغط.
Q2هل يجب أن تكون أسعار الفائدة متطابقة في ظل سعر صرف ثابت؟
ليس بالضرورة. فحتى مع الربط، قد تختلف أسعار الفائدة لأن المستثمرين يأخذون في الحسبان تغيرات سعر الصرف المتوقعة ومخاطر الائتمان والسيولة والضرائب وتجزؤ الأسواق وتكاليف المعاملات. ويقول الإطار إن انفتاح رأس المال والربط الموثوق يحدان من استقلال تحديد أسعار الفائدة على المدى المستمر؛ ولا يقول إن كل عائد سوقي يجب أن يتطابق.
Q3هل تستطيع الاحتياطيات حماية الربط إلى الأبد بينما يحدد البنك المركزي أي سعر فائدة يريده؟
يمكن للاحتياطيات والتدخلات المساعدة على إدارة الضغط وتغيير توقيت التكيف. لكنها لا تزيل تلقائياً تعارضاً مستمراً بين الربط وانفتاح رأس المال ومسار أسعار الفائدة المحلية. وتتوقف النتيجة على الالتزام والتدفقات وإمكانية الوصول للاحتياطيات والمؤسسات واستجابة السيولة وأسعار الفائدة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
وفق إطار الثالوث المستحيل القياسي، ما القيد الأساسي على بلد يجمع بين سعر صرف ثابت موثوق وحركة واسعة لرؤوس الأموال؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمقخيار البيععقد يمنح حامله الحق، لا الالتزام، في بيع الأصل الأساسي بسعر التنفيذ قبل الانتهاء أو عنده وفق شروط العقد.
اقرأ الدليل المتعمق