

ETF مرجح بالقيمة السوقية أم متساوي الأوزان: ما الذي يتغير؟
قارن كيفية توزيع ETF مرجح بالقيمة السوقية وآخر متساوي الأوزان للأسهم نفسها، وكيف ينشئان تعرضات مختلفة للتركيز وإعادة الموازنة والتداول والتكاليف والعوائد.
في هذا الدليلما الذي يغيره الترجيح؟
ملخص موجز
قد يحمل صندوقا ETF الشركات نفسها، ومع ذلك يختلف أداؤهما إذا وزّع أحدهما الأوزان بحسب حجم الشركات ومنح الآخر كل شركة حصة متساوية عند إعادة الموازنة. يمنح الترجيح بالقيمة السوقية الشركات الأكبر تأثيراً أكبر. أما الترجيح المتساوي فيعطي كل مكوّن الوزن المستهدف نفسه عند إعادة موازنة محددة، ثم تتغير الأوزان مع تحرك الأسعار. يشرح هذا الدليل أساليب مؤشرات الأسهم الأمريكية بمثال افتراضي لأربع شركات. ويقارن التعرض وإعادة الموازنة والتركيز والتكاليف ومحركات العائد؛ ولا يفترض أن الأوزان المتساوية أكثر أماناً أو ربحاً دائماً.
ما الذي يغيره الترجيح؟
المؤشر مجموعة قواعد لاختيار الأوراق المالية وقياس أدائها مجتمعة. تحدد طريقة الترجيح مقدار مساهمة كل مكوّن في عائد المؤشر. يحاول ETF الذي يتتبع المؤشر عادةً الاحتفاظ بالأوراق بنسب تعكس القواعد، لكن الرسوم والنقد وأخذ العينات والتداول والتوقيت قد تسبب فروقاً.
يمكن للمجموعة نفسها من الأسهم أن تنتج أوزاناً مختلفة. يمنح المؤشر المرجح بالقيمة السوقية حصة أكبر للشركات ذات القيمة السوقية المؤهلة الأعلى. ويعطي المؤشر المتساوي الأوزان كل شركة الوزن المستهدف نفسه عند نقطة إعادة الموازنة، مهما اختلف حجمها.
طريقة الترجيح منفصلة عن غلاف الصندوق: فقد يكون ETF مرجحاً بالقيمة السوقية أو متساوي الأوزان أو بطريقة أخرى، ويمكن لصندوق مشترك اتباع أي من النهجين. قارن أولاً مجموعة المؤشر وقواعده، ثم قارن الصندوق الذي يتتبعه.
يشرح دليل Investor.gov لصناديق المؤشرات أيضاً الترجيح بالقيمة السوقية.
كيف يعمل الترجيح بالقيمة السوقية؟
في المؤشر البسيط المرجح بالقيمة السوقية، يساوي وزن الشركة قيمتها السوقية مقسومة على مجموع القيم السوقية لكل الشركات المكوّنة. تستخدم مؤشرات أسهم أمريكية كثيرة القيمة السوقية المعدلة بالتعويم الحر، أي تستبعد بعض الأسهم المقفلة التي لا تتاح عادةً للتداول العام. وتعتمد قواعد الأسهم والتعويم الدقيقة على منهجية مزود المؤشر.
إذا مثّلت القيمة المؤهلة لشركة 10% من إجمالي المؤشر، فإن وزن محفظة يقارب 10% يمنحها نحو عُشر التعرض قبل التكاليف وفروق التنفيذ. كلما ارتفعت القيمة المؤهلة زاد الوزن، فأصبحت حركة الشركات الأكبر أثراً أكبر في نتيجة المؤشر.
S&P 500 مثال على مؤشر مرجح بالقيمة السوقية المعدلة بالتعويم الحر. لا يعني ذلك تثبيت مبلغ دولاري لكل شركة؛ فالأوزان تتحرك مع القيم السوقية، وقد تعدل قواعد المؤشر أيضاً الإضافات والحذف وعدد الأسهم وأحداث الشركات. راجع منهجية المؤشرات الأمريكية لدى S&P DJI ومنهجية حساب المؤشر للتفاصيل.
كيف يعمل الترجيح المتساوي؟
إذا احتوى المؤشر المتساوي الأوزان على N مكوّناً، فالوزن المستهدف لكل منها عند إعادة الموازنة هو 1 ÷ N. ومع 500 شركة يكون الوزن قرابة 0.20% لكل شركة عند الضبط. وفي مثالنا ذي الشركات الأربع يكون 25% لكل شركة.
الوزن المستهدف قاعدة في وقت محدد، لا وعد ببقاء الأوزان متساوية كل يوم. تتحرك الأسعار بعد إعادة الموازنة، فتصبح الشركة التي ترتفع أسرع حصة أكبر إلى أن يأتي الضبط التالي. وتختلف مزودات المؤشرات في مواعيد إعادة الموازنة وأسعار المرجع والهوامش وإجراءات أحداث الشركات؛ فلا تنطبق قواعد مؤشر متساوي الأوزان واحد على جميع المؤشرات.
مثال أمريكي محدد: يستخدم S&P 500 Equal Weight الشركات نفسها الموجودة في S&P 500 ويعيدها إلى أوزان متساوية كل ربع سنة وفق الأسئلة الشائعة لدى S&P DJI. هذا جدول ذلك المؤشر، لا قاعدة عامة لكل ETF.
مثال بأربع شركات يوضح الفرق
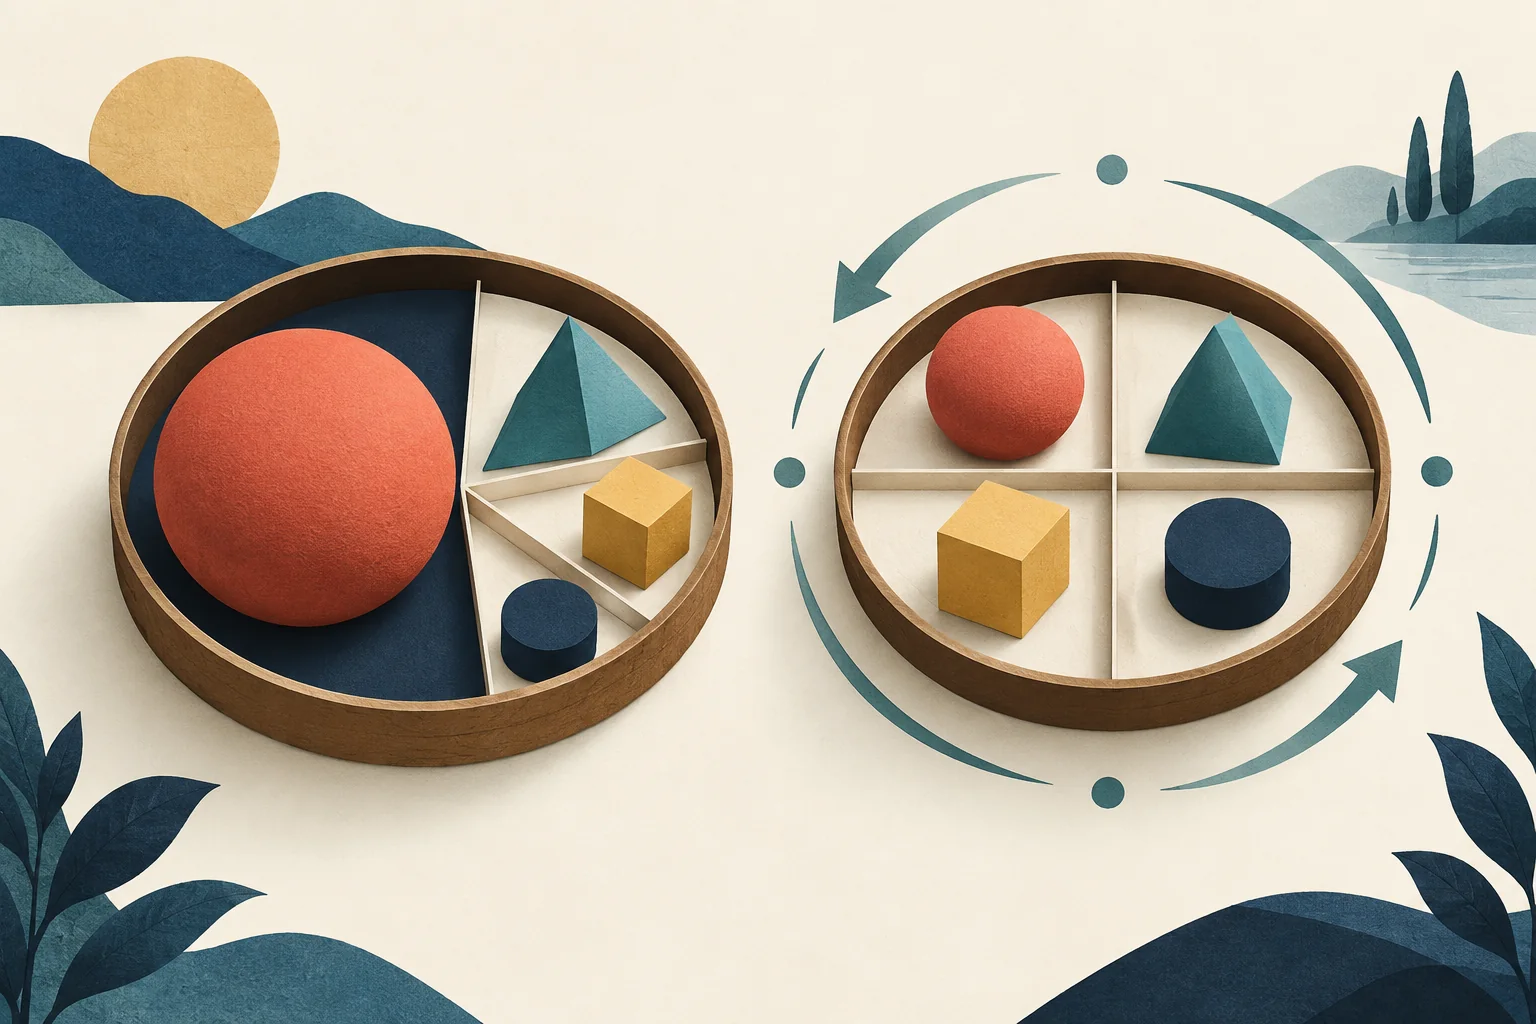
لنفترض أربع شركات افتراضية قيمها السوقية المعدلة بالتعويم الحر بنسبة 40:30:20:10. توزع محفظة مرجحة بالقيمة السوقية قدرها $10,000 المبالغ $4,000 و$3,000 و$2,000 و$1,000. أما المحفظة المتساوية فتضع $2,500 في كل شركة.
لذلك تضع المتساوية مالاً أكثر في أصغر شركة وأقل في الأكبر. تملك المحفظتان الأسماء الأربعة نفسها، لكن تعرضهما ليس متطابقاً. يغير الترجيح تأثير كل حيازة، ولا يغير طبيعة الشركات نفسها.
والآن خذ المحفظة المتساوية وحدها بقيم بداية أبسط: $100 لكل شركة، أي 25% من إجمالي $400. إذا تضاعفت قيمة الشركة A وظلت الشركات الثلاث الأخرى دون تغيير، يصبح الإجمالي $500؛ وتبلغ حصة A نحو 40% وحصة كل شركة أخرى 20%.
لإعادة الأوزان إلى التساوي، تُعدل كل حيازة إلى $125: بيع $75 من A وشراء $25 من كل شركة أخرى. هذه حسابات توضيحية، لا توقع ولا صفقة فعلية لصندوق ETF ولا وصف للضرائب أو الرسوم.
لماذا تنحرف الأوزان المتساوية وتؤدي إلى التداول؟
تنحرف الأوزان المستهدفة لأن أسعار الشركات لا تتحرك بالمعدل نفسه. تعيد المراجعة المجدولة المحفظة نحو الهدف. وفي مؤشر S&P 500 Equal Weight، تقلص العملية الفصلية وزن الشركات التي زاد وزنها وتضيف إلى تلك التي انخفض وزنها نسبةً إلى الهدف. قد تتبع المؤشرات الأخرى مواعيد وقواعد مختلفة.
ينشئ ذلك تداولاً: فقد يخفض تأثير الفائزين نسبياً مؤخراً ويزيد تأثير المتأخرين عند إعادة الضبط، لكنه لا يعرف إن كان المتأخر سيتعافى أو الفائز سيواصل الصعود. الصفقة نتيجة آلية للأوزان المستهدفة وليست توقعاً بعودة الأسعار.
يتداول الصندوق المرجح بالقيمة السوقية أيضاً عند إضافة المؤشر شركة أو حذفها أو تعديل الأسهم الحرة أو معالجة أحداث الشركات، لكنه لا يحتاج إلى إعادة كل حيازة إلى النسبة نفسها لمجرد أن سهماً ارتفع أكثر من غيره. يعتمد الدوران على قواعد المؤشر المحددة وتنفيذ الصندوق، لا على الاسم وحده.
هل يعني الترجيح المتساوي تنويعاً أكبر؟
قد يقلل الترجيح المتساوي تركّز شركة واحدة عند إعادة الموازنة مقارنةً بنسخة مرجحة بالقيمة السوقية من مجموعة الأسهم نفسها. ففي مثال الشركات الأربع، لا تبدأ أي شركة بأكثر من 25% من المحفظة المتساوية، بينما تبدأ الأكبر عند 40% في النسخة السوقية.
هذا نوع واحد من التركيز، وليس مقياساً كاملاً للمخاطر. قد يظل الاستثمار مركزاً في بلد أو قطاع أو صناعة أو خطر اقتصادي مشترك. كما يزيد وزن الشركات الأصغر نسبياً مقارنةً بترجيح القيمة السوقية. وإذا كان المؤشر ضيقاً أو موضوعياً، فإن إعطاء عدد قليل من الأسماء أوزاناً متساوية لا يحوله إلى محفظة سوق واسعة.
يوضح Investor.gov عن توزيع الأصول والتنويع أن التنويع يوزع المال بين استثمارات، لكنه لا يلغي مخاطر السوق أو يضمن تجنب الخسارة. راجع الحيازات والتعرضات الفعلية ولا تستنتج التنويع الواسع من عبارة «متساوي الأوزان».
لماذا تختلف العوائد من دون أن يكون أحد النهجين أفضل؟
تحدد قاعدة الترجيح الشركات التي تقود العائد. عندما تتفوق الشركات الأكبر، يتلقى المؤشر المرجح بالقيمة السوقية من المجموعة نفسها مساهمة أكبر منها عموماً. وعندما تتفوق الشركات الأصغر، قد يستفيد المؤشر المتساوي أكثر لأنه بدأ بأوزان نسبية أكبر لها.
يصف S&P DJI مؤشره S&P 500 Equal Weight بأنه يميل إلى الشركات الأصغر، وبأن إعادة الموازنة تقلل آلياً وزن المتفوقين نسبياً وتزيد وزن المتأخرين. قد تفيد هذه التعرضات في بعض الفترات وتضر في أخرى. وهي ليست علاوات مضمونة أو إشارات توقيت أو توقعات لما سيتصدر لاحقاً.
عند مقارنة النتائج التاريخية، طابق مجموعة المؤشر والتواريخ ومعاملة التوزيعات والرسوم. مؤشر عائد السعر ومؤشر العائد الكلي يجيبان عن سؤالين مختلفين. أداء الماضي لا يحدد أي طريقة ستتفوق خلال مدة احتفاظك.
ما التكاليف وتفاصيل الصندوق التي ينبغي مقارنتها؟
ابدأ بنسبة المصروفات، ثم انظر إلى ما وراءها. إعادة الموازنة وتغييرات المؤشر قد تنشئ تكاليف تداول للمحفظة. وقد يواجه مستثمر ETF فرق العرض والطلب والعمولات وأثر السوق وعلاوة أو خصماً عن NAV. يعتمد حجم كل تكلفة وأثرها على الصندوق والطلب والوسيط وظروف السوق؛ ولا يجعل الترجيح المتساوي كل صندوق أغلى بالتعريف.
يوضح دليل رسوم الصناديق من Investor.gov أن بعض تكاليف المعاملات لا تدخل في نسبة المصروفات في نشرة الصندوق. قارن النشرة وتقارير المساهمين ومنهجية المؤشر والدوران المعلن وفروق التداول وفرق التتبع للصندوق المحدد. لمزيد من التفاصيل راجع نسبة مصروفات ETF مقابل التكلفة الإجمالية وفرق التتبع مقابل خطأ التتبع.
تحقق أيضاً مما إذا كان الصندوقان يتبعان المجموعة والهدف نفسيهما فعلاً. فقد تختلف منتجات تحمل اسم «متساوي الأوزان» في المكونات وقواعد القطاع وتواتر إعادة الموازنة والتنفيذ. وقد تستخدم صناديق القيمة السوقية تعديلات تعويم أو قواعد إدراج مختلفة. الاسم نقطة البداية؛ المنهجية والحيازات تكشفان ما تملكه.
كيف تقرر قواعد المؤشر الأنسب لمقارنتك؟
ابدأ بالتعرض الذي تريد تقييمه، لا بجدول ترتيب العوائد الماضية. افحص مجموعة المؤشر ومعادلة الأوزان وجدول إعادة الموازنة والأوزان الحالية للأسماء والقطاعات والدوران ونسبة المصروفات وسجل التتبع. ثم فكر هل يناسب محفظتك زيادة وزن الشركات الأصغر أو خفض الوزن الابتدائي للأكبر أو التداول الإضافي لإعادة الموازنة ومدى تحملك لمسارات عائد مختلفة.
قد يكون الصندوق المرجح بالقيمة السوقية أكثر مباشرة عندما تريد أن تتبع أوزان الشركات أحجامها داخل المؤشر. وقد يناسب المتساوي من يريد عمداً أن تبدأ كل شركة بوزن قريب من غيرها. لا يضمن أي من النهجين خسائر أقل أو تنويعاً أفضل عبر فئات الأصول أو عائداً أعلى مستقبلاً.
لمثال على أثر قواعد المؤشر في سلة ETF، قارن تداخل حيازات QQQ وVOO. طابق التواريخ وتعريف العائد وتأكد من أن الفرق سببه الترجيح لا اختلاف الحيازات أو تكاليف الصندوق.
أسئلة شائعة
Q1هل صناديق ETF متساوية الأوزان أكثر أماناً من المرجحة بالقيمة السوقية؟
ليس بالضرورة. قد يخفض المتساوي الوزن الابتدائي لأكبر سهم ضمن مجموعة محددة، لكنه قد يزيد التعرض للشركات الأصغر ويترك مخاطر القطاعات والسوق. قارن الحيازات وقواعد المؤشر الفعلية.
Q2هل تعيد ETF متساوية الأوزان الموازنة كل يوم؟
ليس بالضرورة. لكل مؤشر جدول وقواعد خاصة. يعيد S&P 500 Equal Weight الضبط كل ربع سنة، وقد تستخدم منتجات أخرى فترات أو طرقاً مختلفة. راجع نشرة الصندوق ومنهجية المؤشر الحالية.
Q3هل تتفوق ETF متساوية الأوزان دائماً عندما تهبط الأسهم الكبرى؟
لا. تختلف التعرضات وقد تستفيد عندما تتفوق المكونات الأصغر، لكنها قد تتأخر عندما تقود الشركات الأكبر. لا يتنبأ أداء فترة ماضية بالطريقة التي ستتفوق لاحقاً.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
كيف يحدد مؤشر متساوي الأوزان من أربع شركات أوزانه المستهدفة عند إعادة الموازنة؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق