

مقارنة فروق G وI وZ وOAS في السندات
تعرّف إلى فروق G وI وZ وفارق الخيار المعدّل OAS، مع معادلات ومثال حسابي وحدود النماذج
في هذا الدليللماذا توجد مقاييس متعددة لفروق السندات؟
ملخص موجز
تقيس فروق السندات فرقاً في العائد أو التسعير، لكن المقياس المرجعي وافتراضات التدفقات النقدية تختلف. يقارن G وI العائد بمعدل مرجعي واحد، ويستخدم Z منحنى العائد الفوري كله، بينما يضيف OAS تعديلاً نموذجياً للخيار المضمّن.
لماذا توجد مقاييس متعددة لفروق السندات؟
فارق السند هو الفرق بين عائده أو معدل الخصم المستخدم في نموذج وبين قيمة مرجعية. يستعمله المستثمرون لمقارنة السندات ووصف التعويض عن المخاطر وفصل بعض أثر تحركات أسعار الفائدة عن أثر المُصدر أو السوق. النتيجة تعتمد على المنحنى وطريقة الحساب؛ لذلك قد يختلف رقمان من دون أن يكون أحدهما خطأ حسابياً.
يفصل معهد CFA بين الفارق المرجعي وفروق G وI وZ وفارق الخيار المعدّل، ولكل مقياس نقاط قوة وحدود. السؤال المفيد ليس أي اختصار أفضل دائماً، بل أي منحنى استُخدم، وهل حُسب فرق بين عائدين أم خُصمت كل دفعة على حدة، وهل أُخذ الخيار المضمّن في الاعتبار.
تُعرض الفروق عادة بنقاط الأساس. نقطة أساس واحدة تساوي 0.01 نقطة مئوية؛ لذا فإن فرقاً قدره 1.25 نقطة مئوية يساوي 125 نقطة أساس. الفارق ليس قسيمة السند ولا عائداً إضافياً مضموناً ولا احتمال تعثر مباشر، بل مقارنة سوقية وفق اصطلاح محدد.
الفارق البسيط وفارق G
الفارق البسيط أو الاسمي يطرح عائد سند حكومي مختار من عائد السند الأعلى مخاطرة حتى الاستحقاق. تكون المقارنة أوضح حين يتطابقَت العملة وتقاربت مدة الاستحقاق. إذا اختلفت المدة كثيراً فقد يعكس الناتج موضعين مختلفين على منحنى العائد، لا اختلاف المُصدر وحده.
يقارن فارق G عادة عائد السند حتى الاستحقاق بعائد حكومي مستوفى للمدة نفسها تقريباً. إذا كان عائد سند شركة لسبع سنوات 5.20% والعائد الحكومي المرجعي 4.55%، فالفارق 0.65 نقطة مئوية أو 65 نقطة أساس. الاستيفاء يقدّر نقطة بين سندات حكومية مرصودة، واختيار الأدوات وبناء المنحنى يتبعان اصطلاح السوق.
يجعل اختزال المقارنة إلى معدل واحد فارق G سهل الشرح، لكنه لا يخصم كل قسيمة بمعدل يناسب تاريخها. كما أنه لا يزيل أثر السيولة أو الائتمان أو الضرائب أو الخيارات من الفرق.
فارق I يستخدم معدل مبادلة
فارق I هو عائد السند حتى الاستحقاق ناقص معدل مبادلة الفائدة لمدة مماثلة. يشير الحرف I إلى اصطلاح مرجعي بين مصرفي أو إلى منحنى المبادلة المستخدم في السوق المعني. ينبغي تحديد العملة والمنحنى والأجل وطريقة التركيب ومصدر السعر، لأن الاصطلاحات تختلف بين الأسواق ومزودي البيانات.
إذا كان عائد السند 5.20% ومعدل المبادلة المختار لسبع سنوات 4.70%، يكون فارق I مساوياً 50 نقطة أساس. وهو أقل من فارق G البالغ 65 نقطة أساس بمقدار 15 نقطة لأن المعدل المرجعي مختلف. تغيير المرجع لا يعني أن مخاطر ائتمان السند نفسها تغيرت.
منحنى المبادلة مرجع سوقي، وليس بالضرورة منحنى خالياً من المخاطر أو سنداً حكومياً نقدياً. قد تتحرك معدلات المبادلة وظروف التمويل بصورة مستقلة عن عوائد السندات الحكومية. عند المقارنة، تأكد من استخدام المنحنى والوقت والاصطلاح نفسيهما.
فارق Z يستخدم كل التدفقات المجدولة
فارق انعدام التقلب، المعروف باسم فارق Z، هو مقدار ثابت يضاف إلى كل نقطة من منحنى العائد الفوري الصفري بحيث تساوي القيمة الحالية للتدفقات النقدية المجدولة سعر السوق. يحتوي المنحنى الفوري على معدل لكل تاريخ دفع، لا معدل واحد عند الاستحقاق النهائي.
مع التركيب السنوي والتدفقات السنوية الثابتة، يمكن تبسيط معادلة السعر إلى مجموع التدفق عند الزمن t مقسوماً على (1 + المعدل الفوري عند t + فارق Z) مرفوعاً للأس t. أما التطبيق الفعلي فيحتاج إلى مطابقة جدول الدفع وتاريخ التسوية والفائدة المستحقة وعدّ الأيام والتركيب وبناء المنحنى وتعريف السعر.
استخدام معدل لكل تاريخ قسيمة يراعي أن خصم القسيمة الأولى يختلف عن خصم أصل المبلغ في النهاية. وهذا هو الفرق الأساسي عن طرح معدل حكومي واحد كما في G. مع ذلك، يظل Z إضافة موازية ثابتة للمنحنى ولا يحاكي مسارات مستقبلية متعددة للفائدة.
يكون الحساب أوضح عندما تكون التدفقات ثابتة. أما خيار الاستدعاء أو البيع أو السداد المبكر فقد يغير توقيت الدفعات أو قيمتها، فيصبح افتراض أن التدفقات المستقبلية معروفة مسبقاً مضللاً.
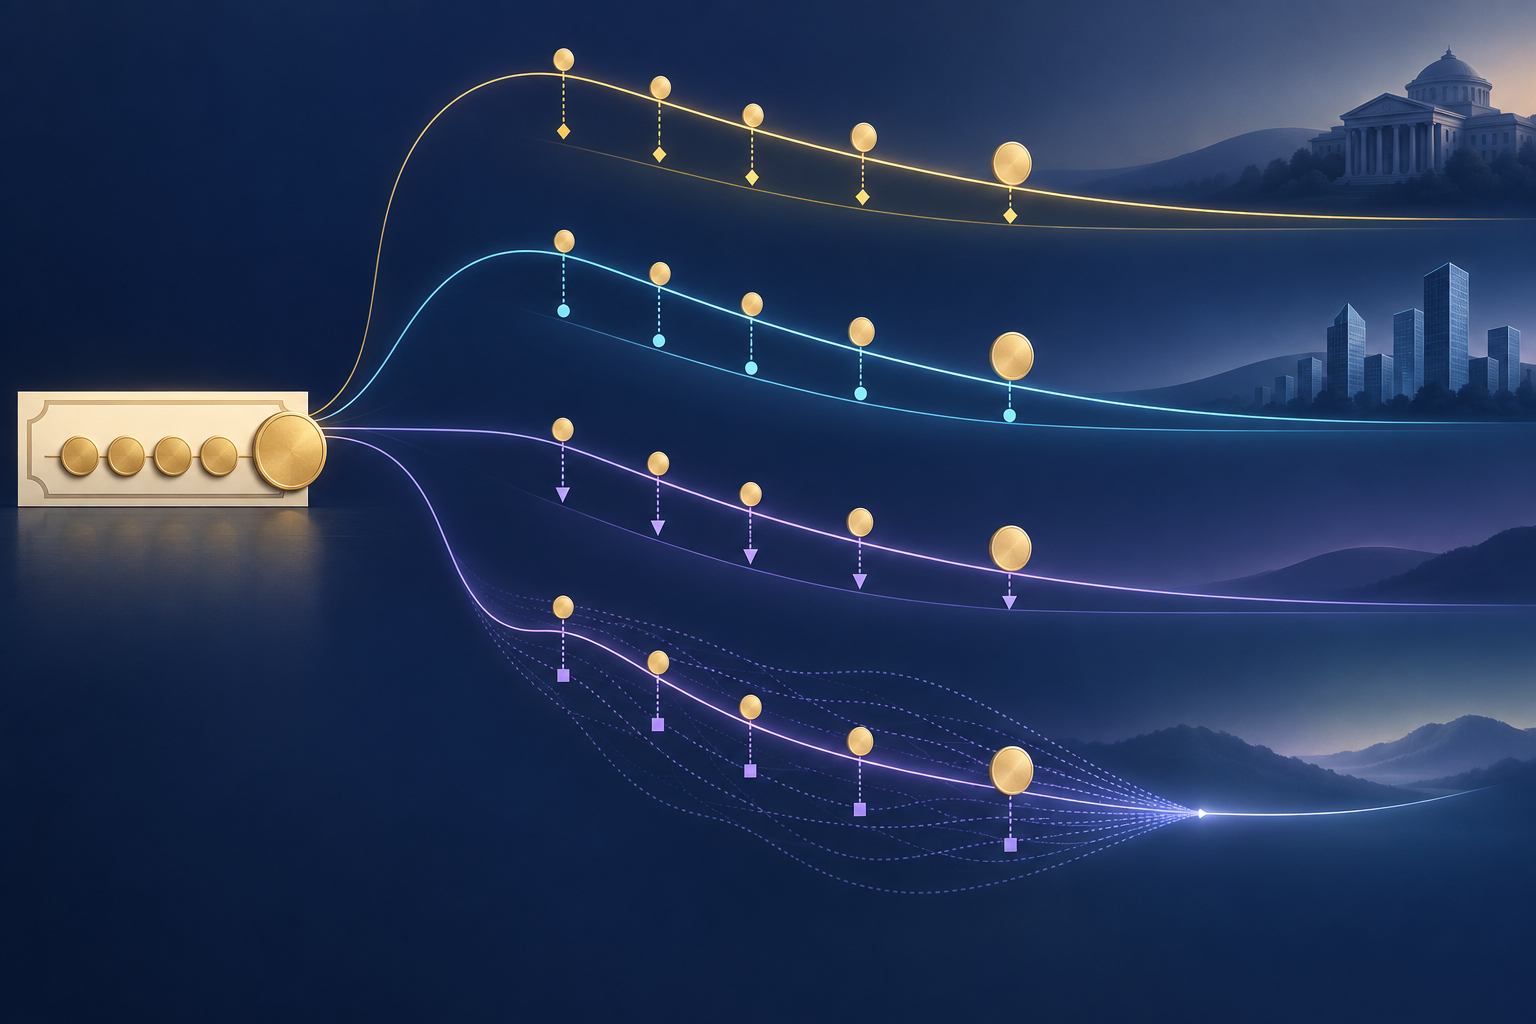
يضيف OAS نموذجاً للخيار المضمّن
فارق الخيار المعدّل، أو OAS، يُحسب داخل نموذج تسعير يأخذ خياراً مضمّناً في الحسبان. فقد يستدعي المُصدر السند القابل للاستدعاء وفق شروطه، وقد يسدد المقترضون أصل الرهن مبكراً. وبذلك تعتمد التدفقات المستقبلية على مسار أسعار الفائدة وعوامل أخرى.
يتوقع النموذج التدفقات المحتملة، ويخصمها على مسارات معدلات مصطنعة، ثم يحل الفارق الذي يجعل قيمة النموذج مساوية للسعر المرصود. تصف منهجية مؤشرات ICE الفارق بأنه إزاحة لمنحنى حكومي فوري، وتستخدم نموذج معدل قصير الأجل للأوراق ذات الخيارات. وقد يستخدم مزود آخر منحنى أو نموذجاً أو تقلباً أو افتراض تدفقات مختلفاً.
يحاول OAS فصل القيمة النموذجية للخيار، لكنه ليس رقماً مستقلاً عن النموذج. فتغيير التقلب المفترض أو سلوك السداد المبكر قد يغير التدفقات المتوقعة والفارق حتى لو لم يتغير سعر السند. الفرق بين Z وOAS تعديل نموذجي للخيار، وليس رسماً معلناً أو عائداً مضموناً.
في سند بلا خيار، يكون OAS عادة قريباً من Z أو مساوياً له إذا تطابقت المنحنيات واصطلاحات التدفق. لا تنطبق هذه النتيجة تلقائياً على السندات القابلة للاستدعاء أو الأوراق المدعومة بالرهن أو حسابات مزودين مختلفين.
مثال افتراضي لحساب ثلاثة فروق
لنفترض سنداً افتراضياً غير قابل للاستدعاء مدته ثلاث سنوات، وقيمته الاسمية 100 دولار، وقسيمته السنوية 5%، وسعره النظيف 98 دولاراً. يدفع 5 دولارات بعد سنة و5 بعد سنتين و105 بعد ثلاث سنوات. نفترض تركيباً سنوياً ونتجاهل الفائدة المستحقة وتكاليف التداول.
حل المعادلة 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 يعطي عائداً حتى الاستحقاق يقارب 5.7447%. إذا كان العائد الحكومي المستوفى لثلاث سنوات 4.30% ومعدل المبادلة المختار 4.45%، يكون G نحو 144.5 نقطة أساس، وI نحو 129.5 نقطة أساس.
لنفترض الآن معدلات فورية حكومية افتراضية تبلغ 4.00% للسنة الأولى و4.20% للثانية و4.40% للثالثة. حل معادلة السعر باستخدام معدل لكل دفعة يعطي Z يقارب 1.3579% أو 135.8 نقطة أساس. تختلف الأرقام لأن مراجعها وطرقها مختلفة، لا لأن السند تغير.
هذه مدخلات افتراضية لشرح الحساب وليست أسعاراً سوقية. ولأن المثال خالٍ من الخيارات فلا ينتج عنه رقم OAS نموذجي منفصل. يتطلب OAS فعلي شروط السند والسعر والتسوية والمنحنى، وافتراضات الخيار والتقلب والتدفقات عند الحاجة.
ما الذي يخبرك به الفارق وما الذي لا يخبرك؟
قد يعكس اتساع الفارق خسائر ائتمانية متوقعة أو خطر خفض التصنيف أو ضعف السيولة أو عدم اليقين أو الضرائب أو علاوة المخاطر أو العرض والطلب. وتشير FINRA إلى أن الفروق تتغير مع الائتمان وظروف السوق والاقتصاد. لا يكشف الرقم وحده أي عامل تسبب في الحركة.
الفارق ليس احتمال تعثر. فالخسارة المتوقعة تعتمد على احتمال التعثر وما يمكن استرداده بعده، وقد يتضمن الفارق علاوات سيولة ومخاطر. قد يتسع الفارق دون تغير ظاهر في بيانات المُصدر، وقد يضيق مع بقاء مخاطر مهمة.
فارق مؤشر OAS قيمة مجمّعة من سنداته وأوزانها؛ وليس فارق كل سند فيه. وقد يتغير عند تبدل المكونات أو الأوزان. يشرح دليل عوائد سندات الشركات والخزانة لماذا قد يتحرك العائد المرجعي وفارق الشركة في اتجاهين مختلفين.
طريقة مقارنة الفروق بعدل
ابدأ بتحديد السند والملاحظة: الورقة المالية، جانب السعر، الوقت، تاريخ التسوية، العملة، أولوية السداد، الاستحقاق، والخيارات المضمّنة. قد تنتج أسعار الشراء أو التقييم الوسطي أو آخر صفقة عوائد مختلفة قبل تغيير المنحنى.
ثم سمّ المقياس والمنحنى. في G سجّل منحنى الحكومة وطريقة الاستيفاء؛ وفي I سجّل منحنى المبادلة وأجله؛ وفي Z راجع المنحنى الصفري وجدول التدفقات والتركيب؛ وفي OAS سجّل النموذج والتقلب وافتراضات السداد أو التنفيذ والمنحنى المرجعي.
وأخيراً قارن أوراقاً متقاربة في العملة والبنية والتصنيف والأولوية والسيولة. لا يعني OAS قدره 150 نقطة أساس لسند قابل للاستدعاء أنه أرخص تلقائياً من G قدره 140 لسند بلا خيار. يوضح دليل تحدب السندات أثر خصائص السند على حساسية السعر، ويشرح دليل السداد المبكر للرهن العقاري أهمية التدفقات النموذجية.
أسئلة شائعة
Q1هل يعني ارتفاع OAS دائماً فرصة استثمارية أفضل؟
لا. فقد يعكس مخاطر ائتمان أو سيولة أعلى أو اختلاف تقييم ناتجاً عن النموذج. قارن المقياس والمنحنى والوقت وخصائص السند نفسها قبل الاستنتاج.
Q2هل يمكن استخدام G لسند مدعوم برهن عقاري؟
يمكن حساب فرق عائد بسيط مع تسميته بوضوح، لكنه لا يعكس تغير السداد المبكر مع الفائدة. صُمم OAS لإدخال التدفقات المتغيرة في النموذج، لكنه يظل حساساً لافتراضاته.
Q3هل فارق السند هو احتمال تعثره؟
لا. إنه فرق عائد أو تسعير قد يشمل خسارة ائتمانية متوقعة وعلاوات مخاطر، لكنه ليس احتمالاً مباشراً لتعثر المُصدر.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي يقارنه فارق G عادة؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق