

抛物线止损转向指标:读懂翻转、加速因子与止损线
了解抛物线SAR如何逼近极值点、加速因子如何改变速度,以及图表翻转与真实止损成交的区别
本指南内容把点的位置看作状态,而非预测
简短摘要
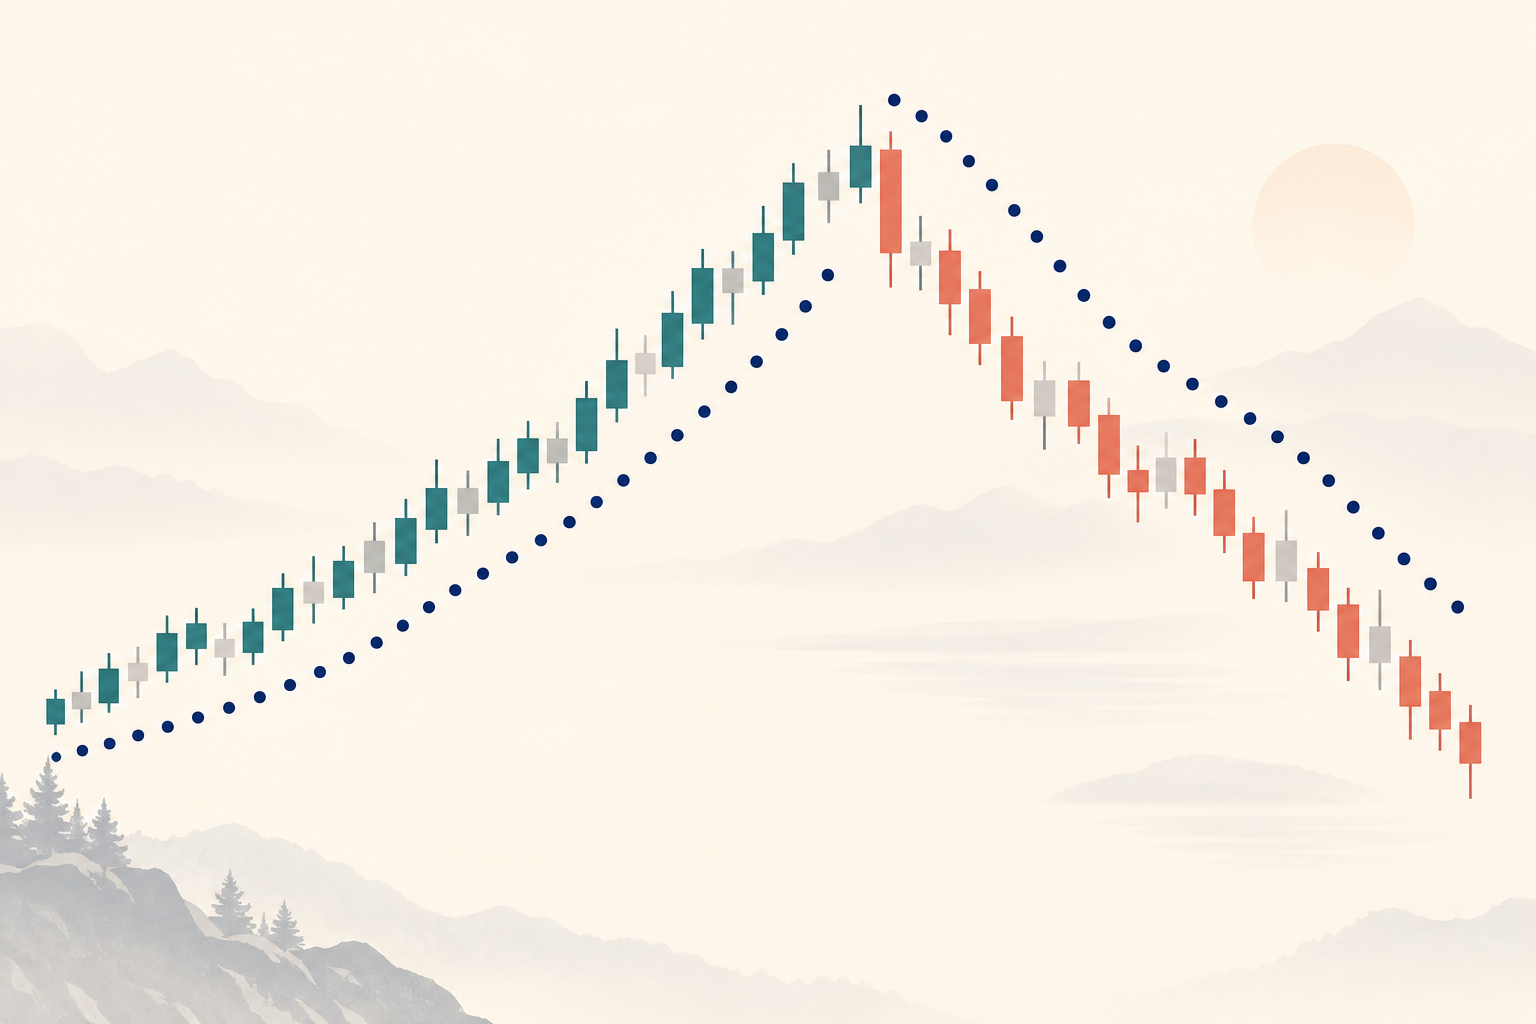
抛物线SAR是一条依赖先前状态的追踪水平线。上涨状态下点通常位于价格下方,下跌状态下位于上方。加速因子让投影值逐步靠近趋势极值;价格穿越活动中的SAR时,状态会翻转并重置输入。点位穿越只是规则事件,不代表趋势必然反转,也不保证止损按该价格成交。测试前先确定K线、算法版本、触发方式和风险规则。
把点的位置看作状态,而非预测
Parabolic SAR意为Stop And Reverse。上涨状态的点一般在价格下方,下跌状态的点在上方。这表示所选算法当前处于哪个状态。TradingView也按此方式解释点位,并把价格越线视为潜在反转事件 {source:tradingViewParabolicSar}。SAR不衡量趋势强度、预测后续幅度,也不能证明新趋势已经开始。高低价触碰、收盘确认和交易场所的止损触发是不同事件,规则应明确选用哪一个。
让SAR向极值点更新
更新式为 SAR[下一期] = SAR[本期] + AF[本期] × (EP[本期] − SAR[本期])。上涨状态的EP是该状态记录的最高价,下跌状态则是最低价。AF表示加速因子;新SAR仅向EP移动一部分。它是由过去状态生成的价格水平,不是移动平均或目标价。TA-Lib记录了这一递推关系,也将该算法标为路径依赖 {source:taLibParabolicSar}。起始方向和初值会影响后续全部输出。
只有创新极值时才提高加速因子
AF从预设起点开始。上涨时只有新高扩展EP才增加AF;下跌时创新低才增加。未创新极值时保持不变,到达设定上限后停止增长。常见例子用0.02作为起点和增量、0.20作为上限,但这不是固定常数。MQL5将step和maximum设为输入,并给出这些常用值 {source:mql5ParabolicSar}。步长或上限较大时,投影线更快靠近价格,可能更早发生翻转;这不代表信号更准确。
应用区间限制和反转重置
投影线还要受相邻K线范围约束。上涨状态下SAR不能高于前两根K线的低点;下跌状态下不能低于前两根高点。若价格穿越活动SAR,算法切换状态,SAR重置到前一状态的EP,AF回到起点,新状态开始跟踪相反方向的极值。TradingView描述了两根K线约束和重置规则 {source:tradingViewParabolicSar}。TA-Lib实现还明确了穿越比较方式和计算顺序;恰好触线时不同实现可能给出不同结果。
先核对计算,再把点位用于止损
假设上涨状态下SAR=96.00、EP=108.00、AF=0.08。下一原始投影为96 + 0.08 × (108−96) = 96.96。若行情随后创下110的新高,增量为0.02,则后续计算的AF为0.10,下一原始值为96.96 + 0.10 × (110−96.96) = 98.264,约98.26,尚未应用K线范围限制。这个假设算例只说明递推;此前低点可能压低该值,之后的穿越也可能重置状态。计算不代表成交或收益预测。
区分图表翻转、订单和成交
SAR穿越可以定义回测信号、已有持仓的退出、止损触发或反手规则,它们不是同一种策略。说明用盘中高低价还是收盘价确认、退出后是否反向开仓。OHLC K线不显示所有盘中成交顺序;跳空时开盘可能已越过SAR,实际成交还取决于订单类型、市场规则和流动性。不要把图表水平线当作保证成交价,应使用下一可执行价格并计入成本。
固定初始值、周期与数据口径
Wilder最初的说明没有把第一根有效K线的初始化方式限定为一种。软件可能用不同规则推断起始方向、设置首个SAR或选择预热历史。TA-Lib说明算法具有路径依赖,初始处理在实现间会有差异 {source:taLibParabolicSar}。SAR通常依赖高低价,因此交易时段、缺失K线、复权数据和周期都会改变路径;未完成K线的高低价也会变化。记录品种、交易所、周期、时段、AF参数、初始规则、历史长度及信号读取时点。
无前视地检验完整退出规则
常见问题
Q1SAR翻转是否保证趋势反转?
不能。它只表示算法状态按规则切换,价格可能再次反向。
Q20.02和0.20必须作为参数吗?
不是。它们是常见例子。应记录起点、增量、上限和初始化方式,并避免依据完整样本挑选。
Q3可以把SAR线当作确切止损成交价吗?
不可以保证。触发与成交不同;跳空、订单类型、交易场所规则和流动性都会影响价格。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
上涨状态中SAR点位于价格下方,这说明什么?
选择答案即可查看解释
期权术语表
清楚解释从看涨、看跌和期权链到 IV、希腊字母、未平仓量与最大痛点等核心期权术语
浏览期权术语表