

期货止损中的 ATR:将真实波幅换算为单份合约风险
了解 ATR 如何计入跳空,平滑方式与图表设置为何会改变读数,以及如何把 ATR 距离换算成最小跳动和合约风险。
本指南内容ATR 能衡量什么,不能衡量什么
简短摘要
平均真实波幅(Average True Range,ATR)衡量所选 K 线序列中真实波幅的平均大小,单位是价格,不表示方向。将 ATR 用作止损距离前,应让合约、交易时段、周期、平滑方式和最小跳动价值与交易保持一致。
ATR 能衡量什么,不能衡量什么
ATR 汇总近期价格区间的大小。它不预测下一步涨跌,不估算止损能够成交的概率,也不会把图表变成预测。读数升高只说明所选 K 线序列近期出现了更大的真实波幅,不是入场信号,也不是安全亏损上限。TradingView 将 ATR 描述为可反映跳空和受限价格变动的波动率指标([ATR 指南]({source:tradingViewAverageTrueRangeSupport}))。
ATR 使用图表的价格单位,例如指数点或每桶美元。这还不是账户币种的风险;还要考虑合约乘数、最小跳动、合约数量和执行成本。
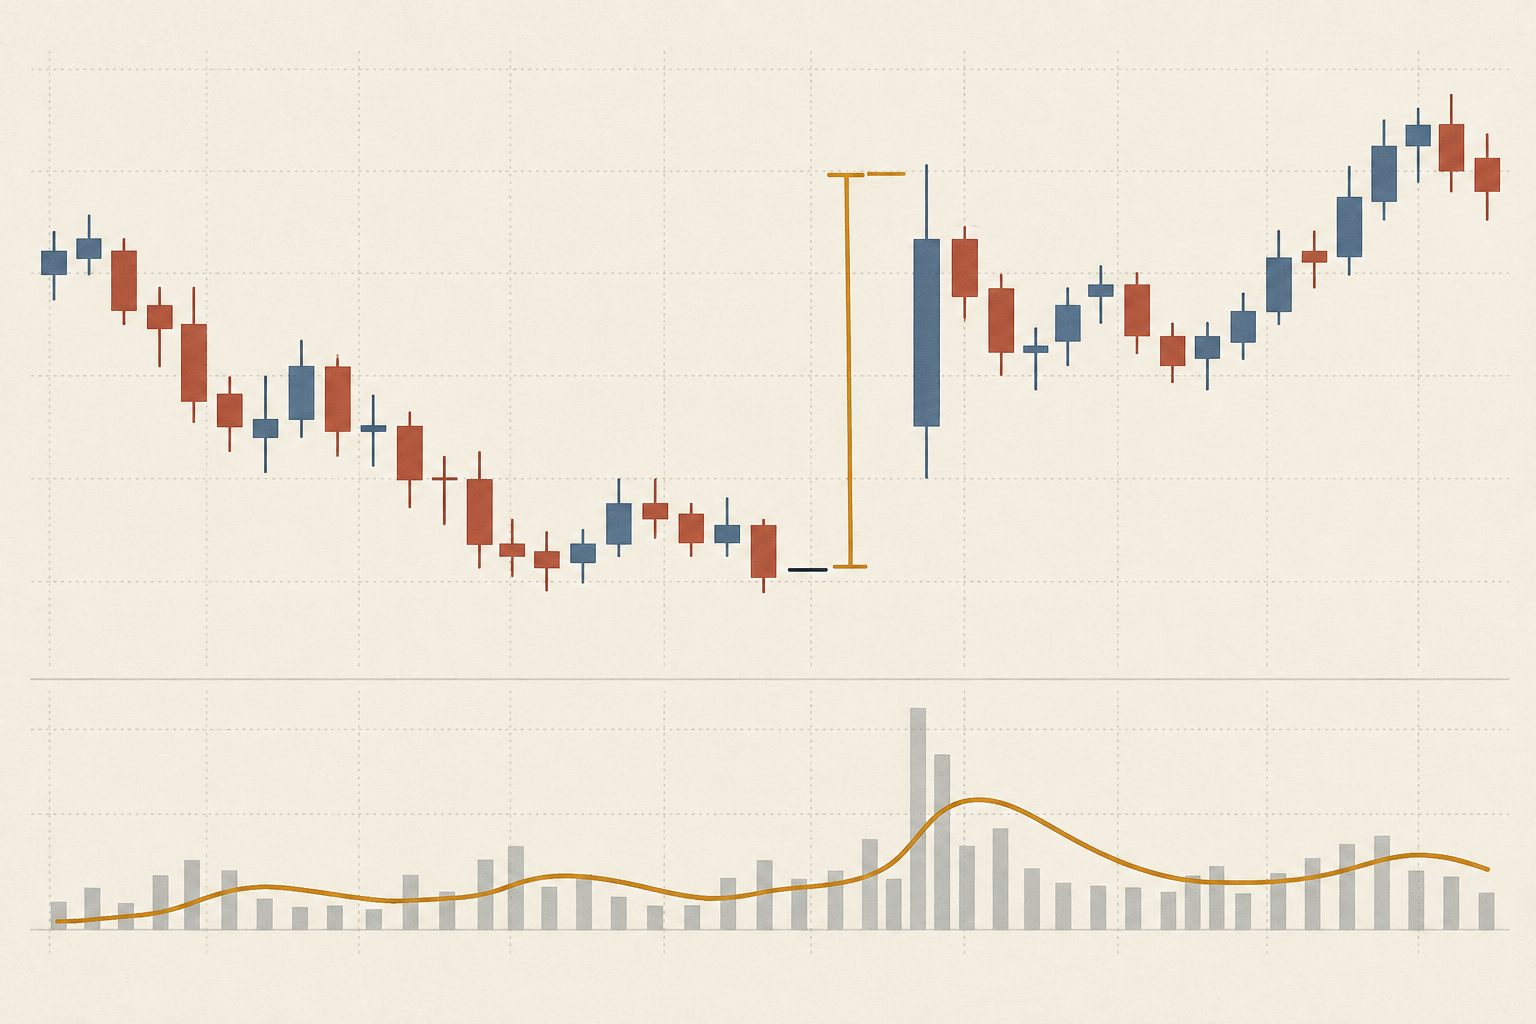
真实波幅不只看单根 K 线的高低差
对第 t 根 K 线计算三种距离并取最大值:TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|)。H 和 L 是当前最高价与最低价,C₍t−1₎ 是上一根 K 线的收盘价。绝对值让指标保持非负且不带方向。
假设前一收盘价为 100.00,下一根 K 线最高 105.20、最低 104.40。高低差只有 0.80,前收至最高价的距离为 5.20,至最低价为 4.40,所以真实波幅是 5.20,跳空也被计入。TradingView 给出这三种比较;Pine 内置函数文档说明,没有前收时 ta.tr(true) 会使用最高价减最低价([内置函数指南]({source:tradingViewPineBuiltins}))。
平滑方式会改变 ATR 的反应速度
初始值确定后,n 周期的 Wilder 式更新为:ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n。当 n = 14、前值为 1.20 点、新真实波幅为 2.60 点时,(13 × 1.20 + 2.60) ÷ 14 = 1.30 点。新 K 线会调整估值,但不会替换全部历史。
TradingView 默认用 RMA 平滑,也可在设置中选择 SMA、EMA 或 WMA。同一组 K 线采用不同方法会得出不同读数,周期长度和初始值算法也有影响。不要把 14 根 K 线的 RMA 当作 14 根 K 线的简单平均([ATR 指南]({source:tradingViewAverageTrueRangeSupport}))。
让图表序列匹配实际交易
记录产品和合约月份、K 线周期、交易时段定义、数据源、前收规则、平滑方法、回看长度,以及 ATR 使用已完成还是正在形成的 K 线。只含常规时段与包含全时段的图表,可能会以不同方式归入隔夜行情。连续期货序列可能拼接或调整合约月份;用异常大的区间计算仓位前,先确认实际可交易合约及换月处理。参见连续期货图表与可交易合约。
K 线尚未收盘时重新计算 ATR,高点、低点和区间仍会变化。若回测把最终 K 线值当成当时已知,就使用了决策时尚不存在的信息。明确使用最近一根已完成 K 线,还是实时估值,并在提醒和评估中保持同一时点。
把 ATR 倍数换算成有效的最小跳动
假设 ATR 为 1.30 个指数点,计划距离为 2 ATR:1.30 × 2 = 2.60 点。CME 列出的 Micro E-mini S&P 500 期货,每个指数点为 5 美元,最小跳动为 0.25 点。2.60 ÷ 0.25 = 10.4 个跳动;向外取整到 11 个跳动后,距离为 2.75 点。每跳价值 1.25 美元,因此成本前每份合约的计划价格风险为 13.75 美元([CME 合约规格]({source:cmeMicroEMiniSP500ContractSpecifications}))。
倍数 2 仅是计算示例,并非推荐参数。向入场方向取整会让止损窄于设定距离。其他产品要核对准确的最小跳动和跳动价值;点或 pip 没有通用现金价值。参见期货最小跳动价值与合约乘数。
用距离计算仓位,而不是为仓位找理由
假设计划亏损预算为 100 美元,估算每份合约往返成本为 2 美元。分母为 13.75 + 2 = 15.75 美元。floor(100 ÷ 15.75) = 6 份合约,模型风险为 94.50 美元,尚未计入滑点或跳空越过触发价。7 份合约则是 110.25 美元,超过预算。这些是假设计算,不是建议或当前费率。CME 的[仓位规模课程]({source:cmeProperPositionSize})也将止损距离和风险预算作为不同输入。
止损触发价不保证成交价或最大亏损。快速行情、跳空、部分成交或未成交的止损限价单都可能扩大实际损失。如果合理的失效位意味着风险过高,可以减少数量、考虑更小的合约或放弃交易。不要只为凑出想要的合约数而缩短止损。参见期货仓位规模计算。
让 ATR 与交易逻辑和信号分开
固定并记录定义规则的全部设置
评估结果前,固定周期、平滑方式、图表周期、时段、输入序列、已完成 K 线基准、倍数、跳动取整方向、成本假设和止损执行假设。如果尝试多个周期和倍数后只留下最好看的图表,记录完整搜索,并用后续数据评估规则。纳入价差、费用、滑点、跳空和未成交止损。
记录合约月份、ATR 数值和时间、前收、真实波幅输入、公式与平滑方式、原始距离、取整后跳数、跳动价值、计划数量、费用和实际成交。ATR 只是区间摘要;交易日志与执行记录才能说明风险估算是否可复现。参见如何设置期货止损。
常见问题
Q1ATR 会预测下一次价格变动吗?
不会。它根据所选数据和算法衡量近期真实波幅大小,不指示方向,也不保证下一段区间相似。
Q214 周期 ATR 总是正确设置吗?
不是。14 是常见默认值,不是通用最优值。K 线周期、时段、产品和决策周期共同决定该设置实际衡量什么。
Q3所有期货止损都应该放在 2 ATR 之外吗?
不是。倍数只是规则参数,不是适用于所有交易的验证距离。先定义逻辑失效位和风险,再用现实的跳动取整和执行成本检验。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
前收为 100.00;下一根 K 线最高 105.20、最低 104.40。真实波幅是多少?
选择答案即可查看解释