

唐奇安通道突破:明确不含前视偏差的信号
说明唐奇安通道如何使用近期高低点、为何突破应比较上一根已完成K线的通道,以及K线时点、成交、退出与测试如何改变规则
本指南内容唐奇安通道描述近期极值范围,并不预测价格
简短摘要
唐奇安通道标出指定滚动区间内的最高价和最低价。突破规则还需要作出一个选择:把今天的价格与过去K线形成的边界比较,还是与已经纳入今天价格、随之移动的通道比较。应以最近一根已完成K线的通道为参照,明确影线或收盘价何者构成信号,并把真实可执行的成交单独建模。
唐奇安通道描述近期极值范围,并不预测价格
对N根K线,上轨是窗口最高价,下轨是最低价,中线是两者的中点:(上轨+下轨) ÷ 2。中线不是收盘价移动平均。通道只描述特定数据和周期下观察到的极值,并不表示公允价值、可靠支撑或阻力,也不保证行情延续。TradingView说明其三条线的计算方式,并把20期设为默认值;这只是平台设置,不是普遍建议 {source:tradingViewDonchianChannels}。新区间极值进入、旧极值移出时,通道会阶梯式变化。5分钟图的20根K线与日线20根K线覆盖的时间完全不同,称为“20日高点”前先核对周期和交易时段。
先把突破比较基准移到上一根K线
时点t的当前K线包含型上轨为 U_t = max(H_t, H_{t-1}, …, H_{t-N+1}),下轨为 L_t = min(L_t, L_{t-1}, …, L_{t-N+1})。当前K线已在窗口内,因此 C_t ≤ H_t ≤ U_t,收盘价不可能高于包含自身高点的上轨;低于包含当前低点的下轨同样不可能。TA-Lib的说明也指出窗口包含当前K线,突破比较采用上一根已完成通道 U_{t-1} 或 L_{t-1} {source:taLibDonchianFunction}。上破收盘规则写作 C_t > U_{t-1},下破为 C_t < L_{t-1}。若看盘中事件,则把当前高点或低点与同一上一根通道比较。图表显示偏移只移动绘图位置,并不会自动定义下单所用的数据序列 {source:tradingViewDonchianChannels}。
明确由影线还是收盘价触发
“突破”不是唯一事件。严格的高点穿越规则可写作 H_t > U_{t-1},收盘确认规则为 C_t > U_{t-1},也可以在该价位挂买入止损单并按交易场所定义触发。若高点曾越过边界而收盘回落,前者成立、后者不成立。> 不包含恰好触及,≥ 则包含;以跳动点交易的市场还应说明价位如何取整、旧高重复出现时怎么处理。收盘确认只能在K线完成时得知。如果回测假定在确认信号的同一收盘价成交,就可能使用了决定时尚未确定的价格。OHLC数据无法显示高低点先后,当触发和退出水平都在同一根K线范围内时,不要凭空假设盘中路径。
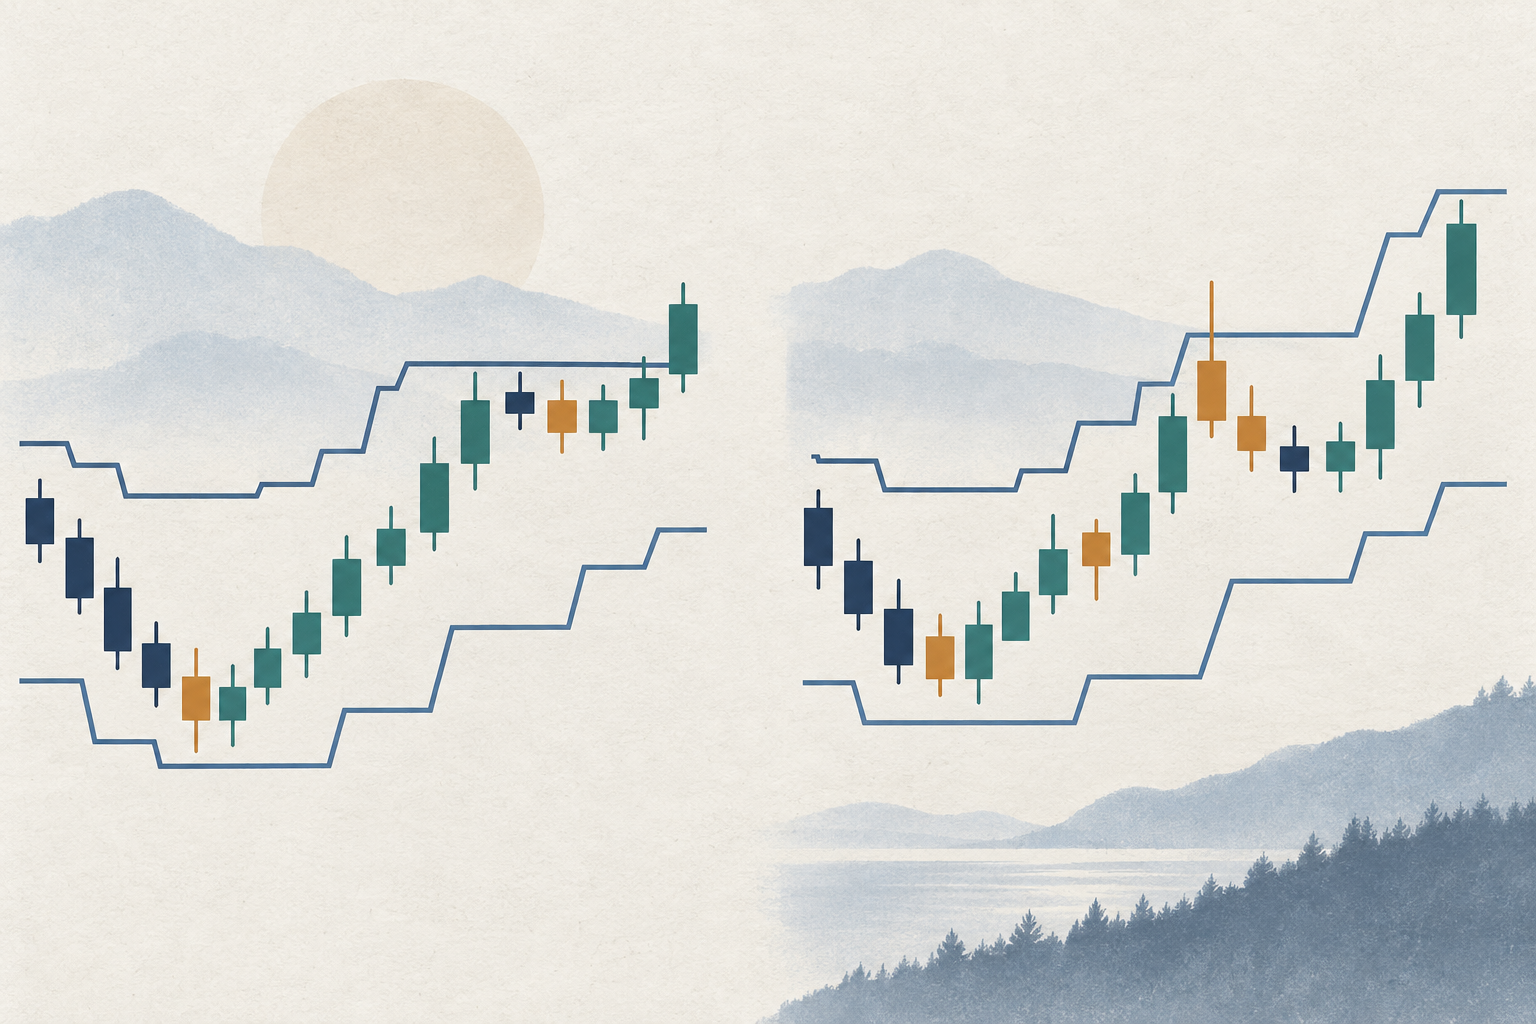
用假设的20根K线核对时点
假设前20根已完成K线的最高价为105.20、最低价为98.60。下一根开于104.90,最高105.55,最低104.65,收于105.40。高点穿越规则记录上破,因为105.55 > 105.20;收盘规则要等K线结束,确认105.40 > 105.20。若高点为105.35而收盘为105.10,盘中规则触发,收盘规则不触发。把当前K线纳入绘图后,上轨变为105.55,收盘105.40便在更新后的线下方。这没有抹去相对于旧通道发生的突破,只说明两种比较回答不同问题。若下一交易时段开于105.90,较105.40收盘的0.50只是每单位的假设差额,尚未计入价差、佣金、滑点和合约价值。
固定回看期、周期和价格口径
20期代表所选数据序列中的20个观测,并不自动代表20个日历日。要确定使用常规时段还是延长时段、哪个交易所时区划分日线,以及如何处理假日与缺失数据。期货会切换近月合约;后复权连续合约会因调整值改变历史高低点,但实际订单在未调整的挂牌合约成交。应有意区分信号序列和执行序列,并写明映射关系。股票拆股等公司行为也会调整历史极值。低周期图上的未完成高周期通道可能在日线收盘前变化;TradingView提供等待高周期收盘的选项 {source:tradingViewDonchianChannels}。评估前固定数据源、合约映射、时段、复权方式、回看长度、比较价格和预热区间。
把入场通道与退出和风险限制分开
入场线本身不定义怎样退出。系统可用20期突破入场、较短的反向通道退出;也可能使用价格失效条件、波动率止损、时间退出或单独过滤器。这些是不同系统。较短退出窗口反应快,但可能增加反复反向;较长窗口可能持有趋势更久,同时承受更久的未实现风险。另行以可交易跳动点测量止损距离,乘以合约跳动价值和可能成本,再按预设风险预算决定数量。不要把对侧通道当成固定保护止损,它可能很远并随新K线变化。期货止损距离和合约敞口见ATR止损距离指南。
测试完整规则,而不是一条图线
记录回看期、上一根基准、严格或含等号比较、高低收价输入、时段、入场时间、退出、止损、仓位和订单类型,并计入佣金、买卖价差、滑点、跳空和现实的订单触发。除收益外还要报告基准、最大回撤、敞口、换手率和交易数。Brock、Lakonishok和LeBaron对1897至1986年的道琼斯数据测试了特定移动平均与交易区间突破规则;这不能证明今天市场或另一种成本结构下的20期设置有效 {source:brockLakonishokLeBaronTradingRangeBreaks}。Sullivan、Timmermann和White研究技术规则时也考虑了被测试规则全集与数据窥探风险 {source:sullivanTimmermannWhiteDataSnooping}。保留按时间顺序的样本外区间或使用滚动前推验证,不要只报告筛选出的最佳长度。
分别记录信号价位和执行成交价
突破线是条件,不是成交保证。若开盘跳过上一通道,成交价可能不同于阈值。美国股票止损单触发后会变为市价单;SEC的Investor.gov说明止损价不保证成交价,止损限价单也可能一直未成交 {source:secStopOrderExecutionLimits}。这仅说明美国股票订单,不等于期货、外汇或加密平台的完整规则,应查看具体经纪商和场所条款。分别记录通道计算、信号、报单、触发和成交的时间与价格。止损限价限制价格但增加不成交风险,止损市价优先退出但接受滑点。期货跳空例子见交易时段断档风险指南。
常见问题
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
上轨包含当前K线高点时,哪种比较可以定义收盘确认上破?
选择答案即可查看解释
期权术语表
清楚解释从看涨、看跌和期权链到 IV、希腊字母、未平仓量与最大痛点等核心期权术语
浏览期权术语表