

M1、M2 与货币基础:各自统计什么?
了解美国 M1、M2 和货币基础的统计范围、2020 年 M1 分类调整,以及银行准备金与存款创造的关系。
本指南内容简答:三个指标划定了不同范围
简短摘要
美国的 M1、M2 与货币基础使用不同的统计边界。M1 包含在 M2 之中;货币基础则不是再加上一类客户存款,而是由流通中的现金和银行存放在美联储的准备金余额构成。
简答:三个指标划定了不同范围
M1:公众持有的现金与可用于支付的存款
美国 M1 包括美国财政部、美联储和银行金库以外的现金,经调整的活期存款,以及其他流动存款。其他流动存款包括储蓄存款等项目。
这里的“流动”是统计分类,不是说所有容易卖出或变现的资产都属于 M1。例如,零售货币市场基金计入 M2 的非 M1 部分。
按现行定义,储蓄存款被列入 M1 的“其他流动存款”。在 2020 年规则变化之前,它们属于 M2,但不属于 M1。
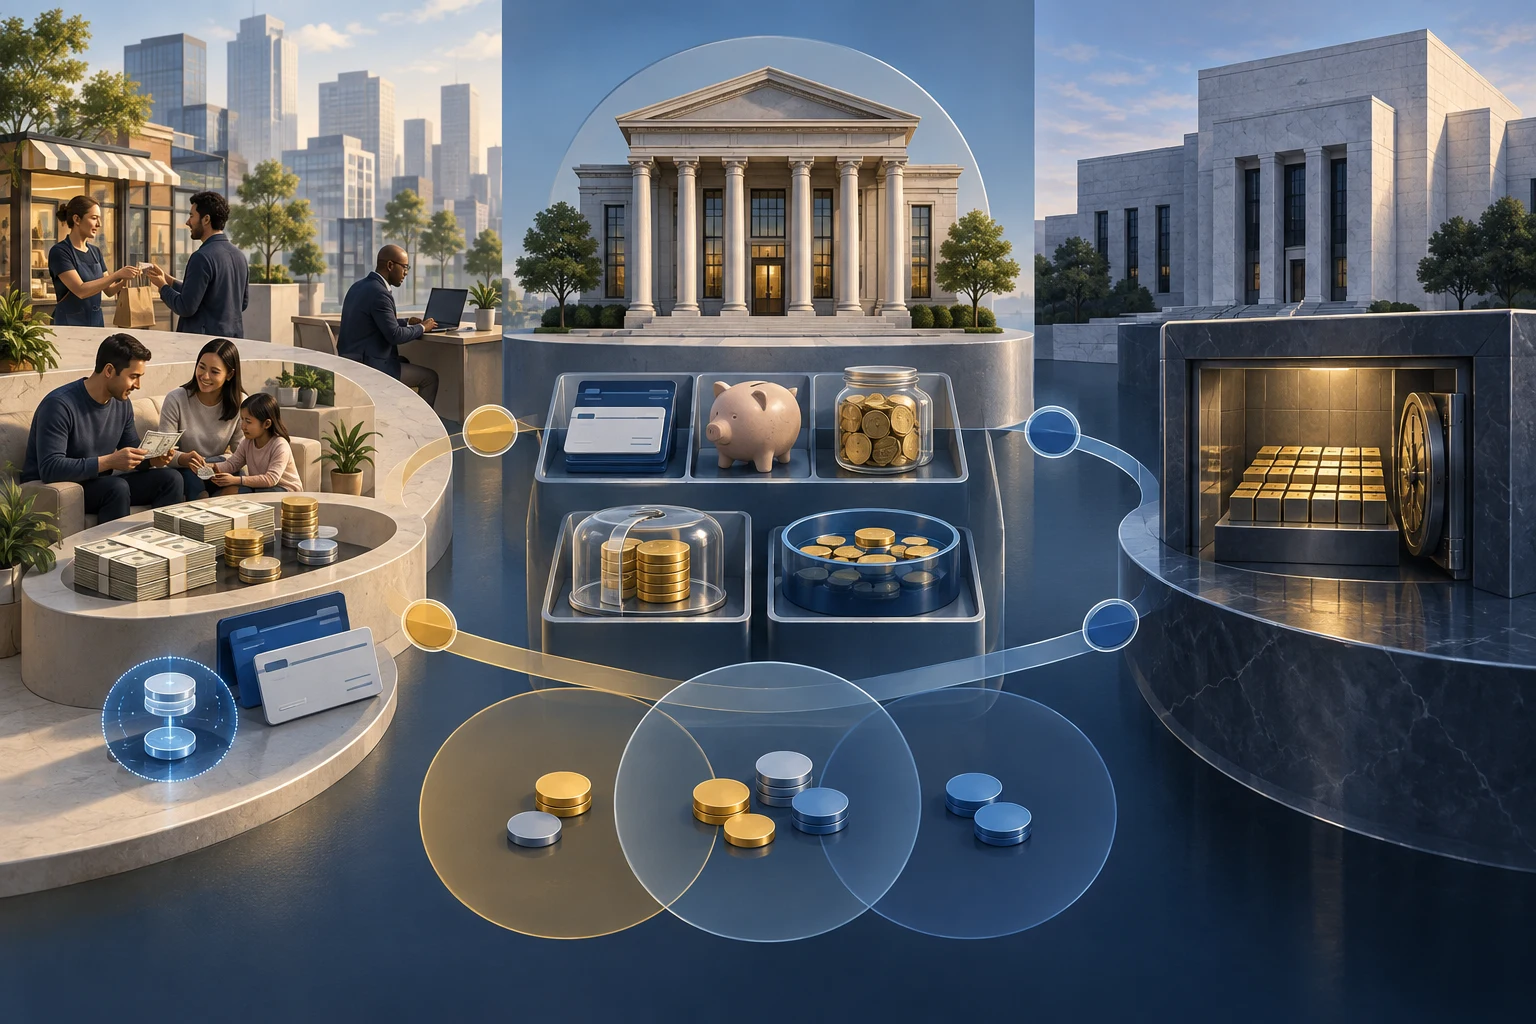
M2 在 M1 之外增加了什么
在 M1 的基础上,M2 加入面额低于 10 万美元的小额定期存款和零售货币市场基金余额,再扣除 IRA 与 Keogh 退休账户余额,以反映这类资金的提取限制。
自 2026 年 7 月 28 日发布的 H.6 起,美联储改为从 M2 总额中统一扣除 IRA 和 Keogh 余额,不再分别从小额定期存款和零售货币市场基金中扣除。
因此,这两个分项的统计值会提高,但未经季节调整的 M2 总额保持不变;季节调整后的 M2 只作小幅修订。变更原因见 [H.6 技术问答]({source:fedH6TechnicalQAs})。
M2 的范围虽广于 M1,却不等于全部储蓄或财富。股票、债券、大额定期存款和房地产不会仅因具有储值功能而自动计入 M2。
货币基础:流通现金加银行准备金
H.6 对货币基础的定义是:流通中的现金加上存款机构在美联储持有的准备金余额。因此,银行金库中的 200 亿美元现金属于货币基础,但不属于 M1 中公众持有的现金。
准备金余额是银行的资产,也是美联储的负债。银行在联储银行的账户用于收付支付,并帮助管理流动性。[美联储关于准备金余额利息的常见问题]({source:fedIorbFaq})介绍这些账户及 IORB 利率。
因此,不应把货币基础理解为“公众账户里的钱”。M1 和 M2 统计某些银行对客户的存款负债;准备金则记录在银行与中央银行之间。
假设示例:用同一时期的数字计算三项指标
假设以下金额都对应同一时期。数字完全虚构,仅用于展示统计范围,不代表美国当前数据。
流通现金为 3,000 亿美元,其中 200 亿存放在银行金库;银行准备金为 5,000 亿美元。货币基础为 3,000 + 5,000 = 8,000 亿美元。
计算 M1 时,先从现金中扣除银行金库里的 200 亿。公众持有现金为 2,800 亿美元,加上 1.52 万亿美元交易及其他流动存款,M1 为 1.8 万亿美元。
若小额定期存款为 2,500 亿、零售货币市场基金为 4,000 亿、IRA 与 Keogh 余额为 500 亿美元,则 M2 = 1.8 万亿 + 2,500 亿 + 4,000 亿 − 500 亿 = 2.4 万亿美元。货币基础不是 M1 或 M2 的“第一层”。
为什么 M1 在 2020 年 5 月出现统计跳升
2020 年 4 月,美联储取消了储蓄账户每月六次便利转账的联邦限制。
从 2020 年 5 月起,储蓄存款被并入 M1 的其他流动存款。美联储从该月起追溯调整数据,使 M1 的统计水平增加约 11.2 万亿美元。
这些储蓄存款此前已经计入 M2,所以 M2 并未随之增加。M1 的跳升主要反映统计分类变化,不表示当月新创造了同等金额的货币。[H.6 技术问答]({source:fedH6TechnicalQAs})说明了调整时间与影响。
准备金不会按固定乘数转成贷款
银行不会把自己在美联储的准备金直接借给家庭。当银行向非银行借款人放贷时,银行记录一笔贷款资产,同时在借款人的账户中记入一笔银行存款。
如果借款人向另一家银行的客户付款,准备金余额可以在银行之间转移以完成结算。[美联储关于疫情期间银行存款增长的研究]({source:fedBankDepositGrowthPandemic2022})解释了银行向非银行放贷如何创造存款,以及支付结算中准备金如何流动。
这项研究解释的是会计机制,不是每笔贷款都会产生同样结果的机械预测。银行资本、资金成本、借款人风险、贷款需求和预期收益也会影响放贷决定。
因此,准备金增加并不意味着 M1 或 M2 必然按某个固定倍数增长。想了解利率如何传导到借款成本,可以参阅联邦基金利率与 Prime Rate 的区别。
该研究还区分了美联储买入证券时的卖方:若卖方是非银行机构,卖方开户银行的准备金可能增加,卖方账户也会新增存款;若卖方是银行,银行则把证券资产换成准备金,交易本身不会直接创造客户存款。[美联储关于疫情期间银行存款增长的研究]({source:fedBankDepositGrowthPandemic2022})解释了这一资产负债表机制。
稳定币与这些指标没有告诉你的事
按现行 H.6 分类,代币化存款仍按底层存款类型计入 M1,或计入 M2 中非 M1 的部分。代币化零售货币市场基金份额计入 M2 的零售货币市场基金分项;H.6 不会单独发布代币化类别。支付型稳定币目前也不是 H.6 单独公布的组成项。[现行 H.6 发布]({source:fedH6CurrentMoneyStockMeasures})和[关于新型货币形式的研究]({source:fedNewFormsMoneyAggregates2026})说明了这一分类。
美联储工作人员于 2026 年 9 月 4 日发表的研究,只是有条件地讨论支付型稳定币未来可能如何按用途分类:主要用于日常支付时可考虑归入 M1,主要作为短期储值工具时可考虑归入 M2 的非 M1 部分。作者明确指出这是独立研究,不是美联储政策或决定。[关于新型货币形式的研究]({source:fedNewFormsMoneyAggregates2026})讨论了这些测量问题。
若要纳入统计,仍需可靠地测量流通量,并处理银行存款或基金份额作为储备时可能出现的重复计算。[美联储关于新型货币形式的研究]({source:fedNewFormsMoneyAggregates2026})分析了这些问题。
M1 和 M2 不衡量所有财富、未来支出,也不会自动给出通胀预测。统计分类本身也不能证明某种代币一定维持锚定价格或能即时赎回。可参阅稳定币脱锚、赎回与储备风险及CPI、PCE 与 GDP 平减指数对比。
常见问题
Q1货币基础一定小于 M1 吗?
不一定。两者的范围不同:货币基础包括银行准备金和金库现金,这些不属于 M1;M1 则包括一些客户存款,它们不是银行准备金。
Q22026 年 7 月 IRA 和 Keogh 的扣除方式调整后,M2 总额变了吗?
未经季节调整的 M2 总额没有变化。小额定期存款与零售货币市场基金的分项改为按较高的总额列示,再从 M2 总额中扣除 IRA/Keogh 余额;季节调整后的序列略有修订。
Q3银行准备金增加是否意味着银行必须增加贷款?
不是。准备金对支付结算和流动性管理很重要,但贷款还取决于资本、资金成本、借款人风险与信贷需求。不存在固定不变的机械乘数。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
M1 为什么在 2020 年 5 月明显增加?
选择答案即可查看解释