

G利差、I利差、Z利差与OAS的区别
通过公式、计算示例和模型局限,比较G、I、Z利差与期权调整利差
本指南内容为什么债券利差有多种指标?
简短摘要
债券利差都表示收益率或定价差异,但参考曲线和现金流假设并不相同。G利差和I利差与单一基准收益率比较;Z利差使用整条即期曲线;OAS则通过模型调整内含期权的影响。
为什么债券利差有多种指标?
债券利差是债券收益率或模型贴现率与某个参考值之间的差额。投资者用它比较债券、描述风险补偿,并将部分利率变动与发行人或市场因素区分开来。结果取决于采用的曲线和算法,因此两个数字不同不一定意味着计算错误。
CFA Institute将基准利差、G利差、I利差、Z利差和期权调整利差视为不同指标,各有优点和局限。关键不是哪个缩写永远最好,而是采用哪条曲线、使用一个收益率还是逐笔折现现金流,以及是否考虑内含期权。
利差通常以基点表示。1个基点等于0.01个百分点,因此1.25个百分点的差额等于125个基点。利差不是票息、保证的额外收益,也不是直接的违约概率,而是按特定市场惯例计算的比较值。
简单基准利差与G利差
I利差以掉期利率为参考
I利差是债券到期收益率减去可比期限的利率掉期利率。“I”指相关市场采用的银行间或掉期参考惯例。实际应用中需要注明币种、掉期曲线、期限、复利方式和报价来源,因为不同市场与数据供应商的惯例可能不同。
如果同一只债券的收益率为5.20%,所选七年期掉期利率为4.70%,I利差为50个基点。它比上面的65个基点G利差低15个基点,是因为参考利率不同。这并不表示债券本身的信用风险发生了变化。
掉期曲线是市场参考,不一定在所有情况下都是无风险曲线或现金政府债券。掉期利率和融资条件可能独立于政府债收益率变动。比较I利差时,应确认两项数据采用相同的掉期惯例和观察时间。
Z利差使用所有预定现金流
零波动利差(Z利差)是在零息即期曲线的每个点上加上相同利差,使预定现金流的现值等于市场价格。即期曲线为每个付款日期提供利率,而不只是最终到期日的单一收益率。
在年复利且年度现金流固定的简化情形下,价格 = 所有 CF(t) 除以 (1 + 即期利率(t) + Z利差)^t 后的总和。实际计算还应匹配付款日历、结算日、应计利息、计日规则、复利方式、曲线构造和价格口径。
每个票息日期使用对应的即期利率,因此首期票息和最后偿还的本金按不同期限折现。这是它与只减去单一政府债收益率的G利差之间的主要区别。不过,Z利差仍是对整条曲线平行加上一个常数,并不会模拟多种未来利率路径。
对于现金流固定的债券,这种计算最直接。如果赎回、回售或提前偿还条款会改变支付时间或金额,把未来现金流视为已确定可能造成误导。
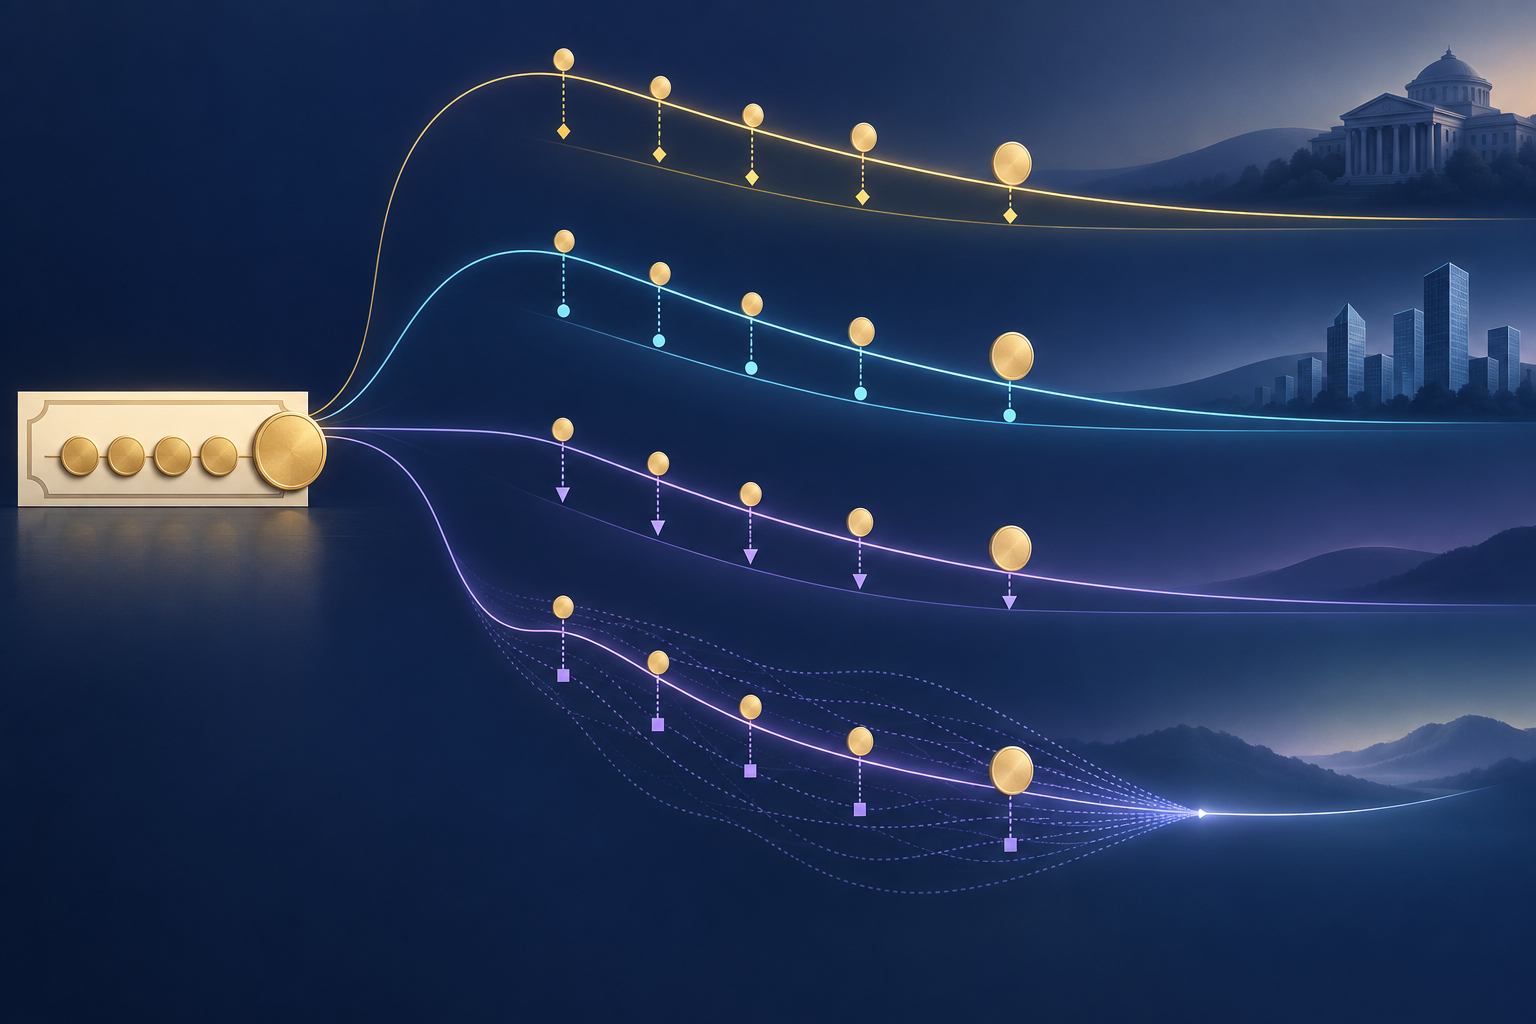
OAS通过模型计入内含期权
期权调整利差(OAS)通过纳入内含期权的债券定价模型计算。可赎回债券的发行人可以按条款提前偿还;抵押贷款证券中的借款人可能提前归还本金。因此,未来现金流会随利率路径和其他条件变化。
模型会预测可能的现金流,沿模拟的利率路径贴现,再求出使模型价值等于观察价格的利差。ICE公开的指数方法将其OAS描述为对政府即期曲线的平移,并对含内含期权的证券使用短期利率模型。其他供应商可能采用不同的曲线、模型、波动率输入和现金流假设。
OAS试图分离模型计算的期权价值,但并非独立于模型。即使观察价格不变,假设波动率或提前还款行为变化,也可能改变预测现金流和OAS。Z利差与OAS的差值是模型计算的期权调整,不是直接报价的费用或保证收益。
对无期权债券,在曲线和现金流惯例相同的情况下,OAS通常接近或等于Z利差。不能把这种关系直接套用于可赎回债券、抵押贷款证券或采用不同供应商方法的结果。
用一只假设债券计算三种利差
假设一只三年期、不可赎回的债券,面值100美元,年票息5%,净价98美元。它在第一年末支付5美元,第二年末支付5美元,第三年末支付105美元。假设年复利,并忽略应计利息和交易成本。
解方程 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3,可得约5.7447%的到期收益率。若插值后的三年期政府债收益率为4.30%,所选掉期利率为4.45%,则G利差约为144.5个基点,I利差约为129.5个基点。
再假设政府即期利率为:第一年4.00%、第二年4.20%、第三年4.40%。按每个付款日期的利率计算,使价格等于98美元的Z利差约为1.3579%,即135.8个基点。三个结果不同是因为参考曲线和算法不同,并非债券发生变化。
这些是假设数据,用于演示计算,并非市场报价。由于例子没有期权,因此没有单独计算模型OAS。实际OAS需要债券条款、价格与结算惯例、参考曲线,以及适用时的期权、波动率和现金流假设。
利差能说明什么,不能说明什么
利差变宽可能反映预期信用损失、评级下调风险、流动性、不确定性、税务、市场风险溢价或供需变化。FINRA指出,债券利差会随信用风险、供需和经济环境变化。单个数字无法指出究竟是哪项因素变动。
利差不是违约概率。预期损失同时取决于违约概率和违约后的回收金额;市场利差还可能包含流动性与风险溢价。发行人已披露的财务状况没有变化,利差也可能扩大;即使利差收窄,重要风险仍可能存在。
指数OAS是成分债券及其加权方法的汇总值,并不代表指数中每只债券的利差。成分或权重变化也会影响它。公司债与美国国债收益率指南解释了基准收益率与公司债利差为何可能反向变动。
如何公平比较利差数字
然后记录指标与参考曲线。G利差要注明政府曲线和插值方法;I利差要注明掉期曲线与期限;Z利差要核对零息曲线、现金流计划和复利;OAS要记录定价模型、利率波动率、提前偿还或行权假设及参考曲线。
最后比较币种、结构、评级、偿付顺序和流动性相近的债券。可赎回证券的150个基点OAS,并不自动比无期权直债的140个基点G利差“更便宜”。债券凸性指南介绍价格敏感度;抵押贷款提前还款指南说明模型现金流为何重要。
常见问题
Q1OAS越高就一定代表更好的投资机会吗?
不一定。它可能反映更高的信用或流动性风险,也可能是模型估值不同。下结论前,请比较相同指标、曲线、时间和债券特征。
Q2抵押贷款证券可以使用G利差吗?
可以计算并清楚标注简单收益率差,但它不会考虑随利率变化的提前还款。OAS旨在对变化的现金流建模,但仍会受模型假设影响。
Q3债券利差等于违约概率吗?
不等于。利差是收益率或定价差异,可能包含预期信用损失和风险溢价,但不是发行人违约的直接概率。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
G利差通常比较什么?
选择答案即可查看解释