

Lợi suất tương đương sau thuế của trái phiếu đô thị: công thức, AMT và rủi ro
Dùng TEY để so sánh trái phiếu đô thị và trái phiếu chịu thuế của Hoa Kỳ; tìm hiểu ảnh hưởng của thuế tiểu bang, AMT, quyền mua lại và thanh khoản.
Trong hướng dẫn nàyTEY trả lời câu hỏi nào
Tóm tắt ngắn
Lợi suất tương đương sau thuế (TEY) ước tính trái phiếu chịu thuế cần có lợi suất trước thuế bao nhiêu để bằng tiền lãi sau thuế liên bang từ một trái phiếu đô thị Hoa Kỳ đủ điều kiện. Trong phép tính đơn giản chỉ xét thuế liên bang: TEY = lợi suất được miễn thuế ÷ (1 − thuế suất biên liên bang áp dụng). Đây là ngưỡng so sánh dựa trên giả định, không phải dự báo hay lợi suất đã điều chỉnh rủi ro.
TEY trả lời câu hỏi nào
Trái phiếu đô thị do tiểu bang, thành phố, quận hoặc tổ chức huy động vốn thay mặt họ phát hành. Tiền lãi của một đợt phát hành đáp ứng điều kiện thuế thường không tính vào thu nhập chịu thuế liên bang Hoa Kỳ; tiền lãi của trái phiếu chịu thuế thường được tính. Vì vậy, trái phiếu đô thị có lợi suất danh nghĩa thấp hơn vẫn có thể tạo ra tiền lãi ròng tương tự. TEY quy đổi lợi suất được miễn thuế thành lợi suất chịu thuế cần thiết theo các giả định được nêu rõ.
Công thức chỉ trả lời lợi suất chịu thuế cần bao nhiêu để bằng tiền lãi sau mức thuế giả định. Nó không xếp hạng trái phiếu theo tổng lợi nhuận kỳ vọng, chất lượng tín dụng, độ ổn định giá, thanh khoản hay mức độ phù hợp. TEY 4% không có nghĩa trái phiếu đô thị thực trả 4% hoặc an toàn như trái phiếu Kho bạc Hoa Kỳ. Mỗi trái phiếu vẫn có coupon, giá mua, điều khoản mua lại và nguồn hoàn trả riêng.
Trước hết hãy xác nhận tình trạng thuế liên bang
Từ “đô thị” mô tả tổ chức phát hành hoặc cấu trúc tài trợ, nhưng không tự quyết định cách đánh thuế từng khoản thanh toán. IRS Publication 550 cho biết tiền lãi từ nghĩa vụ của tiểu bang và địa phương thường được miễn thuế, đồng thời mô tả nghĩa vụ chịu thuế và ngoại lệ. Hướng dẫn phân loại thuế của MSRB phân biệt đợt phát hành được miễn thuế liên bang, chịu thuế và có thể liên quan đến AMT. Hãy kiểm tra bản công bố chính thức và thông tin thuế của trái phiếu cụ thể.
Một số khoản lãi được miễn thuế thu nhập liên bang thông thường vẫn có thể ảnh hưởng đến thuế tối thiểu thay thế (AMT) của một số người nộp thuế. Trái phiếu đô thị chịu thuế có thể chịu thuế liên bang nhưng được xử lý khác ở cấp tiểu bang. Thuế tiểu bang và địa phương phụ thuộc vào nơi cư trú, nơi phát hành và luật áp dụng. Trái phiếu nghĩa vụ chung và trái phiếu dựa trên doanh thu cũng có nguồn trả nợ khác nhau; tình trạng thuế không chứng minh tổ chức phát hành có khả năng thanh toán.
Tính TEY chỉ với giả định thuế liên bang
Trong phép so sánh đơn giản ở tài khoản chịu thuế, gọi m là lợi suất được miễn thuế của trái phiếu đô thị và t là thuế suất biên liên bang áp dụng với khoản lãi chịu thuế tương đương. Trái phiếu chịu thuế có lợi suất y còn lại khoảng y × (1 − t) sau thuế liên bang. Đặt bằng m ta có TEY = m ÷ (1 − t). Dùng thuế suất biên phù hợp, không dùng thuế suất bình quân của nhà đầu tư.
Giả sử lợi suất trái phiếu đô thị là 3,00%, thuế suất biên liên bang là 24%, không tính thuế tiểu bang hay AMT: TEY = 3,00% ÷ 0,76 = 3,947%, xấp xỉ 3,95%. Theo giả định này, đó là lợi suất hòa vốn của trái phiếu chịu thuế. YTW chịu thuế tương đương 4,10% sẽ còn khoảng 3,116% sau thuế liên bang; mức 3,80% còn khoảng 2,888%. Phép tính không gồm biến động giá, chi phí, thuế tiểu bang, AMT hay chênh lệch rủi ro.
Ví dụ của MSRB dùng lợi suất miễn thuế 3,00% và thuế suất 37% để ra 4,76%. Đây là giả định minh họa, không phải mức thuế được khuyến nghị. Ở mức 22%, kết quả khoảng 3,85%; ở mức 32%, khoảng 4,41%. Đây là ví dụ độ nhạy, không phải khẳng định về thuế suất hiện hành hay nghĩa vụ thuế cá nhân. Nếu tiền lãi đi qua nhiều bậc thuế, công thức một mức thuế chỉ là phép xấp xỉ.
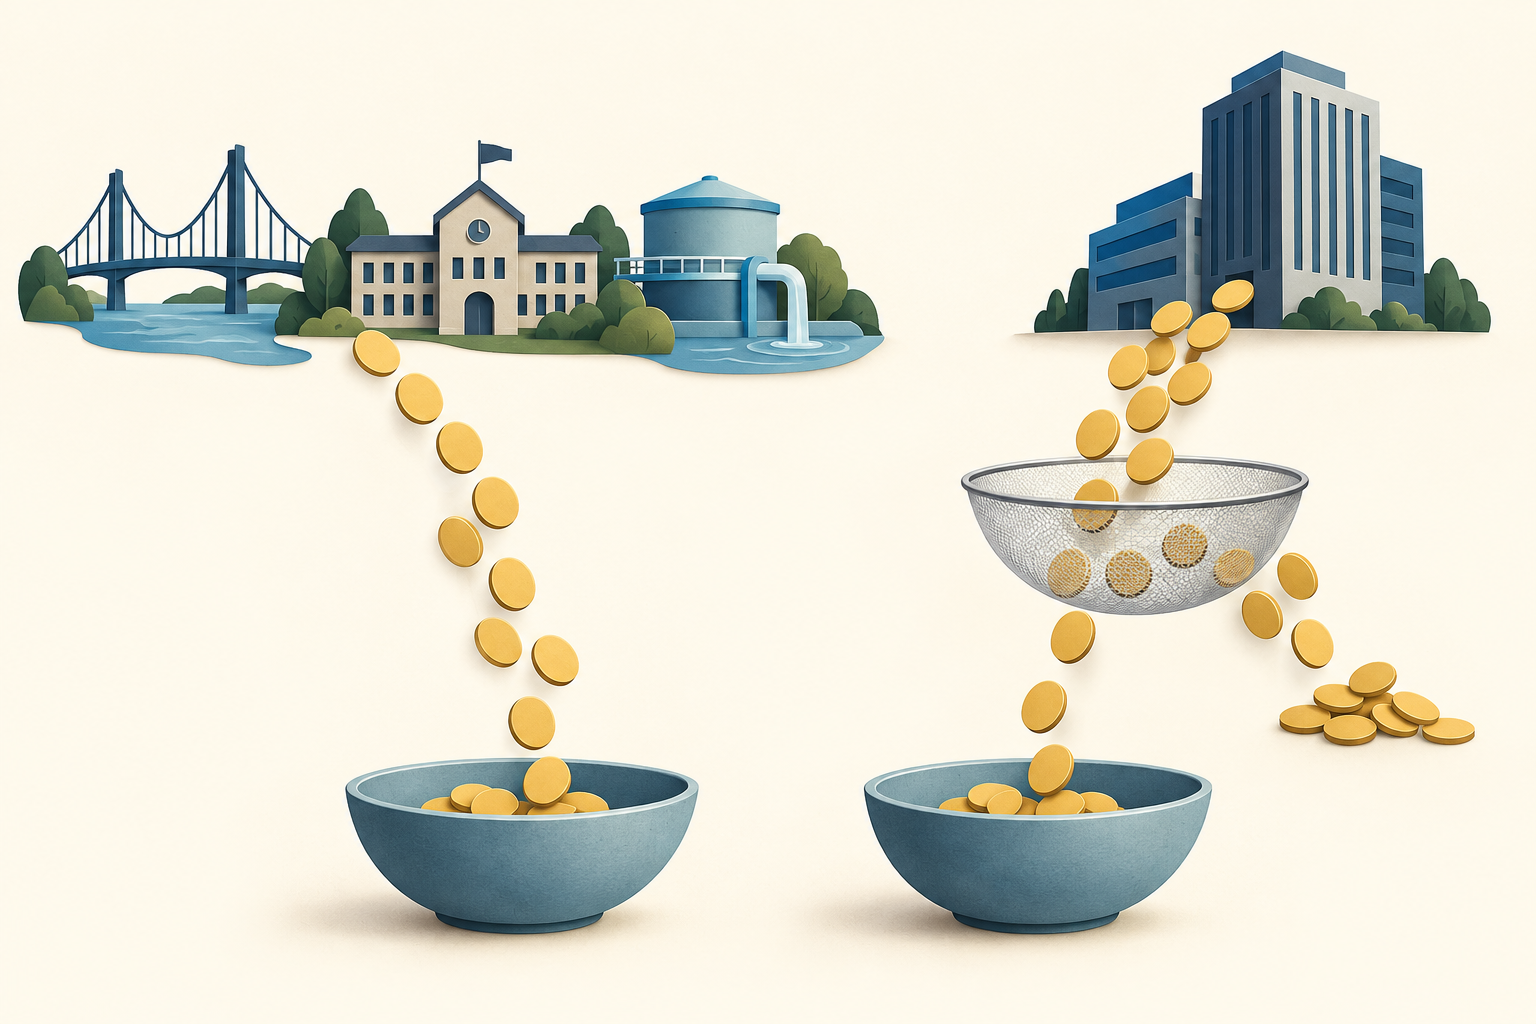
So sánh cùng một loại lợi suất
Coupon là lãi suất hợp đồng tính trên mệnh giá, không phải lợi suất thị trường hiện tại. Lợi suất đến ngày đáo hạn (YTM) phản ánh giá và dòng tiền dự kiến nhưng dựa trên giả định về thanh toán và tái đầu tư. Với trái phiếu đô thị có thể bị mua lại sớm, hãy xem cả lợi suất đến ngày mua lại (YTC) theo ngày và giá mua lại. FINRA giải thích rằng lợi suất thấp nhất (YTW) so sánh YTM và YTC áp dụng, nhưng vẫn là ước tính chứ không phải tổng lợi nhuận thực hiện.
Dùng cùng thước đo lợi suất cho trái phiếu đô thị và trái phiếu chịu thuế. Trái phiếu mệnh giá 1.000 USD, coupon 4% trả 40 USD mỗi năm; nếu mua với giá 1.050 USD, lợi suất hiện hành đơn giản là 40 ÷ 1.050 ≈ 3,81%. Phép chia này bỏ qua hoàn trả gốc và thời điểm mua lại nên không phải YTM hay YTW. Ngay cả khi khớp ngày thanh toán, quy ước giá và giả định mua lại, TEY vẫn không điều chỉnh khác biệt về tín dụng, thanh khoản, duration hoặc rủi ro quyền chọn.
Thuế tiểu bang và loại tài khoản làm thay đổi thuế suất phù hợp
Ví dụ cố ý bỏ qua thuế tiểu bang và địa phương. Một số tiểu bang miễn thuế lãi trái phiếu phát hành trong tiểu bang nơi nhà đầu tư cư trú; nơi khác đánh thuế một phần hoặc toàn bộ tiền lãi từ trái phiếu ngoài tiểu bang. Không cộng cơ học thuế suất liên bang và tiểu bang; hãy dùng luật, khoản khấu trừ và hoàn cảnh thực tế cho từng trái phiếu. Quỹ đô thị toàn quốc có thể nắm giữ trái phiếu nhiều tiểu bang, nên cần xem phân bổ theo tiểu bang hằng năm.
Loại tài khoản cũng quan trọng. Trong tài khoản chịu thuế, tiền lãi đủ điều kiện có thể tránh thuế liên bang hiện tại. Trong tài khoản hoãn thuế như 401(k) truyền thống, tiền lãi trái phiếu chịu thuế thường cũng chưa bị đánh thuế ngay trong năm nhận; công thức TEY đơn giản không phản ánh thuế khi rút tiền sau này. Hãy so sánh cách đánh thuế của toàn bộ tài khoản.
AMT, khai thuế và quỹ trái phiếu đô thị
Một phần tiền lãi từ một số trái phiếu hoạt động tư nhân có thể là khoản điều chỉnh AMT. Hướng dẫn Form 6251 năm 2025 của IRS mô tả tiền lãi liên quan và ngoại lệ. Thông tin của tổ chức phát hành hoặc quỹ có thể ghi số tiền liên quan ở ô 9 của Form 1099-INT hoặc ô 13 của Form 1099-DIV. Điều đó không có nghĩa nhà đầu tư nào cũng phải nộp AMT: phép tính áp dụng cho toàn bộ người nộp thuế và gồm miễn trừ cùng các điều chỉnh khác.
Tiền lãi được miễn thuế vẫn có thể phải khai, thường ở dòng 2a của Form 1040. Ô 9 trên 1099-INT đã nằm trong ô 8, còn ô 13 trên 1099-DIV đã nằm trong ô 12; tránh tính trùng. Cũng cần tách tiền lãi khỏi kết quả bán. Khoản chiết khấu thị trường của trái phiếu đô thị được miễn thuế không tự động trở thành tiền lãi miễn thuế; OID ban đầu của một số đợt phát hành đủ điều kiện có thể được xử lý như tiền lãi miễn thuế. Mua giá 95 USD rồi bán 98 USD không đủ để xác định cách đánh thuế phần chênh 3 USD.
Trong quỹ trái phiếu đô thị, khoản phân phối lãi được miễn thuế phụ thuộc vào danh mục nắm giữ và báo cáo thuế hằng năm. Hướng dẫn về quỹ trái phiếu của Investor.gov lưu ý không phải mọi khoản thu nhập quỹ đều được miễn thuế liên bang hoặc tiểu bang. Hãy xem phụ lục thuế và chi tiết phân phối của đúng năm.
Ưu đãi thuế không xóa bỏ rủi ro trái phiếu
Giá trái phiếu đô thị có thể giảm khi lợi suất thị trường tăng. Mua lại sớm làm thay đổi dòng tiền và cơ hội tái đầu tư. Rủi ro tín dụng phụ thuộc vào tổ chức phát hành và nguồn trả nợ: trái phiếu nghĩa vụ chung và trái phiếu dựa vào phí cầu đường không cùng cơ chế hoàn trả. Xếp hạng tín nhiệm cao không đảm bảo thanh toán. Một số trái phiếu đô thị giao dịch thưa thớt, vì vậy giá niêm yết có thể không phải mức có thể bán được. Investor.gov nêu rủi ro mua lại, tín dụng, lãi suất, lạm phát và thanh khoản.
Ví dụ, trái phiếu mệnh giá 100 USD mua với giá 105 USD rồi bán trước đáo hạn ở mức 97 USD đã giảm 8 USD về giá trước khi tính coupon và chi phí. So sánh TEY không ngăn được hay tự động bù lại biến động thị trường đó. Lãi bán, chiết khấu thị trường và phân phối của quỹ cũng có thể theo quy tắc thuế riêng.
Trình tự thực tế để so sánh
Trước tiên xác định loại tài khoản và năm thuế, sau đó nhận diện chứng khoán cụ thể thay vì chỉ dựa vào nhãn “muni”. Đọc bản công bố chính thức để xác nhận tình trạng thuế liên bang, thông tin AMT, xử lý thuế tiểu bang và địa phương, lịch mua lại và nguồn trả nợ. Với quỹ, dùng phụ lục thuế và thông tin danh mục của đúng năm.
Tiếp theo chọn cùng thước đo lợi suất cho cả hai phương án; với trái phiếu có thể bị mua lại, YTW thường hữu ích hơn coupon. Khớp ngày thanh toán và cơ sở giá. Chỉ dùng công thức liên bang nếu giả định phù hợp, và chỉ cộng ảnh hưởng thuế tiểu bang sau khi kiểm tra cách áp dụng thực tế. Nếu AMT hoặc quy tắc tài khoản làm thay đổi so sánh, công thức đơn giản là chưa đủ.
Cuối cùng xem các yếu tố TEY bỏ qua: chất lượng tín dụng, duration, rủi ro mua lại, thanh khoản, chênh lệch giá mua-bán, chi phí và giả định tái đầu tư. Tham khảo tổng quan trái phiếu đô thị của Investor.gov, bài về lợi suất trái phiếu doanh nghiệp và Treasury và hướng dẫn SEC yield so với distribution yield của ETF. TEY là công cụ sàng lọc, không phải kết luận thuế cá nhân hay khuyến nghị trái phiếu.
Câu hỏi thường gặp
Q1Mọi khoản lãi trái phiếu đô thị có được miễn thuế thu nhập liên bang không?
Không. Lãi từ đợt phát hành đủ điều kiện thường được miễn, nhưng cũng có trái phiếu chịu thuế và lãi của một số trái phiếu hoạt động tư nhân có thể ảnh hưởng đến AMT. Kiểm tra hồ sơ phát hành và quy định năm liên quan.
Q2TEY 3,95% có nghĩa trái phiếu đô thị trả 3,95% không?
Không. Đó là ngưỡng so sánh của trái phiếu chịu thuế được tính từ lợi suất đô thị và thuế suất giả định. Khoản thanh toán thật phụ thuộc coupon, dòng tiền, giá, điều khoản mua lại và thuế.
Q3Bán trái phiếu đô thị có lãi được miễn thuế vẫn có thể phát sinh thuế không?
Có thể. Miễn thuế cho tiền lãi đủ điều kiện không tự động miễn thuế cho lãi bán hoặc chiết khấu thị trường. Giá mua, giá bán, thời gian nắm giữ và quy định áp dụng đều quan trọng.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Trái phiếu đô thị đủ điều kiện có lợi suất giả định 3,00%. Với thuế suất biên liên bang giả định 24%, bỏ qua thuế tiểu bang và AMT, TEY đơn giản là bao nhiêu?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Đọc hướng dẫn chuyên sâuGammaAn estimate of how much delta may change for a small move in the underlying, all else equal; it often becomes more concentrated near expiration and near the money.
Đọc hướng dẫn chuyên sâu