

Cách đọc kết quả đấu giá Treasury: Bid-to-cover, lợi suất và tail
Hiểu tỷ lệ bid-to-cover, lãi suất và giá tín phiếu, auction tail và nhóm nhà thầu trong kết quả Treasury
Trong hướng dẫn nàyXác định chứng khoán trước khi nhìn số nổi bật
Tóm tắt ngắn
Kết quả đấu giá Treasury cho biết một chứng khoán cụ thể được phân bổ thế nào khi phát hành. Hãy xác định loại chứng khoán và CUSIP trước, rồi đọc lãi suất hoặc lợi suất phù hợp, giá, khối lượng đặt mua và được chấp nhận, cùng nhóm nhà thầu. Bid-to-cover so sánh lượng đặt mua công chúng với lượng phân bổ công chúng. Tail so sánh lợi suất đấu giá với thị trường when-issued ngay trước giờ đóng. Không chỉ số nào tự nó dự báo lợi nhuận tương lai hay cho biết có nên mua.
Xác định chứng khoán trước khi nhìn số nổi bật
Thông cáo đấu giá ghi nhận giao dịch trên thị trường sơ cấp, không phải giá chào của trái phiếu đã phát hành trên thị trường thứ cấp. Đối chiếu CUSIP, loại chứng khoán, ngày đáo hạn và ngày phát hành, quy mô công bố, và đây là phát hành mới hay reopening (phát hành bổ sung cùng mã). Reopening có ngày đáo hạn và coupon như chứng khoán gốc nhưng phát hành muộn hơn, thời hạn còn lại ngắn hơn nên giá có thể khác. So sánh trực tiếp với phát hành mới có thể trộn lẫn thời điểm dòng tiền và điều kiện cung. Trang đấu giá TreasuryDirect có thông báo và kết quả cũ; bảng thuật ngữ chứng khoán marketable giải thích reopening. Tách lượng phân bổ công chúng khỏi tổng số gồm cả SOMA của Federal Reserve và đọc chú thích.
Đấu giá giá đơn có điểm cắt phân bổ
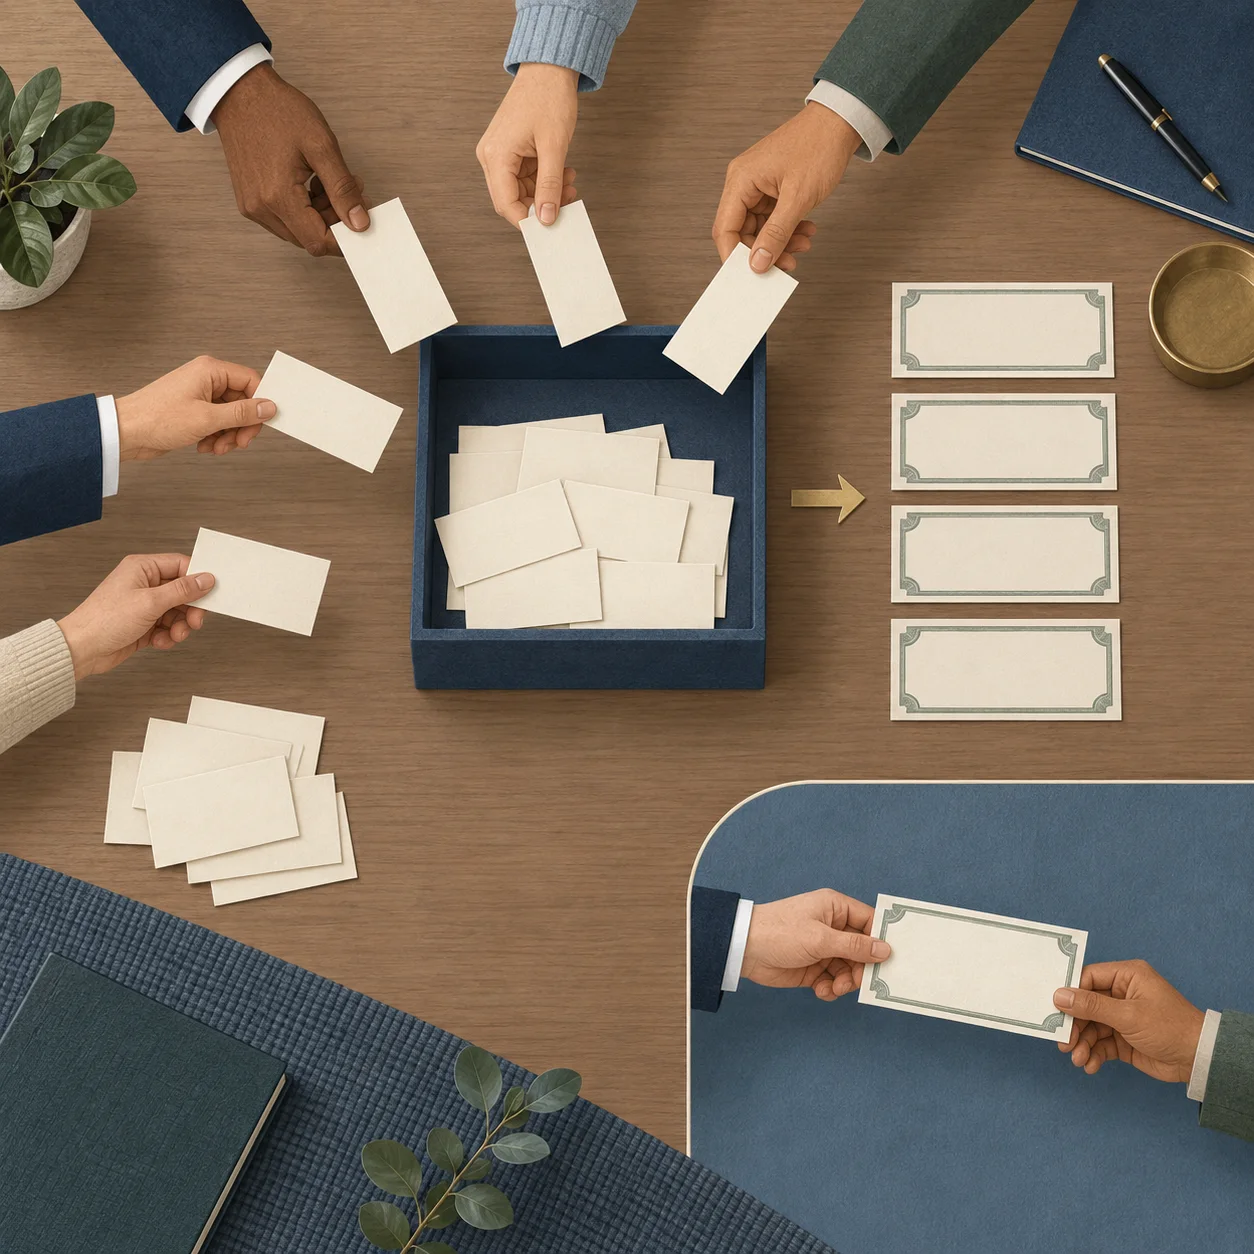
Treasury bill, note, bond, TIPS và floating-rate note được bán theo đấu giá giá đơn. Nhà thầu cạnh tranh nêu mức lãi suất, lợi suất hoặc discount margin chấp nhận được; nhà thầu không cạnh tranh chỉ nêu số tiền và chấp nhận kết quả. TreasuryDirect chỉ nhận hồ sơ không cạnh tranh. Treasury nhận hồ sơ cạnh tranh đến khi đủ lượng chào bán; lợi suất, discount rate hoặc margin cao nhất được chấp nhận xác định mức giá hoặc lãi suất chung cho người trúng. Hồ sơ vượt điểm cắt có thể bị loại; hồ sơ tại điểm cắt có thể chỉ được phân bổ một phần. “Allotted at High” là tỷ lệ được phân bổ tại điểm cắt, không phải tỷ lệ trong toàn bộ nhà đầu tư. Xem FAQ đấu giá. Hình minh họa chỉ diễn tả phiếu đặt trống, phân bổ một phần và giao dịch thứ cấp diễn ra riêng về sau.
Chọn chỉ tiêu theo loại chứng khoán
T-bill không trả coupon định kỳ. Trong phiên đấu giá tín phiếu 56 ngày ngày 30/4/2026, high discount rate là 3,620%, giá trên mỗi $100 mệnh giá là 99,436889 và investment rate là 3,691% (kết quả chính thức). Theo cơ sở chiết khấu 360 ngày, giá = 100 × (1 − 0.03620 × 56/360) = 99.436889; mệnh giá $1.000 có giá khoảng $994,37. Investment rate dùng giá đã trả thay vì mệnh giá và quy đổi lợi nhuận 56 ngày theo năm 365 ngày, lãi đơn: (100 − 99.436889)/99.436889 × 365/56 ≈ 3,691%. Đây không phải coupon thứ hai hay cam kết về lãi suất tái đầu tư.
Với note và bond lãi suất cố định, coupon khác lợi suất đấu giá. Ví dụ giả định note 5 năm mệnh giá $1.000 coupon 4% trả $20 mỗi sáu tháng. Với lợi suất 4,25% ghép lãi nửa năm, giá vào ngày trả coupon xấp xỉ $988,84 trước lãi dồn tích và phí. TIPS báo real yield, tiền gốc được điều chỉnh theo lạm phát; FRN dùng discount margin so với chỉ số. FAQ Treasury mô tả chỉ tiêu từng sản phẩm.
Bid-to-cover là tỷ lệ, không phải điểm số
Theo cách tính Treasury công bố, lấy tổng đặt mua của công chúng chia cho lượng phân bổ công chúng. Đừng mặc định dùng tổng có SOMA hoặc lượng chào bán làm mẫu số nếu thông cáo không nói vậy. Kết quả tín phiếu ngày 30/4/2026 có lượng đặt $209.498.161.900 và phân bổ $75.000.616.900 trong tiểu tổng dùng để tính tỷ lệ: 2,793..., làm tròn 2,79; SOMA được ghi riêng. Tỷ lệ này so sánh lượng đăng ký với lượng được phân bổ, không đo số nhà đầu tư hay dự báo giá. So sánh các phiên tương tự về kỳ hạn, loại, quy mô và tình trạng phát hành mới/reopening. Tỷ lệ có thể tăng do lượng đặt tăng, phân bổ giảm hoặc cả hai.
So sánh với thị trường when-issued
Sau thông báo và trước khi giao chứng khoán, trái phiếu mới có thể giao dịch when-issued (WI), giúp hình thành giá trước đấu giá. New York Fed mô tả giai đoạn này. Cách tính tail phổ biến là lợi suất cao nhất trong đấu giá trừ lợi suất WI tương ứng ngay trước giờ đóng; tài liệu chỉ số đấu giá Treasury dùng định nghĩa này. Nếu WI là 4,10% và đấu giá chốt 4,12%, tail là +0,02 điểm phần trăm hay +2 bp; chốt 4,08% là thấp hơn thị trường 2 bp (through). Đây là chênh lệch với mốc thị trường ngay trước đó, không phải thay đổi so với tháng trước. Khớp CUSIP, phía giá mua/bán và thời điểm. Dallas Fed lưu ý biến động giờ cuối có thể làm thay đổi cả mốc so sánh. Nghiên cứu New York Fed năm 2026 cũng xem xét luồng lệnh và khả năng chịu rủi ro của dealer.
Nhóm nhà thầu nói về kênh đặt lệnh, không phải quốc tịch
Primary Dealer là đại lý sơ cấp đặt lệnh cho tài khoản của mình. Direct Bidder là bên không phải đại lý sơ cấp gửi trực tiếp cho tài khoản riêng. Indirect Bidder là khách hàng gửi hồ sơ cạnh tranh thông qua đại lý sơ cấp hoặc bên gửi trực tiếp. FAQ Treasury nói rõ nhóm direct/indirect không cho biết nhà thầu trong nước hay nước ngoài. Các cột này mô tả kênh gửi và phân bổ, không phải danh sách chủ sở hữu hưởng lợi cuối cùng hoặc bằng chứng về nhu cầu nước ngoài.
Thứ tự thực tế để đọc thông cáo
- Đối chiếu CUSIP, loại, ngày đáo hạn, ngày phát hành và trạng thái phát hành mới/reopening.
- Bill: discount rate và investment rate; note/bond: lợi suất và coupon; TIPS: real yield; FRN: discount margin.
- Kiểm tra giá, điều khoản thanh toán và ý nghĩa Tendered, Accepted, Allotted at High trong thông cáo.
- Xác minh tử số và mẫu số bid-to-cover chính thức; tách SOMA trừ khi công thức Treasury bao gồm.
- Với chứng khoán coupon, dùng báo giá WI của cùng mã và ghi thời điểm để tính tail theo bp.
- Đọc nhóm nhà thầu như kênh gửi lệnh, không phải quốc gia hay tín hiệu mua.
Sau đó xem giá và lợi suất trên thị trường thứ cấp sau phiên đấu giá. Một kết quả không phải định giá hoàn chỉnh. Đọc thêm Treasury futures so với Treasury giao ngay và giá Treasury futures so với lợi suất.
Câu hỏi thường gặp
Q1Bid-to-cover cao có nghĩa phiên đấu giá tốt không?
Đó là tỷ lệ lượng đặt mua công chúng so với lượng phân bổ theo phép tính được công bố. Không có ngưỡng chung chứng minh giá hấp dẫn; hãy so sánh các phiên tương đồng và yield WI.
Q2Auction tail là gì?
Thường là lợi suất cao nhất đấu giá trừ lợi suất WI cùng chứng khoán ngay trước giờ đóng, không phải thay đổi từ phiên trước.
Q3Indirect Bidder có phải nhà đầu tư nước ngoài không?
Không nhất thiết. Treasury phân nhóm theo cách khách hàng gửi lệnh và cho biết phân loại này không xác định trong nước hay nước ngoài.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Bill 56 ngày có discount rate 3,620% và investment rate 3,691%. Vì sao khác nhau?
Chọn một đáp án để xem giải thích