

Rủi ro thanh toán ngoại hối: PvP thực sự bảo vệ điều gì?
Phân biệt rủi ro tiền gốc, chi phí thay thế và nhu cầu thanh khoản; hiểu vì sao PvP khác với bù trừ và không bảo đảm thanh toán đúng hạn.
Trong hướng dẫn nàyChốt tỷ giá chưa có nghĩa là đã trao đổi xong tiền
Tóm tắt ngắn
Rủi ro thanh toán ngoại hối xuất hiện khi khoản thanh toán bằng đồng tiền bán ra không còn có thể được hủy chắc chắn, trong khi đồng tiền mua vào chưa được nhận chung cuộc. Payment-versus-payment (PvP) liên kết hai lần chuyển tiền chung cuộc. Cơ chế này xử lý rủi ro tiền gốc đối với chỉ thị được bao phủ, nhưng không bảo đảm giao dịch hoàn tất đúng hạn hoặc loại bỏ mọi rủi ro khác.
Chốt tỷ giá chưa có nghĩa là đã trao đổi xong tiền
Giả sử một doanh nghiệp mua EUR 1 triệu với tỷ giá USD 1,10 mỗi euro vào một ngày giá trị cụ thể. Doanh nghiệp phải trả USD 1,1 triệu và nhận EUR 1 triệu. Giá đã được ấn định, nhưng hai đồng tiền vẫn phải được chuyển giao. Xác nhận giao dịch ghi lại thỏa thuận; nó không chứng minh cả hai khoản thanh toán đã chung cuộc.
Phân tích của BIS về rủi ro thanh toán phân biệt các cách thanh toán giao dịch ngoại hối có chuyển giao tiền. Câu hỏi cốt lõi là khoản thanh toán đi có thể chung cuộc độc lập với khoản đến hay không. Gửi hai thông điệp cùng lúc chưa đủ trả lời: các hệ thống thanh toán có thể khác nhau về giờ hoạt động và quy tắc pháp lý.
Hợp đồng kỳ hạn có thể chốt tỷ giá nhưng nghĩa vụ giao tiền vào ngày đáo hạn vẫn còn. Điểm kỳ hạn ngoại hối giải thích giá trao đổi trong tương lai; rủi ro thanh toán nói về việc tiền có thực sự đến hay không. Doanh nghiệp có thể vừa cần cố định tỷ giá vừa cần sử dụng euro đúng lúc thanh toán cho nhà cung cấp.
Rủi ro tiền gốc, chi phí thay thế và thanh khoản khác nhau
Các con số dưới đây chỉ là giả định, chưa gồm phí hoặc lãi, và ban đầu xét một giao dịch chưa bù trừ. Nếu doanh nghiệp đã trả không thể hủy USD 1,1 triệu nhưng không nhận euro, chính khoản tiền gốc đã chuyển đang gặp rủi ro. Đây không chỉ là chênh lệch giá mua bán hay một biến động tỷ giá nhỏ. Thu hồi được tiền trong thủ tục phá sản sau đó có thể làm giảm tổn thất cuối cùng; giá trị đang chịu rủi ro không phải dự báo mức mất cuối cùng.
Trong tình huống khác, đối tác không thực hiện nghĩa vụ trước khi bên nào trả tiền, và doanh nghiệp vẫn có thể chắc chắn hủy chỉ thị của mình. Doanh nghiệp vẫn cần EUR 1 triệu. Nếu tỷ giá mới là USD 1,12 mỗi euro thì giao dịch thay thế cần 1,000,000 × 1.12 = USD 1,120,000, nhiều hơn USD 1,100,000 ban đầu là USD 20,000. Đây là ví dụ đơn giản về chi phí thay thế, không phải mất toàn bộ USD 1,1 triệu tiền gốc.
Hai tình huống là các giả định thay thế nhau; không tự động cộng các khoản tiền. Hướng dẫn của Ủy ban Basel phân biệt rủi ro tiền gốc, chi phí thay thế và thanh khoản. Ngay cả khi không mất tiền gốc, doanh nghiệp có thể cần euro trước khi giao dịch thay thế hoàn tất. Chi phí thu xếp vốn gấp tùy thuộc hạn mức tín dụng, thời điểm và thị trường.
Thời gian chịu rủi ro có thể bắt đầu trước khi thấy khoản ghi nợ
Khi không dùng PvP, hãy xác định thời điểm cuối cùng mà khoản thanh toán đi có thể được đơn phương hủy chắc chắn. Rủi ro tiền gốc bắt đầu khi quyền đó kết thúc và kéo dài đến khi đồng tiền mua vào được nhận chung cuộc. Đối soát cũng quan trọng: hết giờ dự kiến nhận tiền không chứng minh tiền đã đến.
Giả sử một dòng thời gian minh họa trong cùng múi giờ: bảo đảm hủy kết thúc lúc 09:00, ghi nợ hiện lúc 10:00, khoản tiền đối ứng chung cuộc lúc 15:00, và đối soát xác nhận lúc 15:30. Phơi nhiễm tiền gốc về mặt kinh tế kéo dài sáu giờ, từ 09:00 đến 15:00. Nếu bắt đầu tính từ lúc thấy ghi nợ, sẽ bỏ sót giờ đầu tiên. Giám sát vận hành cũng phải xử lý trạng thái chưa chắc chắn cho đến khi xác nhận lúc 15:30.
Đây không phải giờ cắt của CLS hay lịch áp dụng chung cho mọi ngân hàng. Chỉ ngày giá trị không xác định được khoảng thời gian này. Ngày nghỉ của hai đồng tiền, giờ hoạt động hệ thống, quan hệ với ngân hàng đại lý và quy tắc hủy đều có thể làm thay đổi. Khoản nhận chưa đối soát cần được điều tra, nhưng tự nó không chứng minh đã mất tiền vĩnh viễn.
PvP khiến hai lần chuyển tiền chung cuộc phụ thuộc lẫn nhau
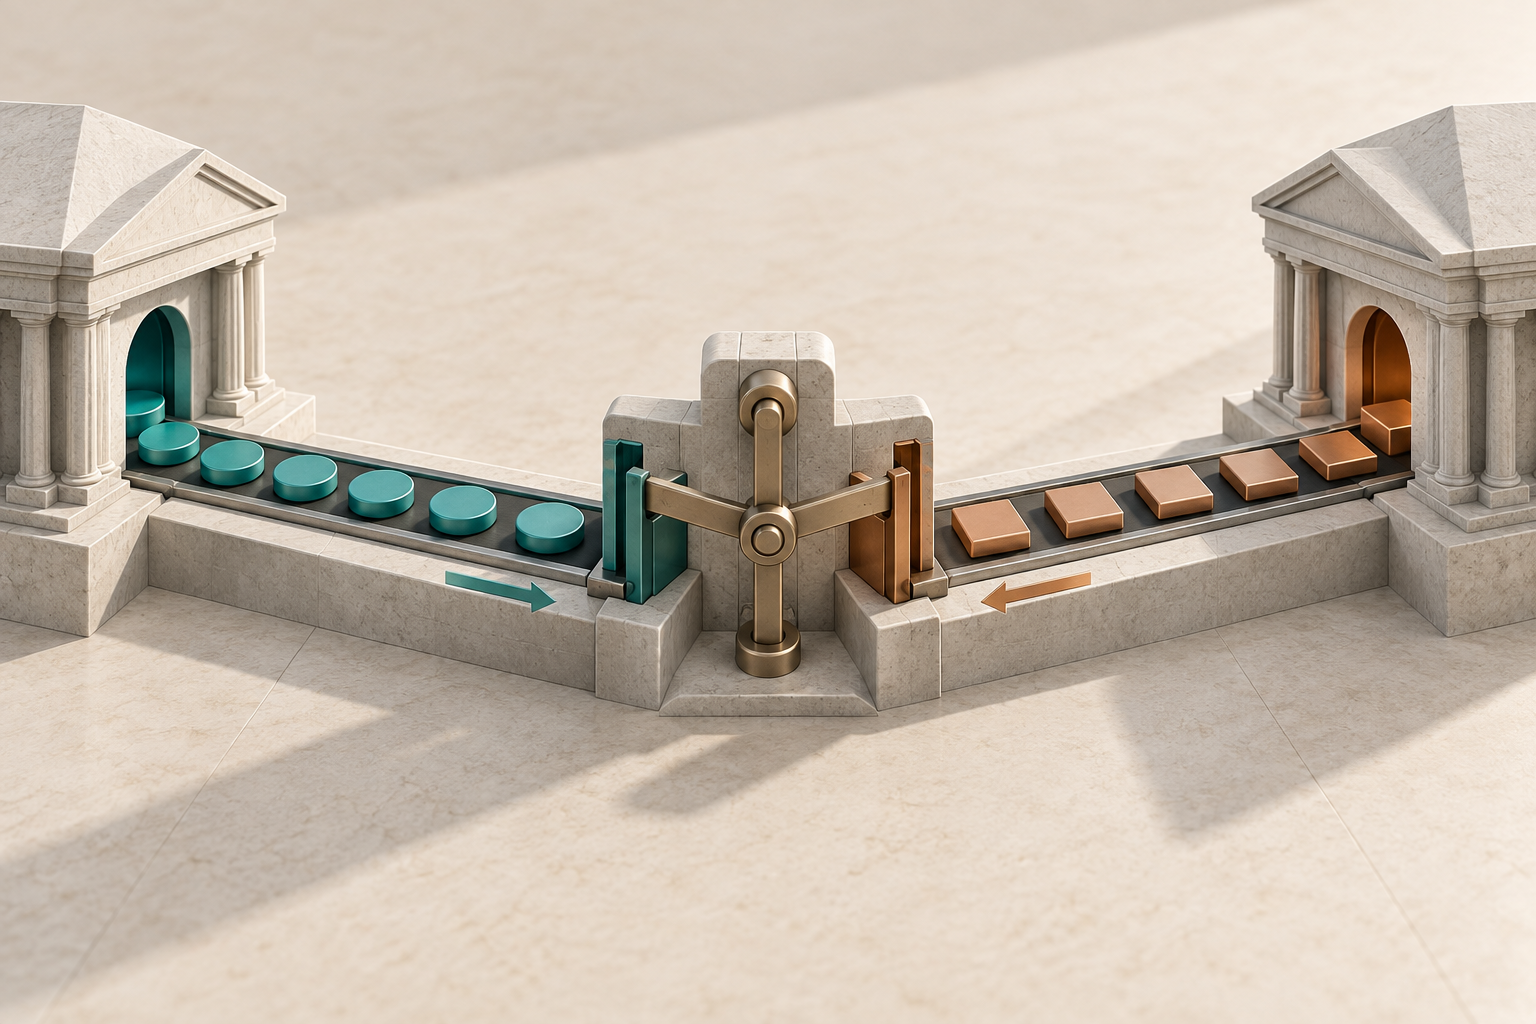
Trong PvP, việc chuyển chung cuộc một đồng tiền chỉ xảy ra khi việc chuyển chung cuộc đồng tiền kia cũng xảy ra. Điều này chặt chẽ hơn lời hứa thanh toán hay việc nhìn thấy hai chỉ thị đã gửi. Điểm cốt yếu là liên kết tính chung cuộc, không phải hai màn hình có cùng dấu thời gian.
Trong giao dịch EUR/USD được cơ chế bao phủ, không đồng tiền nào được chung cuộc độc lập với đồng còn lại. Nếu điều kiện không đạt, giao dịch có thể không hoàn tất. Doanh nghiệp có thể tránh phải đơn phương chuyển tiền gốc nhưng vẫn chưa nhận được euro đúng lúc trả nhà cung cấp.
Báo cáo CPMI về việc mở rộng PvP thảo luận lợi ích và rào cản áp dụng. Hình hai cổng liên kết là minh họa khái niệm trao đổi có điều kiện, không mô tả tài khoản thực, quy trình vỡ nợ hay lịch của hệ thống cụ thể. Tiền nạp trước và khoản phải thu từ nhà cung cấp dịch vụ cần được đánh giá riêng với phần bảo vệ chỉ thị thanh toán FX.
PvP cũng không đồng nghĩa với bù trừ trung tâm. Đối tác bù trừ trung tâm (CCP) đứng giữa các bên và nhận nghĩa vụ theo quy tắc riêng; PvP mô tả mối liên kết giữa các lần chuyển tiền. Một sắp xếp có thể kết hợp nhiều chức năng, nhưng chỉ nhãn PvP không chứng minh CCP bảo đảm giao dịch.
Bù trừ ròng giảm số tiền; PvP liên kết các đồng tiền
Giả sử cùng các bên có nghĩa vụ đủ điều kiện bằng cùng đồng tiền và cùng ngày: A phải trả B USD 1,1 triệu, còn B phải trả A USD 0,9 triệu. Nếu thỏa thuận có hiệu lực pháp lý cho phép bù trừ nghĩa vụ thanh toán, A còn phải trả B 1.1 triệu − 0.9 triệu = USD 0.2 triệu.
USD 0,2 triệu là nghĩa vụ thanh toán còn lại, không phải lợi nhuận hay khoản giảm lỗ giao dịch. Con số đó cũng không chứng minh khoản euro phụ thuộc vào khoản USD. Bù trừ có thể giảm tiền gốc cần chuyển; PvP liên kết thanh toán giữa các đồng tiền. Không thể lấy euro trừ đô la như thể cùng đơn vị.
Bảng tính nội bộ tự nó không tạo ra bù trừ có hiệu lực pháp lý. Nhu cầu vốn ròng có thể cùng tồn tại với chỉ thị thanh toán gộp. Bù trừ khi chấm dứt sau vỡ nợ, bù trừ nghĩa vụ trước thanh toán, và tính nhu cầu vốn vận hành có mục đích khác nhau. Hiệu lực phụ thuộc hợp đồng và luật áp dụng.
CLS có điều kiện tiếp cận và giao dịch đủ tiêu chuẩn
CLS mô tả CLSSettlement là dịch vụ PvP có bù trừ đa phương. Thông tin công khai được kiểm tra ngày 26 tháng 9 năm 2026 nêu 18 đồng tiền đủ điều kiện. Đây là phạm vi dịch vụ được nêu tại ngày kiểm tra, không có nghĩa mọi giao dịch bằng các đồng tiền đó tự động đi qua dịch vụ.
Giao dịch cụ thể phải đủ điều kiện và chỉ thị phải chính xác. Doanh nghiệp dùng dịch vụ qua ngân hàng cần phân biệt ngân hàng tham gia với lộ trình xử lý giao dịch của mình: chỉ thị nào được bao phủ, trạng thái được báo ra sao, còn cần cấp vốn gì, và điều gì xảy ra nếu chỉ thị không thể theo lộ trình dự kiến?
Bảo vệ tiền gốc không phải bảo hiểm tiền gửi, không bảo vệ trước mọi sự cố của nhà cung cấp và cũng không chứng minh số dư môi giới bán lẻ được bảo vệ. Bài viết này nói về giao dịch có giao tiền. NDF, CFD thanh toán tiền mặt và hợp đồng tương lai niêm yết có cấu trúc thanh toán, bù trừ khác nhau; hướng dẫn hợp đồng tương lai so với Forex bổ sung bối cảnh nhưng không đánh đồng chúng.
Những rủi ro nào còn lại?
Liên kết thanh toán không cố định tỷ giá cho giao dịch thay thế. Đồng tiền có thể đắt hơn, khoản tiền đến chậm có thể cần vốn tạm thời. Chỉ thị sai, hệ thống gián đoạn và tranh chấp pháp lý vẫn có thể cản trở hoạt động.
Nếu nhà cung cấp cần euro vào buổi trưa nhưng trao đổi chỉ hoàn tất sau đó, doanh nghiệp có thể trễ hạn thanh toán thương mại mà không mất tiền gốc. Cần có đúng loại tiền ở đúng nơi và thời điểm. Có USD không tự động đồng nghĩa có thể dùng EUR ngay lúc đó.
Ngược lại, biến động tỷ giá tự nó không phải thất bại thanh toán. Nếu hai khoản thanh toán theo hợp đồng đều đến chung cuộc, giao dịch có thể được thanh toán thành công dù tỷ giá sau đó thuận lợi hơn. Rủi ro giá, việc thực hiện thanh toán và lịch kinh doanh cần được theo dõi riêng.
Bộ phận ngân quỹ nên yêu cầu thông tin gì?
Ghi lại đồng tiền, số tiền, đối tác pháp lý, ngày giá trị và đích đến khoản thanh toán của giao dịch cụ thể. Xác định hạn hủy, thời điểm dự kiến nhận chung cuộc và bằng chứng xác nhận đã nhận; kèm múi giờ cho từng thời điểm. Lộ trình của giao dịch cụ thể hữu ích hơn lời quảng bá chung của ngân hàng.
Nếu dự kiến dùng PvP, hãy xác nhận điều kiện đủ chuẩn, việc khớp chỉ thị, hạn cấp vốn và xử lý ngoại lệ. Nếu dùng netting, làm rõ nghĩa vụ nào được bao gồm và thỏa thuận thay đổi khoản nợ pháp lý hay chỉ nhu cầu vốn. Chuẩn bị quy trình điều tra khoản đến thiếu, mua thay thế và huy động vốn tạm thời bằng đồng tiền cần thiết. Đây là câu hỏi để hiểu dịch vụ, không phải danh sách pháp lý áp dụng mọi nơi.
Kết quả cần cho biết khoản chuyển tiền gốc nào được liên kết, khi nào có thể dùng tiền mua vào, và rủi ro nào còn nằm ngoài liên kết. Báo giá tốt, tỷ giá forward đã chốt hoặc nhu cầu vốn ròng nhỏ không thể tự trả lời những điều này.
Câu hỏi thường gặp
Q1Hợp đồng forward có loại bỏ rủi ro thanh toán không?
Nó có thể cố định tỷ giá, nhưng forward có giao tiền vẫn giữ nghĩa vụ thanh toán. Bảo vệ phụ thuộc cơ chế thanh toán.
Q2PvP có loại bỏ mọi rủi ro không?
Không. Nó xử lý tiền gốc của chỉ thị được bao phủ; chậm trễ, thay thế, thanh khoản và vấn đề vận hành hoặc pháp lý vẫn riêng biệt.
Q3Ngân hàng là thành viên CLS thì mọi giao dịch của tôi có qua CLS không?
Chỉ tư cách thành viên chưa đủ. Điều kiện giao dịch, chỉ thị, điều khoản dịch vụ và cách ngân hàng sắp xếp mới quyết định lộ trình.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Rủi ro tiền gốc bắt đầu khi nào nếu không có PvP?
Chọn một đáp án để xem giải thích