

M1, M2 ve parasal taban: her ölçü neyi kapsar?
ABD'de M1, M2 ve parasal tabanın kapsamını, 2020'deki M1 sınıflandırma değişikliğini ve banka rezervlerinin rolünü öğrenin.
Bu rehberdeKısa yanıt: ölçüler farklı sınırlar kullanır
Kısa özet
ABD'de M1, M2 ve parasal taban aynı şeyi ölçmez. M1, M2'nin içindedir. Parasal taban ise bu ikisine eklenecek üçüncü bir müşteri parası toplamı değil; dolaşımdaki nakit ile bankaların Fed'deki rezerv bakiyelerinin toplamıdır.
Kısa yanıt: ölçüler farklı sınırlar kullanır
M1 ve M2, özel kesimdeki belirli likit varlıkları sayar. M2, M1'den daha geniş tanımlanır ve M1'i içerir; yine de hanelerin ve şirketlerin tüm finansal servetini kapsamaz.
Parasal taban farklı bir sınır çizer. Banka kasalarındaki nakit dahil dolaşımdaki nakdi ve mevduat kuruluşlarının Fed hesaplarındaki rezervleri sayar. Bu rezervler hanehalkının banka hesabındaki bakiye değildir.
[Fed'in güncel H.6 yayını]({source:fedH6CurrentMoneyStockMeasures}) bu üç ölçünün tanımını ve alt kalemlerini yayımlar.
M1: harcamaya hazır nakit ve mevduatlar
ABD M1'i; Hazine, Fed ve banka kasaları dışındaki nakdi, düzeltilmiş vadesiz mevduatları ve diğer likit mevduatları içerir. Diğer likit mevduatlara tasarruf mevduatları da dahildir.
Buradaki “likit” sözcüğü gündelik bir yargı değil, istatistiksel sınıflandırmadır. Bir varlık kolayca satılabiliyor diye otomatik olarak M1'e girmez; örneğin perakende para piyasası fonları M2'nin M1 dışındaki bölümünde sayılır.
Bugünkü tanıma göre tasarruf mevduatları, diğer likit mevduat adıyla M1'e girer. Bu nokta 2020 öncesi serileri okurken önemlidir; o dönemde tasarruf mevduatları M1'de değil, M2'deydi.
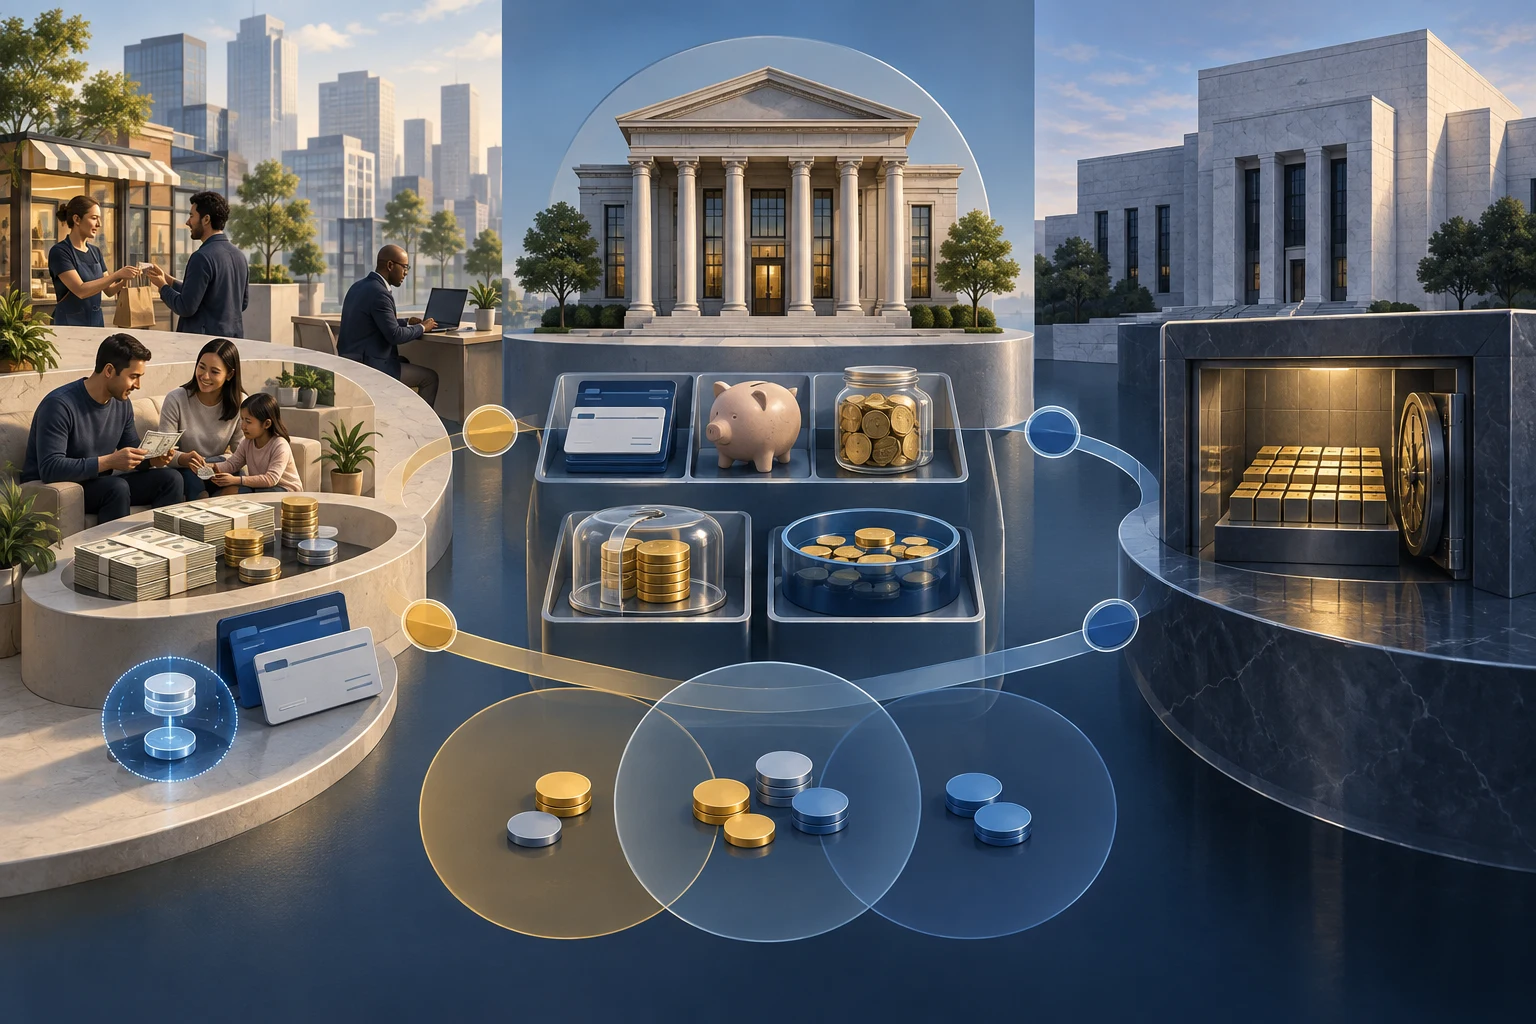
M2, M1'in üzerine hangi kalemleri ekler?
M1'e, 100.000 doların altındaki küçük tutarlı vadeli mevduatlar ve perakende para piyasası fonu bakiyeleri eklenir. IRA ve Keogh emeklilik hesaplarındaki bakiyeler ise erişim kısıtlarını yansıtmak için düşülür.
Fed, 28 Temmuz 2026 tarihli H.6 yayınıyla IRA ve Keogh bakiyelerini iki alt kalemden ayrı ayrı düşmek yerine toplam M2'den düşmeye başladı. Böylece bu iki alt kalem daha yüksek görünürken, mevsim etkilerinden arındırılmamış M2 aynı kaldı.
Mevsim etkilerinden arındırılmış M2'de küçük düzeltmeler yapıldı. Değişikliğin gerekçesi ve kapsamı [H.6 teknik soru-cevaplarında]({source:fedH6TechnicalQAs}) açıklanıyor.
M2, M1'den kapsamlıdır ama bütün tasarrufları veya serveti temsil etmez. Hisse senetleri, tahviller, büyük tutarlı vadeli mevduatlar ve gayrimenkuller sırf değer sakladıkları için M2'ye dahil olmaz.
Parasal taban: dolaşımdaki nakit ve banka rezervleri
H.6 tanımında parasal taban, dolaşımdaki nakit ile bankaların Fed'de tuttuğu rezerv bakiyelerinin toplamıdır. Banka kasalarındaki 20 milyar dolar, parasal tabandaki nakit içinde yer alır; ancak M1'in halkın elindeki nakit kaleminde yer almaz.
Rezerv bakiyesi bankanın varlığı, Fed'in ise yükümlülüğüdür. Bankalar bu hesapları ödemeleri almak ve göndermek, ayrıca likiditeyi yönetmek için kullanır. [Fed'in rezerv bakiyelerine ödenen faiz hakkındaki SSS'si]({source:fedIorbFaq}) IORB oranını ve bu hesapları açıklar.
Bu nedenle parasal tabanı “müşterilerin hesaplarındaki para” diye okumayın. M1 ve M2 belirli müşteri mevduatlarını sayarken, rezerv bakiyeleri merkez bankasıyla bankalar arasındaki ayrı hesaplardır.
Varsayımsal örnek: aynı dönemde üç ölçüyü hesaplayalım
Şimdi aynı döneme ait olduğunu varsaydığımız, tamamen örnek amaçlı sayılar kullanalım. Bunlar güncel ABD verileri değildir.
Dolaşımdaki nakit 300 milyar dolar olsun; bunun 20 milyarı banka kasalarındaki nakit olsun. Bankaların rezervleri de 500 milyarsa, parasal taban 300 + 500 = 800 milyar dolardır.
M1'de banka kasasındaki 20 milyar çıkarılır. Halkın elindeki 280 milyar dolar nakde 1.520 milyar dolarlık işlem ve diğer likit mevduatlar eklenir: M1 = 1.800 milyar dolar.
Küçük vadeli mevduatlar 250, perakende para piyasası fonları 400 ve IRA/Keogh bakiyeleri 50 milyar dolar ise M2 = 1.800 + 250 + 400 − 50 = 2.400 milyar dolar olur. Parasal taban bu toplamların ilk parçası değildir.
M1, Mayıs 2020'de neden istatistiksel olarak sıçradı?
Nisan 2020'de Fed, tasarruf hesaplarından ayda altı kez yapılan belirli transferlere ilişkin federal sınırı kaldırdı.
Mayıs 2020'den itibaren tasarruf mevduatları, diğer likit mevduat olarak M1'e dahil edildi. Fed bu değişikliği seride geriye dönük uyguladı; o sırada M1 yaklaşık 11,2 trilyon dolar daha yüksek göründü.
Bu tasarruf mevduatları daha önce zaten M2'de bulunduğu için M2 değişmedi. Dolayısıyla M1'deki sıçrama, aynı tutarda yeni para yaratıldığı anlamına gelmez; istatistiksel sınıflandırmanın değiştiğini gösterir.
Tarih ve etkiler [Fed'in H.6 teknik soru-cevaplarında]({source:fedH6TechnicalQAs}) yer alır.
Rezervler sabit bir kredi çarpanına dönüşmez
Bankalar Fed'deki rezervlerini hanelere doğrudan kredi olarak vermez. Bir banka banka dışı bir borçluya kredi açtığında, aktiflerine kredi alacağını ve borçlunun hesabına mevduat yazar.
Borçlu başka bankanın müşterisine ödeme yaparsa, rezerv bakiyeleri bankalar arasında takas için aktarılabilir. [Fed'in pandemi dönemindeki mevduat büyümesi araştırması]({source:fedBankDepositGrowthPandemic2022}) bu mekanizmayı ve banka dışına verilen kredilerin mevduat yaratma sürecini açıklar.
Bu araştırma bir muhasebe mekanizmasını anlatır; her kredinin daima aynı sonucu doğuracağına dair mekanik bir tahmin değildir. Bankanın sermayesi, fonlama maliyeti, borçlu riski, kredi talebi ve beklenen getiri de kararları etkiler.
Bu yüzden rezervlerdeki artış, M1 ya da M2'nin sabit bir katla büyüyeceği anlamına gelmez. Faiz oranlarının müşteriye nasıl yansıdığını görmek için Federal funds rate ile prime rate karşılaştırmasına bakabilirsiniz.
Araştırma, Fed’in menkul kıymeti kimden aldığına göre bilanço etkisinin değiştiğini de açıklıyor: Fed banka dışı bir satıcıdan alım yaptığında, satıcının bankasındaki rezervler artabilir ve satıcı adına bir mevduat oluşabilir. Doğrudan bir bankadan alımda ise banka, bilançosundaki menkul kıymeti rezervlerle değiştirir; işlem doğrudan müşteri mevduatı yaratmaz. [Fed’in pandemi dönemindeki mevduat büyümesi araştırması]({source:fedBankDepositGrowthPandemic2022}) bu mekanizmayı açıklar.
Stablecoinler ve parasal ölçülerin anlatmadıkları
Mevcut H.6 sınıflamasında tokenleştirilmiş mevduatlar, dayandıkları mevduat türüne göre M1’de veya M2’nin M1 dışındaki bölümünde sayılır. Tokenleştirilmiş perakende para piyasası fonu payları ise M2’nin perakende para piyasası fonu bileşenine dahildir; tokenleştirilmiş ürünler ayrı bir kategori olarak yayımlanmaz. Ödeme amaçlı stablecoinler de güncel H.6’da ayrı yayımlanan bir bileşen değildir. [Güncel H.6 yayını]({source:fedH6CurrentMoneyStockMeasures}) ve [yeni para biçimleri hakkındaki araştırma notu]({source:fedNewFormsMoneyAggregates2026}) bu sınıflandırmayı açıklar.
Fed çalışanlarının 4 Eylül 2026’da yayımladığı not, ödeme amaçlı stablecoinlerin gelecekte kullanım alanlarına göre nasıl sınıflandırılabileceğini yalnızca koşullu bir olasılık olarak ele alıyor: günlük ödemelerde M1, kısa vadeli değer saklamada ise M2’nin M1 dışındaki bölümü düşünülebilir. Yazarlar bunun bağımsız bir araştırma olduğunu, Fed politikası ya da alınmış bir karar olmadığını vurguluyor. [Fed’in yeni para biçimleri araştırması]({source:fedNewFormsMoneyAggregates2026}) bu ölçüm sorunlarını ele alıyor.
Böyle bir ölçüm için dolaşımdaki token miktarına ilişkin güvenilir veri ve tokenin dayandığı banka mevduatları ya da fonların iki kez sayılmamasını sağlayan yöntem gerekir. [Fed'in yeni para biçimleri araştırması]({source:fedNewFormsMoneyAggregates2026}) bu sorunları ele alır.
M1 ve M2 tüm serveti, gelecekteki harcamayı ya da enflasyonun otomatik tahminini ölçmez. Bir tokenin istatistiksel sınıfı, sabit kurunu koruyacağını veya istenince itfa edileceğini de kanıtlamaz. Stablecoin sabit kur, itfa ve rezerv riskleri ile CPI, PCE ve GSYH deflatörü karşılaştırması bu ayrı soruları ele alır.
Sık sorulan sorular
Q1Parasal taban her zaman M1'den küçük müdür?
Hayır. İki ölçünün kapsamı farklıdır. Parasal taban, M1'de yer almayan banka rezervlerini ve banka kasasındaki nakdi içerir; M1 ise rezerv sayılmayan müşteri mevduatlarını içerir.
Q2Temmuz 2026'da IRA ve Keogh mahsup yöntemi değişince M2 toplamı değişti mi?
Mevsim etkilerinden arındırılmamış M2 toplamı değişmedi. Küçük tutarlı vadeli mevduat ve perakende para fonu bileşenleri artık brüt gösteriliyor, IRA ve Keogh toplamı ise M2 seviyesinde düşülüyor. Mevsim etkilerinden arındırılmış seride küçük düzeltmeler yapıldı.
Q3Banka rezervlerinin artması bankaların daha fazla kredi vermesini zorunlu kılar mı?
Hayır. Rezervler ödeme ve likidite yönetiminde önemlidir, ancak kredi kararları sermaye, fonlama maliyeti, borçlu riski ve kredi talebi gibi koşullara da bağlıdır. Sabit mekanik bir kredi çarpanı yoktur.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
M1, Mayıs 2020'de neden belirgin biçimde arttı?
Açıklamayı görmek için bir yanıt seçin