

Zaman Serisi Otokorelasyonu için Ljung–Box Testi
Ljung–Box Q istatistiğinin artık otokorelasyonlarını nasıl birleştirdiğini, gecikme ve serbestlik derecesi seçimini ve testin finansal getiriler hakkında neleri gösteremeyeceğini öğrenin.
Bu rehberdeLjung–Box testi neyi değerlendirir?
Kısa özet
Ljung–Box testi, seçilen gecikmeye kadar olan otokorelasyonların birlikte sıfırla uyumlu olup olmadığını sorar. Model artıklarına uygulandığında bu aralıkta kalan doğrusal bağımlılığı inceler; bağımsızlığı, normalliği, modelin doğruluğunu veya işlem yapılabilir bir getiri tahminini kanıtlamaz.
Ljung–Box testi neyi değerlendirir?
Örnek otokorelasyon grafiği birden fazla gecikmede bağımlılık gösterebilir; ancak her çubuğu ayrı ayrı okuyup sınamak çoklu test sorunu yaratır. Ljung–Box testi, ilk \(h\) örnek otokorelasyonunu tek bir toplu istatistikte birleştirir. Sıfır hipotezi, 1'den \(h\)'ye kadar anakütle otokorelasyonlarının hepsinin sıfır olduğunu söyler. Alternatif hipotez, bu korelasyonlardan en az birinin sıfırdan farklı olduğunu belirtir.
Box ve Pierce, tahmin edilmiş zaman serisi modelleri için genel bir uyumsuzluk testi geliştirdi. Ljung ve Box, sonlu örneklemlerde yaklaşımı iyileştirmek üzere istatistiği değiştirdi. “Toplu” sözcüğü, bir istatistiğin birkaç gecikmedeki korelasyonu özetlediği anlamına gelir; zaman serisindeki her bağımlılık türünün sınandığı anlamına gelmez.
Bir getiri serisinde soru, geçmişteki işaretli getirilerin doğrusal seri korelasyon bırakıp bırakmadığı olabilir. Tahmin edilmiş bir ARMA modelinde ise genellikle, modelin belirlediği gecikme yapısı kullanıldıktan sonra artıklarda otokorelasyon kalıp kalmadığı sorulur. Bunlar ilişkili ama farklı uygulamalardır; sonucu yorumlamadan önce hangi serinin sınandığını belirtin.
Box–Pierce ve Ljung–Box istatistiklerini hesaplayın
\(\hat\rho_k\), \(k\) gecikmesindeki örnek otokorelasyonu; \(n\), bunu hesaplamakta kullanılan gözlem sayısını; \(h\) ise testteki en büyük gecikmeyi göstersin. Box–Pierce istatistiği şöyledir:
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
Ljung–Box düzeltmesi her gecikmeyi mevcut örneklem büyüklüğüne göre ağırlıklandırır:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Korelasyonlar kareye alındığından hem pozitif hem negatif otokorelasyon istatistiği artırır. Düzeltme, kullanılabilir gözlem çifti daha az olan gecikmedeki aynı büyüklükte tahmin edilmiş korelasyona daha fazla ağırlık verir. Büyük örneklemlerde iki istatistik çoğu zaman birbirine yaklaşır; sonlu örneklemlerde, ilk çalışmada küçük örneklem yaklaşımı daha iyi bulunduğu için Ljung–Box sık kullanılır.
White noise sıfır hipotezi ve gerekli düzenlilik koşulları altında \(Q_{LB}\), ki-kare dağılımıyla karşılaştırılır. Dinamik parametre tahmin edilmemiş ham bir seri için referans serbestlik derecesi genellikle \(h\)'dir. Tahmin edilmiş ARMA(\(p,q\)) modelinin artıkları için yaygın düzeltme \(h-p-q\)'dir ve bu değer pozitif olmalıdır. Düzeltme, artık dinamiklerini modellemek için kullanılan parametreleri hesaba katar; her regresyondaki tüm katsayıların çıkarılmasına yönelik evrensel bir talimat değildir. Entegre, mevsimsel, kısıtlı veya başka şekilde özel modeller farklı kurallar gerektirebilir. Referans serbestlik derecesini tam artık testine ve yazılım tanımına göre seçin. Örneğin, ARMA(2,2) artıklarını yalnızca \(h=4\)'e kadar sınamak yaygın düzeltmeyle sıfır serbestlik derecesi bırakır. Olağan ki-kare karşılaştırması yapılamaz; sıfır serbestlik dereceli bir referans dağılımını zorlamak yerine önceden belirlenmiş daha uzun bir gecikme aralığı ya da o model için tasarlanmış bir tanı seçin. Gecikme ufkunun neden seçildiğini de raporlayın.
Varsayımsal bir artık hesabını adım adım inceleyin
Tahmin edilmiş modelin \(n=250\) artık bıraktığını ve önceden belirlenmiş beş gecikme kontrolünün \(0.10, 0.05, -0.08, 0.02, -0.04\) otokorelasyonlarını verdiğini varsayalım. Box–Pierce hesabı önce değerlerin karesini alıp toplar:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
Buna göre \(Q_{BP}=250(0.0209)=5.225\). Ljung–Box ağırlıkları uygulandığında
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
Bu hesap henüz p-değeri değildir. Artıklar ARMA(1,1) uyumundan geldiyse yaygın referans \(h-p-q=5-1-1=3\) serbestlik derecesini kullanır. Ham bir seri, kendi sıfır hipotezine göre beş derece kullanabilir. Serbestlik derecesi tercihi üst kuyruk olasılığını değiştirir. Buradaki tüm sayılar aritmetiği göstermek için varsayımsaldır; gözlemlenmiş piyasa verisi veya bir model sonucu değildir.
Küçük bir istatistik, gözlenen kare otokorelasyonların seçilen referans dağılımına göre olağan dışı büyük olmadığını gösterir. Korelasyonların tam olarak sıfır olduğunu kanıtlamaz. Büyük istatistik, seçilen düzeyde grubun sıfır hipoteziyle uyuşmasının zor olduğunu gösterir; tek sayıyı tanı olarak görmek yerine hangi gecikmelerin ve model özelliklerinin sonucu belirlediğini inceleyin.
En uygun görünen sonucu aramadan önce gecikme ufkunu seçin
Gecikme sınırı \(h\), test edilen soruyu tanımlar. Yalnızca birkaç kısa gecikmeyi sınamak, daha yavaş bağımlılığı veya günlük gözlemlerdeki haftalık örüntüyü kaçırabilir. Çok sayıda gecikmeye uzanmak zayıf ve gürültülü tahminleri ekleyebilir, belirli bir kısa gecikme örüntüsüne karşı gücü azaltabilir ve sonucu birkaç uzun gecikme korelasyonuna duyarlı hale getirebilir. Büyük \(h\), ARMA düzeltmesinden sonra daha az serbestlik derecesi de bırakır.
Gecikmeleri örnekleme sıklığına, bilinen takvim yapısına, modelin amacına ve artıklarda artık bulunmaması gereken bağımlılığa göre seçin. Günlük piyasa verisinde işlem seansı gecikmesi her zaman takvim günü gecikmesiyle aynı değildir. Gün içi verilerde saat bazında mevsimsellik ve gece etkileri olabilir. Mevsimsel bir model mevsimsel gecikmeler veya özel bir mevsimsellik tanısı gerektirebilir; tek bir genel sınır bu yapıyı gizleyebilir.
Birçok \(h\) değeri, dönüşüm, varlık veya model sırası denenip yalnızca en küçük p-değeri raporlanırsa, gösterilen anlamlılık aramayı hesaba katmaz. Tanıyı yorumlamadan önce gecikme aralığını ve karar kuralını belirtin ya da daha geniş aramayı çıkarım planına katın.
Otokorelasyon grafiğini ortak istatistikle birlikte okuyun
Otokorelasyon grafiğinde her gecikme için \(\pm1.96/\sqrt{n}\) gibi yaklaşık sınırlar bulunabilir. Basit white noise modelinde bunlar tek bir örnek korelasyonunu işaretlemeye yardımcı olur, ancak tüm gecikmeleri aynı anda kapsayan yüzde 95'lik bant değildir. Çok sayıda çubuğa ayrı ayrı bakmak, en az birinin şans eseri sınırı aşma olasılığını yükseltir. Ljung–Box bunun yerine önceden belirlenen gecikme kümesine tek bir ortak soru sorar ve birleşik istatistik için referans dağılımı kullanır.
Ortak istatistik, görece büyük tek bir otokorelasyonla veya birkaç ılımlı korelasyonla yükselebilir. Testten sonra gecikme bazındaki \(n(n+2)\hat\rho_k^2/(n-k)\) katkılarını ve ACF grafiğini inceleyin. Sezgisel sınır dışındaki tek çubuk, toplu testin anlamlı olmasıyla otomatik olarak eşdeğer değildir; tüm çubukların ayrı sınırların içinde kalması da ortak istatistiğin anlamsız olduğunu garanti etmez.
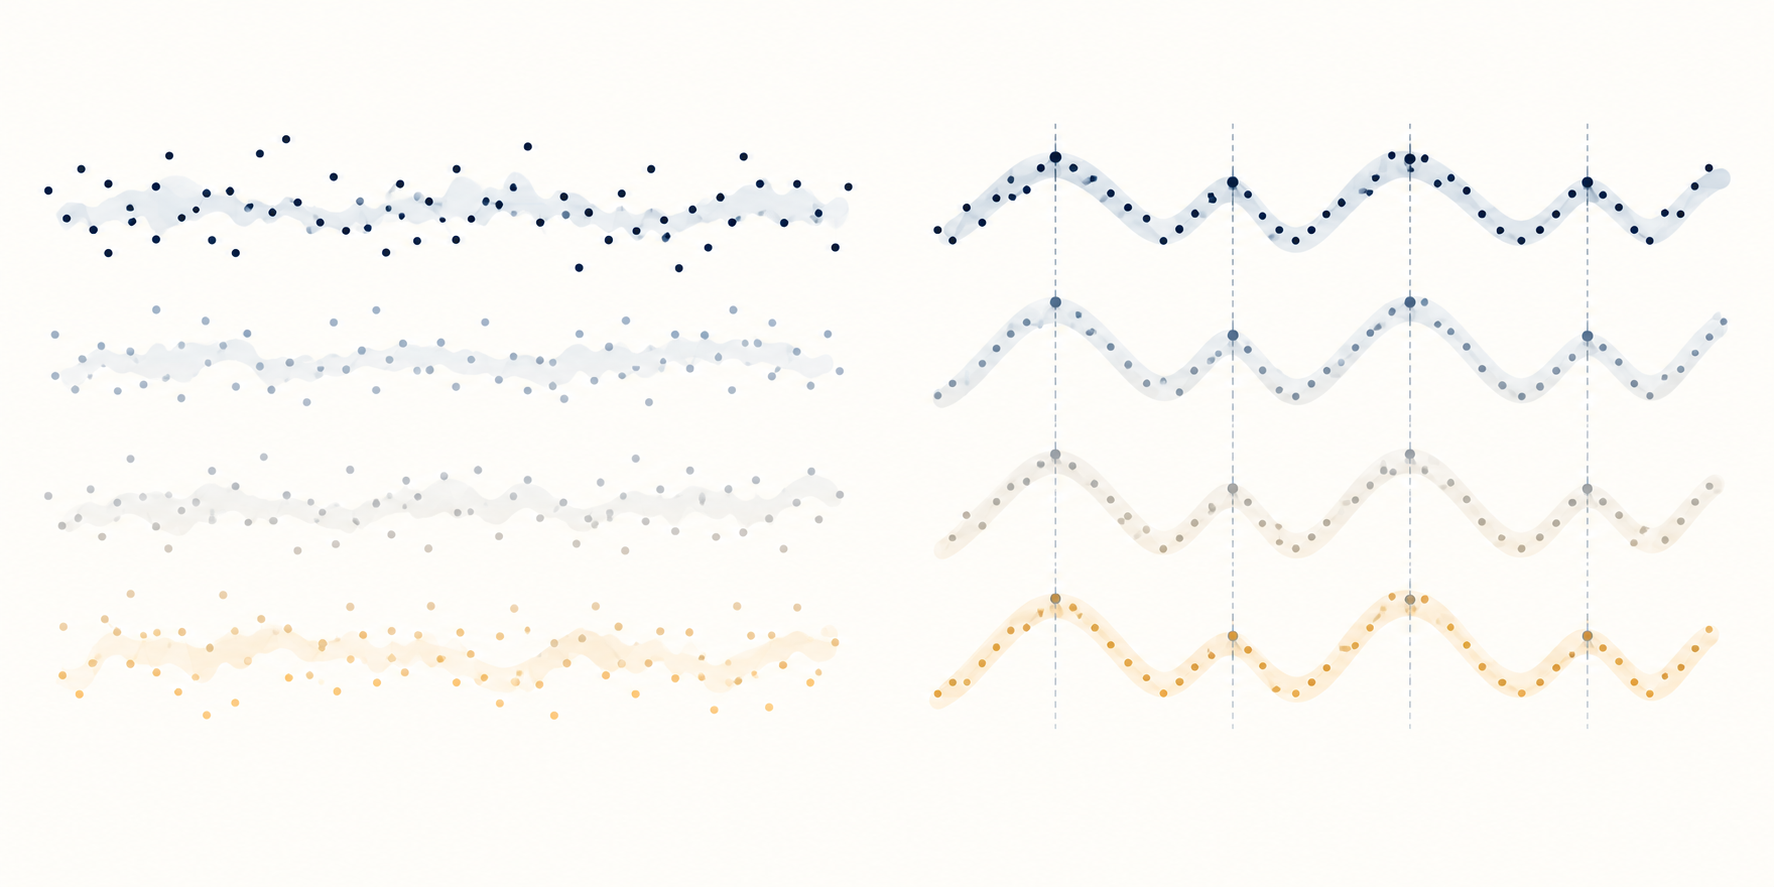
Ham getirileri, model artıklarını ve artık karelerini ayırın
Testi işaretli getirilere uygulamak, \(h\) gecikmesine kadar doğrusal otokorelasyonlarının birlikte sıfır olup olmadığını sorar. Tahmin edilmiş artıklara uygulamak, seçilen modelin benzer doğrusal bağımlılık bırakıp bırakmadığını sorar. Reddedilme; ortalama belirtimini, zaman damgalarını, piyasa takvimini ve artık grafiklerini incelemeyi gerektirebilir, ancak hangi model teriminin eksik olduğunu tek başına belirlemez.
Örtüşen getiri pencerelerinin bağımlılık yaratıp yaratmadığını denetleyin
Gözlemlerin tanımı, temel tek dönem getirileri korelasyonsuz olsa bile otokorelasyon yaratabilir. Örneğin, beş seanslık kayan getiri ile onu izleyen beş seanslık kayan getiri dört günlük getiriyi paylaşır. Bu örtüşme komşu gözlemleri mekanik biçimde birbirine bağlar. Ljung–Box, böyle oluşturulmuş bir seride sıfır otokorelasyonu haklı olarak reddedebilir; bu, örtüşmeyen bir günlük getirinin tahmin edilebilir olduğunu göstermez.
Gözlemlerin günlük getiriler mi, birkaç günlük kayan getiriler mi yoksa örtüşen sonuçlara ait model artıkları mı olduğunu belirtin. Seans takvimini, kapanış saatlerini ve gece aralığını ekonomik soruyla uyumlu hale getirin. Örtüşen ufuklar gerekiyorsa bu yapıya uygun çıkarım ve referans dağılımı kullanın; sonucu tek başına bir işlem avantajının kanıtı olarak yorumlamayın.
İşaretli getirilerde otokorelasyon düşük olsa bile oynaklık kümelenmesi görülebilir. Artıkları kareye almak soruyu değiştirir: kare veya mutlak standartlaştırılmış artıkların otokorelasyonu getiri ölçeğinde bağımlılığa işaret edebilir. McLeod ve Li, ARMA uyumundan sonra doğrusal olmayan bağımlılığı teşhis etmek için artık karelerinin otokorelasyonunu inceler. Bu da tek ve benzersiz bir oynaklık modelinin kanıtı değil, bir tanıdır. ARCH-LM kılavuzu, ARCH tipi bağımlılık için daha hedefli bir testi; GARCH kılavuzu ise koşullu varyans modellemesini açıklar.
Sıfır otokorelasyon, bağımsızlıktan daha zayıf bir koşuldur. Bir seride sınanan gecikmelerde korelasyon sıfır olabilir; yine de doğrusal olmayan dönüşümler, koşullu varyans, kuyruklar veya rejimler üzerinden bağımlılık sürebilir. Ljung–Box istatistiği tek başına normallik, durağanlık, nedensel yapı veya işlem maliyetlerinden sonra getiri elde edilip edilemeyeceği hakkında da bir şey söylemez.
Parametreleri tahmin ettikten sonra referans dağılımını denetleyin
Basit ki-kare yaklaşımı modele, artıkların oluşturulmasına, örneklem büyüklüğüne ve parametre tahmin yöntemine bağlıdır. Önce ARMA modeli tahmin edilirse artık otokorelasyonları doğrudan gözlenen yeniliklerin korelasyonları değil, tahmin edilmiş büyüklüklerdir. Yaygın serbestlik derecesi düzeltmesi pratik bir asimptotik kuraldır; her belirtim için sonlu örneklem doğruluğunu garanti etmez.
Küçük örneklem, uzun gecikme ufku, birbirini neredeyse götüren AR ve MA kökleri, aykırı değerler, koşullu değişen varyans veya seçilen model ailesinin dışındaki seri bağımlılık yaklaşımı daha az güvenilir kılabilir. Reddedilme, yanlış ortalama belirtimini, veri kalitesi sorununu veya uygunsuz referans dağılımını yansıtabilir. Reddedememe ise düşük güçten ya da ilgilenilen bağımlılığı dışarıda bırakan gecikme seçiminden kaynaklanabilir.
Karmaşık veya standart dışı bir modelde, referans dağılımı uyum süreciyle eşleşen bir tanı yöntemi kullanın ya da tahmin adımını tekrarlayan gerekçeli bir bootstrap ile kalibrasyonu değerlendirin. Sorun bağımlılık veya değişen varyans olduğunda artıkları bağımsız ve özdeş dağılmış varsayarak yeniden örneklemek kendiliğinden geçerli olmaz. Yeniden örnekleme tasarımını açıklayın ve model seçimini nihai değerlendirmeden ayırın.
Reddedilmeyi işlem sinyali değil, tanı başlangıcı olarak görün
Reddedilme sonrasında otokorelasyon fonksiyonunu, uygunsa kısmi otokorelasyonu, artıkların zamanlamasını ve \(Q_{LB}\)'ye gecikme katkılarını inceleyin. Örüntünün kısa süreli ya da mevsimsel olup olmadığını, eksik bir ortalama teriminden kaynaklanıp kaynaklanmadığını veya artık karelerinde yoğunlaşıp yoğunlaşmadığını değerlendirin. Belirtim değişikliği savunulabilir bir model sorusuna dayanmalı ve değişikliği seçmekte kullanılmamış verilerde değerlendirilmelidir.
Bir işlem kuralında örneklem içi tahmin edilebilir örüntü, uygulanabilir bir avantaj anlamına gelmez. Bir sonraki adım tahmini emir verilmeden önce erişilebilir olmalı, kronolojik bir örneklem dışı dönemde sürmeli ve alış-satış farkı, piyasa etkisi, komisyon, finansman, ödünç alma ve devir hızı hesaba katılmalıdır. Ljung–Box testinin stratejinin net kârlılığını sınamadığını ve reddedilmenin örneklem dışında süreceğini kanıtlamadığını unutmayın.
Gözlem tanımını ve sayısını, sınanan seriyi, dönüşümleri, gecikme sınırını, tek tek otokorelasyonları veya grafiği, test türünü, referans serbestlik derecesini, istatistiği, p-değerini ve anlamlılık düzeyini raporlayın. Veri finansal getiriyse işlem seanslarının, eksik değerlerin, örtüşen ufukların ve tahmin edilen koşullu varyansın nasıl ele alındığını da belirtin. Böylece okuyucu testin ne yaptığını ve hangi soruları açık bıraktığını görebilir.
Box ve Pierce'ın 1970 tarihli makalesi, artık otokorelasyonu için genel istatistiği geliştirir. Ljung ve Box'ın 1978 tarihli makalesi sonlu örneklem düzeltmesini önerir. McLeod ve Li'nin 1983 tarihli makalesi artık karelerinin otokorelasyonunu inceler. NIST Box–Ljung kaynağı istatistiği ve artık serbestlik derecesi düzeltmesini özetler. İlgili tanılar için varyans oranı testi, ARCH-LM ve GARCH oynaklık kümelenmesi kılavuzlarına bakın.
Sık sorulan sorular
Q1Anlamlı olmayan Ljung–Box sonucu artıkların white noise olduğunu kanıtlar mı?
Hayır. Seçilen otokorelasyonların, belirlenen düzeyde ortak hipotezi reddedecek kadar büyük olmadığı anlamına gelir. Başka gecikmelerde bağımlılık, doğrusal olmayan bağımlılık, oynaklık kümelenmesi veya düşük test gücü kalabilir.
Q2Tahmin edilmiş ARMA artıkları için hangi serbestlik derecesini kullanmalıyım?
Değer pozitif olduğu sürece ARMA(\(p,q\)) artık kontrolünde yaygın kural \(h-p-q\)'dir; ancak mevsimsel ve özel modeller farklı kurallar gerektirebilir. Referans dağılımını tam modele ve uygulamaya göre seçin.
Q3Ljung–Box kârlı bir getiri örüntüsü belirleyebilir mi?
Hayır. Seçilen gecikmelere kadar ortak otokorelasyonu teşhis eder. Tahmin veya işlem iddiası için önceden belirlenmiş bir gerçek zamanlı kural, kronolojik örneklem dışı kanıt ve gerçekçi uygulama maliyetleri gerekir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Ljung–Box testinin h gecikmesine kadarki sıfır hipotezi nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Ayrıntılı rehberi okubaşabaştaOpsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi oku