

Lee–Mykland Testi: Gün İçi Fiyat Sıçramalarını Belirleme
Lee–Mykland testinin gün içi getirileri yakın dönem bipower variation ile nasıl ölçeklediğini, seans geneli eşiğini ve örnekleme ile piyasa gürültüsünden kaynaklanan sınırları öğrenin.
Bu rehberdeYalnızca volatil bir günü değil, belirli bir aralığı bulun
Kısa özet
Lee–Mykland yöntemi, tek bir yüksek frekanslı getirinin yakın geçmişteki yerel volatilite tahminine göre olağan dışı büyüklükte olup olmadığını sorar. Önceki getirilerden oluşturulan bipower variation ölçeğini ve test dönemindeki en büyük istatistiğe göre ayarlanmış bir eşiği kullanır. İşaretlenen aralık, yöntemin varsayımları altında sürekli yol sıfır hipotezine karşı kanıttır; haber kaynaklı olduğunu kanıtlamaz, tahmin değildir ve işlem sinyali sayılmaz.
Yalnızca volatil bir günü değil, belirli bir aralığı bulun
Gerçekleşen varyans, bir seans boyunca gün içi getirilerin karelerini toplar. Bipower variation, sıçrama ve örnekleme koşulları sağlandığında değişimin sürekli bileşenini tahmin edebilir. İkisi de tüm dönemi özetler; olağan dışı hareketin ne zaman gerçekleştiğini tek başına göstermez. Lee ve Mykland'ın yöntemi getirileri aralık aralık değerlendirir ve her aday hareketi hemen önceki getirilerden tahmin edilen volatiliteyle karşılaştırır.
Bu ayrım olay çalışmaları, volatilite modelleme ve sıçrama zamanlamasını açıklama açısından yararlıdır. Sakin bir piyasadaki %1 getiri olağan dışı olabilirken volatil bir seansta sıradan kalabilir. Yakın dönem yerel volatiliteyle standartlaştırma, değişen ölçeği hesaba katar. Yöntem gün içi sıçrama gelişlerini belirlemek ve gerçekleşen büyüklüklerini tahmin etmek için geliştirilmiştir; hareketin nedenini veya işlem yapılabilir olup olmadığını ortaya koymaz (Lee ve Mykland, 2008).
Sıfır hipotezi, belirli bir aralıktaki fiyat süreciyle ilgilidir: düzenlilik koşulları altında sürekli bileşende o aralıkta sıçrama yoktur. Getirinin sıfır olduğunu söylemez. Özellikle volatilite yüksekken sürekli fiyat yolları da büyük getiri üretebilir; bu nedenle yalnızca büyüklüğe dayalı bir eşik yeterli değildir.
Testte kullanılacak getiri dizisini oluşturun
\(P_i\), \(t_i\) zamanında düzenli bir ızgarada gözlenen fiyat olsun. \(i\) aralığındaki log getiri şöyle tanımlanır:
\[ r_i=\log(P_i/P_{i-1}). \]
Test tutarlı bir fiyat alanı ve ızgara gerektirir. Araştırmacı işlem fiyatı, alış-satış orta noktası veya belgelenmiş başka bir gösterge kullanabilir; ancak göstergeyi değiştirmek hem getiriyi hem de sıçrama etiketini değiştirebilir. Seans açılış ve kapanışları, açık artırmalar, işlemlere ara verilmesi ve eksik kotasyonlar açıkça ele alınmalıdır. Kapanıştan açılışa getiri, olağan gün içi aralıklara sessizce karıştırılmamalıdır.
Yerel ölçek ve uç değer eşiği belirli bir gözlem düzeni için türetildiğinden düzenli örnekleme önemlidir. Gözlemler düzensizse savunulabilir bir eşzamanlama veya örnekleme kuralı seçin ve hangi bilginin dışarıda kaldığını açıklayın. Formül eski kotasyonları, çapraz piyasaları, hatalı zaman damgalarını veya tekil kayıt hatalarını ortadan kaldırmaz. Farklı işlem yerlerindeki ya da varlıklardaki fiyatlar hizalamayı kontrol etmeden eşzamanlıymış gibi birleştirilmemelidir.
Bu test gizil fiyatları değil, gözlenen getirileri kullanır. Özgün teori, her kotasyon akışında veya dijital varlık platformunda otomatik olarak geçerli olmayan koşullara sahip yüksek frekanslı yarı martingal modellerine dayanır. Başka bir analistin seriyi yeniden kurabilmesi için veri kaynağını, saat dilimini, ızgarayı, seansı ve filtreleri kaydedin.
Volatiliteyi önceki pencereden tahmin edin
Aday zaman \(t_i\) için yerel varyansı \(r_i\)'den önceki getirilerle tahmin edin:
\[ \widehat{\sigma}_i^2 = \frac{1}{K-2} \sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|, \qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
Burada \(K\), kayan pencerenin boyutunu belirler. Toplamda bitişik mutlak getirilerin çarpımları bulunur ve aday getiri \(r_i\) dışarıda bırakılır. Bu bipower-variation biçimi, daha önceki tekil bir sıçramanın sonraki aralığı değerlendirmek için kullanılan ölçeği baskılamamasına yardımcı olur. Gerçekleşen volatilite literatürü, yüksek frekanslı getirilerin toplam ve çarpımlarının karesel değişimin farklı özelliklerini nasıl tahmin edebildiğini açıklar (Barndorff-Nielsen ve Shephard, 2002).
Bu, tüm seans için volatilite tahmini değil, yerel bir ölçümdür. Kısa pencere hızlı uyum sağlar ama istikrarsız olabilir; uzun pencere daha düzgün sonuç verir ama volatilite değişimini geç izleyebilir. Özgün asimptotik yaklaşım, örnekleme aralığı küçülürken \(K\)'nin artmasını, ancak tüm ufka göre kısa kalmasını ister. Sonlu örneklemde seçimi belgeleyip duyarlılığı incelemek gerekir. Her varlık, ızgara ve piyasa rejimi için geçerli evrensel bir \(K\) yoktur.
Sıfır veya sıfıra yakın tahminler için de bir kural gerekir. Çok küçük ölçeğe bölmek, tek bir fiyat adımını aşırı bir istatistiğe dönüştürebilir. Böyle değerleri keyfî bir alt sınırla sessizce değiştirmeyin: kotasyonları kontrol edin, kuralı raporlayın ve makul alternatiflerin işaretlenen aralıkları değiştirip değiştirmediğini gösterin.
Her aday aralığı standartlaştırın
Yerel sıçrama istatistiği şöyledir:
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
İşareti gözlenen getirinin yönünü korur; mutlak değeri hareketin önceki yerel ölçeğe göre büyüklüğünü ölçer. Paydadaki tahmin, alışılmış bipower normalizasyon sabiti olmadan bitişik mutlak getiri çarpımlarını kullanır. Makalenin sıçramasız asimptotik koşullarında \(L_i\), \(Z_i/c\)'ye yaklaşık eşittir; burada \(Z_i\) standart normal ve \(c=E|Z_i|=\sqrt{2/\pi}\). Eşik kalibrasyonunda bu ayrıntı önemlidir: \(L_i\)'yi standart normal kabul etmek yanlış referans dağılımına yol açar.
Büyük bir \(|L_i|\) yalnızca aday aralığı işaretler, otomatik bir sonuç değildir. Hareket; örnekleme düzeni, pencere ve aranan aralık sayısı dikkate alınarak belirlenen eşikle karşılaştırılır. Pozitif istatistik gözlenen yukarı yönlü getiriyi, negatif istatistik aşağı yönlü getiriyi gösterir. İşaret, ekonomik nedeni belirlemez; sıçramayı sürekli hareketten veya veri hatasından da tek başına ayıramaz.
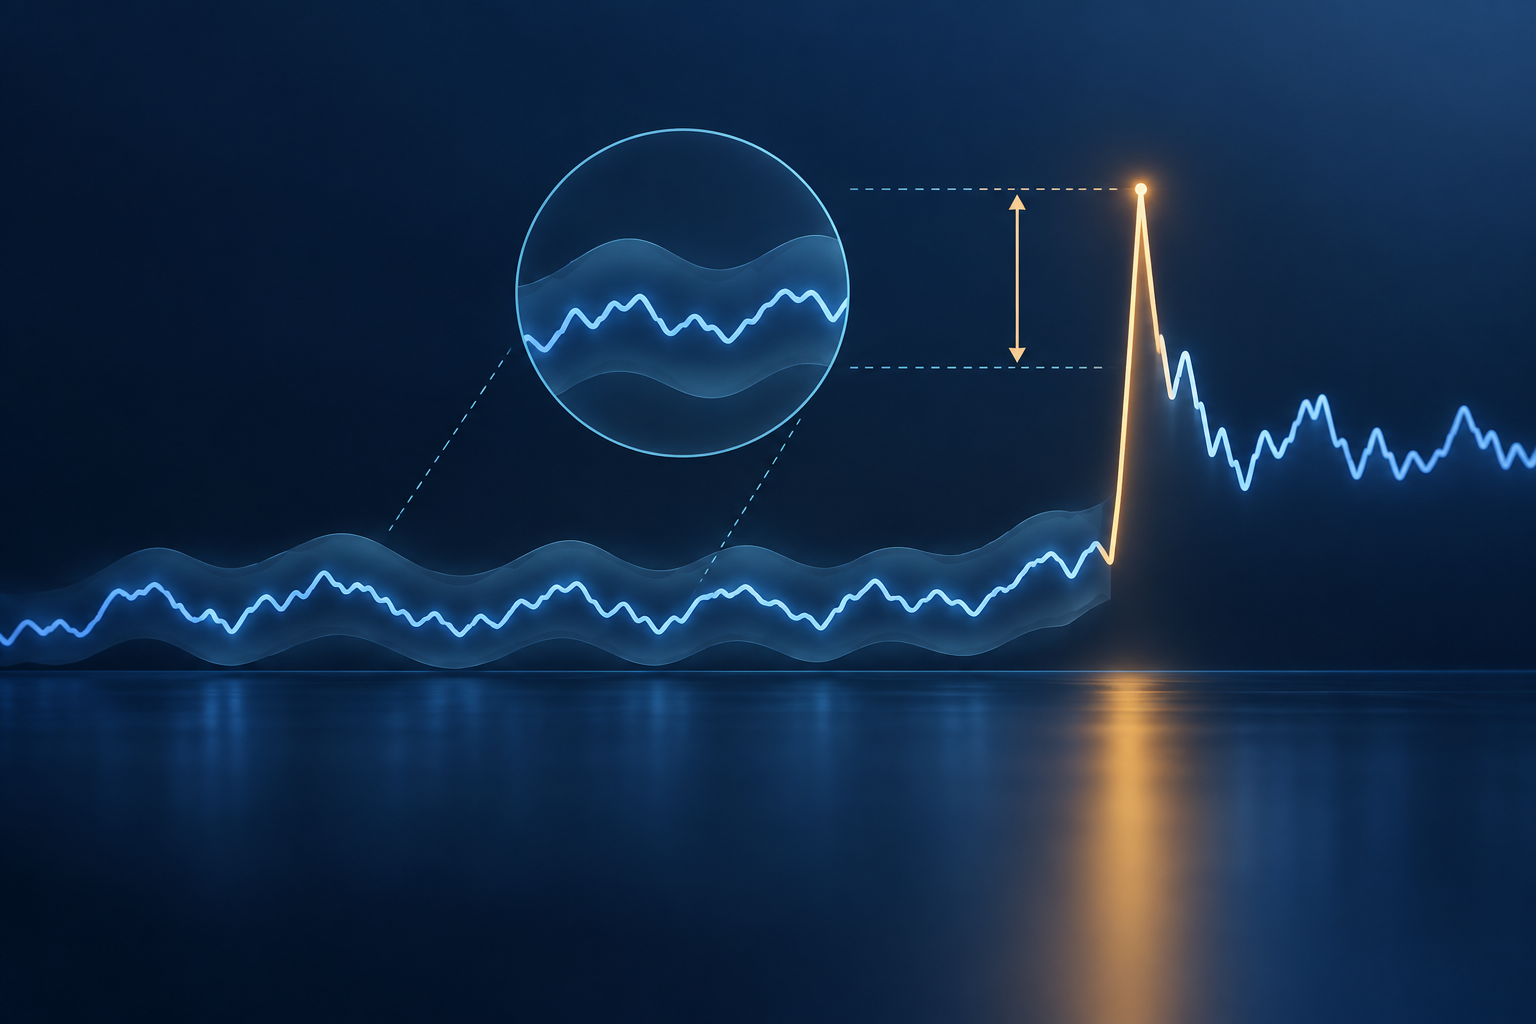
Aşağıdaki şekil, aday getiriyi önceki aralıklardan tahmin edilen yerel ölçekle karşılaştırır. Kavramsal bir çizimdir; fiyat grafiği veya tespit edilmiş olay değildir.
<!-- learn:illustration --> <!-- Text-free concept: one sharp return pulse rises above a quiet sequence while a trailing window forms a soft local-volatility envelope; no prices, timestamps, thresholds, or detected events are shown. -->
Tüm test dönemi için eşik belirleyin
\(n\) aralık tarandığında, noktasal bir eşiği \(n\) kez uygulamak yalnızca çok sayıda gözlem kontrol edildiği için yanlış alarm üretebilir. Lee–Mykland, dönem boyunca mutlak istatistiğin maksimumuna göre kalibrasyon yapar. \(c=\sqrt{2/\pi}\) olsun:
\[ C_n= \frac{\sqrt{2\log n}}{c} - \frac{\log(\pi)+\log(\log n)} {2c\sqrt{2\log n}}, \qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
Makaledeki sıçramasız asimptotik koşullar altında
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
standart Gumbel limit dağılımına sahiptir; kümülatif dağılım fonksiyonu \(F(x)=\exp(-e^{-x})\)'tir. Seans düzeyinde anlamlılık \(\alpha\) için kritik değer
\[ \beta_\alpha=-\log[-\log(1-\alpha)] \]
olur. \((|L_i|-C_n)/S_n>\beta_\alpha\) olduğunda aralık işaretlenir. Maksimum kalibrasyonu, belirtilen ufuk içindeki arama işlemini hesaba katar. Aynı taramayı çok sayıda varlık, gün, örnekleme ızgarası veya model seçeneği için tekrarlayan bir çalışmayı otomatik olarak düzeltmez; bu ek karşılaştırmalar ayrıca tasarlanıp açıklanmalıdır.
Varsayımsal bir aralığı hesaplayın
Aday aralıktan hemen önceki üç getirinin \(-0.40\%\), \(+0.30\%\) ve \(-0.20\%\) olduğunu, hesabı kısa tutmak için \(K=4\) seçildiğini varsayın. Bu durumda
\[ \widehat{\sigma}_i^2 = \frac{|0.30||-0.40|+|-0.20||0.30|}{2} = 0.09\;(\%)^2, \qquad \widehat{\sigma}_i=0.30\%. \]
Sonraki getiri \(+1.20\%\) ise yerel istatistik \(L_i=1.20/0.30=4\) olur. Gözlenen getirinin bu örnek yerel ölçeğin dört katı olduğunu söyler; testin reddettiğini tek başına söylemez.
78 aralıklı varsayımsal bir seans için asimptotik formüller \(C_n\approx3.14\) ve \(S_n\approx0.424\) verir. Seans anlamlılık düzeyi %1 iken \(\beta_\alpha\approx4.60\), dolayısıyla eşik yaklaşık \(3.14+0.424(4.60)=5.10\) olur. 4 istatistiği eşiğin altında kaldığından bu örnekte aralık o düzeyde işaretlenmez. Değerler varsayımsaldır ve bu örneklem büyüklüğünde maksimum yaklaşımı kaba olabilir. Küçük \(K=4\) penceresi yalnızca hesabı göstermeye yarar; önerilen bir tahmin ayarı değildir.
Örnek, “dört standart sapma” ifadesinin Lee–Mykland kararını anlatmaya yetmediğini gösterir. Referans ölçeği, asimptotik normalizasyon, pencere, aralık sayısı ve anlamlılık düzeyi eşik üzerinde etkilidir. Sıçrama sayısı veya olay listesiyle birlikte bunları da belirtin.
Örnekleme ızgarasıyla pencere boyutunu birlikte seçin
Daha sık ızgara teoride zaman çözünürlüğünü artırır; ancak kotasyon gürültüsünü, fiyat basamaklarını ve zaman damgası uyumsuzluğunu da görünür kılar. Daha seyrek ızgara kısa süreli değişimin bir kısmını yumuşatabilir ama sıçramayı komşu sürekli getirilerle birleştirebilir veya tek aralıkta birden çok hareketi gizleyebilir. Dolayısıyla ızgara seçimi hem testin bulabileceklerini hem de verinin varsayımlarla uyumunu değiştirir.
Pencere \(K\), ızgarayla bağlantılıdır. Çok az önceki getiri yerel bipower tahminini oynak yapar; çok fazla getiri farklı volatilite rejimlerini karıştırıp “yerel” olma anlamını zayıflatabilir. \(K\)'yi hem gözlem sayısı hem saat cinsinden raporlayın, pencerenin seans sınırında sıfırlanıp sıfırlanmadığını açıklayın ve savunulabilir seçenekler altında olay listesinin nasıl değiştiğini gösterin. Başka bir piyasa, seans uzunluğu veya gözlem sıklığı için verilen öneriyi kontrol etmeden aktarmayın.
Standart Lee–Mykland piyasa mikro yapısı gürültüsüne genel bir çözüm değildir. Ön ortalama alma ve gürültüye duyarlı diğer yöntemler getiri veya volatilite tahminlerini değiştirir ve bunlarla uyumlu çıkarım gerektirir; doğrudan takılabilen eşdeğer filtreler değildir (Aït-Sahalia, Jacod ve Li, 2012). Ön ortalama alma rehberi ve iki ölçekli volatilite rehberi, gürültülü yüksek frekanslı fiyatlara yönelik iki yaklaşımı açıklar.
Tespit edilen aralığı araştırma etiketi olarak yorumlayın
İşaretlenen getiri, belirlenen eşik altında sürekli yol sıfır hipoteziyle açıklanması güç bir gözlemdir. Planlı bir haberin, borsa arızasının, tasfiye zincirinin veya başka bir nedenin hareketi doğurduğunu doğrulamaz. Zamanı doğrulanmış olay verileriyle karşılaştırın, işlem ve kotasyonları inceleyin ve hareketin aralık sonrasında sürüp sürmediğini kontrol edin. Bu sonraki açıklamaları test sonucundan ayrı tutun.
Yöntem, gün sonu gerçekleşen varyans ile bipower variation karşılaştırmasından da farklıdır. Lee–Mykland istatistiği yerel volatiliteye göre olağan dışı aralıkları bulmak içindir; günlük varyasyon farkı başka varsayımlarla toplam sıçrama varyasyonunu tahmin eder. Dönem düzeyindeki ölçüler için bipower variation rehberine ve gerçekleşen volatilite rehberine bakın. Aït-Sahalia ve Jacod'un power-variation testi, ayrık gözlenen bir yolda sıçrama olup olmadığını farklı bir yöntemle sorar. Hedefi ve varsayımları farklı olduğundan sonuçların uyuşması ya da ayrışması Lee–Mykland aralık listesini bire bir doğrulamaz.
Strateji araştırmasında sıçrama etiketi sonraki analiz için girdidir, alış veya satış talimatı değildir. Geriye dönük test sinyalin ne zaman gözlenebilir olduğunu, spread ve kaymayı, gecikmeyi, çakışan olay pencerelerini ve örneklem dışı değerlendirmeyi hesaba katmalıdır. Belirli bir kayıp veya risk hedefi tanımlayın ve uygun bir referansla karşılaştırın. Geçmiş bir getirinin istatistiksel olarak işaretlenmesi, sonraki olayın tahmin edilebileceğini veya kârlı biçimde işlem görebileceğini göstermez.
Sık sorulan sorular
Q1Her büyük gün içi getiri bir sıçrama mıdır?
Hayır. Büyük getiri, yüksek volatilitede sürekli bir yoldan, sıçramadan, gürültüden, hatalı kotasyondan veya zaman damgası sorunundan kaynaklanabilir. Test hareketi yerel volatilite tahminine ve varsayımlarına göre değerlendirir.
Q2Lee–Mykland testi bipower variation kullanır mı?
Evet. Aday aralıktan önceki bitişik mutlak getiri çarpımlarına dayalı kayan bir yerel ölçek kullanır. Bu, tüm seansın gerçekleşen varyansından bipower variation çıkarmaktan farklıdır.
Q3%1 eşik, her aralığın yanlış alarm olasılığının %1 olduğu anlamına mı gelir?
Hayır. Eşik, belirtilen test ufkundaki maksimum ve asimptotik varsayımlara göre kalibre edilir. Birçok varlık, gün veya parametre seçeneğinde tekrar arama ek karşılaştırmalar yaratır.
Q4Test ayarlama yapmadan tik verisine uygulanabilir mi?
Otomatik olarak değil. Fiyat basamakları, alış-satış sıçraması, eski kotasyonlar ve zamanlama hataları getirileri ve yerel ölçeği bozabilir. Gürültüyü dikkate alan yöntemler tahmin ve çıkarımı değiştirdiğinden kendi kalibrasyonlarını gerektirir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Lee–Mykland paydası neyi tahmin eder?
Açıklamayı görmek için bir yanıt seçin