

HAR-RV modeli: Günlük, haftalık ve aylık oynaklık tahminleri
HAR-RV'nin gelecek bir dönemi tahmin etmek için günlük, haftalık ve aylık gerçekleşen oynaklığı nasıl birleştirdiğini ve uzun bellek yorumunun sınırlarını öğrenin
Bu rehberdeHAR-RV neyi tahmin eder
Kısa özet
HAR-RV, farklı ufuklarda özetlenen yakın geçmiş ölçümlerinden gelecekteki gerçekleşen oynaklık ölçüsünü tahmin eder. Günlük, haftalık ve aylık terimler, uzun belleğe benzeyen bazı örüntüleri taklit edebilen kompakt bir regresyon oluşturur; ancak modelin kendisi gerçek uzun belleğe sahip değildir ve tahmin, oynaklığın nasıl tanımlandığına ve tahmin ufkuna bağlıdır
HAR-RV neyi tahmin eder
Gerçekleşen oynaklığın heterojen otoregresif modeli genellikle HAR-RV olarak kısaltılır. Gelecekteki gerçekleşen oynaklık ölçüsünü, farklı ufuklarda özetlenmiş yakın dönem ölçümlerinden tahmin eder. Yaygın bir günlük belirtim, tamamlanmış bir işlem gününü, beş işlem gününün ortalamasını ve 22 işlem gününün ortalamasını kullanır. Bu pencereler regresyonun girdileridir; ertesi gün için HAR-RV tahmini yine bir günlük tahmindir.
Model, gerçekleşen oynaklıktaki kalıcılık için anlaşılır bir temel oluşturur. Toplamsal yapısı doğrusal regresyonla tahmin edilmesini ve GARCH gibi getiriye dayalı bir modelle karşılaştırılmasını kolaylaştırır. Bu bir tahmin belirtimidir; işleme ne zaman girileceğini, pozisyon büyüklüğünü veya bir varlığın cazip olup olmadığını belirleyen bir kural değildir.
Corsi'nin özgün makalesi bu yapıyı farklı zaman ölçeklerindeki oynaklık bileşenlerinin toplamsal bir kademesi olarak tanımlar. Farklı piyasa ufukları fikri modele motivasyon sağlar, ancak regresyon belirli yatırımcıları tanımlamaz ve gözlenen kalıcılığa belirli yatırımcı gruplarının neden olduğunu kanıtlamaz. Günlük, haftalık ve aylık terimleri geçmiş oynaklığın istatistiksel özetleri olarak ele alın.
Gerçekleşen oynaklık girdisini tanımlayın
Tamamlanmış bir seans \(t\) için yaygın bir gerçekleşen varyans ölçüsü, gün içi getirilerin karelerini toplar:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
Burada \(r_{t,i}\), gün içindeki \(i\). aralığın getirisidir; \(M\) ise hesaba katılan aralık sayısıdır. Toplamın birimi getiri karesidir. Bu kılavuz, tüm HAR bileşenlerinde ve tahmin örneklerinde bu getiri-kareleri ölçeğindeki gerçekleşen varyansı bilinçli olarak kullanır. Corsi’nin (2009) özgün HAR-RV modeli ise karekök ölçeğindeki gerçekleşen oynaklık ölçülerini kullanır. Bu yaklaşımlar ilişkilidir ancak aynı regresyonda karıştırılmamalıdır. Günlük, haftalık ve aylık girdileri ve tahmin hedefini tek bir ölçekte tutun. Gerçekleşen oynaklık hesaplama rehberi ölçüm tercihlerine değinir.
Örnekleme aralığı, fiyat kaynağı, piyasa seansı ve gecelik getirilerin ele alınma biçimi \(RV_t\)'nin neyi ölçtüğünü belirler. Örneğin, yalnızca normal seansın gün içi getirilerinden oluşturulan bir toplam kapanıştan açılışa hareketi otomatik olarak içermez. Gün içi örnekler kotasyon gürültüsü ve diğer piyasa mikro yapısı özelliklerinden de etkilenebilir. Hansen ve Lunde (2006), piyasa mikro yapısı gürültüsünün gerçekleşen varyans ölçümüne etkisini inceler. Andersen, Bollerslev, Diebold ve Labys yüksek frekanslı gözlemler, gerçekleşen oynaklık ve daha düşük frekanslı getiri değişimleri arasındaki bağlantıyı geliştirir; bu çerçeve tüm örnekleme kurallarını birbirinin yerine kullanılabilir yapmaz.
Geçmiş, açıklayıcı değişkenler ve tahmin hedefi için tutarlı bir tanım kullanın. Beş dakikalık getirileri bir dakikalık getirilerle veya normal seans kapsamını kapanıştan kapanışa kapsamla değiştirmek seri değerlerini değiştirebilir. Bu yalnızca bir biçimlendirme ayrıntısı değildir: tahmin edilen katsayılar ve değerlendirilen tahmin de değişebilir.
Günlük, haftalık ve aylık ölçümleri birleştirin
Günlük ölçümü \(RV_t^{(d)}=RV_t\) olarak gösterelim. Yaygın bir kurulumda haftalık bileşen için son beş tamamlanmış günlük değerin, aylık bileşen için de son 22 değerin ortalaması alınır:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
Bölenler, her pencere için günlük ortalama gerçekleşen varyansı verir. Toplam kullanılsaydı pencere boyunca birikmiş gerçekleşen varyans elde edilirdi. Ayrı tanımlanmış bir modelde iki yöntem de kullanılabilir; ancak formül, hedef ve birimler birbiriyle uyumlu olmalıdır.
Pencereler örtüşür. En son günlük gözlem haftalık ve aylık ortalamalara da girer; haftalık penceredeki gözlemler aylık pencerenin de parçasıdır. Dolayısıyla açıklayıcı değişkenler aynı geçmişin birbiriyle ilişkili kısımlarını özetler; bağımsız ölçümler değildir. Katsayıları üç ayrı ufkun birbirinden bağımsız nedensel etkileri olarak yorumlamayın.
Beş ve 22 gözlemli pencereler genellikle takvim haftası ve ayını değil, işlem seanslarını ifade eder. Piyasa tatili, eksik seans veya farklı bir vadeli işlem takvimi için açık bir kural gerekir. Varlıklar arasında tahminleri karşılaştırmadan önce gözlem takvimini ve tamamlanmamış pencerelerin nasıl ele alındığını kaydedin.
HAR-RV regresyonunu yazın
Temel bir adımlı günlük HAR-RV regresyonu şöyledir:
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
Sol taraf, tamamlanacak bir sonraki seansın gerçekleşen varyansıdır. Her açıklayıcı değişken seans \(t\)'nin sonunda bilinir. Sabit terim \(\beta_0\) ve \(\beta_d,\beta_w,\beta_m\) katsayıları geçmiş gözlemlerle tahmin edilir; \(\varepsilon_{t+1}\), açıklayıcı değişkenler kullanıldıktan sonra kalan regresyon hatasıdır.
Sıradan en küçük kareler tahmininde katsayılar, tanımlanan hedef için örneklem içi tahmin hatalarının kareleri toplamını en aza indirecek şekilde seçilir. Böylece her günlük gecikme için ayrı katsayı tahmin etmeden kompakt bir doğrusal referans modeli elde edilir. Corsi (2009), HAR-RV yapısını geliştirir ve makalesindeki veri ve belirtimler için tahmin sonuçları sunar. Bu sonuçlar farklı bir varlık, dönem veya gerçekleşen oynaklık ölçüsü için aynı katsayıları ya da doğruluğu garanti etmez.
Gösterim makaleden makaleye değişir. Bazı HAR belirtimleri logaritma, farklı gerçekleşen oynaklık tahmincileri, ilave gecikmeler veya farklı pencereler kullanır. “HAR” adını taşıyan her modelin aynı denklemi kullandığını varsaymak yerine hedefi ve dönüşümü belirtin.
Tahmin edilen denklemi öngörüye dönüştürün
Katsayıları tahmin ettikten sonra bir sonraki seansın nokta tahmini için en güncel günlük, haftalık ve aylık değerleri yerine koyun. Gelecekteki regresyon hatası tahmin anında bilinmediğinden denkleme eklenmez:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
Varsayımsal bir hesapta tahmin edilen sabitin \(0.10\ \mathrm{bp}^2\), katsayıların ise sırasıyla \(0.50\), \(0.30\) ve \(0.15\) olduğunu düşünün. En son günlük ölçümün \(4\ \mathrm{bp}^2\), beş günlük ortalamanın \(3\ \mathrm{bp}^2\) ve 22 günlük ortalamanın \(2\ \mathrm{bp}^2\) olduğunu varsayalım. Bu durumda:
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
Bu uydurulmuş bir aritmetik örnektir; piyasa verisi, tahmin edilmiş sonuç veya performans iddiası değildir. Belirtilen hedef ve birimler altında bir sonraki seansın tahminidir. Karekökü aynı seans için baz puan cinsinden oynaklık ölçüsü verir; yıllıklandırma için ayrıca belirtilmiş bir kural gerekir.
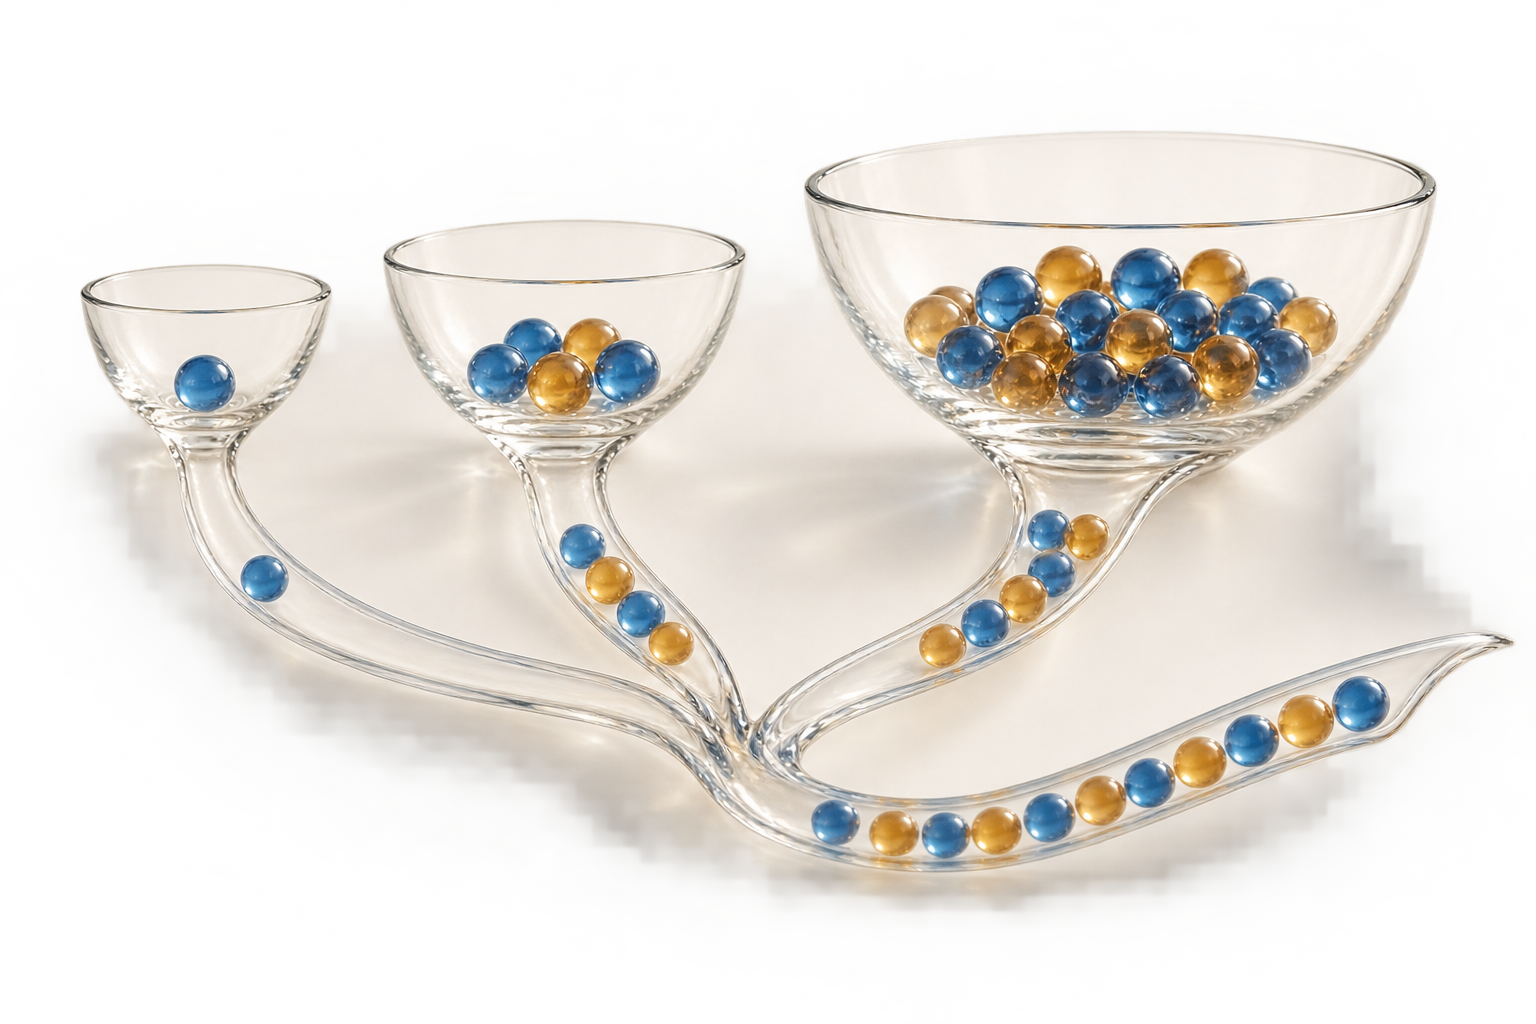
Bir haftanın veya ayın tamamını tahmin etmek için ertesi gün tahminini yeniden adlandırmayın. Gelecek pencerenin birikimli veya ortalama gerçekleşen varyansını sol tarafa koyan doğrudan bir model tahmin edilebilir. Diğer seçenek, tek adımlı tahminleri yinelemektir; bu durumda gelecekteki günlük, haftalık ve aylık açıklayıcı değişkenlerin nasıl güncelleneceği açıkça belirlenmelidir. Tahminleri puanlamadan önce ufku belirleyin. <!-- learn:illustration -->
Model neden yaklaşık uzun bellek modeli olarak adlandırılır
Oynaklık birçok gecikmede kalıcılık gösterebilir. Uzun bir otoregresyon bu bağımlılığı temsil edebilir, ancak çok sayıda parametre kullanır. HAR-RV geçmişi birkaç örtüşen ortalamada özetleyerek az sayıda katsayıyla uzun belleğe benzeyen bazı deneysel örüntüleri yeniden üretebilir.
“Yaklaşık” sözcüğü önemlidir. Corsi'nin makalesi, HAR-RV modelinin gerçek uzun bellek özelliklerine sahip olmadığını açıkça belirtirken simülasyonların uzun bellekli finansal getirilerle ilişkilendirilen bazı özellikleri yeniden üretebildiğini gösterir. Dolayısıyla HAR-RV, seçili örüntülere yönelik kullanışlı bir yaklaşımdır; verideki bağımlılık yavaş azalıyor diye kesirli bütünleşik bir süreç olmaz.
Günlük, haftalık ve aylık bileşenler de tam bu sıklıklarda işlem yapan yatırımcıların doğrudan sayımı değildir. Farklı ufuklardaki yatırımcı fikri yapıya motivasyon sağlar, ancak tahmin edilen regresyon yatırımcı türlerini veya niyetlerini ayrı ayrı belirlemez ve nedensel bir mekanizma ortaya koymaz. Yorumu gözlenen girdiler ve tahmin davranışıyla sınırlı tutun.
Sıçramalar HAR modelini genişletmek için gerekçe olabilir
Büyük bir fiyat sıçraması, tek bir toplam varyans ölçüsünde görünmeyen gelecek oynaklık bilgileri taşıyabilir. Corsi, Pirino ve Reno (2010), eşik bipower yöntemleriyle sürekli ve süreksiz değişimleri ayırıp sıçrama bilgisinin oynaklık tahminlerindeki rolünü inceler. Özellikle sıçramalardan sonra raporlanan tahmin iyileşmeleri, o çalışmanın tahmincileri, verisi ve ampirik tasarımı için geçerlidir.
Sıçramaları dikkate alan bir HAR belirtimi, sürekli ve sıçramayla ilişkili bileşenleri veya bunların gecikmeli toplamlarını ayrı değişkenler olarak ekleyebilir. Bu yaklaşım yeni seçimler getirir: sıçramanın nasıl saptanacağı, sürekli bileşenin nasıl tahmin edileceği ve sıçrama ölçüsünün tahmin anında kullanılabilir olup olmadığı. “Sürekli” ve “sıçrama” terimleri, model altındaki tahminci bileşenlerini anlatır; ayrıştırmanın hatasız olduğu anlamına gelmez.
Daha fazla terim bir örneklemde tahmini iyileştirirken diğerinde tahmin gürültüsünü artırabilir. Sıçrama uzantısını basit HAR-RV referansıyla karşılaştırırken tahmin anlarını, ufku, hedefi ve bilgi kümesini aynı tutun. Her sıçramanın daha yüksek oynaklık öngördüğü veya uzantının her piyasada üstün olacağı sonucuna varmayın.
Ölçüm ve tahmin ufku sonucu değiştirir
HAR-RV katsayıları, tahminde kullanılan gerçekleşen oynaklık serisine bağlıdır. Örnekleme sıklığı, seans sınırları, fiyat temizleme yöntemi ve eksik gözlemler seriyi değiştirebilir. Haftalık ve aylık açıklayıcı değişkenler ölçülen günlük değerlerin ortalamaları olduğundan bu seçimleri devralır.
Tahmin anını hedef aralıktan ayrı tutun. Model bir seansın kapanışında tahmin ediliyorsa, sonraki seans hedefi de geçmiş hedefle aynı varlığı, getiri kuralını, seans kapsamını ve birimleri kullanmalıdır. Ölçüm gecelik getirileri dışarıda bırakıyorsa, düzeltme yapmadan tahmini eksiksiz kapanıştan kapanışa varyans olarak tanımlamayın. Takvim pencereleri, örtüşen çok günlük ufuklar ve farklı tatil kuralları için ayrıca tanım gerekir.
HAR-RV başka bir modelle karşılaştırılırken de aynı konu geçerlidir. GARCH kaynaklı günlük koşullu varyans tahmini ile HAR-RV gerçekleşen varyans tahmini, ancak hedef aralıkları ve birimleri hizalandıktan sonra karşılaştırılabilir. MIDAS regresyonu farklı frekanslardaki gözlemleri ilişkilendirmenin başka bir yoludur; yine de her tahmin anında hangi bilgilerin mevcut olduğunu belirtmek gerekir.
Tahmin geçerliliğini denetleyin ve modelleri adil karşılaştırın
Gerçekleşen varyans negatif değildir, ancak kısıtlanmamış doğrusal regresyon katsayıların veya tahminlerin negatif olmamasını sağlamaz. Bazı verilerde sıradan en küçük kareler tahmini, örneklem dışı negatif bir öngörü üretebilir. Logaritmik belirtim veya kısıtlı tahmin pozitifliği farklı biçimde ele alabilir, fakat modeli ve katsayıların yorumunu değiştirir. Tahmin tabanı koymak da bir modelleme tercihidir; hangi modelin kazandığını gördükten sonra değil, değerlendirme öncesinde belirleyin.
Tahminleri tahmin örnekleminin dışında değerlendirin ve her tahmin anında kullanılabilen değerleri kaydedin. Göstergeyi, tahmin hedefini, ufku, seans kapsamını, birimleri ve ortak değerlendirme tarihlerini hizalayın. Tahminlerin nasıl hesaplandığını veya güncellendiğini bildirin ve belirtilmiş bir referans modelle karşılaştırın. Gerçekleşen ölçüm kusurlu bir vekil olarak kullanıldığında beklenen sıralama, hedefle ilişkisine ve kayıp fonksiyonuna bağlıdır. Patton (2011), vekil değişkendeki gürültünün her karşılaştırmayı kendiliğinden güvenilir kılmadığını açıklar. QLIKE ve karesel hata rehberi bu değerlendirme varsayımlarını ele alır.
Daha düşük tahmin kaybı, seçilen hedef, vekil, örneklem ve kayıp fonksiyonunda modelin daha iyi puan aldığı anlamına gelir. Modelin oynaklığa neden olduğunu, günlük tahminin işlem sinyali olduğunu veya bir stratejinin uygulama maliyetleri ve risk kısıtlarından sonra kâr edeceğini göstermez.
Sık sorulan sorular
Q1HAR-RV, GARCH ile aynı model midir?
Hayır. Temel HAR-RV regresyonu farklı ufuklarda toplulaştırılmış gecikmeli gerçekleşen oynaklık ölçülerini kullanır. GARCH koşullu varyansı kendi getiri temelli yinelemesiyle modeller; ancak genişletilmiş modeller başka girdiler de ekleyebilir.
Q2HAR-RV, yatırımcıların günlük, haftalık ve aylık döngülerle işlem yaptığını kanıtlar mı?
Hayır. Bu adlar istatistiksel toplulaştırma pencerelerini anlatır. Regresyon gerçek yatırımcı gruplarını tanımlamaz veya oynaklık kalıcılığına onların neden olduğunu kanıtlamaz.
Q3Standart HAR-RV tahmini negatif olabilir mi?
Evet. Sıradan en küçük kareler uyum değerlerini negatif olmaktan alıkoymaz. Dönüştürülmüş veya kısıtlı bir model negatif tahminleri önleyebilir; ancak belirtim ve değerlendirme açıkça açıklanmalıdır.
Q4Ertesi güne ait HAR-RV tahmini bir haftalık oynaklık tahminine eşit midir?
Hayır. Bir haftalık hedef, gelecek haftanın birikimli veya ortalama ölçüsü olarak tanımlanmalı ya da belirtilmiş bir yinelemeli yöntemle oluşturulmalıdır. Ufuk ve aralık kapsamı amaçlanan kullanımla eşleşmelidir. Temel araştırmalar - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Temel günlük HAR-RV modelinde haftalık ve aylık terimler neyi temsil eder?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Ayrıntılı rehberi okuRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ayrıntılı rehberi okuIV rankThe current IV's position between a lookback-period low and high; one outlier can distort it, so it should not be read as a standalone signal.
Ayrıntılı rehberi oku