

MIDAS Regresyonu: Karma Frekanslı Veriler ve Oynaklık Tahmini
MIDAS regresyonunun günlük ve haftalık finansal verileri yalın gecikme ağırlıklarıyla nasıl birleştirdiğini, oynaklık tahmininin nasıl kurulduğunu ve karma frekanslı modellerin nerede yanıltabileceğini öğrenin.
Bu rehberdeMIDAS gözlem sıklığındaki uyuşmazlığı ele alır
Kısa özet
MIDAS (mixed data sampling) regresyonu, bütün serileri önce tek bir takvime zorlamadan farklı sıklıklarda kaydedilen gözlemleri ilişkilendirir. Az sayıda tahmin edilen parametre, daha yüksek frekanslı gözlemlerin ağırlıklı geçmişini biçimlendirerek daha düşük frekanslı bir finansal hedefin tahminine yardımcı olabilir. Ağırlıklar seçilen model içindeki tahmin örüntüsünü anlatır; nedenselliği veya işlem avantajını kanıtlamaz.
MIDAS gözlem sıklığındaki uyuşmazlığı ele alır
Finansal ve ekonomik veriler ortak bir saatle yayımlanmaz. Oynaklık hedefi haftalık ölçülürken olası açıklayıcılar günlük getiriler veya gün içi gerçekleşmiş oynaklık ölçüleri olabilir. Makroekonomik seri üç aylık, varlık fiyatı ise her işlem günü gözlemleniyor olabilir. Standart regresyon hedef ve açıklayıcı değişkenler için gözlem başına bir satır beklediğinden, tanıdık bir modeli tahmin etmeden önce farklı takvimlerin nasıl ele alınacağına karar vermek gerekir.
Bir seçenek günlük girdileri haftalık ortalama veya toplama dönüştürmektir. Bu basittir, ancak her güne belirli bir ağırlık verir ve hareketin hafta içinde ne zaman gerçekleştiğini kaybettirebilir. Başka bir seçenek üç aylık değeri günlük satırlarda tekrarlamak veya enterpolasyon yapmaktır. Tekrarlama yavaş değişen bir sayıyı çok sayıda yeni gözlem varmış gibi gösterebilir; enterpolasyon ise hiç gözlemlenmemiş düzgün bir yol yaratabilir. İkisi de yeni bilgi üretmez.
MIDAS frekansları doğrudan bağlar: hedef doğal düşük frekansında kalır ve modele daha yüksek frekanslı serinin yapılandırılmış gecikmeleri eklenir. Adı mixed data sampling anlamına gelir; tek bir oynaklık modelini ifade etmez. MIDAS regresyonları oynaklık tahmininde ve açıklayıcıların sonuçtan daha sık ölçüldüğü başka uygulamalarda kullanılır. Temel soru, yakın geçmişteki yüksek frekanslı verilerin ne kadarının alınacağı ve ağırlıklarının nasıl kısıtlanacağıdır.
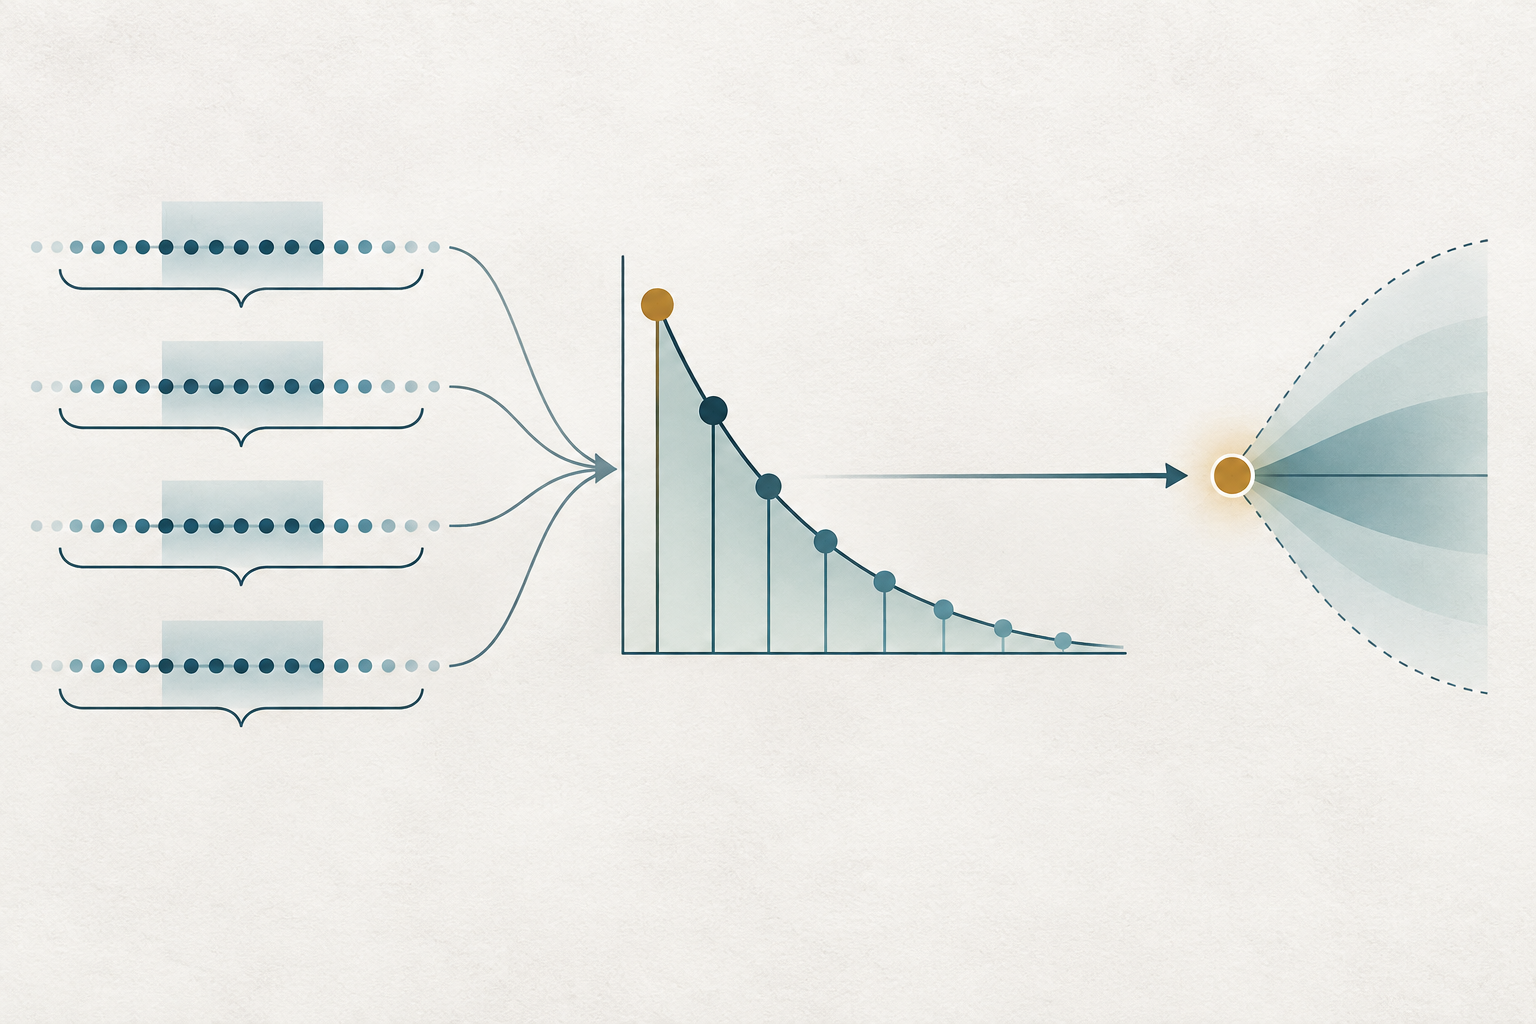
Ağırlıklı gecikme birçok gözlemi yalın bir tahmin değişkeninde toplar
\(y_{t+1}\), \(t+1\) haftası bittikten sonra gözlemlenen gelecek haftanın gerçekleşmiş varyansı gibi düşük frekanslı bir hedef olsun. \(x_{t-j}\), \(t\) haftasının sonundaki tahmin anından \(j\) işlem seansı önce gözlemlenen günlük açıklayıcı olsun. Basit bir MIDAS regresyonu \(y_{t+1}=a+b\sum_{j=1}^{K}w_j(\theta)x_{t-j}+u_{t+1}\) biçimindedir. Burada \(K\) günlük gecikme sayısı, \(w_j(\theta)\) az sayıda parametreyle belirlenen ağırlık, \(u_{t+1}\) ise tahmin hatasıdır.
Ağırlıklar genellikle \(\sum_{j=1}^{K}w_j(\theta)=1\) olacak şekilde normalize edilir. Böylece ağırlıklı toplam bir geçmiş özeti olarak okunabilir; \(b\) bu özetin hedefle ne kadar ilişkili olduğunu belirler. Normalizasyon günlük gözlemlerin bağımsız veya eşit ölçüde bilgilendirici olduğu anlamına gelmez.
\(x\), günlük kare getiriler, mutlak getiriler, gün içi getirilerden hesaplanan gerçekleşmiş varyans ölçüsü veya tahmin anında kullanılabilir başka bir değişken olabilir. \(y\) ise gelecek haftanın varyansı, aylık bir makroekonomik açıklama ya da başka bir düşük frekanslı hedef olabilir. Katsayıların anlamı hedefin tanımına bağlıdır. Gerçekleşmiş varyans vekili için kurulan model, gizil anlık varyansın, opsiyonların ima ettiği varyansın veya fiyat getirisinin modeli hâline kendiliğinden gelmez.
MIDAS evrensel bir tahminci değil, regresyon çerçevesidir. Yanıt düzeyde, logaritmada veya bağlantı fonksiyonuyla modellenebilir; tahmin seçilen ağırlık ailesine ve hata varsayımlarına bağlıdır. Negatif olmayan varyans vekili için doğrusal regresyon, tahmin kısıtlanmadıkça veya hedef dönüştürülmedikçe negatif uyarlanmış değerler üretebilir. Hedefin destek kümesini ve birimlerini kontrol edin.
Ağırlık fonksiyonu esneklik ile istikrar arasında ödünleşim yaratır
Kısıtsız dağıtılmış gecikme regresyonu \(K\) günlük girdinin her biri için ayrı katsayı tahmin eder. \(K\), haftalık hedef gözlemlerinin sayısına göre büyükse tahminler gürültülü ve yüksek ölçüde ilişkili olabilir. MIDAS gecikme katsayılarını az boyutlu bir fonksiyonla tanımlar. Örnek bir üstel-Almon profili \(w_j(\theta)=\frac{\exp(\theta_1j+\theta_2j^2)}{\sum_{\ell=1}^{K}\exp(\theta_1\ell+\theta_2\ell^2)}\) biçimindedir; normalize Beta polinom profili de yaygındır.
Bu profiller yakın tarihli seanslara daha fazla ağırlık verebilir, ağırlığı kademeli azaltabilir veya gecikme penceresinin ortasına görece daha fazla önem atfedebilir. Parametreler seçilen düzgün eğriyi tanımlar; tek tek günlerin önemini koşulsuz biçimde göstermez. Veriler kısa süreli bir tepkiye işaret ettiği hâlde seçilen fonksiyon uzun ve düzgün bir kuyruk dayatıyorsa tahmin edilen katsayılar bu kısıtı devralır. Çok sayıda serbest günlük katsayı tahmini ise istikrarlı dinamikler yerine gürültüye uyabilir.
Ağırlık kısıtları model varsayımlarıdır. Toplamı bir olan negatif olmayan ağırlıklar varyans tahminini ağırlıklı ortalama olarak yorumlamayı kolaylaştırabilir, ancak pozitif ve negatif gecikme etkilerinin birbirini götürmesine izin vermez. Esnek bir profil tümsek veya eğim değişimi gösterebilir; fakat fazla şekil parametresi zayıf tanımlanmaya yol açabilir. Savunulabilir birkaç profili karşılaştırın, kullanılabilir gecikmeleri belirtin ve ağırlık ailesi değişince tahminin önemli ölçüde değişip değişmediğini inceleyin.
Evrensel bir \(K\) yoktur. Uzun pencere kalıcı bilgiyi yakalayabilir, ancak parametre ekler veya uzun biçimli bir profil dayatır; kısa pencere yavaş dinamikleri kaçırabilir. Gecikme sayısını tahmin döneminde mevcut bilgilere göre seçin ve gelecekteki değerlendirme hedefini kullanmadan doğrulayın. Örneklem içi uyum tek başına pencerenin tekrarlanabilir bir sinyal yakaladığını göstermez.
Tahmin anını her değerin bilindiği zamanla eşleştirin
Frekans etiketleri geçerli tahmin tasarımını tek başına sağlamaz. Hedefin gelecek beş seanslık haftanın varyansı ve tahminin cuma kapanışından sonra yayımlandığını varsayın. Cuma günü sona eren günlük gözlemler kullanılabilir, fakat gelecek haftanın verilerinden hesaplanan gerçekleşmiş varyans kullanılamaz. Hedef yayımlanan haftalık veya aylık bir istatistikse açıklanma zamanı, anlattığı dönemden sonra olabilir. Geriye dönük testte sonradan revize edilen ya da yayımlanan değer değil, o tarihte gerçekten mevcut olan değer kullanılmalıdır.
Tahminden önce bir tahmin anı tablosu hazırlayın: tahminin yapıldığı zaman, her açıklayıcı için izin verilen en geç zaman damgası, hedef dönemi ve hedefin ne zaman gözlemlenebilir olduğu. Finansal getirilerde kapanıştan kapanışa getirinin gece aralığını içerip içermediğini, hangi piyasa seansının bir gün sayıldığını ve tatillerin veya eksik barların günlük gecikme sayısını nasıl değiştirdiğini belirtin. Beş işlem seansı ile yedi takvim günü farklı aralıklardır.
Yayın takvimleri düzensiz uçlar oluşturur. Belirli bir tarihte bir açıklayıcının yeni günlük değeri mevcutken başka bir aylık seri henüz yayımlanmamış olabilir. Model bunu tahmin anında bilinen eski bilgi olarak görüyorsa son aylık değeri ileri taşımak geçerli olabilir. Henüz yayımlanmamış gözlemi sonraki bir yayının değeriyle doldurmak geçersizdir. Tarihsel revizyonlar daha ince bir ileriye bakma sorunu yaratabilir: güncel veri tabanı, canlı tahmincinin göremediği revize edilmiş makro seriyi içerebilir.
Eşzamanlı olmayan piyasalar başka bir hizalama sorunu ekler. Günlük hisse senedi ve kripto kapanışları farklı UTC aralıklarına karşılık gelebilir; gün içi oynaklık ölçüsü tahmin saatinden sonra tamamlanan barları kullanabilir. Saat dilimi dönüşümleri, yaz saati, piyasa kapanışları ve bar oluşturma bilgi kümesinin parçasıdır. Aynı tarihteki satırların aynı bilgi kesim zamanına sahip olduğunu varsaymak yerine bunların nasıl ele alındığını açıklayın.
Varsayımsal örnek günlük girdileri haftalık tahmine dönüştürür
Hedefin gelecek haftanın gerçekleşmiş varyansı ve tahminin cuma kapanışında yapıldığını varsayın. Model tamamlanan haftadan beş günlük gerçekleşmiş varyans girdisi kullanıyor. En yeniden en eskiye tahmin edilen ağırlıklar \(0.40,0.25,0.16,0.11,0.08\) ve toplamları birdir. Karşılık gelen günlük girdiler kare getiri biriminde \(0.0004,0.0001,0.0009,0.0004,0.0001\) olsun.
Ağırlıklı geçmiş \(0.40(0.0004)+0.25(0.0001)+0.16(0.0009)+0.11(0.0004)+0.08(0.0001)=0.000381\) olur. Varsayımsal uyarlanmış modelde sabit terimi \(a=0.00012\), eğimi \(b=0.80\) alalım. Gelecek haftanın varyans tahmini \(0.00012+0.80(0.000381)=0.0004248\) olur. Kareköklü standart sapma özeti yaklaşık \(0.02061\), yani seçilen hedef tanımına göre hedef hafta boyunca \(2.06\%\) düzeyindedir.
Hesap, günlük açıklayıcılardan gelecek haftalık hedefe eşlemeyi gösterir; değerler ve katsayılar örnek için uydurulmuştur. Herhangi bir günün gelecek hafta varyansına neden olduğunu veya varlığın yükselmesinin ya da düşmesinin muhtemel olduğunu söylemez. En yakın seansa verilen ağırlık, belirtilen tahmin modelinin gözlenen girdileri örneklem ve kısıtlar koşulunda nasıl birleştirdiğini gösterir; nedensel tepki tahmini değildir.
Örnek birim sorununu da gösterir. Günlük ve haftalık gerçekleşmiş varyans ikisi de getirilerin varyansıdır, ancak farklı birikim aralıklarını kapsar. \(b\) eğimi, sabit terim ve hedefin oluşturulması tam olarak bu uzlaşıma göre tahmin edilir; günlük girdiler yalnızca haftalık varyans diye yeniden adlandırılamaz. Hedef haftalık varyansın logaritması olsaydı model çıktısı log birimlerinde olurdu ve koşullu ortalama logaritmanın üstel dönüşümü genellikle koşullu ortalama varyansa eşit olmazdı. Düzeye geri dönüş açık bir tahmin hedefi ve gerekirse yeniden dönüşüm düzeltmesi gerektirir.
Tahmin, hedefe ve gecikme kısıtına bağlıdır
Ağırlık vektörü sabitken regresyon sabit terim ve eğimde doğrusaldır. Ağırlıklar bilinmeyen doğrusal olmayan \(\theta\) parametrelerine bağlıysa tahmin çoğu zaman doğrusal olmayan en küçük kareler veya benzer olabilirlik temelli bir yöntem kullanır. Tahminci ağırlık biçimi parametreleriyle regresyon katsayılarını birlikte arar ya da her aday biçim için doğrusal katsayıları profiller. Başlangıç değerleri, parametre sınırları, yakınsama ölçütleri ve yerel çözümlerin sayısı önem taşıyabilir; yakınsamayan veya sınıra dayanan çözümler gizlenmemelidir.
\(y\) negatif olmayan bir oynaklık ölçüsüyse sıradan doğrusal belirtim, özellikle örneklem dışında, negatif uyarlanmış değer üretebilir. Seçenekler tahmin düzeyini negatif olmayacak şekilde kısıtlamak, pozitif bağlantı fonksiyonu kullanmak veya hedefin logaritmasını modellemektir. Bunlar tahmin edilen büyüklüğü ve yorumunu değiştirir. Log-hedef modelinde koşullu ortalama log varyans tahmini, koşullu ortalama varyans tahminiyle aynı değildir; hata dağılımı ve geri dönüşüm önemlidir.
Örneklem belirsizliği hedefin nasıl kurulduğunu da yansıtır. Gün içi getirilerden hesaplanan haftalık gerçekleşmiş varyans ölçüm hatası içerir; mikro yapı gürültüsü, örnekleme aralığı, sıçramalar ve eksik gözlemlerden etkilenebilir. Haftalık hedef pencereleri örtüşüyorsa komşu tahmin anlarının hataları aynı temel getirileri paylaşır. Bu nedenle bağımsız tahmin hatası varsayan standart hatalar ve karşılaştırmalar uygun olmayabilir. Tahmin ufkuna ve bağımlılık yapısına uyan çıkarım yöntemleri kullanın ve hedefin ölçüm sürecini açıklayın.
Parametre istikrarı da önemlidir. Tahmin edilen ağırlık profili tahmin örnekleminin ortalamasını yansıtır; piyasa yapısı değişirse güncel rejimlerden hiçbirini iyi anlatmayabilir. Genişleyen pencere daha fazla geçmiş kullanır ancak eski dinamikleri korur; kayan pencere daha hızlı uyum sağlar fakat daha az gözlemle daha gürültülü tahmin verir. Güncelleme kuralını önceden belirleyin ve kronolojik değerlendirmede sabit bir referansla karşılaştırın.
MIDAS, GARCH-MIDAS ile ilişkilidir ancak aynı şey değildir
MIDAS adı, farklı örnekleme sıklıklarındaki gözlemleri ağırlıklı gecikmelerle birleştirme yöntemini belirtir. MIDAS regresyonu geçmiş günlük veya gün içi ölçülerden gerçekleşmiş oynaklık hedefini doğrudan tahmin edebilir. GARCH modeliyle ilişkili tek adımlı koşullu varyans yinelemesini belirtmek zorunda değildir.
GARCH-MIDAS; çoğu zaman daha düşük frekanslı değişkenlerin yön verdiği, yavaş hareket eden uzun vadeli oynaklık bileşenini yinelemeli gelişen kısa vadeli koşullu varyans bileşeniyle birleştiren ayrı bir model ailesidir. İki bileşenin parametreleştirmesi ve varsayımları farklıdır. GARCH-MIDAS etiketini kullanan makale veya yazılımı tam denklemler üzerinden okuyun: MIDAS ağırlıkları uzun dönem bileşenini, GARCH yinelemesi kısa dönem şoklarını belirliyor olabilir. Etiket tek başına hedefi, tahminin gizil mi gerçekleşmiş mi olduğunu veya pozitifliğin nasıl sağlandığını göstermez.
Finansal oynaklık üzerine ilk MIDAS çalışmaları, yalın tahmin çerçevesinde farklı açıklayıcıları, frekansları ve gecikme uzunluklarını karşılaştırır. Sonraki yöntem çalışmaları, geleneksel zamansal toplulaştırmayla karşılaştırmalar da dâhil olmak üzere karma frekanslı regresyon modellerinin tahmin ve test özelliklerini geliştirir. Bu katkılar yöntemin işleyişini destekler; MIDAS'ın her zaman GARCH'tan üstün olduğunu veya yüksek frekanslı açıklayıcıların her zaman tahmini iyileştirdiğini göstermez. Sonuçlar varlığa, örnekleme, hedefe, açıklayıcıya, ufka ve değerlendirme tasarımına bağlıdır.
Modeli soruya göre seçin. Günlük geçmişi kullanarak gelecekteki gerçekleşmiş oynaklık ölçüsünü tahmin etmek için doğrudan MIDAS regresyonu uygun bir aday olabilir. Koşullu varyansı yinelemeli biçimde modellemek için uygun GARCH belirtimiyle karşılaştırın. Üç aylık makro açıklamalarla günlük finansal hedefi birleştirirken o tarihte mevcut veri sürümlerini kontrol etmek gerekebilir. Benzer adlı modeller farklı sorulara yanıt verebilir; performanslarını karşılaştırmadan önce tahmin anlarını, hedef tanımlarını ve bilgi kümelerini eşleştirin.
Ölçüm hatası ve model seçimi ağırlık eğrisinden daha belirleyici olabilir
Yüksek frekanslı veriler zaman ayrıntısını artırırken ölçüm gürültüsünü de yükseltebilir. Çok kısa barlarda alış-satış sıçraması, fiyat ayrıklığı, bayat kotasyonlar, eşzamanlı olmayan işlemler ve veri akışı hataları bulunur. Giderek kısalan aralıklarda kare getirileri toplamak daha iyi gerçekleşmiş varyans tahmini garantilemez. Tahmin performansına bakmadan önce örnekleme ızgarasını ve temizleme kurallarını seçin; makul alternatiflere duyarlılık analizi yapın.
Öğrenilebilecek bilgi miktarını, günlük açıklayıcı satırlarının görünürdeki sayısı değil düşük frekanslı hedeflerin sayısı sınırlar. Haftalık hedeflerle eşleştirilmiş on yıllık günlük girdiler bile eksik değerler ve test dönemi öncesinde yalnızca yaklaşık beş yüz haftalık sonuç sağlar. Düzgün bir ağırlık fonksiyonu serbest günlük gecikmelerden daha az katsayı kullanır; ancak örneklem kısaysa, açıklayıcılar yüksek süreklilik gösteriyorsa veya aday gecikmeler gereksiz yere tekrarlanıyorsa biçim zayıf tanımlanabilir.
Çok sayıda analitik seçenek seçim yanlılığı yaratır: çeşitli yüksek frekans ölçüleri, gecikme uzunlukları, ağırlık profilleri, dönüşümler, piyasalar, tahmin ufukları ve kayıplar denenip yalnızca en iyi sonuç bildirilebilir. Aynı hedefler parametre ve model seçimini yönlendirdiği için örneklem içi uyum özellikle savunmasızdır. Denenen model ailesini kaydedin, birincil metriği önceden belirleyin ve sonraki kronolojik ayırma örneklemi ya da seçimi dikkate alan bir karşılaştırma kullanın. Aynı tarihlerde çok sayıda tahmin karşılaştırılıyorsa bağımlılık ve çoklu karşılaştırmaları hesaba katın.
Tahmin edilen ağırlık eğrisi nedensel açıklama değildir. Yüksek frekanslı girdiler haberleri, likiditeyi veya piyasa faaliyetini temsil edebilir; gözlenmeyen etkenler hem açıklayıcıları hem gelecekteki oynaklığı etkileyebilir. Tahmin faydası iddiası istikrarlı zamanlama ve örneklem dışı kanıt gerektirir. Nedensel yorum ise MIDAS gecikme denkleminden ayrı bir tanımlama tasarımı ve varsayımlar gerektirir.
Tahmin, kârlı bir işlem kararını tanımlamaz
Oynaklık tahmini risk bütçesi, hedge büyüklüğü veya senaryo aralığı için yararlı olabilir; ancak getirinin işaretini veya pozisyon yönünü belirlemez. Tahmin edilen \(2.06\%\) haftalık standart sapma vaat edilen hareket, azami kayıp veya opsiyon ima edilen oynaklık kotasyonu değildir. Tahmin, belirli bir örneklem ve uyarlanmış model altında seçilmiş bir dağılım ölçüsünü anlatır; gerçekleşen getiriler çok daha büyük ya da küçük olabilir.
Strateji araştırmasında sinyal zamanını, emir zamanını, aracı, maruziyet kuralını ve çıkışı testten önce belirleyin. MIDAS parametrelerini her tarihsel tahmin anında yalnızca o sırada mevcut bilgilerle yeniden tahmin edin. Tahminleri önceden belirlenmiş bir referans ve hedefle tutarlı kayıpla değerlendirin; ardından spread, ücretler, fonlama, ödünç alma, piyasa etkisi ve devir sonrası getirileri ayrıca simüle edin. Varyans tahmini istatistiksel olarak iyileşirken maliyet sonrası getiriyi iyileştirmeyebilir.
Hedefi ve örnekleme yöntemini; açıklayıcı tanımlarını ve birimlerini; iki frekansı; tahmin anını; gecikme sayısını; ağırlık fonksiyonunu ve kısıtlarını; tahmin penceresi ile güncelleme planını; eksik veriler ve veri sürümlerinin nasıl ele alındığını; kayıp fonksiyonunu, referansı ve kronolojik test tarihlerini raporlayın. Bu seçimler sonucu önemli ölçüde etkiliyorsa tahmin belirsizliğini veya gecikme profiline duyarlılığı gösterin. Ek bilgi için gerçekleşmiş oynaklık, oynaklık kümelenmesi ve GARCH ve tahmin doğruluğu karşılaştırmaları rehberlerine bakın.
Birincil kaynaklar arasında Ghysels, Santa-Clara ve Valkanov'un MIDAS oynaklık tahmini çalışması, Ghysels, Sinko ve Valkanov'un yöntem incelemesi ve uzantıları ile Andreou, Ghysels ve Kourtellos'un karma frekanslı regresyon modelleri analizi yer alır. Ampirik sonuçları incelenen örneklem ve tasarımlara bağlıdır; güncel bir piyasada veya başka bir varlık sınıfında performans garantisi değildir.
Sık sorulan sorular
Q1MIDAS bütün verilerin tek frekansta ortalaması mı demektir?
Hayır. MIDAS regresyonu hedefi seçilen frekansta tutar ve daha yüksek frekanslı açıklayıcıların yapılandırılmış ağırlıklı gecikmesini kullanır. Her seriyi ortak bir satır bazlı takvime enterpole etmek gerekmez.
Q2MIDAS regresyonu GARCH-MIDAS ile aynı mıdır?
Hayır. MIDAS karma frekanslı veriler için ağırlıklı gecikme çerçevesidir. GARCH-MIDAS, MIDAS benzeri uzun dönem bileşenini kısa dönem GARCH varyans yinelemesiyle birleştirir. Hedefi ve bileşenleri anlamak için model denklemlerini okuyun.
Q3Daha iyi bir MIDAS oynaklık tahmini işlem sinyali olarak kullanılabilir mi?
Tek başına kullanılamaz. Oynaklık tahmini seçilmiş bir dağılım ölçüsünü anlatır. Bir strateji ayrı tanımlanmış yön veya risk kuralı, gerçekçi işlem maliyetleri ve maliyet sonrası kronolojik değerlendirme gerektirir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
MIDAS ağırlık fonksiyonunun temel görevi nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Ayrıntılı rehberi okuRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ayrıntılı rehberi okuCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ayrıntılı rehberi oku